Bạn nắm giữ tiền điện tử. Bạn muốn tiền mặt trong ngân hàng của mình. Giữa hai điểm đó có phí mạng, chênh lệch chuyển đổi, kiểm tra danh tính và các ngân hàng đôi khi từ chối hợp tác. Hướng dẫn này sẽ giúp bạn vượt qua tất cả.
Bạn không thể gửi Bitcoin vào tài khoản ngân hàng theo cách bạn gửi chuyển khoản. Các ngân hàng hoạt động trên các hệ thống tiền tệ fiat — SEPA, SWIFT, hoặc chuyển khoản nội địa. Các blockchain hoạt động độc lập. Để chuyển tiền điện tử vào tài khoản ngân hàng của bạn, bạn cần một dịch vụ chuyển đổi nó thành tiền fiat và gửi tiền đến ngân hàng của bạn.
Có ba loại dịch vụ thực hiện điều này: sàn giao dịch tập trung, thị trường ngang hàng, và ví điện tử có chức năng rút tiền. Mỗi loại hoạt động khác nhau và phù hợp với từng tình huống khác nhau. Hướng dẫn này sẽ đề cập đến cả ba — cách chúng hoạt động, chi phí của chúng, và nơi mọi người mất tiền hoặc thời gian.
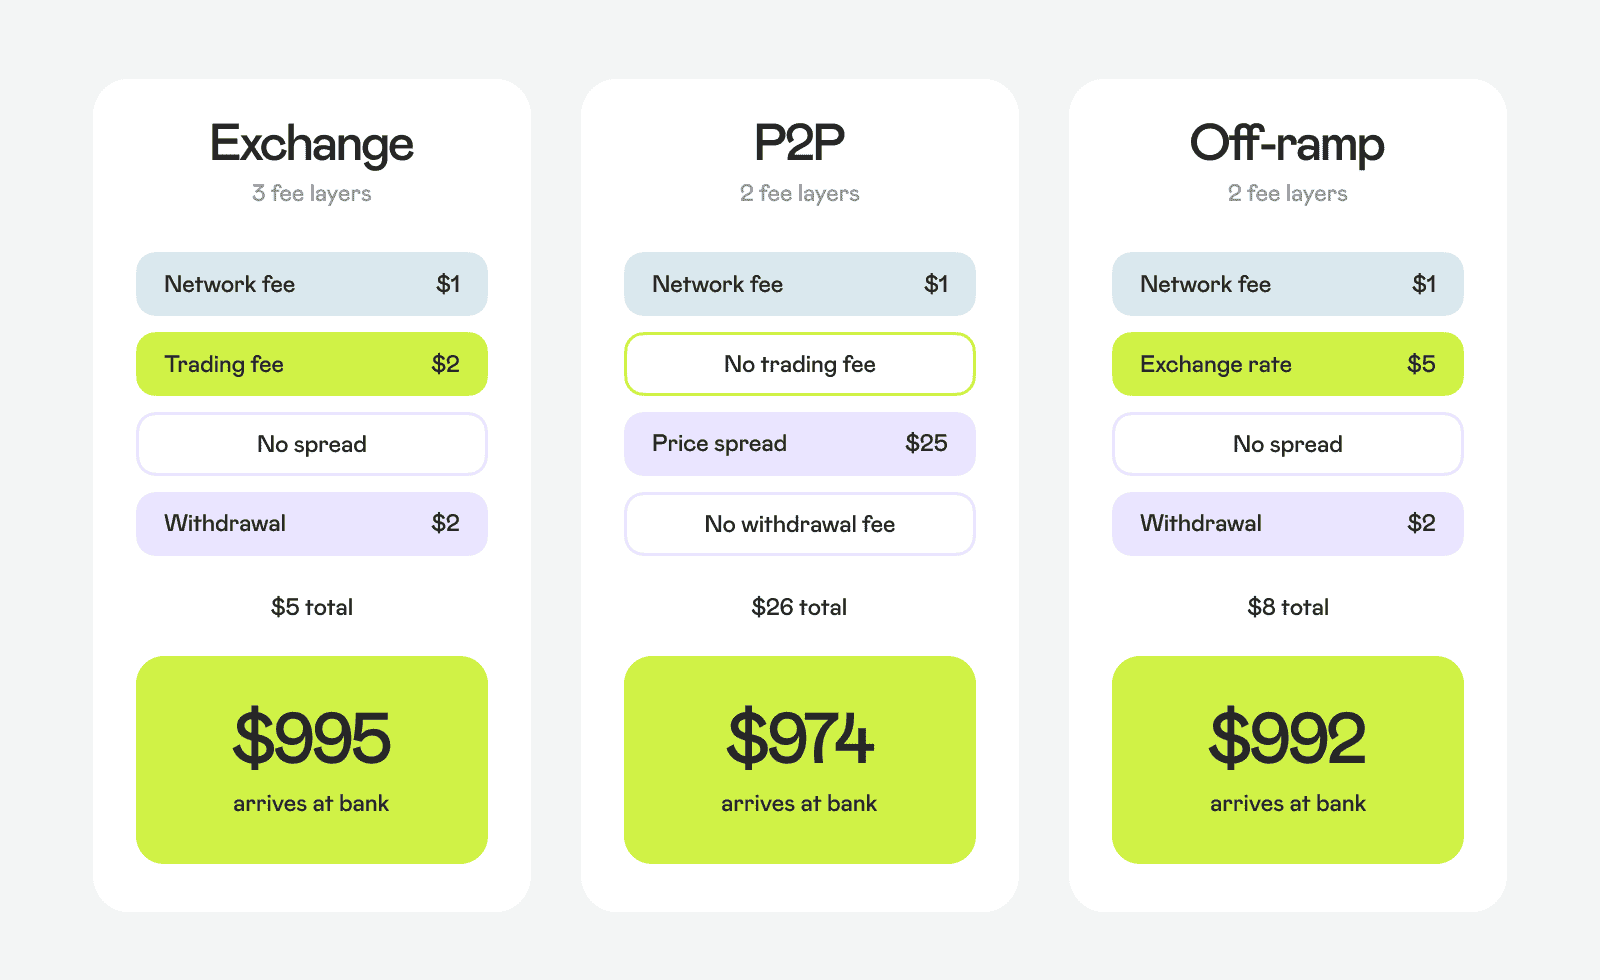
Điều gì xảy ra với $1000 của bạn trong tiền điện tử chuyển vào ngân hàng
Ví dụ minh họa: Đường sắt SEPA, mạng Ethereum. Phí thực tế có thể thay đổi tùy theo nền tảng và khối lượng
Sàn giao dịch tập trung
Cách hoạt động. Các sàn giao dịch tập trung — Binance, Kraken, Coinbase và những sàn khác — là con đường được sử dụng rộng rãi nhất từ tiền điện tử đến tài khoản ngân hàng. Quy trình chuyển tiền điện tử đến ngân hàng từng bước như sau:
1. Tạo một tài khoản và hoàn tất xác minh danh tính (KYC). Mọi nền tảng cho phép bạn bán tiền điện tử và rút tiền về ngân hàng đều yêu cầu điều này — chuẩn bị một giấy tờ tùy thân do chính phủ cấp và, trong một số trường hợp, bằng chứng địa chỉ. Việc xác minh mất vài phút trên một số nền tảng và lên đến hai ngày trên những nền tảng khác.
2. Nạp tiền điện tử từ ví cá nhân của bạn vào tài khoản sàn giao dịch. Chọn mạng lưới rẻ nhất mà sàn hỗ trợ cho token của bạn. Các mạng lưới Layer 2 (Arbitrum, Optimism), Solana và TON có chi phí dưới một cent. Ethereum có phí từ $0.05 đến $0.40.
3. Bán tiền điện tử của bạn để lấy tiền fiat thông qua giao diện giao dịch. Đối với việc rút tiền thông thường và số tiền nhỏ đến trung bình, một lệnh thị trường là đơn giản nhất — nó thực hiện ngay lập tức theo giá hiện tại.
4. Liên kết tài khoản ngân hàng của bạn và khởi động việc rút tiền. Tên trên tài khoản sàn của bạn phải khớp chính xác với tên trên tài khoản ngân hàng của bạn — sự không khớp là một trong những lý do phổ biến nhất khiến các giao dịch bị từ chối.
Khi việc rút tiền được gửi đi, tốc độ phụ thuộc vào phương thức thanh toán: SEPA Instant giải quyết trong vài phút, SEPA tiêu chuẩn mất một đến hai ngày làm việc, và chuyển khoản SWIFT mất từ ba đến năm ngày.
Ai là người phù hợp nhất. Phương pháp này phù hợp với những người đã có tài khoản sàn giao dịch hoặc giao dịch thường xuyên. Sàn giao dịch cung cấp tính thanh khoản cao, điều này quan trọng khi bạn bán số lượng lớn — từ $10,000 trở lên. Nếu bạn đang tìm kiếm sàn giao dịch tốt nhất để chuyển tiền điện tử sang ngân hàng, hãy tập trung vào các phương thức rút tiền được hỗ trợ tại quốc gia của bạn, tổng phí và tốc độ xử lý thay vì chỉ dựa vào tên thương hiệu.
Phí. Phí giao dịch dao động từ 0.1% đến 0.5% mỗi giao dịch. Phí rút tiền fiat phụ thuộc vào phương thức: SEPA thường có phí từ €0–1, SWIFT có phí từ $15–50. Ngoài ra, bạn còn phải trả phí mạng blockchain khi nạp tiền điện tử của mình. Cuối cùng, có chênh lệch giá — khoảng cách giữa giá thị trường trung bình và giá mà lệnh của bạn được thực hiện. Trên các cặp thanh khoản cao, khoảng cách này nhỏ; trên các thị trường mỏng, nó cộng dồn lại. Hầu hết các sàn giao dịch cũng đặt mức tối thiểu cho số tiền rút — một số chỉ từ $10, trong khi những sàn khác là $100 hoặc hơn cho SWIFT.
Ưu điểm. Tính thanh khoản sâu nhất và sự lựa chọn cặp giao dịch rộng nhất. Cấu trúc phí minh bạch, công khai. Được quản lý tại hầu hết các thị trường lớn. Hỗ trợ cho dải tiền điện tử rộng nhất.
Cạm bẫy. Một số ngân hàng từ chối các giao dịch chuyển tiền đến từ các sàn giao dịch tiền điện tử. Điều này không hiếm — đặc biệt là với các ngân hàng truyền thống có chính sách hạn chế đối với các quỹ liên quan đến tiền điện tử. Kiểm tra quan điểm của ngân hàng bạn trước khi khởi động việc rút tiền, nếu không bạn có thể phải chờ đợi nhiều ngày chỉ để thấy giao dịch bị trả lại.
Việc rút tiền lớn có thể kích hoạt các cuộc kiểm tra tuân thủ, thêm giờ hoặc ngày. Và vì các khoản phí chồng chất theo nhiều lớp — giao dịch, rút tiền, mạng, chênh lệch — tổng chi phí thường cao hơn con số tiêu đề cho thấy.
Bán tiền điện tử để lấy tiền fiat là một sự kiện chịu thuế ở hầu hết các khu vực pháp lý.

Tùy thuộc vào thời gian nắm giữ và luật pháp địa phương, bạn có thể phải trả thuế thu nhập vốn. Và vì bạn hoàn tất KYC trên mọi nền tảng được quản lý, danh tính của bạn được liên kết với mọi giao dịch. Các sàn giao dịch lớn thường xuyên chia sẻ dữ liệu với cơ quan thuế hoặc tuân thủ các yêu cầu của họ — hãy giả định rằng việc bán tiền điện tử của bạn sẽ không bị bỏ qua.
Ví điện tử với chức năng rút tiền
Cách hoạt động. Ví điện tử với chức năng rút tiền — các nền tảng như Volet.com — kết hợp ví tiền điện tử, bộ chuyển đổi tiền tệ và rút tiền fiat tại một nơi. Chuỗi này ngắn hơn so với trên sàn giao dịch: không có terminal giao dịch, không có sổ lệnh, không có lệnh mua hoặc bán để quản lý.
Dưới đây là quy trình chuyển đổi tiền điện tử sang fiat và chuyển nó vào tài khoản ngân hàng của bạn:
1. Đăng ký và hoàn thành KYC — xác minh danh tính giống như trên sàn giao dịch.
2. Nạp tiền điện tử. Volet.com cung cấp hai cách. Bạn có thể tạo một ví tiền điện tử trên nền tảng và nhận USDT (TRC-20, ERC-20) hoặc USDC (ERC-20) trực tiếp — sau đó chuyển đổi sang fiat thủ công. Hoặc bạn có thể sử dụng chuyển đổi tự động: gửi tiền điện tử, và nền tảng sẽ chuyển đổi nó thành số dư fiat (USD, EUR) ngay khi nhận được. Đường chuyển đổi tự động hỗ trợ USDT trên 9 mạng và USDC trên 7, vì vậy bạn có thể chọn Solana hoặc một chuỗi Layer 2 và trả dưới một cent thay vì đô la trên Tron.
3. Nhập thông tin ngân hàng của bạn và rút tiền.
Tiền fiat sau đó sẽ di chuyển qua các đường ngân hàng tiêu chuẩn. Các đường nào có sẵn phụ thuộc vào nền tảng: một số hỗ trợ SEPA và SWIFT, những cái khác tập trung vào chuyển khoản ngân hàng địa phương bằng các loại tiền tệ cụ thể. Volet.com, chẳng hạn, hỗ trợ rút tiền bằng hơn 28 loại tiền fiat thông qua chuyển khoản ngân hàng địa phương, bao gồm cả Mỹ Latinh, Đông Nam Á và Châu Phi — một lựa chọn thực tế cho người dùng ở những khu vực mà SEPA và SWIFT không phải là tiêu chuẩn.
Ai là người phù hợp nhất. Những người không giao dịch và không có hứng thú học cách sử dụng giao diện sàn giao dịch. Những người làm tự do, người ảnh hưởng, đối tác và các nhà sáng tạo khác nhận thanh toán bằng tiền điện tử và cần rút tiền thường xuyên vào ngân hàng của họ. Bất kỳ ai cần fiat bằng một loại tiền tệ mà các sàn giao dịch lớn không hỗ trợ rút trực tiếp.
Phí. Cấu trúc phí phụ thuộc vào cách bạn nạp tiền. Sử dụng Volet.com làm tham chiếu:
Nếu bạn nạp tiền điện tử vào một ví tiền điện tử và sau đó chuyển đổi, thì việc nạp tiền là miễn phí. Nền tảng áp dụng tỷ giá hối đoái riêng của mình khi chuyển đổi: 0,5% cho BTC và ETH, 1% cho stablecoin và các token khác. Rút tiền vào tài khoản ngân hàng tốn 1%, cộng với tỷ giá hối đoái của nền tảng nếu chuyển đổi sang một loại tiền tệ địa phương khác ngoài USD.
Nếu bạn sử dụng chuyển đổi tự động — nơi tiền điện tử được chuyển đổi thành số dư fiat ngay khi nạp — các khoản phí được gộp lại ngay từ đầu. Stablecoin có phí cố định 1 đô la cộng với tỷ lệ 0,5% nếu chuyển đổi sang EUR. BTC và ETH chuyển đổi với tỷ lệ 0,5%, các token khác với tỷ lệ 1%. Rút tiền vào tài khoản ngân hàng tốn 1%, cộng với tỷ giá hối đoái của nền tảng nếu chuyển đổi sang một loại tiền tệ địa phương khác ngoài USD.
Dù bằng cách nào, tổng chi phí là minh bạch: bạn thấy tỷ lệ, bạn thấy phí, và bạn biết chính xác số tiền nào đến ngân hàng của bạn trước khi xác nhận. So với một sàn giao dịch — nơi phí giao dịch, chênh lệch và phí rút tiền chồng chất trong các lớp riêng biệt — các nền tảng rút tiền gộp tất cả vào ít con số hơn, dễ dự đoán hơn.
Ưu điểm. Đơn giản. Ít bước hơn, ít điểm thất bại hơn. Phạm vi các loại tiền fiat được hỗ trợ và phương thức rút tiền địa phương thường rộng hơn so với những gì các sàn giao dịch cung cấp.
Ngoài ra, việc rút tiền vào ngân hàng của bạn đến từ một công ty đã đăng ký — không phải từ một sàn giao dịch có "crypto" trong tên — điều này có nghĩa là các ngân hàng ít có khả năng từ chối hơn. Và vì nền tảng xử lý chuyển đổi nội bộ, toàn bộ quy trình — nạp tiền, chuyển đổi, rút tiền — có thể hoàn thành trong vài phút thay vì hàng giờ để điều hướng giao diện giao dịch của một sàn giao dịch tiền điện tử điển hình.
Nhược điểm. Sự lựa chọn các loại tiền điện tử được hỗ trợ có thể hẹp hơn so với trên một sàn giao dịch lớn. Volet.com hỗ trợ 10 loại tiền điện tử (BTC, ETH, TON, BNB, SOL, POL, AVAX, LTC, XRP, TRX) và stablecoin (USDT trên 9 mạng, USDC trên 7) — đủ cho hầu hết người dùng, nhưng không phải mọi token.
Các nền tảng này không được xây dựng cho giao dịch. Nếu bạn cần lệnh giới hạn hoặc công cụ biểu đồ, hãy sử dụng một sàn giao dịch. Và như với bất kỳ dịch vụ nào giữ tiền của bạn, hãy xác minh giấy phép của nền tảng trước khi nạp tiền.
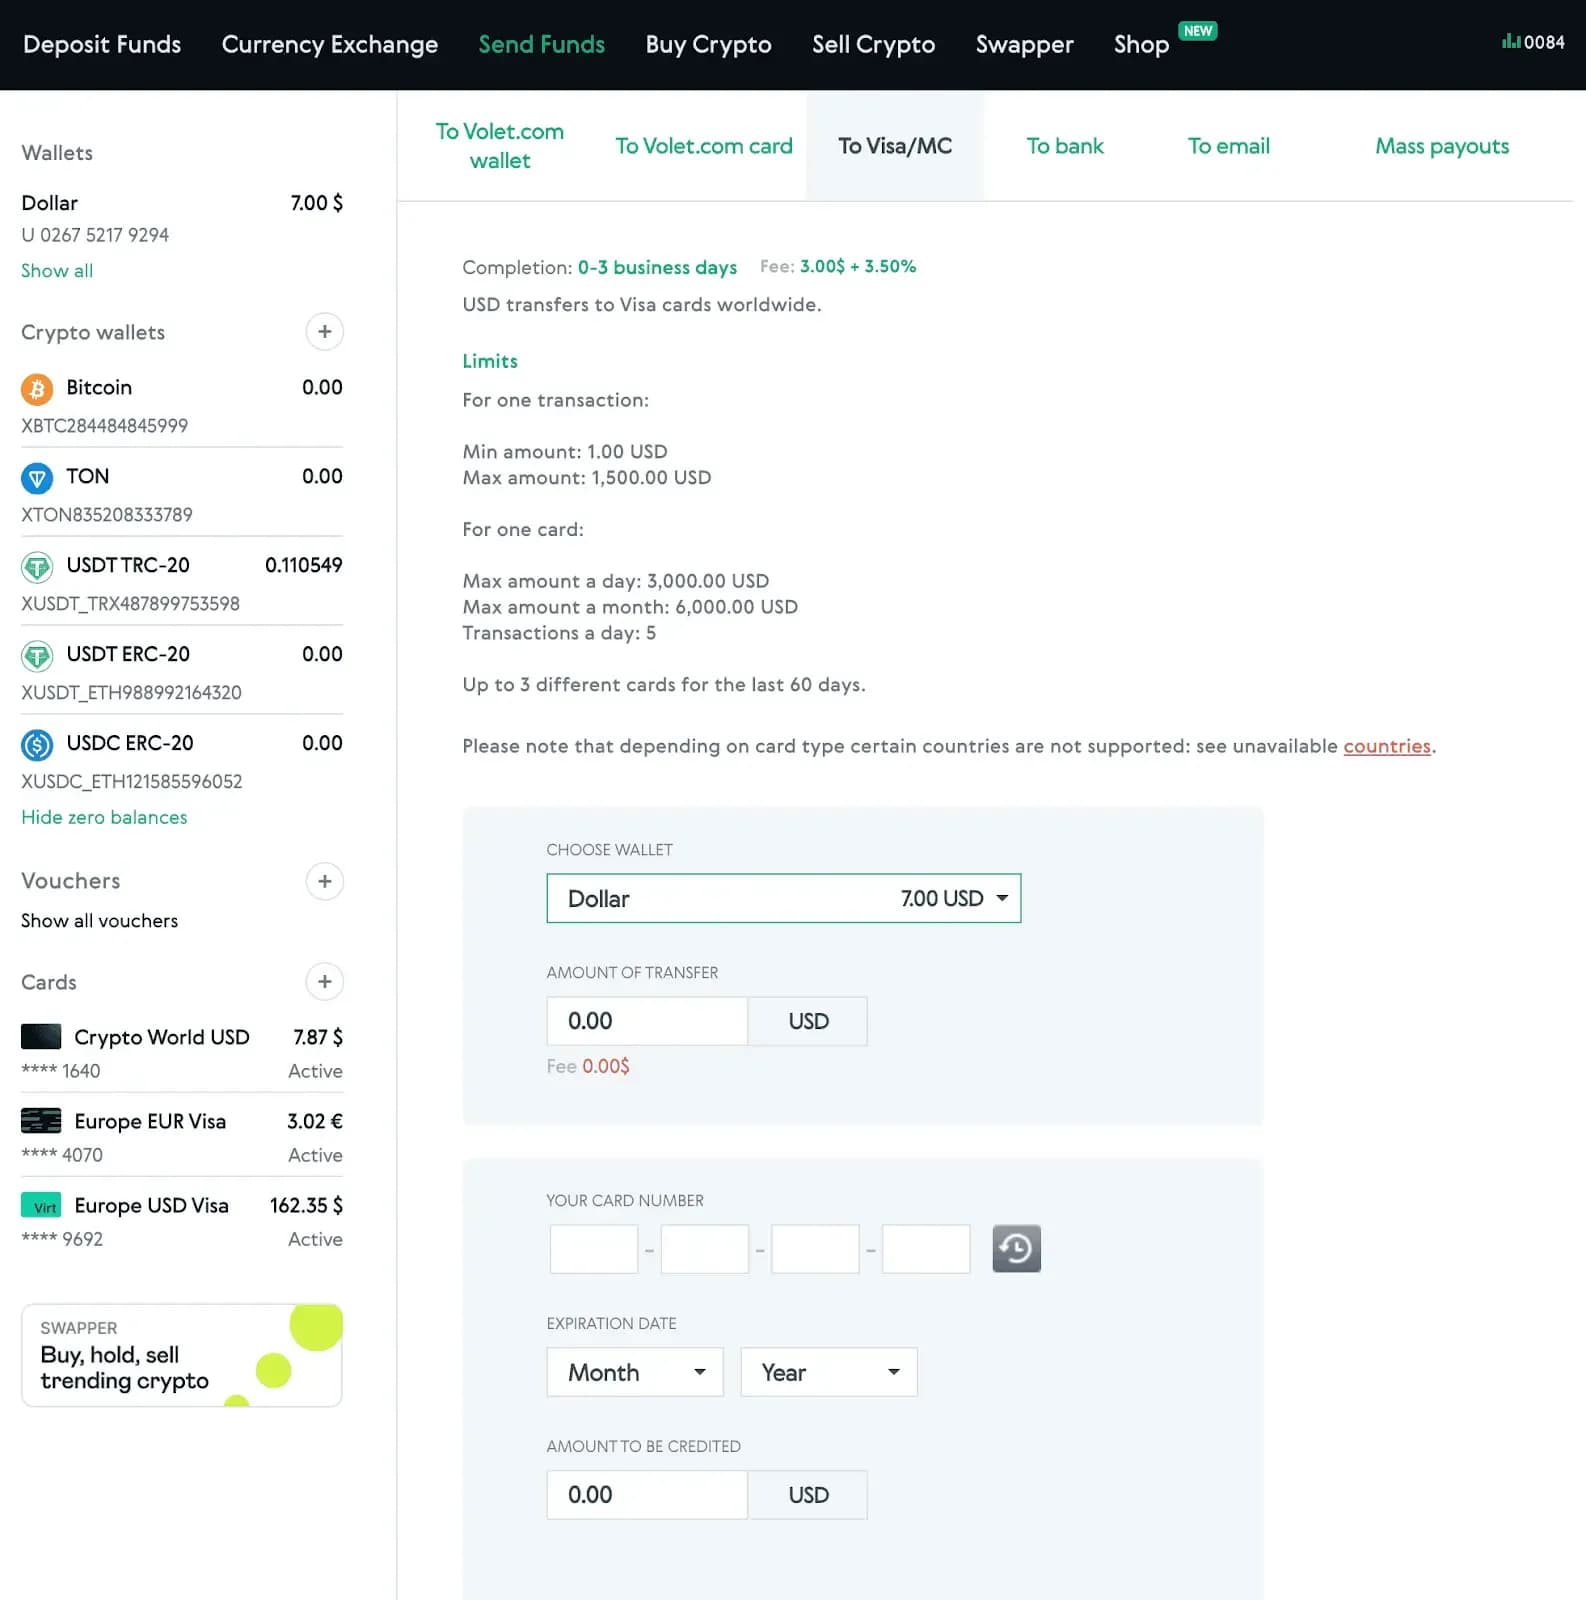
Giao diện của Voler.com cho phép bạn hoán đổi tiền điện tử, chuyển đổi sang tiền tệ fiat và rút tiền về tài khoản ngân hàng của bạn, tất cả từ một màn hình duy nhất
Cách thức hoạt động. Các nền tảng peer-to-peer kết nối bạn trực tiếp với một người mua cho crypto của bạn. Các sàn giao dịch lớn như Binance, OKX và Bybit có các thị trường P2P tích hợp sẵn. Quy trình diễn ra như sau:
1. Duyệt các đề nghị từ những người mua muốn mua crypto bằng cách chuyển khoản ngân hàng. Lọc theo loại tiền tệ, phương thức thanh toán ưa thích và giá cả.
2. Chọn một đề nghị và mở giao dịch. Nền tảng sẽ khóa crypto của bạn trong tài khoản ký quỹ — các đồng tiền của bạn sẽ bị đóng băng và sẽ không được phát hành cho người mua cho đến khi bạn xác nhận tiền đã đến. Đây là sự bảo vệ của bạn: người mua không thể nhận crypto mà không có sự xác nhận rõ ràng của bạn.
3. Chờ người mua chuyển tiền fiat trực tiếp vào tài khoản ngân hàng của bạn.
4. Khi bạn thấy số tiền — đã được thanh toán hoàn toàn, không chỉ đang chờ — hãy xác nhận đã nhận trên nền tảng. Tài khoản ký quỹ sẽ phát hành crypto cho người mua.
KYC là bắt buộc trên hầu hết các nền tảng P2P, giống như trên các sàn giao dịch. Sự khác biệt chính: vì tiền fiat đến từ tài khoản ngân hàng của một cá nhân khác thay vì từ một công ty crypto, nó đến như một giao dịch cá nhân thông thường.
Ai là người phù hợp nhất. P2P đặc biệt hữu ích ở những khu vực mà các sàn giao dịch không hỗ trợ rút tiền fiat trực tiếp — một số khu vực ở châu Phi, Đông Nam Á, Mỹ Latinh. Nó cũng là một lựa chọn thực tế khi bạn muốn bán crypto và rút tiền về ngân hàng bằng một loại tiền tệ địa phương mà các nền tảng lớn không phục vụ, vì thanh toán xuất hiện như một chuyển khoản ngân hàng thông thường và tránh được sự khó khăn mà một số ngân hàng tạo ra với các khoản thanh toán từ sàn giao dịch.
Phí. Hầu hết các nền tảng P2P không tính phí cho người bán (người đăng quảng cáo). Chi phí thực sự ẩn chứa trong chênh lệch giá: người mua thường đưa ra giá thấp hơn 1–3% so với tỷ giá giao ngay. Mức giảm giá đó là phí hiệu quả của bạn. Nếu crypto của bạn đã có trên nền tảng, sẽ không có phí mạng blockchain.
Ưu điểm. Tính linh hoạt không thể so sánh. Bạn chọn người mua, giá cả và phương thức thanh toán. Các loại tiền tệ địa phương mà các sàn giao dịch không hỗ trợ cho việc rút tiền trực tiếp — naira Nigeria, đồng Việt Nam, shilling Kenya — có sẵn dễ dàng thông qua P2P. Tiền sẽ đến như một chuyển khoản ngân hàng thông thường, có nghĩa là ít vấn đề hơn với các phòng tuân thủ ngân hàng.
Nhược điểm. Gian lận là rủi ro chính trong các giao dịch P2P. Một số kẻ lừa đảo gửi xác nhận thanh toán giả mạo hoặc khởi động hoàn tiền sau khi crypto được phát hành. Không bao giờ phát hành crypto từ tài khoản ký quỹ cho đến khi số tiền đã được thanh toán hoàn toàn trong tài khoản ngân hàng của bạn — không phải "đang chờ," mà là đã xác nhận và có sẵn.
Ngoài ra, tính thanh khoản có giới hạn. Bán số lượng lớn có thể yêu cầu nhiều giao dịch với các người mua khác nhau, điều này mất thời gian và tăng nguy cơ gian lận. Và vì mỗi giao dịch liên quan đến một bên đối tác con người, quy trình này vốn dĩ chậm hơn so với một đơn hàng trên sàn giao dịch.
Cách so sánh ba phương pháp
Sàn giao dịch tập trung
Peer-to-Peer (P2P)
Ví điện tử / Off-Ramp
Phí tổng cộng điển hình
0.3%–1.5% (giao dịch + rút tiền + chênh lệch)
1–3% (ẩn trong chênh lệch giá)
Từ 0.25% (chuyển đổi + rút tiền)
Tốc độ đến tài khoản ngân hàng
1–5 ngày làm việc tùy thuộc vào đường chuyển
Phút đến giờ (tùy thuộc vào người mua)
1–5 ngày làm việc tùy thuộc vào đường chuyển
Tiền tệ được hỗ trợ
Chủ yếu là USD, EUR, GBP
Rộng — tiền tệ địa phương thông qua người mua
28+ tiền tệ fiat (Volet.com)
Cần KYC
Có
Có
Có
Số tiền rút tối thiểu
Thay đổi ($10–$500+)
Được xác định bởi bên đối tác
Thay đổi theo tiền tệ và đường chuyển
Tốt nhất cho
Nhà giao dịch, số lượng lớn, cặp thanh khoản
Khu vực không hỗ trợ fiat trực tiếp, người dùng bị hạn chế ngân hàng
Rút tiền thường xuyên, tiền tệ địa phương, không phải nhà giao dịch
Rủi ro chính
Ngân hàng từ chối, thời gian giữ, phí nhiều lớp
Lừa đảo, tranh chấp chậm, thanh khoản hạn chế
Lựa chọn token hẹp hơn, tỷ lệ do nền tảng xác định
Câu hỏi thường gặp
Ngân hàng không chấp nhận tiền điện tử. Bạn phải chuyển đổi tiền điện tử sang tiền tệ fiat và chuyển tiền qua một hệ thống ngân hàng — SEPA, SWIFT hoặc chuyển khoản nội địa. Mỗi phương pháp trong hướng dẫn chuyển tiền điện tử sang tài khoản ngân hàng này đều xử lý việc chuyển đổi đó cho bạn. Sự khác biệt là số bước và phí liên quan.
Một sàn giao dịch thường có phí thấp hơn một chút — chi phí giao dịch từ 0.1%–0.5% cộng với một khoản phí rút tiền nhỏ. Một nền tảng off-ramp như Volet.com có phí cao hơn một chút, nhưng quy trình đơn giản hơn và tổng chi phí được dự đoán trước. Trong thực tế, tuy nhiên, sự lựa chọn phụ thuộc ít hơn vào giá cả và nhiều hơn vào nơi tiền điện tử của bạn đã nằm và những tùy chọn rút tiền nào có sẵn cho bạn.
Nếu bạn giao dịch trên một sàn giao dịch thường xuyên, tiền của bạn đã ở đó — không cần bước gửi tiền, không cần nền tảng bổ sung để học. Rút tiền về ngân hàng chỉ là một cú nhấp chuột nữa, giả sử sàn giao dịch của bạn hỗ trợ điều đó ở quốc gia của bạn.
Nếu tiền điện tử của bạn nằm trong ví cá nhân và bạn không sử dụng sàn giao dịch, một nền tảng off-ramp là con đường ngắn hơn. Không có giao diện giao dịch để điều hướng, và sự lựa chọn các phương thức chuyển khoản ngân hàng nội địa thường rộng hơn — đặc biệt là cho các thị trường mới nổi ở Châu Phi, Đông Nam Á và Mỹ Latinh.
Nếu không có tùy chọn nào cung cấp phương thức rút tiền phù hợp với bạn, P2P là phương án dự phòng — thông qua một thị trường P2P trên một sàn giao dịch lớn hoặc thông qua một dịch vụ sàn giao dịch chuyên dụng. Nó yêu cầu nhiều thao tác hơn, nhưng nó hoạt động ở những nơi mà các phương pháp khác không làm được.
Phí chuyển tiền điện tử sang tài khoản ngân hàng có nhiều lớp: phí mạng blockchain (dưới 0.01 đô la trên các mạng rẻ, 2–4 đô la trên Tron), phí giao dịch hoặc chuyển đổi của nền tảng (0.1%–1.5%), và phí rút tiền fiat (0–50 đô la tùy thuộc vào loại tiền tệ và hệ thống). Trên một nền tảng off-ramp như Volet.com, phí chuyển đổi bắt đầu từ 0.25% và cấu trúc đơn giản hơn. Luôn tính toán tổng chi phí trên tất cả các lớp trước khi bạn xác nhận.
Không có sàn giao dịch nào tốt nhất để chuyển tiền điện tử sang ngân hàng — điều này phụ thuộc vào quốc gia, loại tiền tệ và hệ thống thanh toán của bạn. Đối với việc rút tiền SEPA ở Châu Âu, Kraken và Binance thường được sử dụng. Nếu bạn cần tiền tệ địa phương ở các thị trường mới nổi, một nền tảng off-ramp như Volet.com có thể bao gồm các loại tiền tệ mà các sàn giao dịch lớn không có. So sánh tổng phí, các loại tiền tệ được hỗ trợ và thời gian xử lý cho tình huống cụ thể của bạn.
Tổng thời gian có hai phần. Đầu tiên, nền tảng xử lý tiền gửi và chuyển đổi tiền điện tử của bạn — thường là từ vài phút đến một giờ. Thứ hai, việc chuyển khoản ngân hàng phụ thuộc vào hệ thống: SEPA Instant đến trong vài phút, SEPA tiêu chuẩn trong một đến hai ngày làm việc, SWIFT trong ba đến năm ngày. Một quy trình chuyển tiền điện tử sang ngân hàng từng bước trên một nền tảng được chọn tốt, với KYC đã hoàn tất, có thể đưa tiền vào ngân hàng của bạn trong vòng 24 giờ trên một hệ thống nhanh như SEPA.
Có. Một số ngân hàng chặn hoặc trì hoãn các giao dịch chuyển tiền đến từ các sàn giao dịch tiền điện tử đã biết. Nếu điều này xảy ra, hãy thử một ngân hàng khác chấp nhận các giao dịch liên quan đến tiền điện tử, sử dụng một thị trường P2P nơi thanh toán đến như một giao dịch người với người thông thường, hoặc sử dụng một nền tảng ví kỹ thuật số như một bước trung gian. Kiểm tra chính sách của ngân hàng bạn trước khi bạn bắt đầu rút tiền.