บัตรเดบิตคริปโต vs บัตรเติมเงิน ความแตกต่างที่แท้จริงคืออะไรและทำไมมันถึงสำคัญสำหรับค่าธรรมเนียมของคุณ
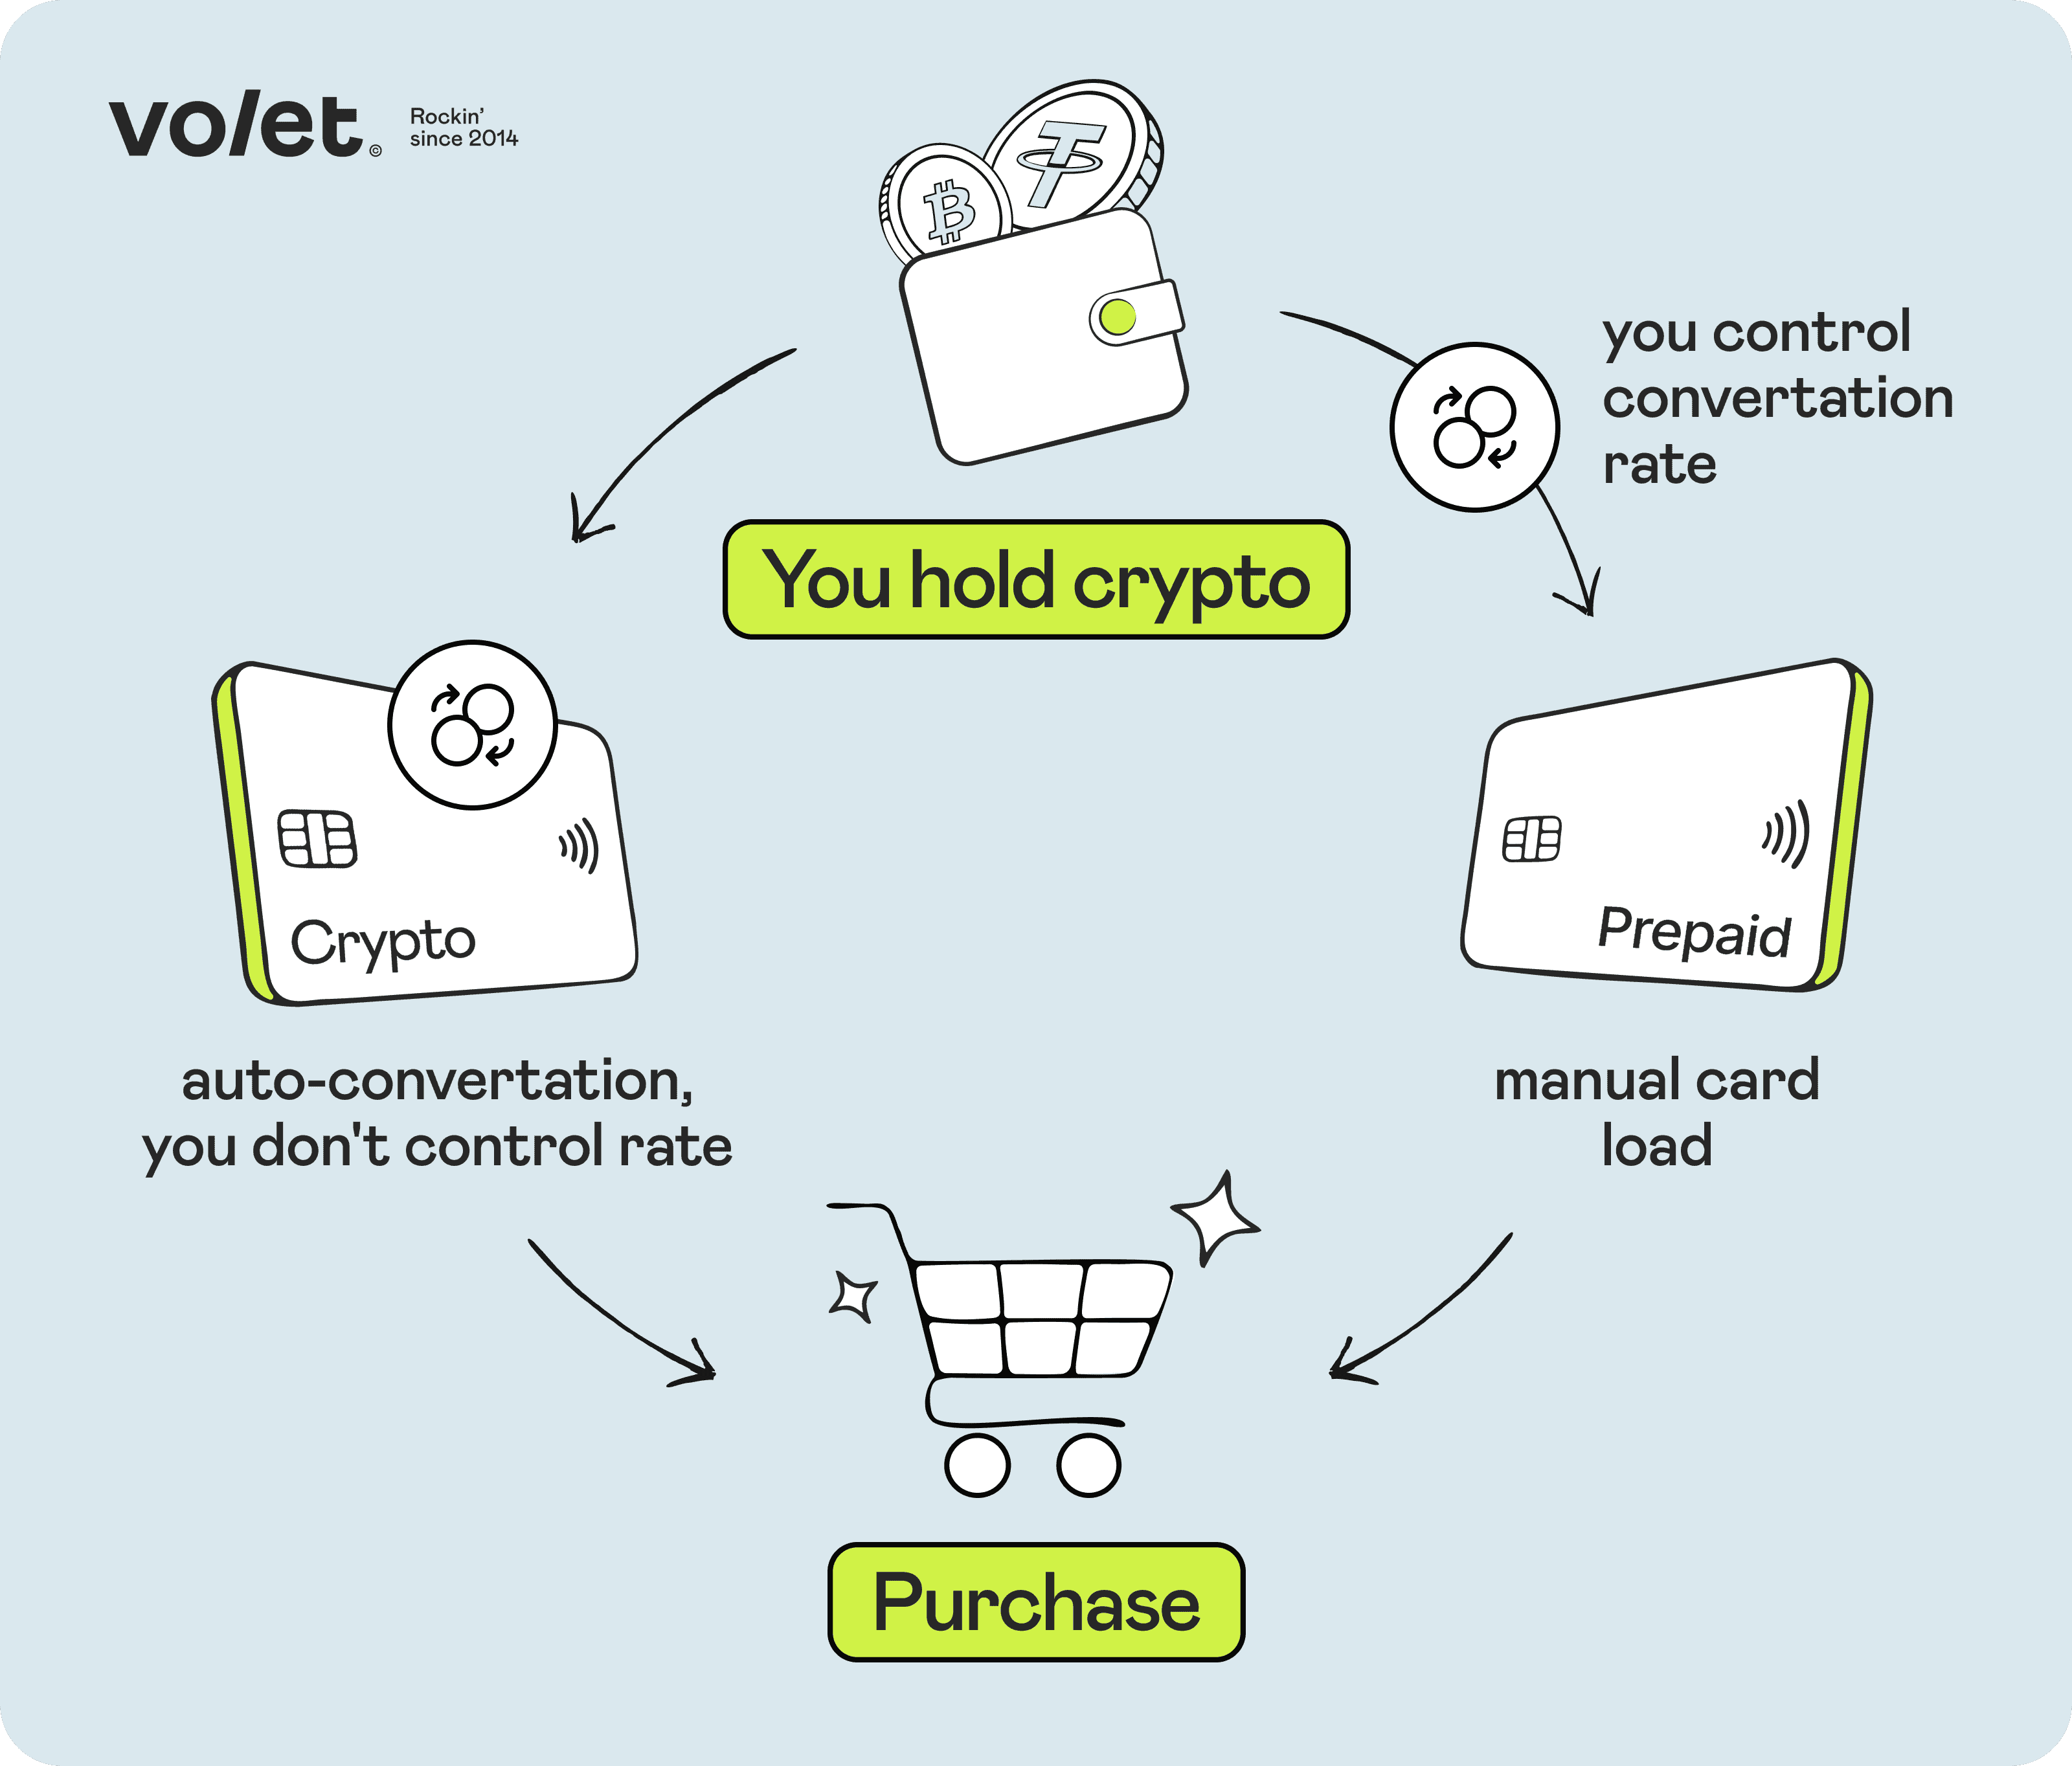
บัตรเดบิตจริง (การขายอัตโนมัติ) บัตรเติมเงิน ยอดคงเหลือที่ถืออยู่ใน คริปโต, โดยปกติคือ stablecoins เงิน fiat (ที่คุณโหลด) การแปลงคริปโต เกิดขึ้นโดยอัตโนมัติที่จุดขาย ทำเสร็จแล้ว (คุณแปลงด้วยตนเอง) อัตราแลกเปลี่ยน อัตราของผู้ให้บริการที่จุดชำระเงิน ซึ่งอาจรวมถึงการเพิ่มราคา อัตรา Visa หรือ Mastercard สำหรับการซื้อที่ไม่ใช่ USD บวกกับการกระจาย FX ของบัตรใดๆ ต้นทุนที่มีประสิทธิภาพทั่วไป การกระจายที่จุดชำระเงิน มักจะถูกตลาดว่าเป็นฟรี ค่าธรรมเนียมการโหลด แสดงให้เห็นล่วงหน้า เหตุการณ์ที่ต้องเสียภาษี โดยปกติทุกการซื้อ (ขึ้นอยู่กับประเทศ) ครั้งต่อการเติมเงิน ไม่ใช่ครั้งต่อการซื้อ
บัตรเดบิตคริปโตที่แท้จริง — ยอดคงเหลืออยู่ในคริปโต นี่คือสิ่งที่คนส่วนใหญ่จินตนาการเมื่อพวกเขาได้ยินคำว่า "บัตรเดบิตคริปโต" ยอดคงเหลือของคุณอยู่ในสกุลเงินดิจิทัลที่แท้จริง — ส่วนใหญ่เป็นสเตเบิลคอยน์เช่น USDT หรือ USDC บางครั้งเป็น BTC, ETH หรือสินทรัพย์อื่น ๆ — และจะถูกแปลงเป็นเงิน fiat ในขณะที่ทำการซื้อเท่านั้น บัตรนี้เชื่อมโยงโดยตรงกับกระเป๋าเงินคริปโตหรือบัญชีแลกเปลี่ยนของคุณ
เมื่อคุณแตะบัตรที่เครื่องชำระเงิน ผู้ให้บริการจะขายจำนวนคริปโตที่จำเป็นทันทีและส่งเงิน fiat ไปยังผู้ค้า จากมุมมองของผู้ค้า การทำธุรกรรมดูเหมือนจะเหมือนกับการชำระเงินด้วย Mastercard หรือ Visa มาตรฐานใด ๆ จากมุมมองของคุณ ยอดคงเหลือคริปโตของคุณจะลดลงในเวลาจริง
นี่บางครั้งเรียกว่าโมเดล "การขายอัตโนมัติ": บัตรจะขาย (ขายออก) คริปโตของคุณโดยอัตโนมัติสำหรับการชำระเงินแต่ละครั้ง Coinbase Card เป็นตัวอย่างที่รู้จักกันดี: คุณเก็บสินทรัพย์ต่าง ๆ ไว้ในบัญชี Coinbase ของคุณ และบัตรใช้จ่ายจากสินทรัพย์เหล่านั้นโดยตรง โดยแปลงที่จุดขาย
ข้อดีหลัก: ความสะดวกสบาย คุณไม่จำเป็นต้องเติมเงินอะไร เพราะบัตรใช้จ่ายตรงจากยอดคงเหลือคริปโตของคุณ หากยอดคงเหลือนั้นอยู่ในคริปโตที่มีความผันผวนเช่น BTC หรือ ETH คุณยังคงมีความเสี่ยงต่อการเคลื่อนไหวของราคาไปจนถึงขณะชำระเงิน
ข้อเสียหลัก: การแปลงเกิดขึ้นในขณะที่คุณควบคุมได้น้อยที่สุด — ที่จุดชำระเงิน เมื่อคุณไม่สามารถเปรียบเทียบราคาเพื่อหาค่าที่ดีกว่าได้ สเปรดที่ใช้ในขณะนั้นถูกกำหนดโดยผู้ให้บริการโดยสมบูรณ์
นอกจากนี้ ในหลายประเทศ รวมถึงสหรัฐอเมริกาและสหราชอาณาจักร การทำธุรกรรมการขายอัตโนมัติแต่ละครั้งถือเป็นเหตุการณ์ที่ต้องเสียภาษี: การซื้อแต่ละครั้งนับเป็นการจำหน่าย (ในแง่ภาษี การขาย) ของสินทรัพย์คริปโต สำหรับสเตเบิลคอยน์ กำไรจากการขายแต่ละครั้งมักจะใกล้เคียงกับศูนย์ แต่การขายอาจยังต้องบันทึก หากบัตรใช้จ่าย BTC หรือ ETH ที่มีมูลค่าเพิ่มขึ้น คุณอาจต้องเสียภาษีจากกำไร แม้ว่าเมื่อคุณจ่ายสำหรับกาแฟราคา 4 ดอลลาร์ก็ตาม
เพื่อทำให้สิ่งนี้ชัดเจน นี่คือตัวอย่างสมมุติ: คุณจ่ายด้วยบัตรเดบิตที่เติมเงินด้วย USDT 15 ครั้งต่อเดือน การชำระเงินแต่ละครั้งเป็นการขายคริปโตแยกกัน ดังนั้นคุณจะมีรายการที่ต้องติดตาม 180 รายการเมื่อสิ้นปี แม้ว่าทุกครั้งจะแสดงกำไรเกือบเป็นศูนย์
กฎภาษีจะแตกต่างกันไปในแต่ละประเทศ ดังนั้นให้ถือว่านี่เป็นการอธิบาย ไม่ใช่คำแนะนำด้านภาษี และตรวจสอบว่าการใช้จ่ายคริปโตถูกเก็บภาษีอย่างไรในที่ที่คุณอาศัยอยู่.
การทำธุรกรรมที่ถูกปฏิเสธด้วยบัตรเดบิตจริงอาจเกิดขึ้นบ่อยกว่าบัตรเติมเงิน เนื่องจากการแปลงสกุลเงินเกิดขึ้นที่จุดชำระเงิน: ปัญหาสภาพคล่อง การตรวจสอบความสอดคล้อง หรือข้อจำกัดของผู้ให้บริการในขณะนั้นสามารถหยุดการชำระเงินแม้ว่าคุณจะมีคริปโตเพียงพอ หากบัตรของคุณใช้จ่ายคริปโตที่มีความผันผวน จะมีความเสี่ยงอีกหนึ่งอย่าง สมมติว่าคุณเพิ่ม BTC มูลค่า 1,000 ดอลลาร์และราคาลดลง 10% ก่อนที่คุณจะชำระเงิน จะเหลือเพียง 900 ดอลลาร์ และการซื้อ 950 ดอลลาร์จะถูกปฏิเสธ.
บัตรเติมเงินคริปโต — ยอดคงเหลือถูกแปลงเป็นเงิน fiat ก่อนการใช้จ่าย ด้วยบัตรเติมเงิน คุณจะต้องแปลงคริปโตของคุณเป็นเงิน fiat (ปกติคือ USD หรือ EUR) ด้วยตัวเองในแอปหรือเว็บไซต์ของผู้ให้บริการ ก่อนที่คุณจะสามารถใช้บัตรได้ เมื่อเติมเงินแล้ว บัตรจะถือยอดคงเหลือเป็นเงิน fiat เมื่อคุณชำระเงินด้วยบัตรนี้ คุณกำลังใช้จ่ายเป็นดอลลาร์หรือยูโร ไม่ใช่สกุลเงินดิจิทัล
Crypto.com Prepaid Visa Card เป็นตัวอย่างที่รู้จักกันดี: คุณเติมเงินล่วงหน้า และสกุลเงินดิจิทัลที่ใช้ในการเติมเงินจะถูกแปลงเป็นสกุลเงิน fiat ของบัตรก่อนการใช้จ่าย Volet.com Digital Card ใช้หลักการเติมเงินเดียวกัน แต่เป็นบัตรเติมเงินปกติที่ถือ USD: USDT ของคุณจะถูกแปลงเป็น USD เมื่อคุณเติมเงินเข้าบัตร ดังนั้นคุณจึงใช้จ่ายเป็นดอลลาร์เสมอ
ข้อดีหลัก: ความคาดเดาได้ คุณจะเห็นค่าใช้จ่ายทั้งหมดก่อนที่คุณจะใช้จ่าย เพราะการแปลงและค่าธรรมเนียมการเติมเงินจะแสดงให้เห็นล่วงหน้า และยอดคงเหลือในบัตรของคุณจะถูกกำหนดเป็นดอลลาร์ คุณเติมเงินตามที่คุณวางแผนจะใช้จ่าย และไม่มีการขายที่จุดชำระเงิน
สิ่งนี้หมายความว่าอย่างไรในทางปฏิบัติ: สมมติว่าคุณถือ USDT และต้องการให้มีเงิน $500 บน Volet.com Digital Card การแปลง USDT เป็น USD จะมีค่าใช้จ่ายคงที่ $1 ต่อการทำธุรกรรม ไม่ว่าจะเป็นจำนวนเท่าใด โดยไม่มีการเพิ่มราคาในอัตราแลกเปลี่ยน และคุณจะเห็นจำนวน USD ที่แน่นอนก่อนที่คุณจะยืนยัน
ค่าธรรมเนียมการเติมเงิน 2% + $1 จะถูกเรียกเก็บเพิ่มเติมจากจำนวนเงินที่คุณเติม เพื่อใส่ $500 บนบัตร คุณต้องมี $511 ใน USD ($500 + $10 + $1) ซึ่งใช้ USDT ประมาณ 512 รวมค่าธรรมเนียมการแปลง $1
ในบัญชี Volet.com ของคุณ คุณสามารถทำสิ่งนี้ได้ในสองวิธี:
ฝาก USDT ไปยังกระเป๋า USDT ของคุณและเติมเงินบัตรโดยตรงจากที่นั่น: การแปลงเป็น USD จะเกิดขึ้นโดยอัตโนมัติ ฝาก USDT ตรงไปยังกระเป๋า USD ของคุณและเติมเงินบัตรจากที่นั่น ไม่ว่าจะเป็นวิธีใด การแปลงจะมีค่าใช้จ่าย $1 และเงินจะปรากฏบนบัตรทันที อ่านเพิ่มเติม: ความแตกต่างระหว่าง USDT และ USDC คืออะไร? การเปรียบเทียบที่ชัดเจน
ข้อเสียหลัก: กระบวนการนี้ต้องการขั้นตอนด้วยตนเอง คุณต้องเติมเงินบัตรก่อนที่คุณจะใช้จ่าย โดยแปลงคริปโตเป็น fiat ในระหว่างทาง หากคุณปล่อยให้ยอดคงเหลือต่ำระหว่างการเดินทาง คุณจะต้องเติมเงิน สำหรับคนที่ต้องการใช้จ่ายคริปโตโดยไม่ต้องคิดมาก ความยุ่งยากนี้เป็นเรื่องจริง
ใช้จ่ายเงินเฟียตและคริปโตได้ง่าย ทุกที่
ด้วยบัตรเสมือนและบัตรพลาสติก Volet.com ที่ใช้ได้ทั่วโลกจริง
ชั้นค่าธรรมเนียมที่มองข้ามได้ง่าย เป็นเรื่องปกติที่จะเห็นผู้ให้บริการบัตรคริปโตโฆษณาว่า "ค่าธรรมเนียม 0% สำหรับการทำธุรกรรม" หรือ "ไม่มีค่าธรรมเนียมการแปลง" คำกล่าวนี้อาจเป็นจริงในทางเทคนิคและยังทำให้เข้าใจผิดได้หากคุณมองแค่หัวข้อ
ผู้ให้บริการจำเป็นต้องสร้างรายได้จากที่ไหนสักแห่ง สำหรับบัตรที่มี "ค่าธรรมเนียม 0%" รายได้มักมาจากส่วนต่าง — ความแตกต่างระหว่างอัตราตลาดจริงและอัตราที่คุณได้รับเมื่อแปลงคริปโตเป็นเงินฟีต บางผู้ให้บริการเปิดเผยส่วนต่างนี้ในข้อกำหนดของพวกเขา ดังนั้นให้ตรวจสอบดู หนึ่งรูปแบบที่ควรระวังคือ: การเติมเงินฟรี แต่การแปลงที่จุดชำระเงินอาจรวมถึงการเพิ่มขึ้นของค่าธรรมเนียมสักสองสามเปอร์เซ็นต์
ส่วนต่างเป็นหนึ่งในต้นทุนที่ซ่อนอยู่ที่พบบ่อยที่สุดในตลาดบัตรคริปโต การสร้างมันเข้าไปในอัตราไม่ใช่ปัญหาในตัวมันเอง; ปัญหาคือเมื่อคุณไม่สามารถเห็นจำนวนเงินสุดท้ายก่อนที่คุณจะยืนยัน
อ่านเพิ่มเติม: ต้นทุนที่ซ่อนอยู่ของการรับชำระเงินด้วยคริปโตสำหรับธุรกิจออนไลน์
นี่คือวิธีการทำงานในสถานการณ์จำลองเมื่อคุณถือ USDT และใช้จ่าย $500 ต่อเดือนใน USD ผ่านการซื้อ 15 ครั้ง
บัตรเติมเงิน (Volet.com Digital Card เป็นตัวอย่าง): คุณเติมเงินบัตรจาก USDT เดือนละครั้งและโหลด $500 ค่าธรรมเนียมการแปลงคือ $1 ค่าธรรมเนียมการโหลดคือ $11 ($10 + $1, คิดเพิ่ม) ค่าธรรมเนียมรายเดือนคือ $2 และบัตรมีค่าใช้จ่าย $5 ในการออก นั่นคือ $18 ในเดือนแรกและ $13 ต่อเดือนหลังจากนั้น ทั้งหมดแสดงก่อนที่คุณจะยืนยัน เหตุการณ์ที่ต้องเสียภาษี: 12 ครั้งต่อปี หนึ่งครั้งต่อการเติมเงิน
บัตรเดบิตจริง: บัตรแปลง USDT ที่อัตราจุดชำระเงินของผู้ให้บริการในแต่ละการซื้อ 15 ครั้ง ดังนั้นต้นทุนของคุณคือส่วนต่างของผู้ให้บริการบวกค่าธรรมเนียมบัตรใดๆ สมมติว่าอัตราส่วนต่าง 1% บน $500 นั่นคือ $5 ต่อเดือน; ที่ 2.5% คือ $12.50 เหตุการณ์ที่ต้องเสียภาษี: 180 ครั้งต่อปี หนึ่งครั้งต่อการซื้อ ด้วย stablecoins กำไรจากการขายแต่ละครั้งใกล้เคียงกับศูนย์ แต่ในหลายประเทศการขายแต่ละครั้งยังต้องถูกบันทึก
เพื่อเปรียบเทียบทั้งสองอย่างซื่อสัตย์ ให้ถามผู้ให้บริการบัตรเดบิตเกี่ยวกับอัตราการแปลงที่มีผลจริง ไม่ใช่แค่ตารางค่าธรรมเนียม ในที่สุดต้นทุนรวมของทั้งสองโมเดลมักจะเปรียบเทียบได้; สิ่งที่แตกต่างคือคุณเห็นมันก่อนที่คุณจะจ่าย ค่าธรรมเนียมรายเดือนขึ้นอยู่กับบัตร ไม่ใช่โมเดล
รายละเอียดเพิ่มเติม: ค่าธรรมเนียมบัญชีส่วนบุคคลของ Volet.com
Volet.com Digital Card: บัตรเติมเงินที่มีต้นทุนโปร่งใส Digital เป็นบัตร Visa เสมือนใน USD ออกในชื่อของคุณ มีระยะเวลาการใช้งานสามปี มีความปลอดภัย 3-D Secure ที่ไม่มีการเสียดสี และรองรับ Apple Pay และ Google Pay
มีให้บริการสำหรับผู้ใช้ที่มีสิทธิ์ในกว่า 70 ประเทศ — ดูรายการทั้งหมด . แสดงว่าบัตรสามารถออกได้ที่ไหน ไม่ใช่ที่คุณสามารถชำระเงินด้วย หากประเทศของคุณไม่อยู่ในรายการ Digital ยังไม่สามารถใช้ได้กับคุณ: ตรวจสอบโปรแกรมบัตรอื่นๆ ของ Volet.com , ซึ่งมีรายการประเทศของตนเอง
สำหรับ Digital ต้องมีการตรวจสอบตัวตนและที่อยู่ที่อยู่อาศัยอย่างเต็มรูปแบบ การตรวจสอบมักใช้เวลาไม่กี่นาที และบัตรเสมือนจะออกภายในไม่กี่นาทีหลังจากได้รับการอนุมัติ
อ่านเพิ่มเติม: Volet.com ทำงานอย่างไร: การตรวจสอบ เงินฝาก ค่าธรรมเนียม และอื่นๆ
Digital ไม่รองรับการถอนเงินสดจากตู้ ATM แต่คุณสามารถชำระเงินแบบไม่ต้องสัมผัสในร้านค้าด้วย Apple Pay หรือ Google Pay หากคุณต้องการเงินสด บัตรพลาสติกยุโรป (EU, สวิตเซอร์แลนด์, นอร์เวย์, ตุรกี และอิสราเอล) และบัตรพลาสติก APAC (10 ประเทศในเอเชียแปซิฟิก) รองรับการถอนเงินจากตู้ ATM
อ่านเพิ่มเติม: วิธีการโอนคริปโตไปยังบัญชีธนาคาร: คู่มือทีละขั้นตอนที่ง่าย
โครงสร้างค่าใช้จ่ายของบัตรดิจิทัล:
ค่าธรรมเนียมการออกบัตร (ครั้งเดียว) — $5 ค่าบำรุงรักษารายเดือน — $2 การแปลง USDT เป็น USD — $1 ต่อการทำรายการ ไม่มีการเพิ่มราคาในอัตรา โหลดจากบัญชี Volet.com — 2% + $1 (คิดเพิ่มจากจำนวนที่โหลด) การทำรายการซื้อ — $0 การแลกเปลี่ยนสกุลเงินสำหรับการทำรายการที่ไม่ใช่ USD — สเปรด FX ตามอัตราค่าธรรมเนียมของบัตร ซึ่งใช้กับอัตราแลกเปลี่ยนของ Visa (0.1–1.9%) หากการใช้จ่ายส่วนใหญ่ของคุณเป็นสกุลเงินท้องถิ่น เช่น BRL หรือ MXN สเปรด FX จะใช้กับการซื้อเกือบทุกครั้ง ไม่ใช่แค่การชำระเงินในต่างประเทศเป็นครั้งคราว การซื้อในสกุลเงินอื่นมักจะชำระเงินภายใน 2–3 วัน และจำนวนเงินสุดท้ายอาจแตกต่างจากการอนุมัติล่วงหน้าที่คุณเห็นที่จุดชำระเงินเล็กน้อย
ค่าธรรมเนียมการบำรุงรักษา $2 ของ Digital Card จะถูกเรียกเก็บที่สิ้นสุดของแต่ละเดือนจากบัตรหรือกระเป๋าเงิน Volet.com ใด ๆ ที่มีเงินเพียงพอ หากไม่มีเงินเพียงพอ Volet.com จะส่งการเตือนความจำและพยายามเรียกเก็บค่าธรรมเนียมเป็นเวลา 30 วัน หากยังคงไม่ได้ชำระ จะมีการจำกัดการโหลดบัตรเพิ่มเติม; การเปิดใช้งานใหม่มีค่าใช้จ่าย $5.
หากคุณไม่ต้องการเงินในบัตรอีกต่อไป คุณสามารถนำมันกลับไปยังกระเป๋าเงิน Volet.com ของคุณได้ในราคา $1.
ขีดจำกัดการโหลดและการใช้จ่ายของบัตรดิจิทัล:
การโหลดขั้นต่ำต่อธุรกรรม — $10 การโหลดสูงสุดต่อธุรกรรม — $10,000 การโหลดสูงสุดต่อวัน — $30,000 การโหลดสูงสุดต่อเดือน — $50,000 การซื้อครั้งเดียว, การซื้อในแต่ละวันและแต่ละเดือน — สูงสุด 30,000 EUR ต่อครั้ง บัตรดิจิทัลสามารถเติมเงินได้เฉพาะจากบัญชี Volet.com ของคุณ การเติมเงินจากแหล่งอื่นจะมีค่าธรรมเนียม 5% และทำให้บัตรถูกบล็อก ดังนั้นอย่าส่งเงินไปยังบัตรโดยตรงจากกระเป๋าเงินหรือบัญชีภายนอก
Coinbase, Crypto.com, Visa, Mastercard, Apple Pay, และ Google Pay เป็นเครื่องหมายการค้าของเจ้าของที่เกี่ยวข้อง Volet.com ไม่มีความสัมพันธ์กับ Coinbase หรือ Crypto.com
ใช้จ่ายเงินเฟียตและคริปโตได้ง่าย ทุกที่
ด้วยบัตรเสมือนและบัตรพลาสติก Volet.com ที่ใช้ได้ทั่วโลกจริง
คำถามที่พบบ่อย ถ้าบัตรของฉันเชื่อมโยงกับกระเป๋าเงินคริปโต ทุกการซื้อจะนับเป็นการขายคริปโตหรือไม่? สำหรับบัตรเดบิตจริงที่มีการขายอัตโนมัติ ใช่ ในหลายประเทศ รวมถึงสหรัฐอเมริกาและสหราชอาณาจักร การซื้อแต่ละครั้งจะกระตุ้นให้เกิดเหตุการณ์การจำหน่ายที่ต้องเสียภาษี เพราะบัตรจะขายคริปโตของคุณในขณะชำระเงิน
สำหรับบัตรเติมเงิน เหตุการณ์ที่ต้องเสียภาษีจะเกิดขึ้นเมื่อคุณแปลงคริปโตเป็นเงินฟีตเพื่อเติมบัตร: หนึ่งครั้งต่อการเติม ไม่ใช่ครั้งต่อการซื้อ หากคุณทำการซื้อบ่อย ความแตกต่างในความซับซ้อนด้านภาษีระหว่างสองโมเดลนี้มีความสำคัญ
ฉันสามารถโต้แย้งการทำธุรกรรมหรือขอเงินคืนได้ไหมถ้ามีปัญหาเกิดขึ้น? ด้วยบัตรเติมเงิน คุณสามารถขอให้มีการโต้แย้งการทำธุรกรรมผ่านผู้ให้บริการบัตรของคุณ โดยขึ้นอยู่กับโปรแกรมบัตรและกฎของเครือข่ายที่เกี่ยวข้อง; การขอเงินคืนไม่รับประกัน สำหรับบัตรดิจิทัล Volet.com ค่าธรรมเนียมการขอเงินคืนที่เผยแพร่คือ 25 ดอลลาร์ต่อการทำธุรกรรม ในขณะที่การคืนเงินและการย้อนกลับฟรี
สำหรับบัตรเดบิตจริง เครือข่ายบัตรจะเหมือนกัน แต่ชั้นการขายอัตโนมัติทำให้ซับซ้อนขึ้น ผู้ให้บริการบางรายจัดการข้อพิพาทอย่างสม่ำเสมอ; บางรายไม่ชัดเจนเกี่ยวกับกระบวนการของตน ตรวจสอบเงื่อนไขเฉพาะก่อนที่จะพึ่งพาการป้องกันการขอเงินคืน
บัตรคริปโตของฉันถูกปฏิเสธที่จุดชำระเงิน สาเหตุที่มักเกิดขึ้นคืออะไร? ด้วยบัตรเติมเงิน การปฏิเสธอาจเกิดจากยอดเงินฟีตไม่เพียงพอ หมวดหมู่ผู้ค้า จำกัด หรือข้อจำกัดทางภูมิศาสตร์ ตัวอย่างเช่น บัตรเติมเงินเช่น Volet.com Digital Card ไม่สามารถใช้สำหรับการพนัน การเดิมพัน และหมวดหมู่ผู้ค้าที่ถูกจำกัดอื่นๆ
สำหรับบัตรเดบิตจริง การแปลงแบบเรียลไทม์อาจล้มเหลว: การเคลื่อนไหวของราคา ปัญหาสภาพคล่อง หรือการตรวจสอบความสอดคล้องในขณะทำการซื้ออาจทำให้การชำระเงินถูกปฏิเสธแม้ว่าคุณจะมีคริปโตในกระเป๋าเงินของคุณ หากการปฏิเสธเกิดขึ้นบ่อย ตรวจสอบประเภทบัตรและข้อจำกัดของผู้ให้บริการ
มันสำคัญไหมว่าฉันจะใช้คริปโตไหนในการเติมบัตร? มันสามารถในสองวิธี ประการแรก ค่าธรรมเนียมเครือข่ายขึ้นอยู่กับสินทรัพย์และเครือข่ายและเปลี่ยนแปลงตามความแออัด ดังนั้นตรวจสอบค่าธรรมเนียมในกระเป๋าเงินของคุณก่อนส่ง
ประการที่สอง สินทรัพย์มีผลต่อความคาดเดาได้ของการเติมเงินของคุณ สเตเบิลคอยน์เช่น USDT หรือ USDC แปลงที่ประมาณ 1:1 ดังนั้นสิ่งที่คุณแปลงจะใกล้เคียงกับสิ่งที่คุณได้รับ ซึ่งทำให้การจัดทำงบประมาณเป็นเรื่องง่าย
สินทรัพย์ที่มีความผันผวนเช่น BTC หรือ ETH เพิ่มความเสี่ยงด้านเวลา: ราคาที่คุณเห็นเมื่อคุณตัดสินใจแปลงอาจแตกต่างจากสิ่งที่คุณได้รับเมื่อการทำธุรกรรมได้รับการยืนยัน
ฉันสามารถใช้บัตรสำหรับการสมัครสมาชิกออนไลน์และ Apple Pay หรือใช้ได้เฉพาะการซื้อในร้านเท่านั้น? บัตรดิจิทัล Volet.com ใช้ได้ทั้งสองอย่าง มันเป็นบัตรวีซ่าเสมือนสำหรับการซื้อออนไลน์และการสมัครสมาชิก และเมื่อคุณเพิ่มมันลงใน Apple Pay หรือ Google Pay คุณยังสามารถชำระเงินแบบไม่ต้องสัมผัสในร้านค้าและในการขนส่งได้ ข้อจำกัดของผู้ค้า ประเทศ และโปรแกรมบัตรยังคงมีผลบังคับใช้
บัตรเติมเงินจริงยังสามารถใช้ที่ตู้เอทีเอ็มได้ ข้อจำกัดหลักที่ต้องตรวจสอบสำหรับบัตรเฉพาะคือภูมิศาสตร์: โปรแกรมบางรายการจำกัดการใช้งานในบางประเทศหรือยกเว้นหมวดหมู่ผู้ค้าเฉพาะ
บัตรเติมเงินเหมาะกับฉันไหมถ้าฉันต้องการใช้มันเป็นครั้งคราว? อาจจะ แต่ตรวจสอบค่าธรรมเนียมที่ต่อเนื่องของบัตรก่อน ผู้ให้บริการหลายรายเรียกเก็บค่าธรรมเนียมรายเดือนหลังจากช่วงเวลาที่กำหนดโดยไม่มีการทำธุรกรรม — สิ่งนี้อาจทำให้ยอดเงินเล็กน้อยลดลงอย่างเงียบ ๆ หากคุณเติมบัตรสำหรับการเดินทางและจากนั้นไม่ใช้มันอีกเป็นเวลาหลายเดือน
Volet.com เรียกเก็บเงิน 2 ดอลลาร์ต่อเดือนสำหรับบัตรดิจิทัลไม่ว่าจะมีกิจกรรมหรือไม่ สำหรับการใช้งานเป็นครั้งคราว ให้คำนวณต้นทุนคงที่ก่อน: 5 ดอลลาร์สำหรับการออกบัตรบวก 2 ดอลลาร์ต่อเดือนรวมเป็น 29 ดอลลาร์ในปีแรก ก่อนค่าธรรมเนียมการเติม (2% + 1 ดอลลาร์ต่อการเติม) และค่าใช้จ่ายในการแลกเปลี่ยนเงินตราใด ๆ