Care este adevărata diferență și de ce contează pentru taxele tale
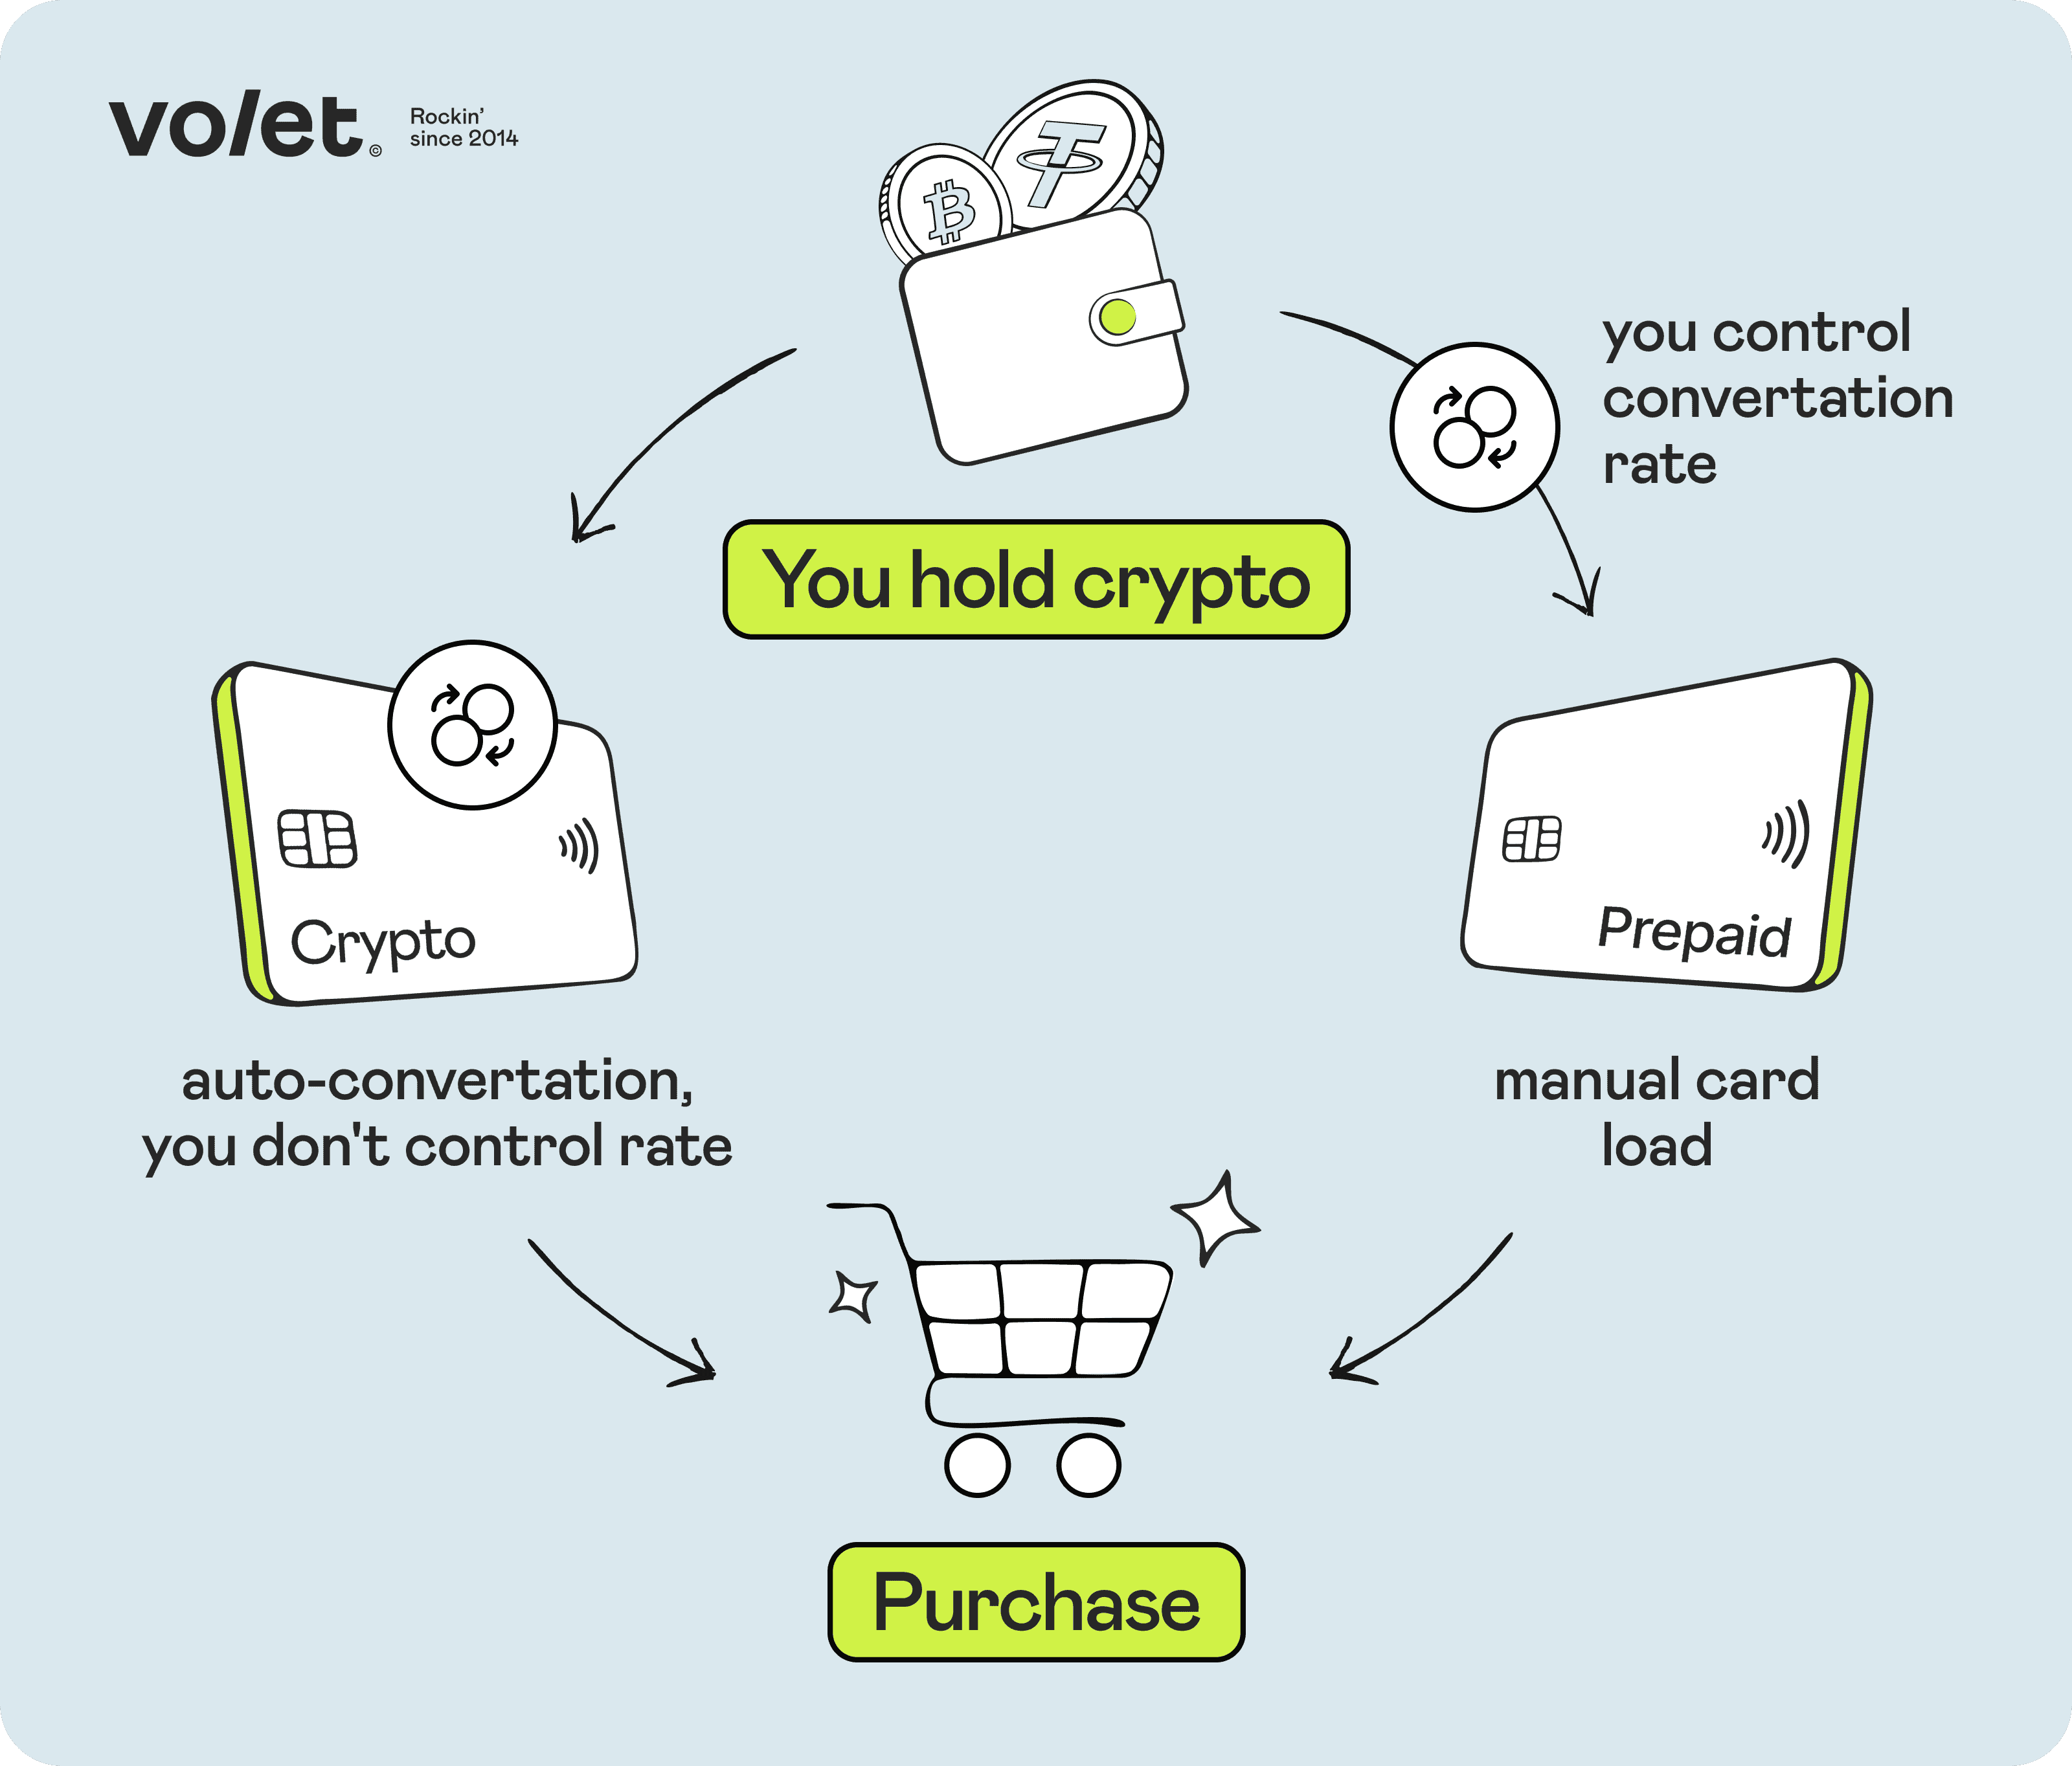
Debit adevărat (auto-lichidare)
Preplătit
Soldul deținut în
Crypto, de obicei stablecoins
Fiat (încărcat de tine)
Conversia crypto
Se întâmplă automat la punctul de vânzare
Deja făcut (ai convertit manual)
Curs de schimb
Rata furnizorului la checkout, care poate include un markup
Rata Visa sau Mastercard pentru achiziții non-USD, plus orice spread FX al cardului
Costul efectiv tipic
Spread la checkout, adesea comercializat ca fiind gratuit
Taxa de încărcare, afișată în avans
Eveniment impozabil
De obicei, fiecare achiziție (depinde de țară)
O dată pe încărcare, nu o dată pe achiziție
Întrebare {{i}} din 4
{{n}} achiziții pe lună
1 achiziție pe lună
O carte preplătită ți se potrivește mai bine
O adevărată carte de debit ți se potrivește mai bine
Este o alegere dificilă
Convertești în termenii tăi și menții cheltuielile pe card în fiat.
Cardul se convertește pentru tine la plată. Este convenabil, dar furnizorul alege rata.
Răspunsurile tale indică ambele direcții. Întrebarea decisivă: vrei să alegi tu rata de conversie?
Stablecoins se convertesc la aproximativ 1:1, așa că păstrarea lor până la plată îți oferă puțin avantaj.
Cu criptomonede volatile, un card de debit îți menține expunerea până plătești, dar o scădere a prețului poate reduce și soldul tău de cheltuieli.
Cu un amestec, poți converti stablecoins pentru cheltuieli pe card și păstra criptomonede volatile ca investiție.
Cu {{n}} achiziții pe lună, un card de debit generează aproximativ {{y}} evenimente impozabile pe an.
{{n}} achiziții pe lună înseamnă aproximativ {{y}} evenimente impozabile pe an cu un card de debit: gestionabil, dar merită urmărit.
Cu {{n}} achiziții pe lună sau mai puțin, înregistrările fiscale pe achiziție rămân gestionabile.
Cu 1 achiziție pe lună, înregistrările fiscale pe achiziție rămân gestionabile.
Plătești în principal în USD, așa că costurile de schimb valutar afectează puțin alegerea ta.
Plătești adesea în alte valute, așa că compară marjele FX, nu doar comisioanele de încărcare.
Ai prefera să nu te gândești la conversie, iar asta este exact ceea ce face un card de debit pentru tine.
Vrei să alegi când și la ce rată convertești, iar doar un card preplătit îți oferă asta.
Adaugă 1.000 USD în BTC și prețul scade cu 10%: rămân 900 USD, așa că o achiziție de 950 USD este refuzată.
Riscul de preț este mic cu stablecoins, dar conversia la plată poate eșua totuși.
Debit sau preplătit: care card ți se potrivește criptomonedelor tale?
Patru întrebări rapide. Vezi cum fiecare tip de card ar gestiona obiceiurile tale.
Întrebare 1 din 4
Ce deții în principal?
Câte achiziții pe card faci pe lună?
15 achiziții pe lună
1
60
În ce valută plătești de obicei?
Ce contează mai mult pentru tine?
O carte preplătită ți se potrivește mai bine
Convertești în termenii tăi și menții cheltuielile pe card în fiat.
Anul tău cu fiecare card
Debit adevărat
Preplătit
Evenimente impozabile pe an*
180
12
Cine alege rata
Furnizorul, la plată
Tu, când încarci cardul
Riscul de scădere a prețului
Adaugă 1.000 USD în BTC și prețul scade cu 10%: rămân 900 USD, așa că o achiziție de 950 USD este refuzată.
Soldul tău rămâne în USD până când îl cheltuiești.
Plata în alte valute
Verifică marja FX a furnizorului la plată
Verifică marja FX a cardului
* În multe țări, inclusiv SUA și Regatul Unit, fiecare vânzare de criptomonedă este o dispoziție impozabilă. Figura preplătită presupune o încărcare a cardului pe lună. Numai ilustrativ, nu este sfat fiscal: regulile variază de la o țară la alta.
Volet.com Digital Card: un Visa virtual preplătit în USD
Încărcați din portofelul dvs. Volet.com: 2% + 1 USD, perceput pe deasupra
Achiziții: fără comision
Emitere: 5 USD, apoi 2 USD pe lună
Achiziții non-USD: marja FX de 0,1–1,9% aplicată la rata de schimb Visa
Apple Pay și Google Pay, inclusiv plăți contactless în magazine
Disponibil în peste 70 de țări după verificarea completă. Încărcați-l din USDT: conversia în USD costă 1 USD, fără marjă pe rată.
Cardul de debit crypto adevărat — soldul rămâne în crypto
Asta este ceea ce își imaginează majoritatea oamenilor când aud "card de debit crypto." Soldul tău se află în criptomonedă reală — cel mai adesea un stablecoin precum USDT sau USDC, uneori BTC, ETH sau alt activ — și este convertit în fiat doar în momentul achiziției. Cardul este legat direct de portofelul tău crypto sau de contul de schimb.
Când atingi cardul la un terminal de plată, furnizorul vinde instantaneu suma necesară de crypto și trimite fiat comerciantului. Din partea comerciantului, tranzacția arată identic cu orice plată standard Mastercard sau Visa. Din partea ta, soldul tău crypto scade în timp real.
Asta este uneori numită modelul "auto-liquidare": cardul vinde automat (lichidează) crypto-ul tău pentru fiecare plată. Coinbase Card este un exemplu bine cunoscut: păstrezi diverse active în contul tău Coinbase, iar cardul cheltuiește direct din ele, convertindu-le la punctul de vânzare.
Avantajul principal: conveniență. Nu trebuie să încarci nimic, deoarece cardul cheltuiește direct din soldul tău crypto. Dacă acel sold este în crypto volatil, cum ar fi BTC sau ETH, de asemenea, îți menții expunerea la mișcările de preț până în momentul în care plătești.
Dezavantajul principal: conversia se întâmplă în momentul în care ai cel mai puțin control asupra ei — la plată, când nu poți căuta un curs mai bun. Spread-ul aplicat în acel moment este stabilit în întregime de furnizor.
În plus, în multe țări, inclusiv în SUA și Regatul Unit, fiecare tranzacție de auto-liquidare este un eveniment impozabil: fiecare achiziție contează ca o dezinvestire (în termeni fiscali, o vânzare) a unui activ crypto. Cu stablecoins, câștigul de pe fiecare vânzare este de obicei aproape de zero, dar vânzarea poate necesita totuși să fie înregistrată. Dacă cardul cheltuiește BTC sau ETH care a crescut în valoare, este posibil să datorezi și impozit pe câștig, chiar și atunci când plătești pentru o cafea de 4 dolari.
Pentru a face acest lucru concret, iată un exemplu ipotetic: plătești cu un card de debit finanțat cu USDT de 15 ori pe lună. Fiecare plată este o vânzare separată de criptomonedă, așa că ajungi cu 180 de înregistrări de urmărit la sfârșitul anului, chiar dacă fiecare arată un câștig de aproape zero.
Regulile fiscale diferă de la o țară la alta, așa că tratează aceasta ca o ilustrație, nu ca un sfat fiscal, și verifică cum este impozitat cheltuielile cu criptomonede acolo unde locuiești.
Tranzacțiile refuzate cu carduri de debit adevărat pot fi mai frecvente decât cu carduri preplătite, deoarece conversia în sine se face la plată: o problemă de lichiditate, o verificare de conformitate sau o limită a furnizorului în acel moment pot opri plata chiar și atunci când ai suficient crypto. Dacă cardul tău cheltuie crypto volatil, există un risc suplimentar. Ipoteza este că, dacă adaugi BTC în valoare de 1.000 USD și prețul scade cu 10% înainte să plătești, rămân doar 900 USD, iar o achiziție de 950 USD este refuzată.
Cardul crypto preplătit — soldul convertit în fiat înainte de cheltuire
Cu un card preplătit, îți convertești cripto în fiat (de obicei USD sau EUR) singur, în aplicația sau site-ul furnizorului, înainte de a putea folosi cardul. Odată încărcat, cardul deține un sold în fiat. Când plătești cu el, cheltuiești dolari sau euro, nu criptomonedă.
Cardul Preplătit Visa de la Crypto.com este un exemplu bine cunoscut: îl încarci în avans, iar criptomoneda folosită pentru o încărcare este convertită în moneda fiat a cardului înainte de cheltuire. Cardul Digital Volet.com urmează aceeași logică preplătită, dar este un card preplătit obișnuit care deține USD: USDT-ul tău este convertit în USD când încarci cardul, așa că cheltuiești întotdeauna dolari.
Principalul avantaj: predictibilitatea. Vezi costul total înainte de a cheltui, deoarece conversia și taxa de încărcare sunt afișate dinainte, iar soldul cardului tău este fixat în dolari. Încarci exact ceea ce intenționezi să cheltuiești, iar nimic nu este vândut la finalizarea comenzii.
Ce înseamnă asta în practică: să zicem că deții USDT și vrei să ai 500 USD disponibili pe un Card Digital Volet.com. Conversia USDT în USD costă un tarif fix de 1 USD pe operațiune, indiferent de sumă, fără marjă pe rata de schimb, iar tu vezi suma exactă în USD înainte de a confirma.
Taxa de încărcare de 2% + 1 USD este percepută pe lângă suma pe care o încarci. Pentru a pune 500 USD pe card, ai nevoie de 511 USD ($500 + $10 + $1), ceea ce necesită aproximativ 512 USDT, inclusiv taxa de conversie de 1 USD.
În contul tău Volet.com, poți face asta în una din cele două moduri:
Depune USDT în portofelul tău USDT și încarcă cardul direct din el: conversia în USD se face automat.
Depune USDT direct în portofelul tău USD și încarcă cardul de acolo. În ambele cazuri, conversia costă 1 USD, iar fondurile apar pe card instantaneu.
Principalul dezavantaj: procesul necesită un pas manual. Trebuie să încarci cardul înainte de a cheltui, convertind cripto în fiat pe parcurs. Dacă lași soldul să scadă în mijlocul călătoriei, va trebui să încarci din nou. Pentru cineva care vrea să cheltuie cripto fără a se gândi la asta, această fricțiune este reală.
Plătește ușor cu fiat și cripto, oriunde
Cu cardurile virtuale și fizice Volet.com, cu adevărat globale.
Este comun să vezi furnizorii de carduri crypto promovând "0% taxe pe tranzacții" sau "fără taxe de conversie." Afirmația poate fi tehnic adevărată și totuși înșelătoare dacă te uiți doar la titlu.
Furnizorii trebuie să genereze venituri undeva. Pentru cardurile cu "0% taxe," venitul provine adesea din spread — diferența dintre rata reală de piață și rata pe care o primești când convertești crypto în fiat. Unii furnizori dezvăluie acest spread în termenii lor, așa că verifică-i. Un model de urmărit: reîncărcările sunt gratuite, dar conversia la checkout poate include o marjă de câteva procente.
Spread-ul este unul dintre cele mai comune costuri ascunse pe piața cardurilor crypto. Integrarea acestuia în rată nu este o problemă în sine; problema apare atunci când nu poți vedea suma finală înainte de a confirma.
Iată cum se desfășoară într-un scenariu model când deții USDT și cheltuiești 500 USD pe lună în USD pe parcursul a 15 achiziții.
Card preplătit (Volet.com Digital Card ca exemplu): reîncarci cardul din USDT o dată pe lună și încarci 500 USD. Conversia costă 1 USD, taxa de încărcare este de 11 USD (10 USD + 1 USD, percepută în plus), taxa lunară este de 2 USD, iar cardul costă 5 USD pentru emitere. Asta înseamnă 18 USD în prima lună și 13 USD pe lună după aceea, toate afișate înainte de a confirma. Evenimente impozabile: 12 pe an, câte unul per reîncărcare.
Card de debit adevărat: cardul convertește USDT la rata de checkout a furnizorului pentru fiecare dintre cele 15 achiziții, așa că costul tău este spread-ul furnizorului, plus orice taxe ale cardului. Ipoteza este că, la un spread de 1% pe 500 USD, asta înseamnă 5 USD pe lună; la 2,5%, este 12,50 USD. Evenimente impozabile: 180 pe an, câte unul per achiziție. Cu stablecoins, câștigul de pe fiecare vânzare este aproape zero, dar în multe țări fiecare vânzare trebuie totuși înregistrată.
Pentru a compara cele două în mod onest, întreabă un furnizor de carduri de debit despre rata sa efectivă de conversie, nu doar despre tabelul său de taxe. În cele din urmă, costul total al celor două modele este adesea comparabil; ceea ce diferă este dacă îl vezi înainte de a plăti. Taxele lunare depind de card, nu de model.
Volet.com Digital Card: un card preplătit cu costuri transparente
Digital este un card Visa virtual în USD, emis pe numele tău, cu o perioadă de valabilitate de trei ani, 3-D Secure fără fricțiuni și suport pentru Apple Pay și Google Pay.
Este disponibil pentru utilizatorii eligibili în peste 70 de țări — vezi lista completă. Arată unde poate fi emis cardul, nu unde poți plăti cu el. Dacă țara ta nu este pe listă, Digital nu este disponibil pentru tine încă: verifică celelalte programe de carduri Volet.com, care au propriile liste de țări.
Pentru Digital, este necesară verificarea completă a identității și a adresei de reședință. Verificarea durează de obicei câteva minute, iar cardul virtual este emis în câteva minute de la aprobat.
Digital nu suportă retrageri de numerar de la ATM, dar poți plăti contactless în magazine cu Apple Pay sau Google Pay. Dacă ai nevoie de numerar, cardul Plastic din Europa (UE, Elveția, Norvegia, Turcia și Israel) și cardul Plastic APAC (10 țări din Asia-Pacific) suportă retrageri de la ATM.
Conversia USDT în USD — 1 USD per operațiune, fără marjă pe rată
Încărcare dintr-un cont Volet.com — 2% + 1 USD (perceput pe lângă suma încărcată)
Tranzacție de achiziție — 0 USD
Schimb valutar pentru tranzacții non-USD — spread FX conform tarifelor cardului, aplicat la rata de schimb Visa (0.1–1.9%)
Dacă majoritatea cheltuielilor tale este în moneda locală, cum ar fi BRL sau MXN, spread-ul FX se aplică aproape fiecărei achiziții, nu doar plăților ocazionale în străinătate. Achizițiile în alte monede se finalizează de obicei în termen de 2–3 zile, iar suma finală poate diferi ușor de pre-autorizarea pe care o vezi la finalizarea comenzii.
Taxa de întreținere de 2 USD a Cardului Digital este percepută la sfârșitul fiecărei luni din card sau din orice portofel Volet.com cu fonduri suficiente. Dacă fondurile sunt insuficiente, Volet.com trimite un memento și încearcă să colecteze taxa timp de 30 de zile. Dacă rămâne neplătită, încărcarea suplimentară a cardului este restricționată; reactivarea costă 5 USD.
Dacă nu mai ai nevoie de banii de pe card, îi poți descărca înapoi în portofelul tău Volet.com pentru 1 USD.
Limitele de încărcare și cheltuieli ale cardului digital:
Încărcare minimă per tranzacție — 10 USD
Încărcare maximă per tranzacție — 10,000 USD
Încărcare maximă pe zi — 30,000 USD
Încărcare maximă pe lună — 50,000 USD
Achiziție unică, achiziții pe zi și pe lună — până la 30,000 EUR fiecare
Cardul Digital poate fi încărcat doar din contul tău Volet.com. Încărcarea din orice altă sursă costă o taxă de 5% și blochează cardul, așa că nu trimite niciodată fonduri către card direct dintr-un portofel sau cont extern.
Coinbase, Crypto.com, Visa, Mastercard, Apple Pay și Google Pay sunt mărci comerciale ale proprietarilor lor respectivi. Volet.com nu este afiliat cu Coinbase sau Crypto.com.
Plătește ușor cu fiat și cripto, oriunde
Cu cardurile virtuale și fizice Volet.com, cu adevărat globale.
Pentru cardurile de debit adevărate cu auto-lichidare, da. În multe țări, inclusiv în SUA și Regatul Unit, fiecare achiziție declanșează un eveniment de eliminare impozabil, deoarece cardul vinde crypto-ul tău în momentul plății.
Cu un card prepaid, evenimentul impozabil are loc atunci când convertești crypto în fiat pentru a încărca cardul: o dată pe încărcare, nu o dată pe achiziție. Dacă faci achiziții frecvente, diferența în complexitatea fiscală între cele două modele este semnificativă.
Cu un card prepaid, poți solicita în general o dispută a tranzacției prin intermediul furnizorului tău de card, sub rezerva regulilor aplicabile programului de card și rețelei; o returnare nu este garantată. Pentru Volet.com Digital Card, taxa publicată pentru returnare este de 25 USD pe tranzacție, în timp ce rambursările și inversările sunt gratuite.
Cu cardurile de debit adevărate, rețeaua de carduri este aceeași, dar stratul de auto-lichidare adaugă complexitate. Unii furnizori gestionează disputele în mod constant; alții sunt mai puțin clari în privința procesului lor. Verifică termenii specifici înainte de a te baza pe protecția returnării.
Cu un card prepaid, refuzurile pot rezulta dintr-un sold fiat insuficient, categorii de comercianți restricționate sau limite geografice. De exemplu, un card prepaid, cum ar fi Volet.com Digital Card, nu poate fi folosit pentru jocuri de noroc, pariuri și alte categorii de comercianți restricționate.
Cu un card de debit adevărat, conversia în timp real poate eșua: o mișcare de preț, o problemă de lichiditate sau o verificare de conformitate în momentul achiziției pot refuza plata chiar și cu crypto în portofelul tău. Dacă refuzurile sunt frecvente, verifică tipul de card și restricțiile furnizorului.
Poate, în două moduri. În primul rând, taxele de rețea depind de activ și de rețea și se schimbă cu congestia, așa că verifică taxa în portofelul tău înainte de a trimite.
În al doilea rând, activul afectează cât de previzibil este încărcarea ta. Stablecoins precum USDT sau USDC se convertesc la aproximativ 1:1, așa că ceea ce convertești este aproape de ceea ce primești, ceea ce face bugetarea simplă.
Activele volatile precum BTC sau ETH adaugă riscuri de sincronizare: prețul pe care îl vezi când decizi să convertești poate diferi de ceea ce primești până când tranzacția se confirmă.
Volet.com Digital Card funcționează pentru ambele. Este un card Visa virtual pentru achiziții online și abonamente, iar odată ce îl adaugi la Apple Pay sau Google Pay, poți plăti contactless în magazine și pe transport. Restricțiile comercianților, țărilor și programelor de card pot încă să se aplice.
Cardurile prepaid fizice pot fi folosite și la ATM-uri. Principala limitare de verificat pentru orice card specific este geografică: unele programe restricționează utilizarea în anumite țări sau exclud anumite categorii de comercianți.
Posibil, dar verifică mai întâi taxele continue ale cardului. Mulți furnizori percep o taxă lunară după o perioadă stabilită fără tranzacții — acest lucru poate consuma în tăcere un sold mic dacă încarci cardul pentru o călătorie și apoi nu-l folosești din nou timp de luni.
Volet.com percepe 2 USD pe lună pentru Digital Card, indiferent de activitate. Pentru utilizare ocazională, calculează mai întâi costurile fixe: 5 USD pentru emitere plus 2 USD pe lună ajung la 29 USD în primul an, înainte de taxele de încărcare (2% + 1 USD pe încărcare, percepute în plus) și orice costuri de schimb valutar.