

Virtuální platby revolucionalizovaly způsob, jakým podniky a jednotlivci převádějí peníze, a nabízejí bezprecedentní bezpečnost, flexibilitu a kontrolu. V této komplexní příručce objevíte nejlepší řešení virtuálních plateb, která mohou transformovat vaši transakční zkušenost, chránit vaše citlivé finanční informace a zjednodušit vaše platební procesy. Od všestranných virtuálních karet po inovativní platformy, které podporují více měn, prozkoumáme vše, co potřebujete vědět, abyste mohli činit informovaná rozhodnutí o své platební strategii v dnešní digitální ekonomice.
Nejlepší virtuální platební řešení pro bezpečné a snadné transakce
- Invalid Date
- Akan Nse
- 11 min
Objevte nejlepší virtuální platební řešení, která zajišťují bezpečné a snadné transakce. Přečtěte si naši příručku, abyste mohli učinit informovaná rozhodnutí pro vaše finanční potřeby.

Co jsou to virtuální platební řešení?
Virtuální platby představují digitální metody transakcí, které vám umožňují platit online bez potřeby fyzických kreditních karet nebo hotovosti. Tyto bezpečné elektronické platby využívají virtuální čísla karet, která fungují podobně jako tradiční údaje o kreditních kartách, ale s vylepšenými bezpečnostními funkcemi.
Když používáte virtuální karty, v podstatě vytváříte dočasnou digitální platební metodu se svým vlastním jedinečným číslem karty, datem vypršení platnosti a bezpečnostním kódem. Tento platební proces nabízí významné výhody oproti tradičním metodám, zejména pro firmy, které spravují více transakcí.
Každé virtuální číslo karty slouží jako jedinečný identifikátor platby, což usnadňuje sledování výdajů a vyrovnávání účtů. Vzhledem k tomu, že tyto údaje o virtuálních kartách mohou být generovány okamžitě, nikdy se nesetkáte se zpožděním, když potřebujete provést naléhavé platby.

Vývoj virtuálních platebních řešení
Vývoj elektronických plateb začal na konci 90. let, kdy se poprvé objevily digitální transakční možnosti. Nicméně virtuální platby, jak je známe dnes, získaly významnou popularitu v polovině 2000. let, kdy hlavní vydavatelé kreditních karet jako Visa a Mastercard uznali rostoucí poptávku po bezpečnějších metodách online transakcí.
Původně navržena k ochraně spotřebitelů při online nákupech, technologie virtuálních karet rychle prokázala hodnotu pro obchodní aplikace. Mnoho podniků, které hledaly lepší nástroje pro správu výdajů a zlepšení cash flow, zjistilo, že systémy plateb virtuálními kartami nabízejí bezprecedentní kontrolu a přehled nad výdaji.
Do roku 2010 začaly vznikat specializované služby poskytovatelů virtuálních karet, které nabízely specializovaná řešení pro podniky všech velikostí. Technologie se nadále vyvíjela, přičemž moderní systémy nyní bezproblémově integrují s účetním softwarem, což umožňuje automatizované sledování výdajů a podrobné reportovací schopnosti. Tyto inovace pomohly firmám snížit závislost na fyzických firemních kartách a papírových šecích, přičemž si zachovaly silné bezpečnostní protokoly se svými bankovními partnery.
Proč se podniky přecházejí na virtuální platby
Přechod na virtuální platby nabízí pro vaše podnikání řadu výhod:
- Zlepšená správa cash flow díky rychlejšímu zpracování
- Možnost generovat příjmy prostřednictvím programů na vrácení peněz
- Snížené poplatky za zpracování ve srovnání s tradičními platebními metodami
- Optimalizovaný platební proces odstraněním papírových šeků
- Zlepšená správa pracovního kapitálu díky efektivnímu zpracování transakcí s vysokým objemem
- Podrobné platební informace, které zjednodušují vyrovnání
- Odstranění zpoždění spojených s tradičními platebními možnostmi
- Automatizované transakce, které snižují potřebu manuální práce
Nejlepší virtuální platební řešení v roce 2025
Jak se pohybujeme v roce 2025, virtuální platební řešení se stala stále sofistikovanějšími, nabízejícími robustnější funkce, zvýšenou bezpečnost a bezproblémovou integraci s dalšími obchodními systémy. Následující poskytovatelé představují lídry v oboru, každý s jedinečnými silnými stránkami, které mohou odpovídat vašim specifickým platebním potřebám. Ať už zpracováváte vysoké objemy transakcí, potřebujete mezinárodní platební schopnosti, nebo dáváte přednost uživatelsky přívětivým rozhraním, zde je řešení, které může transformovat způsob, jakým vaše podnikání zpracovává platby.
Náměstí
Náměstí revolucionalizovalo platební průmysl tím, že umožnilo malým podnikům přijímat platby kdekoli. Jejich virtuální platební řešení se bezproblémově integrují s jejich pokladními systémy a podporují transakce jak s Visa, tak s Mastercard.
Výhody:
Uživatelsky přívětivé rozhraní; komplexní nástroje pro řízení podnikání; integrovaná analytika.
Nevýhody:
Vyšší transakční poplatky pro některé typy podnikání; občasné zpoždění zpracování u větších transakcí.
PayPal
Jako jeden z průkopníků v elektronických platbách, PayPal nadále zůstává předním řešením pro podniky i spotřebitele. Jejich možnosti virtuálních karet poskytují flexibilitu pro online transakce, což pomáhá firmám efektivněji řídit pracovní kapitál.
Výhody:
Široká akceptace na trhu; robustní bezpečnostní opatření; bezproblémová integrace s většinou e-commerce platforem.
Nevýhody:
Účty mohou být zmrazeny během neobvyklé aktivity; zákaznický servis může být obtížné navigovat.
Stripe
Stripe se stal volbou vývojářů pro implementaci virtuálních plateb, nabízí silné API a možnosti přizpůsobení. Jejich řešení vyniká v řešení složitých požadavků na platební proces a podporuje více bankovních připojení pro větší flexibilitu.
Výhody:
Přátelské pro vývojáře; rozsáhlá dokumentace; podporuje globální měny a platební metody.
Nevýhody:
Vyžaduje více technického nastavení než některé alternativy; vyšší poplatky za mezinárodní transakce.
Adyen
Adyen poskytuje jednotnou platformu pro firmy, aby mohly přijímat platby napříč online, mobilními a kamennými kanály. Jejich možnosti platby virtuálními kartami jsou obzvlášť silné pro mezinárodní obchod a dobře fungují pro společnosti přecházející z fyzických kreditních karet.
Výhody:
Vynikající globální podpora plateb; pokročilá ochrana proti podvodům; jednotné obchodní možnosti.
Nevýhody:
Lepší pro větší podniky; minimální požadavky na objem zpracování.
Braintree
Vlastněno společností PayPal, Braintree se specializuje na mobilní a webové platební metody s silnou podporou pro transakce s virtuálními kartami. Jejich vývojářské nástroje usnadňují integraci jak pro čísla virtuálních karet Mastercard, tak Visa.
Výhody:
Vynikající vývojářské nástroje; podporuje Apple Pay a Google Pay; konkurenceschopné ceny.
Nevýhody:
Složitější nastavení než některé alternativy zaměřené na spotřebitele; občasné změny API vyžadují aktualizace.
WorldPay
WorldPay nabízí komplexní řešení zpracování plateb s robustními schopnostmi virtuálních kreditních karet pro podniky všech velikostí. Jejich zaměření na bezpečnost je činí populárními v citlivých odvětvích, kde jsou protokoly bezpečnosti na úrovni banky nezbytné.
Výhody:
Silné bezpečnostní funkce; globální pokrytí; podpora více měn.
Nevýhody:
Podmínky smlouvy mohou být rigidní; proces nastavení může být zdlouhavý.
Čtyřlístek
Čtyřlístek kombinuje hardwarová a softwarová řešení, včetně silných schopností virtuálních plateb, které se integrují s jejich populárními POS systémy. Jejich zpracování virtuálních karet funguje bezproblémově s jejich širším ekosystémem a poskytuje vynikající alternativy k distribuci fyzických karet.
Výhody:
Vynikající integrace hardwaru; uživatelsky přívětivé rozhraní; silné funkce reportování.
Nevýhody:
Hardware může být drahý; některé funkce vyžadují další měsíční poplatky.
Stax Payments
Stax Payments (dříve Fattmerchant) používá model cenového předplatného pro zpracování plateb virtuálními kartami, což může podnikům ušetřit značné peníze na transakčních poplatcích a zároveň zlepšit příležitosti k příjmům.
Výhody:
Transparentní ceny; vynikající zákaznický servis; silné nástroje pro reporting.
Nevýhody:
Měsíční poplatek za předplatné nemusí být nákladově efektivní pro velmi malé podniky.
Platební Depot
Platební Depot nabízí velkoobchodní směnné sazby pro zpracování transakcí s virtuálními kreditními kartami, což je činí obzvlášť atraktivními pro podniky s vyššími objemy transakcí a potřebou optimalizovat pracovní kapitál.
Výhody:
Transparentní velkoobchodní ceny; žádné procentuální navýšení; vynikající zákaznická podpora.
Nevýhody:
Měsíční členský poplatek; nejlepší hodnota vyžaduje vyšší objem zpracování.
Shopify Platby
Pro e-commerce podniky na Shopify jejich nativní platební řešení nabízí bezproblémovou integraci a podporu pro různé typy virtuálních karet, včetně funkce uloženého čísla karty. Jejich integrace na webových stránkách usnadňuje zákazníkům platit online.
Výhody:
Přímá integrace s Shopify; snížené transakční poplatky pro majitele obchodů na Shopify; zjednodušené nastavení.
Nevýhody:
Dostupné pouze pro obchodníky na Shopify; občasné zadržovací období pro nové obchodníky.
Helcim
Helcim poskytuje obchodní služby s transparentním cenovým modelem a silnými schopnostmi virtuálních plateb, včetně podrobných platebních dat pro vyrovnání a správu čísel účtů.
Výhody:
Slevy na objem se automaticky uplatňují; žádný měsíční poplatek; vynikající portál pro obchodníky.
Nevýhody:
Není tak známý jako větší poskytovatelé; omezené mezinárodní možnosti.
Venmo
I když je primárně známý pro spotřebitelské platby, Venmo nyní nabízí obchodní řešení s možnostmi platby pomocí virtuální karty, což je obzvlášť atraktivní pro firmy zaměřující se na mladší zákazníky.
Výhody:
Silné povědomí o značce mezi mladšími spotřebiteli; jednoduché rozhraní; sociální funkce.
Nevýhody:
Méně robustní pro složité obchodní potřeby; omezené reportování ve srovnání s dedikovanými obchodními řešeními.
Remitly
Specializující se na mezinárodní převody, virtuální platební systém Remitly se zaměřuje na zpřístupnění globálních transakcí za dostupnějších a přístupnějších podmínek prostřednictvím bezpečných bankovních kanálů.
Výhody:
Vynikající směnné kurzy; specializace na mezinárodní převody; silné mobilní zkušenosti.
Nevýhody:
Omezenější funkce domácích plateb; primárně zaměřeno na remitence.
Cash App
Cash App od Square se vyvinul z nástroje pro P2P platby na platformu s obchodními funkcemi, která zahrnuje možnosti virtuální karty, jež se integrují s širšími systémy Square a podporují transakce jak v aplikaci, tak na webových stránkách.
Výhody:
Okamžité převody k dispozici; bezproblémová integrace se Square; oblíbené u mladších spotřebitelů.
Nevýhody:
Podnikatelské funkce méně rozvinuté než specializovaná podnikatelská řešení; omezené možnosti zákaznické podpory.
Volet.com
Spuštěno v roce 2014, Volet.com přináší blockchainovou technologii do obchodních služeb, se zaměřením na mezinárodní zpracování plateb. Jejich inovativní přístup poskytuje firmám přístup na globální trhy prostřednictvím efektivních přeshraničních transakcí.
Výhody:
Blockchainová technologie pro rychlé a levné mezinárodní transakce; podporuje více než 150 zemí a 110+ fiat měn; okamžité P2P převody bez nutnosti znalosti kryptoměn.
Nevýhody:
Novější v oblasti služeb pro obchodníky; více zaměřen na mezinárodní převody než na komplexní služby pro obchodníky.
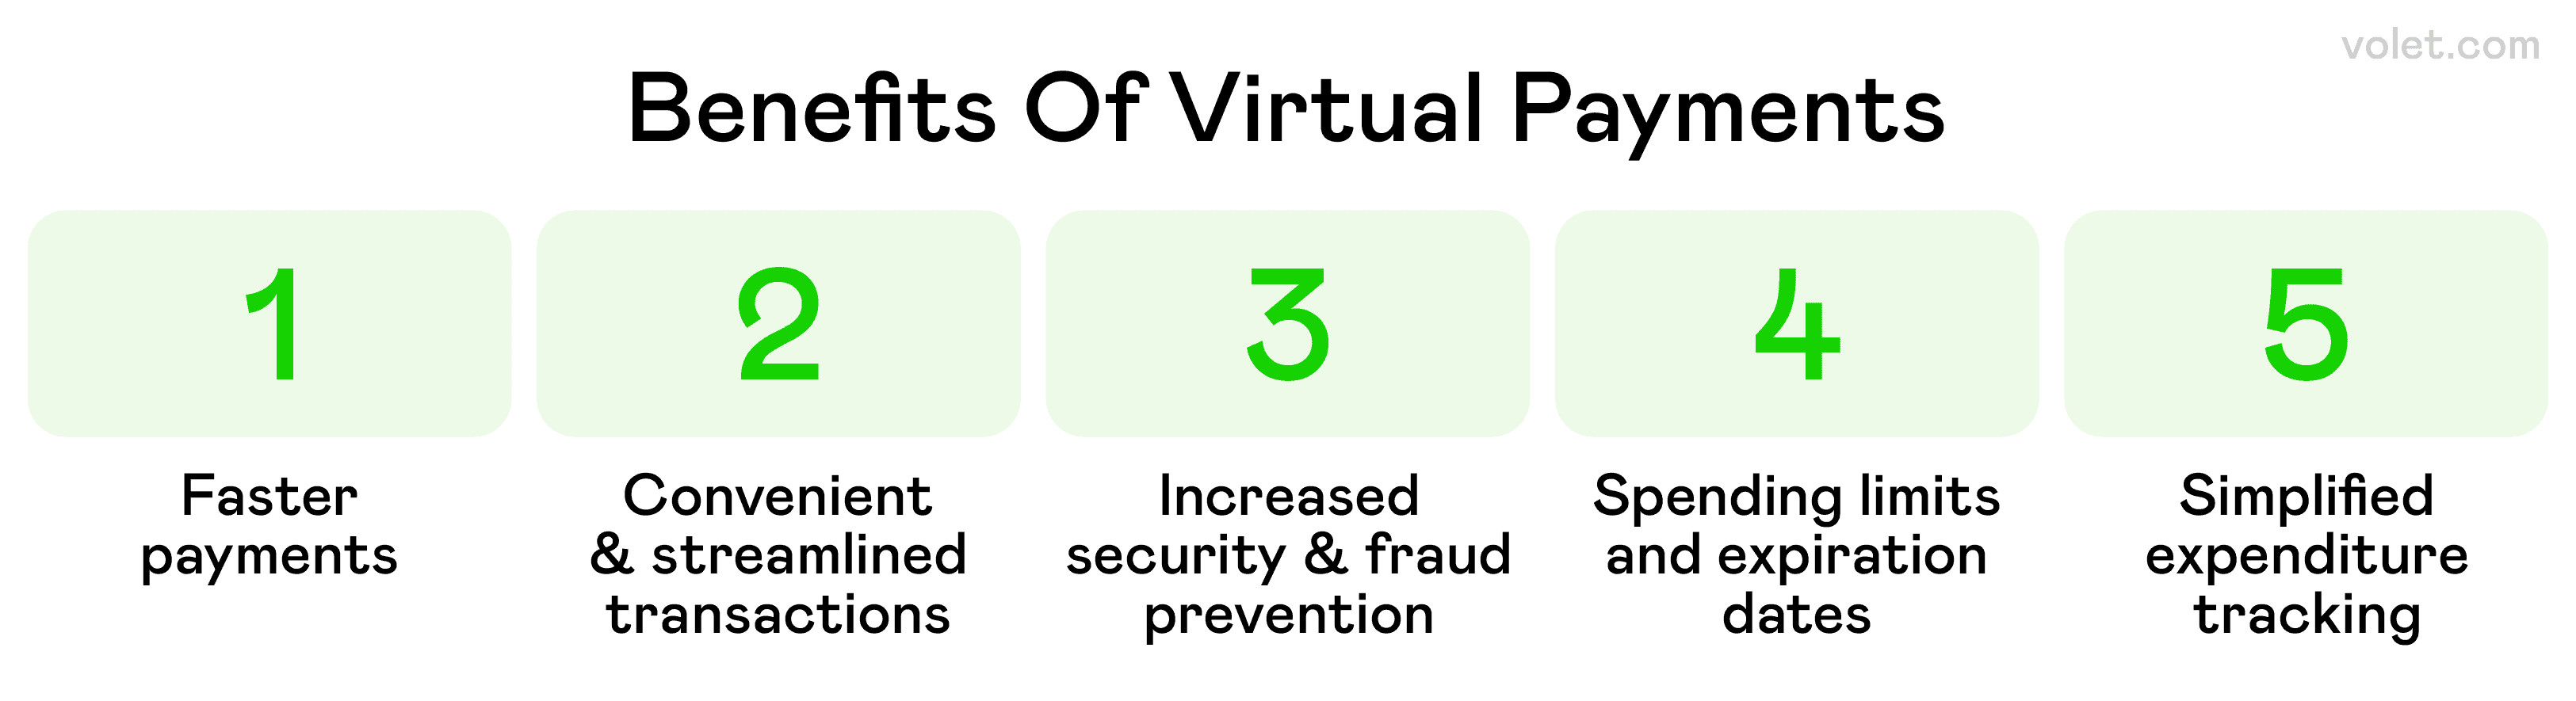
Výhody virtuálních plateb pro obchodní operace
Implementace virtuálních plateb mění způsob, jakým vaše firma zpracovává transakce:
Zlepšené řízení hotovosti
Virtuální platební systémy poskytují okamžitý přehled o výdajích, což pomáhá optimalizovat pracovní kapitál. Zjednodušením platebního procesu snížíte zpoždění spojená s tradičními metodami, jako jsou papírové šeky a bankovní převody. Tento zlepšený přehled o cash flow pomáhá firmám činit lepší strategická rozhodnutí o alokaci zdrojů.
Vylepšená kontrola výdajů
Možnost vydávat virtuální karty s předem stanovenými limity výdajů vám dává bezprecedentní kontrolu nad rozpočty. Můžete omezit karty na konkrétní dodavatele, typy transakcí nebo je dokonce omezit na jedinou transakci. Tyto funkce činí virtuální kreditní karty ideální pro výdaje, jako jsou pronájmy automobilů a další cestovní náklady, které tradičně vyžadují fyzické karty, a zároveň zajišťují dodržování politiky společnosti.
Zjednodušená smíření
Každé číslo virtuální karty funguje jako jedinečný identifikátor platby, což dramaticky zjednodušuje smíření. Podrobné informace o platbě automaticky zachycují údaje o dodavatelích, kategoriích nákupů a další relevantní data, čímž vytvářejí auditní stopu, kterou tradiční bankovní výpisy nemohou překonat.
Snížené riziko podvodu
Dočasná povaha údajů o virtuálních kreditních kartách výrazně snižuje vystavení podvodům. Pokud poskytovatel virtuální karty detekuje podezřelou aktivitu, konkrétní číslo karty může být okamžitě deaktivováno, aniž by to ovlivnilo vaše hlavní účty. Toto cílené řízení čísel účtů zabraňuje kaskádovým bezpečnostním kompromisům.
Jak implementovat virtuální platby ve vaší firmě
Přechod na virtuální platby vyžaduje pečlivé plánování:
- Vyhodnoťte své současné platební výzvy a cíle
- Prozkoumejte poskytovatele, kteří odpovídají vašemu objemu transakcí a odvětví
- Zvažte požadavky na integraci se stávajícími účetními systémy a bankovními vztahy
- Vyhodnoťte cenové struktury, abyste zajistili nákladovou efektivitu
- Vypracujte časové plány implementace a plány školení zaměstnanců pro používání virtuálních karet
- Komunikujte změny dodavatelům a stanovte postupy přijetí
- Vytvořte protokoly pro vydávání virtuálních karet včetně limitů výdajů a oprávnění
- Stanovte postupy pro zabezpečení čísel účtů a ochranu platebních dat
Většina platforem pro virtuální platební karty může být implementována během několika týdnů, s okamžitými výhodami pro řízení výdajů a zpracování plateb. Mnoho řešení nabízí pohodlné generování dočasných údajů v aplikaci vázaných na konkrétní parametry, což zvyšuje bezpečnost a zjednodušuje uživatelskou zkušenost. Nejlepší řešení vám umožňují postupně přecházet z tradičních metod, přičemž zachovávají kontinuitu podnikání.
Závěrečné myšlenky
Virtuální platby představují zásadní transformaci v obchodních transakcích, finančním řízení a zabezpečení dat. Implementace správného řešení pro vaše potřeby zvyšuje bezpečnost, zlepšuje efektivitu a poskytuje lepší kontrolu nad výdaji.
Krajina platebních metod se rychle vyvíjí s blockchainem, AI a mobilními inovacemi od společností jako Visa a Mastercard. Dnešní přední poskytovatelé mohou být zítra překonáni, proto pravidelně přehodnocujte svou strategii. Přechod na virtuální platby může být postupný – začněte s konkrétními odděleními nebo kategoriemi výdajů, abyste ověřili výhody před plnou implementací.
Odmítnutí odpovědnosti
Článek je poskytován pouze pro informační účely a nepředstavuje právní, finanční nebo profesionální poradenství. Všechny informace jsou založeny na veřejně dostupných informacích a osobních názorech. Čtenářům se doporučuje vyhledat odborné poradenství před tím, než učiní rozhodnutí nebo jednají na základě zde uvedeného materiálu. Autor a vydavatel nenesou žádnou odpovědnost za jakékoli kroky podniknuté nebo nepodniknuté čtenářem na základě informací obsažených v tomto článku.
Často kladené otázky
Virtuální platby zrychlují platební cyklus tím, že eliminují zpoždění spojená s tradičními metodami, což umožňuje, aby se prostředky rychleji pohybovaly vaším podnikem. Kromě toho mnoho programů nabízí slevy, které generují přímé příjmy zpět do vaší společnosti na základě objemu transakcí.
Ano, mnoho platforem virtuálních karet se bezproblémově integruje s digitálními peněženkami jako Google Pay a Apple Pay, což vám umožňuje používat virtuální údaje prostřednictvím vašeho mobilního zařízení pro zvýšené pohodlí při zachování bezpečnostních výhod technologie virtuálních čísel karet.
Správa výdajů se s virtuálními kreditními kartami stává výrazně efektivnější automatickým kategorizováním transakcí, vynucováním dodržování výdajových politik prostřednictvím přednastavených limitů výdajů a eliminací manuálního shromažďování účtenek prostřednictvím digitálního zachycování platebních informací.
Když platíte online pomocí virtuálních karet, nejlepší praxí je generovat jedinečné číslo karty pro každého obchodníka nebo kategorii transakcí. Tento přístup maximalizuje bezpečnost tím, že zajišťuje, že vaše platební údaje zůstávají oddělené, což zabraňuje širokému vystavení, pokud by jakýkoli jednotlivý obchodník zažil porušení bezpečnosti.
Elektronické platby prostřednictvím virtuálních systémů transformují váš platební proces automatizací zahájení transakcí, schvalovacích pracovních postupů a kroků smíření. Tento komplexní přístup k platebním metodám snižuje manuální zásahy, minimalizuje chyby a poskytuje podrobné platební informace pro účetní účely.
Virtuální karty nabízejí lepší kontrolu ve srovnání s fyzickými kartami při zajišťování plateb dodavatelům. S virtuálními kartami mohou podniky vytvářet jedinečné identifikátory plateb pro každý vztah s dodavatelem, nastavovat přesné limity výdajů a zavádět automatické plánování plateb prostřednictvím své banky nebo poskytovatele virtuálních karet. To eliminuje rizika spojená se sdílením údajů o fyzických kartách napříč více kontaktními místy dodavatelů.
Ano, malé podniky mohou dosáhnout významných výhod z virtuálních karet, často s menší složitostí implementace než větší společnosti.
Získejte z peněz víc
Spravujte digitální peníze snadno: posílejte, přijímejte a měňte krypto pro firmu i každodenní život
Promluvme si o tom, jaké platby potřebujete!
Napište manažerovi v jakémkoli jazyce:
Autor

Akan NseObsah a copywriter pro kryptoměny/finance
Jsem autor beletrie, ze kterého se stal kryptocopywriter: vysvětluji blockchain a AI srozumitelně a kreativně.
Sledujte nás, ať vám neunikne žádný nový článek


