

لقد أحدثت المدفوعات الافتراضية ثورة في كيفية نقل الأموال بين الشركات والأفراد، حيث تقدم أمانًا ومرونة وتحكمًا غير مسبوقين. في هذا الدليل الشامل، ستكتشف أفضل حلول المدفوعات الافتراضية التي يمكن أن تحول تجربة معاملتك، وتحمي معلوماتك المالية الحساسة، وتبسط عمليات الدفع الخاصة بك. من البطاقات الافتراضية المتعددة الاستخدامات إلى المنصات المبتكرة التي تدعم عملات متعددة، سنستكشف كل ما تحتاج لمعرفته لاتخاذ قرارات مستنيرة حول استراتيجيتك في الدفع في اقتصاد اليوم الرقمي.
أفضل حلول المدفوعات الافتراضية للمعاملات الآمنة والسهلة
- 22/4/2025
- Akan Nse
- 11 دقيقة
اكتشف أفضل حلول المدفوعات الافتراضية التي تضمن معاملات آمنة وسهلة. اقرأ دليلنا لاتخاذ قرارات مستنيرة لاحتياجاتك المالية

ما هي حلول المدفوعات الافتراضية؟
تمثل المدفوعات الافتراضية طرق المعاملات الرقمية التي تتيح لك الدفع عبر الإنترنت دون الحاجة إلى بطاقات الائتمان أو النقد. تستخدم هذه المدفوعات الإلكترونية الآمنة أرقام بطاقات افتراضية تعمل بطريقة مشابهة لبيانات بطاقات الائتمان التقليدية ولكن مع ميزات أمان محسّنة.
عند استخدامك للبطاقات الافتراضية، فإنك تقوم بإنشاء طريقة دفع رقمية مؤقتة برقم بطاقة فريد خاص بها، وتاريخ انتهاء، ورمز أمان. تقدم هذه العملية الدفع مزايا كبيرة مقارنة بالطرق التقليدية، خاصةً للشركات التي تدير معاملات متعددة.
يعمل كل رقم بطاقة افتراضية كمعرف دفع فريد، مما يسهل تتبع النفقات وتسوية الحسابات. نظرًا لأن تفاصيل هذه البطاقة الافتراضية يمكن إنشاؤها على الفور، فلن تواجه أبدًا تأخيرات عند الحاجة إلى إجراء مدفوعات عاجلة.

تطور حلول الدفع الافتراضية
بدأ تطور المدفوعات الإلكترونية في أواخر التسعينيات عندما ظهرت قدرات المعاملات الرقمية لأول مرة. ومع ذلك، فإن المدفوعات الافتراضية كما نعرفها اليوم اكتسبت زخمًا كبيرًا في منتصف العقد الأول من القرن الحادي والعشرين عندما أدركت شركات بطاقات الائتمان الكبرى مثل فيزا وماستركارد الطلب المتزايد على طرق المعاملات عبر الإنترنت الأكثر أمانًا.
صُممت في البداية لحماية المستهلكين الذين يقومون بعمليات الشراء عبر الإنترنت، أظهرت تقنية البطاقة الافتراضية بسرعة قيمتها لتطبيقات الأعمال. اكتشفت العديد من الشركات التي تسعى للحصول على أدوات أفضل لإدارة النفقات وتحسين التدفق النقدي أن أنظمة دفع البطاقة الافتراضية تقدم تحكمًا ورؤية غير مسبوقين على الإنفاق.
بحلول عام 2010، بدأت خدمات مزودي بطاقات افتراضية مخصصة في الظهور، تقدم حلولًا متخصصة للشركات من جميع الأحجام. استمرت التكنولوجيا في التطور، حيث تتكامل الأنظمة الحديثة الآن بسلاسة مع برامج المحاسبة، مما يمكّن من تتبع النفقات تلقائيًا وإمكانيات تقارير مفصلة. ساعدت هذه الابتكارات الشركات على تقليل الاعتماد على بطاقات الشركات الفعلية والشيكات الورقية مع الحفاظ على بروتوكولات أمان قوية مع شركاء البنوك.
لماذا تتحول الشركات إلى المدفوعات الافتراضية
تقدم التحويلات إلى المدفوعات الافتراضية فوائد عديدة لعملك:
- تحسين إدارة التدفق النقدي من خلال أوقات معالجة أسرع
- فرصة لتوليد الإيرادات من خلال برامج الخصم
- تقليل رسوم المعالجة مقارنة بطرق الدفع التقليدية
- تبسيط عملية الدفع من خلال القضاء على الشيكات الورقية
- تحسين إدارة رأس المال العامل من خلال التعامل الفعال مع المعاملات ذات الحجم الكبير
- معلومات دفع مفصلة تسهل التسوية
- القضاء على التأخيرات المرتبطة بخيارات الدفع التقليدية
- معاملات آلية تقلل من متطلبات العمل اليدوي
أفضل حلول المدفوعات الافتراضية في 2025
بينما نتنقل عبر عام 2025، أصبحت حلول الدفع الافتراضية أكثر تعقيدًا، حيث تقدم ميزات أكثر قوة، وأمانًا معززًا، وتكاملًا سلسًا مع أنظمة الأعمال الأخرى. تمثل المزودون التاليون قادة الصناعة، كل منهم لديه نقاط قوة فريدة قد تتماشى مع احتياجات الدفع الخاصة بك. سواء كنت تتعامل مع أحجام معاملات كبيرة، أو تحتاج إلى قدرات الدفع الدولية، أو تعطي الأولوية لواجهات المستخدم السهلة، هناك حل هنا يمكن أن يغير كيفية معالجة عملك للمدفوعات.
مربع
غيرت مربع صناعة الدفع من خلال تمكين الشركات الصغيرة من قبول المدفوعات في أي مكان. تتكامل حلول الدفع الافتراضية الخاصة بهم بسلاسة مع أنظمة نقاط البيع الخاصة بهم، داعمةً كل من معاملات فيزا وماستركارد.
الإيجابيات:
واجهة مستخدم سهلة الاستخدام؛ أدوات شاملة لإدارة الأعمال؛ تحليلات متكاملة.
السلبيات:
رسوم معاملات أعلى لبعض أنواع الأعمال؛ تأخيرات معالجة عرضية للمعاملات الأكبر.
باي بال
كونها واحدة من الرواد في المدفوعات الإلكترونية، باي بال تواصل كونها حلاً رائدًا للشركات والمستهلكين على حد سواء. توفر خيارات بطاقاتهم الافتراضية مرونة للمعاملات عبر الإنترنت، مما يساعد الشركات على إدارة رأس المال العامل بشكل أكثر فعالية.
الإيجابيات:
قبول واسع في السوق؛ تدابير أمان قوية؛ تكامل سلس مع معظم منصات التجارة الإلكترونية.
السلبيات:
يمكن أن تحدث تجميد الحسابات أثناء النشاط غير المعتاد؛ قد يكون من الصعب التنقل في خدمة العملاء.
سترايب
أصبحت سترايب الخيار المفضل للمطورين لتنفيذ المدفوعات الافتراضية، حيث تقدم واجهات برمجة التطبيقات وخيارات التخصيص القوية. تتفوق حلولهم في التعامل مع متطلبات عمليات الدفع المعقدة وتدعم اتصالات مصرفية متعددة لمرونة أكبر.
الإيجابيات:
صديق للمطورين؛ وثائق شاملة؛ يدعم العملات وطرق الدفع العالمية.
السلبيات:
يتطلب إعدادًا تقنيًا أكثر من بعض البدائل؛ رسوم أعلى للمعاملات الدولية.
أديان
توفر أديان منصة موحدة للشركات لقبول المدفوعات عبر القنوات الإلكترونية، والهواتف المحمولة، والمتاجر. خيارات الدفع باستخدام البطاقة الافتراضية لديهم قوية بشكل خاص للتجارة الدولية وتعمل بشكل جيد للشركات التي تنتقل من بطاقات الائتمان الفعلية.
الإيجابيات:
دعم مدفوعات عالمي ممتاز؛ حماية متقدمة من الاحتيال؛ قدرات تجارة موحدة.
السلبيات:
أفضل ملاءمة للمؤسسات الكبيرة؛ متطلبات الحد الأدنى من حجم المعالجة.
براينتري
تملكها باي بال، تتخصص براينتري في طرق الدفع عبر الهاتف المحمول والويب مع دعم قوي لعمليات بطاقة الائتمان الافتراضية. تجعل أدوات المطورين الخاصة بهم التكامل سهلاً لكل من أرقام بطاقات ماستركارد وفيزا الافتراضية.
الإيجابيات:
أدوات مطور ممتازة؛ تدعم Apple Pay و Google Pay؛ تسعير تنافسي.
السلبيات:
إعداد أكثر تعقيدًا من بعض البدائل الموجهة للمستهلكين؛ التغييرات العرضية في واجهة برمجة التطبيقات تتطلب تحديثات.
ورلد باي
تقدم ورلد باي حلول معالجة المدفوعات الشاملة مع قدرات بطاقات الائتمان الافتراضية القوية للأعمال التجارية من جميع الأحجام. تركيزهم على الأمان يجعلهم شائعين في الصناعات الحساسة حيث تكون بروتوكولات الأمان على مستوى البنك ضرورية.
الإيجابيات:
ميزات أمان قوية؛ تغطية عالمية؛ دعم متعدد العملات.
السلبيات:
يمكن أن تكون شروط العقد صارمة؛ قد تكون عملية الإعداد طويلة.
كلوفر
تجمع كلوفر بين الحلول المادية والبرمجية، بما في ذلك قدرات الدفع الافتراضية القوية التي تتكامل مع أنظمة نقاط البيع الشهيرة لديهم. تعمل معالجة بطاقاتهم الافتراضية بسلاسة مع نظامهم البيئي الأوسع وتوفر بدائل ممتازة لتوزيع البطاقات المادية.
الإيجابيات:
تكامل ممتاز للأجهزة؛ واجهة سهلة الاستخدام؛ ميزات تقارير قوية.
السلبيات:
يمكن أن تكون الأجهزة مكلفة؛ بعض الميزات تتطلب رسوم شهرية إضافية.
مدفوعات ستاكس
تستخدم مدفوعات ستاكس (المعروفة سابقًا باسم فاتمرشنت) نموذج تسعير قائم على الاشتراك لمعالجة مدفوعات بطاقات الائتمان الافتراضية، مما قد يوفر للشركات أموالًا كبيرة على رسوم المعاملات مع تحسين فرص الإيرادات.
الإيجابيات:
أسعار شفافة؛ خدمة عملاء ممتازة؛ أدوات تقارير قوية.
السلبيات:
قد لا تكون رسوم الاشتراك الشهرية فعالة من حيث التكلفة بالنسبة للشركات الصغيرة جداً.
مستودع الدفع
يقدم مستودع الدفع أسعار تبادل جملة لمعالجة معاملات بطاقات الائتمان الافتراضية، مما يجعلها جذابة بشكل خاص للأعمال التي لديها أحجام معاملات أعلى واحتياج لتحسين رأس المال العامل.
الإيجابيات:
أسعار جملة شفافة؛ لا زيادة في النسبة المئوية؛ دعم عملاء ممتاز.
السلبيات:
رسوم العضوية الشهرية؛ أفضل قيمة تتطلب حجم معالجة أعلى.
مدفوعات Shopify
بالنسبة للأعمال التجارية الإلكترونية على Shopify، فإن حل الدفع الأصلي لديهم يوفر تكاملًا سلسًا ودعمًا لمجموعة متنوعة من أنواع البطاقات الافتراضية، بما في ذلك وظيفة رقم البطاقة المحفوظة. يجعل تكامل موقعهم الإلكتروني من السهل على العملاء الدفع عبر الإنترنت.
الإيجابيات:
التكامل المباشر مع Shopify؛ تقليل رسوم المعاملات لمالكي متاجر Shopify؛ إعداد مبسط.
السلبيات:
متاح فقط لتجار Shopify؛ فترات احتجاز عرضية للتجار الجدد.
هيلسيم
تقدم هيلسيم خدمات التجار بأسعار شفافة وقدرات قوية في المدفوعات الافتراضية، بما في ذلك بيانات الدفع التفصيلية للمصالحة وإدارة أرقام الحسابات.
الإيجابيات:
تطبق خصومات الحجم تلقائيًا؛ لا توجد رسوم شهرية؛ بوابة تاجر ممتازة.
السلبيات:
ليس معروفًا مثل مقدمي الخدمات الأكبر؛ خيارات دولية محدودة.
فينمو
بينما تُعرف أساسًا بمدفوعات المستهلكين، تقدم فينمو الآن حلولًا تجارية مع قدرات دفع عبر بطاقة افتراضية، مما يجعلها جذابة بشكل خاص للأعمال التي تستهدف العملاء الأصغر سنًا.
الإيجابيات:
تعرف قوي على العلامة التجارية بين المستهلكين الأصغر سناً؛ واجهة بسيطة؛ ميزات اجتماعية.
السلبيات:
أقل قوة لاحتياجات الأعمال المعقدة؛ تقارير محدودة مقارنةً بالحلول التجارية المخصصة.
ريموتلي
تتخصص ريموتلي في التحويلات الدولية، حيث يركز نظام المدفوعات الافتراضي الخاص بها على جعل المعاملات العالمية أكثر affordability و accessible من خلال قنوات مصرفية آمنة.
الإيجابيات:
أسعار صرف ممتازة؛ متخصصون في التحويلات الدولية؛ تجربة قوية على الهاتف المحمول.
السلبيات:
ميزات الدفع المحلية محدودة أكثر؛ تركز بشكل أساسي على التحويلات.
تطبيق كاش
تطور تطبيق كاش من سكوير من أداة دفع بين الأفراد إلى تضمين وظائف تجارية مع قدرات بطاقة افتراضية تتكامل مع أنظمة سكوير الأوسع وتدعم المعاملات داخل التطبيق وعلى المواقع الإلكترونية.
الإيجابيات:
التحويلات الفورية متاحة؛ تكامل سلس مع سكوير؛ شائع بين المستهلكين الأصغر سناً.
السلبيات:
ميزات الأعمال أقل تطوراً من الحلول المخصصة للأعمال؛ خيارات دعم العملاء محدودة.
فولت.كوم
تم إطلاقه في عام 2014، فولت.كوم يجلب تقنية البلوكشين إلى خدمات التجار، مع التركيز على معالجة المدفوعات الدولية. يوفر نهجهم المبتكر للشركات الوصول إلى الأسواق العالمية من خلال معاملات عبر الحدود فعالة.
الإيجابيات:
تكنولوجيا البلوكشين للمعاملات الدولية السريعة ومنخفضة التكلفة؛ تدعم أكثر من 150 دولة و110+ عملات نقدية؛ تحويلات P2P فورية دون الحاجة إلى خبرة في العملات المشفرة.
السلبيات:
أحدث في مجال خدمات التجار؛ تركز أكثر على التحويلات الدولية من خدمات التجار الشاملة.
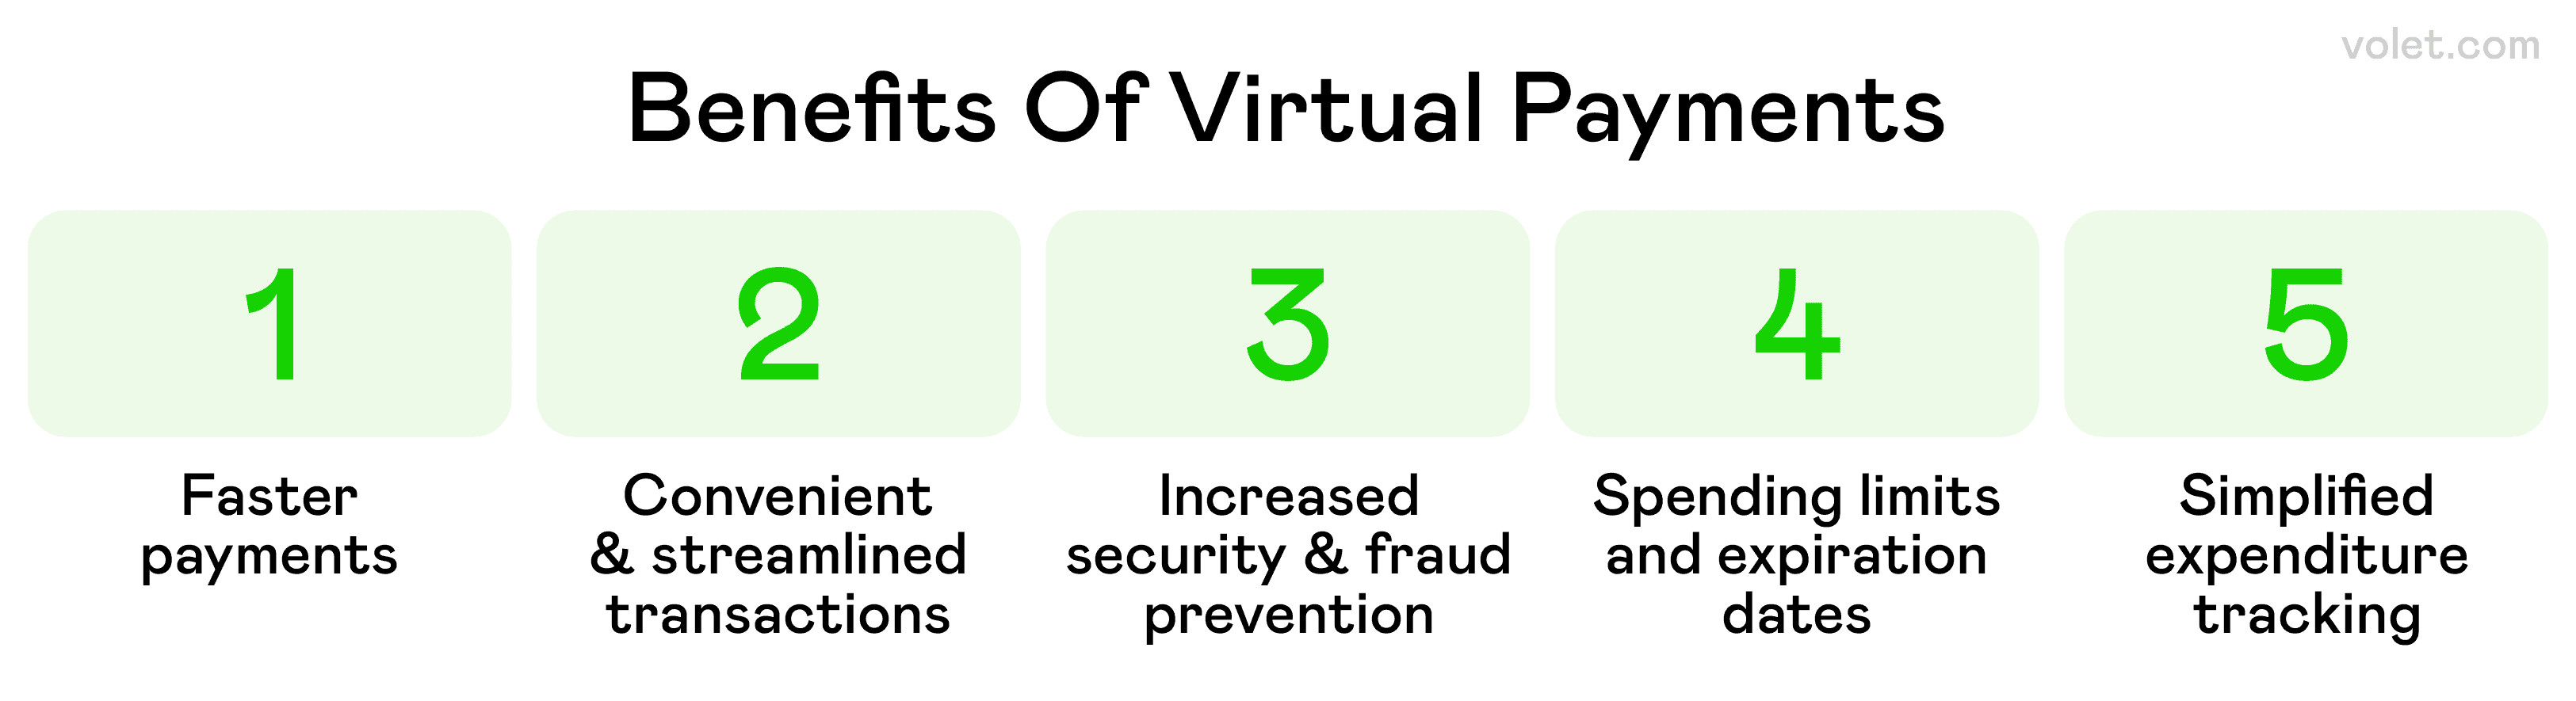
فوائد المدفوعات الافتراضية لعمليات الأعمال
تغيير كيفية تعامل عملك مع المعاملات من خلال تنفيذ المدفوعات الافتراضية:
تحسين إدارة النقد
توفر أنظمة دفع بطاقات افتراضية رؤية فورية للإنفاق، مما يساعد على تحسين رأس المال العامل. من خلال تبسيط عملية الدفع، ستقلل من التأخيرات المرتبطة بالطرق التقليدية مثل الشيكات الورقية و التحويلات البنكية. تساعد هذه الرؤية المحسنة للتدفق النقدي الشركات على اتخاذ قرارات استراتيجية أفضل بشأن تخصيص الموارد.
تعزيز التحكم في النفقات
تمنحك القدرة على إصدار بطاقات افتراضية مع حدود إنفاق محددة تحكمًا غير مسبوق في الميزانيات. يمكنك تقييد البطاقات لموردين محددين، أو أنواع معاملات معينة، أو حتى تقييدها لمعاملة واحدة فقط. تجعل هذه الميزات حلول بطاقات الائتمان الافتراضية مثالية للنفقات مثل تأجير السيارات وتكاليف السفر الأخرى التي تتطلب تقليديًا بطاقات فعلية، مع ضمان الامتثال لسياسات الشركة.
تبسيط التسوية
يعمل كل رقم بطاقة افتراضية كمعرف دفع فريد، مما يبسط التسوية بشكل كبير. تلتقط معلومات الدفع التفصيلية تلقائيًا تفاصيل المورد، وفئات الشراء، وبيانات أخرى ذات صلة، مما يخلق مسار تدقيق لا يمكن أن تتطابق معه بيانات البنك التقليدية.
تقليل مخاطر الاحتيال
تقلل الطبيعة المؤقتة لبيانات اعتماد بطاقات الائتمان الافتراضية بشكل كبير من التعرض للاحتيال. إذا اكتشف مزود بطاقة افتراضية نشاطًا مشبوهًا، يمكن إلغاء تنشيط رقم البطاقة المحدد على الفور دون التأثير على حساباتك الرئيسية. تمنع إدارة أرقام الحسابات المستهدفة حدوث اختراقات أمنية متتالية.
كيفية تنفيذ المدفوعات الافتراضية في عملك
يتطلب الانتقال إلى المدفوعات الافتراضية تخطيطًا دقيقًا:
- تقييم التحديات والأهداف الحالية للدفع
- البحث عن المزودين الذين يتوافقون مع حجم معاملاتك وصناعتك
- النظر في متطلبات التكامل مع أنظمة المحاسبة الحالية وعلاقات البنوك
- تقييم هياكل التسعير لضمان الجدوى الاقتصادية
- تطوير جداول زمنية للتنفيذ وخطط تدريب الموظفين لاستخدام البطاقات الافتراضية
- إبلاغ الموردين بالتغييرات وتحديد إجراءات القبول
- إنشاء بروتوكولات لإصدار البطاقات الافتراضية بما في ذلك حدود الإنفاق والأذونات
- تحديد إجراءات لأمان رقم الحساب وحماية بيانات الدفع
يمكن تنفيذ معظم منصات دفع البطاقات الافتراضية في غضون أسابيع، مع فوائد فورية لإدارة النفقات ومعالجة المدفوعات. تقدم العديد من الحلول إنشاء بيانات اعتماد مؤقتة مرتبطة بمعلمات محددة داخل التطبيق، مما يعزز الأمان بينما يبسط تجربة المستخدم. تتيح لك أفضل الحلول الانتقال تدريجيًا من الطرق التقليدية مع الحفاظ على استمرارية الأعمال.
أفكار ختامية
تمثل المدفوعات الافتراضية تحولًا أساسيًا في المعاملات التجارية، وإدارة المالية، وأمان البيانات. يعزز تنفيذ الحل المناسب لاحتياجاتك الأمان، ويحسن الكفاءة، ويوفر تحكمًا أفضل في الإنفاق.
يتطور مشهد طرق الدفع بسرعة مع الابتكارات في تقنية البلوك تشين، والذكاء الاصطناعي، والابتكارات المحمولة من شركات مثل فيزا وماستركارد. قد يتم تجاوز المزودين الرائدين اليوم غدًا، لذا قم بإعادة تقييم استراتيجيتك بانتظام. يمكن أن يكون الانتقال إلى المدفوعات الافتراضية تدريجيًا - ابدأ بأقسام أو فئات نفقات محددة للتحقق من الفوائد قبل التنفيذ الكامل.
إخلاء المسؤولية
تم تقديم هذه المقالة لأغراض إعلامية فقط ولا تشكل نصيحة قانونية أو مالية أو مهنية. جميع المحتويات تستند إلى معلومات متاحة للجمهور وآراء شخصية. يُنصح القراء بالبحث عن إرشادات مهنية قبل اتخاذ قرارات أو التصرف بناءً على المواد المقدمة. لا يتحمل المؤلف والناشر أي مسؤولية عن أي إجراءات تم اتخاذها أو عدم اتخاذها من قبل القارئ بناءً على المعلومات الواردة هنا.
الأسئلة الشائعة
تسرع المدفوعات الافتراضية دورة الدفع من خلال القضاء على التأخيرات المرتبطة بالطرق التقليدية، مما يسمح للأموال بالتحرك بسرعة أكبر عبر عملك. بالإضافة إلى ذلك، تقدم العديد من البرامج خصومات تولد إيرادات مباشرة لشركتك بناءً على حجم المعاملات.
نعم، تتكامل العديد من منصات البطاقات الافتراضية بسلاسة مع المحافظ الرقمية مثل Google Pay وApple Pay، مما يتيح لك استخدام بيانات الاعتماد الافتراضية من خلال جهازك المحمول لزيادة الراحة مع الحفاظ على فوائد الأمان لتقنية رقم بطاقة افتراضية.
تصبح إدارة النفقات أكثر سلاسة بشكل كبير مع بطاقات الائتمان الافتراضية من خلال تصنيف المعاملات تلقائيًا، وفرض الامتثال لسياسات الإنفاق من خلال حدود إنفاق مسبقة، والقضاء على جمع الإيصالات اليدوي من خلال التقاط معلومات الدفع الرقمية.
عند الدفع عبر الإنترنت باستخدام بطاقات افتراضية، فإن أفضل ممارسة هي إنشاء رقم بطاقة فريد لكل تاجر أو فئة معاملة. تعزز هذه الطريقة الأمان من خلال ضمان بقاء بيانات الدفع الخاصة بك مقسمة، مما يمنع التعرض الواسع إذا تعرض أي تاجر واحد للاختراق.
تحول المدفوعات الإلكترونية من خلال الأنظمة الافتراضية عملية الدفع الخاصة بك من خلال أتمتة بدء المعاملات، وسير العمل للموافقة، وخطوات التسوية. تقلل هذه الطريقة الشاملة لأساليب الدفع من التدخل اليدوي، وتقلل من الأخطاء، وتوفر معلومات دفع مفصلة لأغراض المحاسبة.
تقدم البطاقات الافتراضية تحكمًا متفوقًا مقارنة بالبطاقات الفعلية عند ضمان المدفوعات للموردين. مع البطاقات الافتراضية، يمكن للشركات إنشاء معرفات دفع فريدة لكل علاقة مع مورد، وتحديد حدود إنفاق دقيقة، وإنشاء جدول زمني تلقائي للدفع من خلال بنكها أو مزود البطاقة الافتراضية. هذا يقضي على المخاطر المرتبطة بمشاركة تفاصيل البطاقة الفعلية عبر نقاط اتصال متعددة مع الموردين.
نعم، يمكن أن تحقق الشركات الصغيرة فوائد كبيرة من البطاقات الافتراضية، غالبًا مع تعقيد أقل في التنفيذ مقارنة بالشركات الأكبر.
حقّق المزيد بأموالك
أدِر أموالك الرقمية بسهولة: أرسل العملات الرقمية واستقبلها وبادلها لأعمالك وحياتك اليومية
لنتحدّث عن احتياجاتك في المدفوعات!
راسل مدير حسابك بأي لغة:
الكاتب

Akan Nseكاتبة محتوى ونسخ في مجال العملات المشفرة/المالية
كاتب روايات تحوّل إلى كاتب محتوى في مجال العملات المشفرة، أشرح البلوك تشين والذكاء الاصطناعي بوضوح وإبداع.
تابعنا كي لا يفوتك أي مقال جديد


