Hallo! 👋 Ich möchte Ihnen erzählen, was meinen Geschäftsalltag grundlegend verändert hat. Vor etwa drei Jahren führte ich eine kleine Boutique und akzeptierte stur nur Bargeld und Überweisungen. Ich dachte damals: „Warum zusätzliche Gebühren zahlen, wenn es auch mit Bargeld geht?“ Damit lag ich gründlich daneben. 🤦♀️
Als ich schließlich nachgab und die Abwicklung von Kreditkartenzahlungen einrichtete, stieg mein Umsatz in nur zwei Monaten um fast 40 %! Tatsächlich geben Menschen mehr aus, wenn sie einfach mit Karte zahlen können (indem sie die Karte durchziehen, kontaktlos bezahlen oder klicken – Sie wissen, was ich meine).
Seitdem habe ich unzählige Stunden damit verbracht, die besten Zahlungsdienstleister zu recherchieren. Nun teile ich alles, was ich dabei gelernt habe, damit Sie meine Fehler nicht wiederholen. Schauen wir uns also gemeinsam die Abwicklung von Kreditkartenzahlungen im Jahr 2026 an.
Was sind eigentlich Anbieter für Kreditkartenabwicklung?
Haben Sie sich schon einmal gefragt, was genau passiert, wenn jemand in Ihrem Geschäft seine Karte ans Terminal hält? Ich auf jeden Fall! Die Kreditkartenabwicklung ist gewissermaßen die Magie im Hintergrund, die es Ihnen ermöglicht, Kredit- und Debitkartenzahlungen von Ihren Kunden anzunehmen.
So funktioniert es:
Die Kreditkartenabwicklung ermöglicht es Unternehmen, Kredit- und Debitkartenzahlungen von Kunden anzunehmen. Sie umfasst mehrere Schritte und beginnt damit, dass ein Kunde seine Karte am Kassenterminal (POS-Terminal) durchzieht, einsteckt oder an das Terminal hält – oder seine Kartendaten online über ein Zahlungsgateway eingibt.
Die Daten werden dann sicher über das Zahlungsgateway an den Zahlungsabwickler und die Händlerbank übermittelt. Diese gleicht die Angaben mit der kartenausgebenden Bank ab, um sicherzustellen, dass die Transaktion rechtmäßig ist und der Kunde über ausreichend Guthaben verfügt. Nach erfolgreicher Prüfung wird die Zahlung autorisiert und das Geld vom Konto des Kunden auf das Konto des Händlers überwiesen.
Dieser Vorgang dauert nur wenige Sekunden und ermöglicht Unternehmen eine reibungslose und effiziente Zahlungsabwicklung. Ob Sie Kreditkartenzahlungen vor Ort oder online abwickeln: Die Kreditkartenabwicklung ist ein wesentlicher Bestandteil des modernen Handels.
Braucht mein Unternehmen eine Kreditkartenabwicklung?
Diese Frage habe ich mir JAHRELANG gestellt. Vielleicht geht es Ihnen genauso?
Die kurze Antwort: Ja, unbedingt. (Ich wünschte, jemand hätte mir das schon früher so deutlich gesagt!) Hier sind die Gründe:
Verbraucher erwarten heute, bequem mit ihrer Karte bezahlen zu können. Wenn Sie diese Möglichkeit nicht anbieten, könnten Sie potenzielle Kunden an Wettbewerber verlieren, die über zuverlässige Zahlungsgateways mehr Zahlungsmöglichkeiten anbieten.
Außerdem wirkt Ihr Unternehmen professioneller, wenn Sie Kreditkartenzahlungen abwickeln können. Sie zeigen Ihren Kunden damit, dass Sie ein seriöses und vertrauenswürdiges Unternehmen führen, das Transaktionen sicher abwickeln kann.
Wenn Sie Kreditkartenzahlungen akzeptieren, kann auch Ihr durchschnittlicher Transaktionswert steigen. Studien zeigen, dass Kunden mit Kreditkarten eher bereit sind, bis zu 83 % mehr auszugeben als mit Bargeld. Die Kreditkartenabwicklung verbessert also nicht nur Ihren Kundenservice, sondern kann auch Ihren Umsatz deutlich steigern.
Darüber hinaus kann der jährliche Kartenumsatz Ihres Unternehmens beeinflussen, welche Preismodelle die verschiedenen Zahlungsanbieter Ihnen anbieten und welche Leistungen Sie nutzen können.
Die Kreditkartenabwicklung kann Ihren Cashflow verbessern, da Sie schneller auf Ihr Geld zugreifen können. Das hilft Ihrem Unternehmen, liquide zu bleiben.
Für kleine Unternehmen kann das passende System zur Kreditkartenabwicklung:
- Die Kundenzufriedenheit durch mehrere Zahlungsmöglichkeiten erhöhen.
- Transaktionen durch effiziente Zahlungsgateways vereinfachen und sichere Zahlungen gewährleisten.
- Versteckte und monatliche Gebühren reduzieren und so den Gewinn steigern.
- Zahlungen vor Ort und online unterstützen und damit allen Kundenpräferenzen gerecht werden.
Ein zuverlässiges System zur Kreditkartenabwicklung kann auch zum Unternehmenswachstum beitragen: Es setzt Ressourcen frei, sodass Sie sich auf den Ausbau Ihres Geschäfts konzentrieren können.
Kreditkartenabwickler übernehmen die technischen Aspekte von Zahlungstransaktionen, darunter Autorisierung, Authentifizierung, Clearing und Abrechnung. Als Vermittler übertragen sie Kundendaten sicher zwischen dem Händler und dem Zahlungsnetzwerk.
Ich habe viel zu lange gezögert, weil ich Angst vor den Gebühren und der Technik hatte. Machen Sie nicht denselben Fehler! Je früher Sie einsteigen, desto eher profitiert Ihr Unternehmen davon.
Die besten Anbieter für Kreditkartenabwicklung für kleine Unternehmen 2026
Nachdem ich mehrere Zahlungsdienstleister ausprobiert habe (und dabei manchmal den Tränen nahe war), habe ich diese Liste der derzeit besten Anbieter für Zahlungsabwicklung für kleine Unternehmen zusammengestellt. Hier erfahren Sie mehr über ihre Geschichte, die besten Einsatzmöglichkeiten sowie ihre Vor- und Nachteile.
Diese Unternehmen sind Dienstleister für Händler und ermöglichen Unternehmen jeder Größe die Abwicklung von Zahlungen mit Kredit- und Debitkarten. Sie bieten eine Reihe von Dienstleistungen, darunter weltweite Zahlungen und umfassende Lösungen zur Zahlungsannahme, um Unternehmen jeder Größe gerecht zu werden.
PayPal
PayPal wurde 1998 gegründet und revolutionierte Online-Zahlungen mit einer sicheren und bequemen Möglichkeit, Geld zu senden und zu empfangen. Das Unternehmen wurde schnell zu einem weltweit führenden Anbieter für digitale Zahlungen. 2002 wurde es von eBay übernommen und ist seit 2015 wieder eigenständig.
PayPal ist für die effiziente Abwicklung von Kreditkartenzahlungen bekannt und daher bei Unternehmen beliebt, die flexible Zahlungsmöglichkeiten anbieten möchten.
Das umfangreiche Netzwerk von PayPal unterstützt weltweite Zahlungen und erleichtert Unternehmen die Abwicklung internationaler Transaktionen.
Idealer Einsatzbereich
PayPal ist ideal für kleine Unternehmen, die eine vertrauenswürdige und weithin akzeptierte Zahlungslösung benötigen, insbesondere für Online-Zahlungen und wiederkehrende Rechnungsstellung. Dank seiner globalen Reichweite eignet sich PayPal auch gut für Unternehmen mit internationaler Kundschaft.
Vorteile:
Breite Akzeptanz und hohe Markenbekanntheit.
Einfache Einrichtung und Nutzung.
Umfassende Sicherheitsfunktionen, einschließlich Betrugsschutz.
Unterstützt mehrere Zahlungsmethoden, darunter Kreditkarten, Debitkarten und digitale Wallets.
Nachteile:
Höhere Transaktionsgebühren als bei einigen Wettbewerbern.
Begrenzte Anpassungsmöglichkeiten für fortgeschrittene Nutzer.
Konten können gesperrt werden, was zu vorübergehenden Unterbrechungen führt.
Stripe
Stripe wurde 2010 von den Brüdern Patrick und John Collison gegründet. Dank seiner entwicklerfreundlichen API und anpassbaren Lösungen wurde das Unternehmen schnell bei technikaffinen Unternehmen beliebt.
Das Unternehmen bietet zudem wettbewerbsfähige Gebühren für sein Zahlungsgateway. Unternehmen, die viele Online-Transaktionen abwickeln, können dadurch erheblich Kosten sparen.
Stripe eignet sich am besten für Online-Unternehmen, insbesondere SaaS-Unternehmen und E-Commerce-Plattformen, die eine umfassend anpassbare Zahlungslösung benötigen.
Vorteile:
Leistungsstarke API für eine nahtlose Integration.
Unterstützt zahlreiche Zahlungsmethoden, einschließlich digitaler Wallets.
Transparente Preise ohne Einrichtungsgebühren oder monatliche Gebühren.
Ideal für Unternehmen mit wiederkehrender Rechnungsstellung.
Nachteile:
Technisches Fachwissen für Einrichtung und Anpassung erforderlich.
Höhere Transaktionsgebühren als bei einigen Wettbewerbern.
Eingeschränkte Supportmöglichkeiten für Nutzer ohne technische Kenntnisse.
Square
Square wurde 2009 von Jack Dorsey und Jim McKelvey gegründet, um Zahlungen für kleine Unternehmen zu vereinfachen. Mit seinem eleganten Kartenterminal und seiner benutzerfreundlichen App wurde das Unternehmen schnell beliebt.
Das Unternehmen bietet vielseitige Kartenterminals, die sich einfach einrichten und bedienen lassen – ohne langfristige Vertragsbindung.
Einsatzbereich
Das Unternehmen eignet sich ideal für kleine Unternehmen, insbesondere solche, die Zahlungen vor Ort annehmen, etwa Einzelhandelsgeschäfte, Foodtrucks und Pop-up-Shops.
Vorteile:
Einfache Einrichtung und Nutzung ohne langfristige Verträge.
Günstige Preise ohne monatliche Gebühren.
Vielseitige Hardwareoptionen, darunter mobile Kartenlesegeräte.
Transparente Preise ohne versteckte Gebühren.
Nachteile:
Begrenzte Anpassungsmöglichkeiten für fortgeschrittene Nutzer.
Höhere Gebühren für Transaktionen mit manuell eingegebenen Kartendaten.
Probleme mit der Kontoverfügbarkeit in Hochrisikobranchen.
Volet.com
Volet.com ist ein neuerer Anbieter in der Branche und hat sich als kostengünstige und benutzerfreundliche Lösung für kleine Unternehmen etabliert. Der Schwerpunkt liegt auf reibungslosen Online-Zahlungslösungen mit transparenten Preisen.
Das Unternehmen bietet zuverlässige Zahlungsdienste, mit denen Unternehmen Online-Zahlungen effizient annehmen können.
Idealer Einsatzbereich
Volet.com eignet sich ideal für kleine Unternehmen, die einen günstigen und unkomplizierten Anbieter für die Online-Zahlungsabwicklung suchen, insbesondere für Online-Transaktionen.
Vorteile:
Niedrige Transaktionsgebühren und keine versteckten Kosten.
Benutzerfreundliche Oberfläche und einfache Integration.
Starker Fokus auf Sicherheit und Compliance.
Ideal für Unternehmen mit geringerem Transaktionsvolumen.
Nachteile:
Begrenzte globale Reichweite im Vergleich zu etablierten Anbietern.
Weniger erweiterte Funktionen für größere Unternehmen.
Markenbekanntheit am Markt noch im Aufbau.
Worldpay
Worldpay wurde 1989 gegründet und ist einer der größten Zahlungsdienstleister im Vereinigten Königreich. Die Übernahme durch FIS im Jahr 2019 erweiterte das weltweite Leistungsangebot des Unternehmens.
Das Unternehmen verarbeitet ein hohes Volumen an Kartentransaktionen und bietet Unternehmen wettbewerbsfähige Gebühren für die Zahlungsabwicklung.
Idealer Einsatzbereich
Worldpay eignet sich besonders für Unternehmen, die eine umfassende Zahlungslösung für Zahlungen vor Ort, online und im internationalen Geschäft benötigen.
Vorteile:
Umfassende Zahlungslösungen für alle Unternehmensarten.
Starke globale Präsenz mit Unterstützung mehrerer Währungen.
Fortschrittliche Tools zur Betrugsprävention.
Zuverlässiger Kundensupport.
Nachteile:
Höhere Transaktionsgebühren, insbesondere für kleine Unternehmen.
Komplexe Preisstruktur mit möglichen versteckten Gebühren.
Die Einrichtung kann bei neuen Unternehmen viel Zeit in Anspruch nehmen.
Elavon
Elavon wurde 1991 gegründet und hat sich zu einem führenden Zahlungsdienstleister entwickelt, der Unternehmen weltweit betreut. Das Unternehmen ist eine Tochtergesellschaft von U.S. Bancorp und für seine leistungsfähigen Zahlungslösungen bekannt. Elavon bietet ein breites Spektrum an Zahlungsdiensten, darunter die Einrichtung und Verwaltung von Händlerkonten.
Idealer Einsatzbereich
Elavon eignet sich für Unternehmen jeder Größe, insbesondere für solche, die ein zuverlässiges Zahlungsgateway für Online-Transaktionen oder mobile Kartenterminals für Zahlungen vor Ort benötigen.
Vorteile:
Breite Auswahl an Zahlungslösungen, die auf verschiedene Branchen zugeschnitten sind.
Umfassende Sicherheitsfunktionen, einschließlich PCI-DSS-Konformität.
Hervorragender Kundensupport.
Wettbewerbsfähige Konditionen für Händler mit hohem Transaktionsvolumen.
Nachteile:
Es können Einrichtungsgebühren und monatliche Mindestgebühren anfallen.
Wenig transparente Preisgestaltung für kleine Unternehmen.
Für Einsteiger weniger benutzerfreundlich.
Adyen
Adyen wurde 2006 gegründet und hat sich schnell zu einem weltweit führenden Anbieter für die Zahlungsabwicklung entwickelt. Das Unternehmen ist für seine innovative Technologie bekannt und kann auch komplexe Zahlungsanforderungen erfüllen.
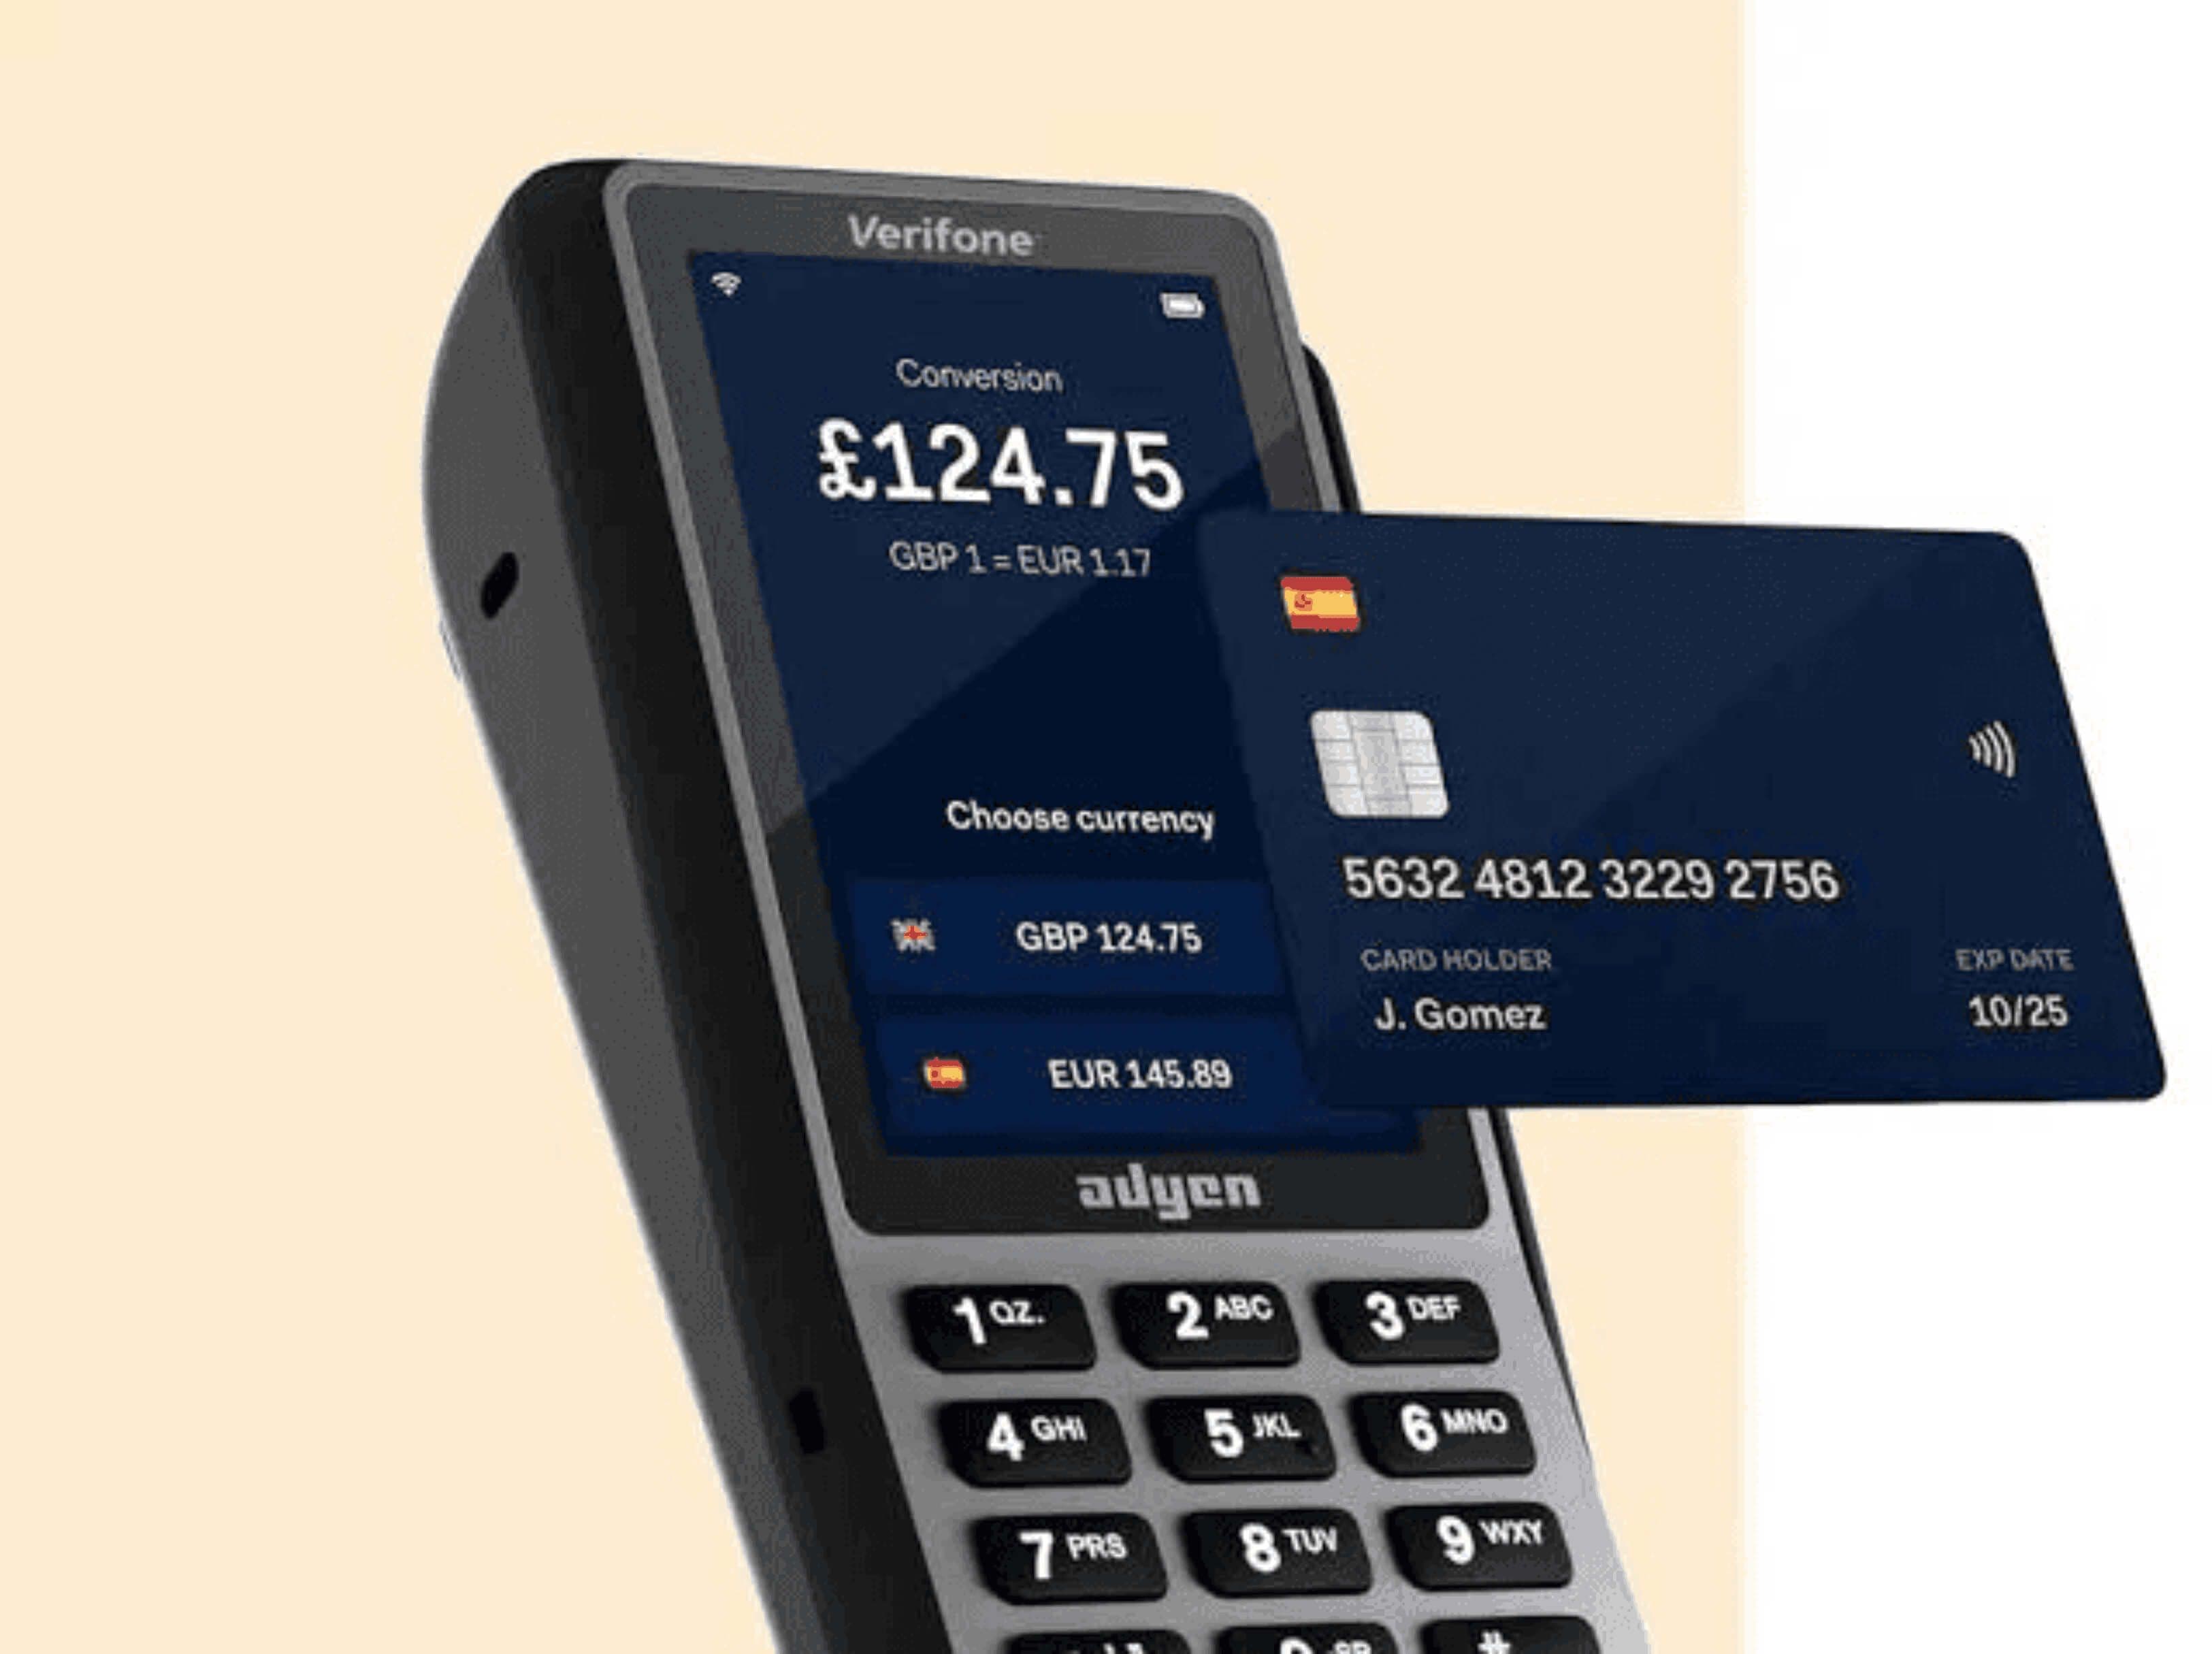
Adyen arbeitet mit Acquiring-Banken zusammen, um reibungslose und sichere Kundenzahlungen in verschiedenen Regionen zu gewährleisten.
Idealer Einsatzbereich
Adyen ist ideal für Unternehmen mit einem internationalen Kundenstamm, da es Zahlungen in mehreren Ländern und Währungen unterstützt.
Vorteile:
Nahtlose Integration mit E-Commerce-Plattformen.
Unterstützt zahlreiche Zahlungsmethoden, darunter digitale Wallets.
Transparente Preise ohne versteckte Gebühren.
Erweiterte Berichts- und Analysetools.
Nachteile:
Höhere Kosten für kleine Unternehmen mit geringem Transaktionsvolumen.
Erfordert technisches Fachwissen für die Einrichtung und Anpassung.
Begrenzte Supportmöglichkeiten für kleinere Unternehmen.
Shopify Payments
Shopify Payments wurde 2013 eingeführt und ist die integrierte Zahlungslösung von Shopify, einer der führenden E-Commerce-Plattformen. Durch die direkte Einbindung in das Shopify-Ökosystem vereinfacht sie die Zahlungsabwicklung für Onlineshops.
Shopify Payments hilft Unternehmen außerdem, die Gebühren für Zahlungsgateways zu senken und Kundenzahlungen reibungslos anzunehmen.
Idealer Einsatzbereich
Shopify Payments eignet sich ideal für Onlineshops, die Shopify nutzen, und bietet eine nahtlose Integration sowie einen unkomplizierten Checkout.
Vorteile:
Vollständig in Shopify integriert, sodass keine Zahlungsgateways von Drittanbietern nötig sind.
Wettbewerbsfähige Transaktionsgebühren für Shopify-Nutzer.
Unterstützt mehrere Zahlungsmethoden, darunter Kreditkarten und digitale Wallets.
Einfach einzurichten und zu verwalten.
Nachteile:
Nur für Shopify-Nutzer verfügbar.
Begrenzte Anpassungsmöglichkeiten außerhalb des Shopify-Ökosystems.
Probleme mit der Kontoverfügbarkeit in Hochrisikobranchen.
HubSpot Payments
HubSpot Payments wurde als Teil der CRM-Plattform von HubSpot eingeführt, um die Zahlungsabwicklung im B2B-Vertrieb zu vereinfachen. Der Dienst lässt sich nahtlos in die Vertriebs- und Marketingtools von HubSpot integrieren.
Der Dienst stellt sicher, dass Transaktionsdaten sicher übermittelt und mit der Bank des Kunden abgeglichen werden.
Idealer Einsatzbereich
HubSpot Payments ist ideal für B2B-Unternehmen, die bereits das CRM von HubSpot nutzen und eine einheitliche Lösung zur Verwaltung von Zahlungen und Kundenbeziehungen suchen.
Vorteile:
Nahtlose Integration mit der CRM-Plattform von HubSpot.
Wettbewerbsfähige Transaktionsgebühren ohne versteckte Kosten.
Vereinfachte Rechnungsstellung und Zahlungsverfolgung im B2B-Vertrieb.
Einfache Einrichtung und Nutzung.
Nachteile:
Nur für Unternehmen, die das CRM von HubSpot nutzen.
Weniger Funktionen als bei eigenständigen Zahlungsdienstleistern.
Nicht ideal für Unternehmen mit hohem Transaktionsvolumen.
Helcim
Helcim wurde 2006 gegründet und ist ein kanadischer Zahlungsdienstleister, der für seine transparente Preisgestaltung und seinen Fokus auf kleine Unternehmen bekannt ist. Helcim erhebt eine feste Gebühr pro Transaktion und ist damit eine attraktive Option für kleine Unternehmen, die mit planbaren Kosten arbeiten möchten. Das Unternehmen bietet ein Interchange-Plus-Preismodell, mit dem Händler mit hohem Transaktionsvolumen erheblich sparen können.
Idealer Einsatzbereich
Helcim eignet sich ideal für kleine Unternehmen, die Wert auf transparente Preise und volumenabhängige Einsparungen legen, insbesondere bei hohem Transaktionsvolumen.
Vorteile:
Transparente Preisgestaltung nach dem Interchange-Plus-Modell.
Keine monatlichen Gebühren oder langfristigen Verträge.
Ausgezeichneter Kundensupport.
Wettbewerbsfähige Konditionen für Händler mit hohem Transaktionsvolumen.
Nachteile:
Begrenzte globale Reichweite im Vergleich zu größeren Anbietern.
Weniger erweiterte Funktionen für größere Unternehmen.
Ein monatliches Mindesttransaktionsvolumen ist erforderlich.
SumUp
SumUp wurde 2012 in London gegründet und hat sich zu einem weltweit tätigen Zahlungsdienstleister entwickelt, der für seine einfachen und günstigen Kartenlesegeräte bekannt ist.
Das Kartenlesegerät von SumUp ist ideal für Unternehmen, die Einmalzahlungen effizient entgegennehmen möchten.
Idealer Einsatzbereich
SumUp ist ideal für kleine Unternehmen und Einzelunternehmer, die eine günstige und einfach zu bedienende Lösung für Zahlungen vor Ort benötigen.
Vorteile:
Preisgünstige Kartenlesegeräte ohne monatliche Gebühren.
Einfache Einrichtung und Bedienung.
Transparente Preise ohne versteckte Kosten.
Unterstützt kontaktlose Zahlungen.
Nachteile:
Eingeschränkter Funktionsumfang im Vergleich zu Anbietern mit umfassendem Leistungsangebot.
Höhere Transaktionsgebühren für Händler mit geringem Transaktionsvolumen.
Nicht ideal für Unternehmen mit komplexen Zahlungsanforderungen.
Zettle by PayPal
Zettle wurde 2010 in Schweden gegründet und 2018 von PayPal übernommen. Der beliebte Zahlungsdienstleister ist für seine eleganten Kartenlesegeräte und seine benutzerfreundliche App bekannt.
Mit dem Kartenlesegerät von Zettle können Unternehmen auch unterwegs unkompliziert Kartenzahlungen annehmen.
Idealer Einsatzbereich
Zettle eignet sich ideal für kleine Unternehmen und Pop-up-Shops, die eine einfache und kostengünstige Lösung für Zahlungen vor Ort benötigen.
Vorteile:
Preiswerte Kartenlesegeräte ohne monatliche Gebühren.
Einfach einzurichten und zu bedienen.
Nahtlose Integration mit PayPal.
Unterstützt kontaktlose Zahlungen.
Nachteile:
Eingeschränkter Funktionsumfang im Vergleich zu Anbietern mit umfassendem Leistungsangebot.
Höhere Transaktionsgebühren für Händler mit geringem Transaktionsvolumen.
Nicht ideal für Unternehmen mit komplexen Zahlungsanforderungen.
Revolut Business
Revolut wurde 2015 gegründet und ist ein Fintech-Unternehmen, das verschiedene Finanzdienstleistungen anbietet, darunter die Zahlungsabwicklung für Unternehmen. Revolut Business wurde eingeführt, um den Bedürfnissen kleiner und mittlerer Unternehmen gerecht zu werden.
Die Plattform unterstützt auch Bankzahlungen, sodass Unternehmen Zahlungen direkt vom Bankkonto ihrer Kunden einziehen können.
Idealer Einsatzbereich
Revolut Business eignet sich besonders für Unternehmen, die eine Zahlungslösung für mehrere Währungen benötigen, vor allem für Unternehmen mit internationalen Kunden.
Vorteile:
Unterstützt mehrere Währungen mit wettbewerbsfähigen Wechselkursen.
Einfach einzurichten und zu nutzen.
Transparente Preise ohne versteckte Gebühren.
Lässt sich in Buchhaltungssoftware integrieren.
Nachteile:
Begrenzter Funktionsumfang im Vergleich zu Anbietern mit umfassendem Leistungsangebot.
Höhere Transaktionsgebühren für Händler mit geringem Transaktionsvolumen.
Der Kundensupport reagiert mitunter langsam.
Opayo (ehemals Sage Pay)
Opayo, ehemals Sage Pay, wurde im Jahr 2000 gegründet und zählt zu den führenden Zahlungsdienstleistern im Vereinigten Königreich. Die Übernahme durch Elavon im Jahr 2020 erweiterte das Leistungsspektrum des Unternehmens.
Opayo vereinfacht die Zahlungsabwicklung und bietet verschiedene Händlerkonten für unterschiedliche geschäftliche Anforderungen.
Idealer Einsatzbereich
Opayo eignet sich ideal für Unternehmen, die eine zuverlässige und sichere Zahlungslösung benötigen, insbesondere wenn sie die Buchhaltungssoftware von Sage nutzen.
Vorteile:
Umfassende Sicherheitsfunktionen, einschließlich PCI-DSS-Konformität.
Nahtlose Integration mit der Buchhaltungssoftware von Sage.
Wettbewerbsfähige Preise für Händler mit hohem Transaktionsvolumen.
Hervorragender Kundensupport.
Nachteile:
Einrichtungsgebühren und monatliche Mindestgebühren können anfallen.
Begrenzte Preistransparenz für kleine Unternehmen.
Weniger benutzerfreundlich für Einsteiger.
GoCardless
GoCardless wurde 2011 gegründet und ist ein Zahlungsdienstleister mit Sitz im Vereinigten Königreich, der auf Lastschriftzahlungen spezialisiert ist. Das Unternehmen ist schnell gewachsen und hat sich als beliebte Wahl für Unternehmen etabliert, die wiederkehrende Zahlungen kostengünstig und sicher abwickeln möchten.
Mit automatisierten Lastschriftlösungen ermöglicht GoCardless Unternehmen, Kundenzahlungen effizient zu verwalten.
Idealer Einsatzbereich
GoCardless ist ideal für Unternehmen, die auf wiederkehrende Zahlungen angewiesen sind, etwa Abonnementdienste, Mitgliedsorganisationen und Versorgungsunternehmen.
Vorteile:
Niedrige Transaktionsgebühren im Vergleich zu Kredit- und Debitkartenzahlungen.
Geringeres Risiko von Rückbuchungen und fehlgeschlagenen Zahlungen.
Einfache Einrichtung und Integration in bestehende Systeme.
Transparente Preise ohne versteckte Gebühren.
Nachteile:
Auf Lastschriftzahlungen beschränkt, nicht für einmalige Transaktionen geeignet.
Längere Auszahlungszeiten im Vergleich zu Kartenzahlungen.
Nicht ideal für Unternehmen, die eine sofortige Zahlungsabwicklung benötigen.
Worauf Sie bei der Auswahl eines Anbieters für Kreditkartenabwicklung achten sollten
Bei der Auswahl von Zahlungsdienstleistern habe ich einige … nennen wir sie „lehrreiche Erfahrungen“ gemacht. Darauf sollten Sie achten, damit Sie meine Fehler nicht wiederholen:
1. Transaktionsgebühren und Preismodelle
Die Transaktionskosten können je nach Zahlungsdienstleister, Zahlungsmethode und Transaktionsvolumen stark variieren. Achten Sie auf Anbieter mit transparenter Preisgestaltung und ohne versteckte Gebühren. Viele Zahlungsdienstleister bieten gestaffelte Preismodelle mit Rabatten für Händler mit hohem Transaktionsvolumen.
2. Unterstützte Zahlungsmethoden
Die besten Zahlungsdienstleister ermöglichen es Ihnen, Kredit- und Debitkarten, mobile Zahlungen, Banküberweisungen und auch wiederkehrende Zahlungen zu akzeptieren. Dank dieser Flexibilität können Sie auf alle Zahlungswünsche Ihrer Kunden eingehen.
3. Sicherheit und Compliance
Zahlungsgateways müssen Vorgaben wie den Payment Card Industry Data Security Standard (PCI DSS) erfüllen. Stellen Sie sicher, dass der gewählte Anbieter sichere Zahlungen und Funktionen zur Betrugsprävention bietet.
4. Benutzerfreundlichkeit
Ob Sie Zahlungen vor Ort oder online abwickeln: Das System sollte benutzerfreundlich sein. Achten Sie auf Funktionen wie Zahlungslinks, mobile Kartenterminals und eine einfache Anbindung an Ihr Geschäftskonto.
5. Kundensupport
Guter Kundenservice ist entscheidend, besonders bei Transaktionsproblemen oder Rückbuchungsgebühren. Wählen Sie einen Anbieter, der für hervorragenden Support bekannt ist.
Fazit
Die Wahl eines Zahlungsdienstleisters ist nicht einfach nur eine weitere geschäftliche Entscheidung – sie ist eine Investition in das Kundenerlebnis und schont zugleich Ihre Nerven. Im Jahr 2026 macht eine reibungslose Zahlungsannahme den Unterschied zwischen erfolgreichen Unternehmen und solchen, die mit Schwierigkeiten zu kämpfen haben.
Ich habe zu lange gezögert, weil ich mir Sorgen über Gebühren und Komplexität gemacht habe. Machen Sie nicht denselben Fehler! Der richtige Anbieter für Kreditkartenabwicklung macht sich vielfach bezahlt: durch höhere Umsätze, schneller verfügbares Geld auf Ihrem Bankkonto und zufriedenere Kunden.
Denken Sie daran: Der beste Zahlungsdienstleister für SIE ist derjenige, der zu IHREN konkreten Anforderungen passt. Eine Lösung, die für alle passt, gibt es nicht (auch wenn ich mir das wirklich wünschen würde!). Achten Sie einfach darauf, dass Sie Zahlungen unkompliziert annehmen können und das Geld schnell auf Ihrem Bankkonto eingeht – später werden Sie froh über diese Entscheidung sein.
Häufig gestellte Fragen
Welcher Anbieter für Zahlungsabwicklung ist 2026 der beste für kleine Unternehmen?
Welcher Anbieter für Zahlungsabwicklung am besten geeignet ist, hängt von den Anforderungen Ihres Unternehmens ab. Für Online-Unternehmen sind Stripe, Volet.com und PayPal dank ihrer globalen Reichweite und einfachen Bedienung eine ausgezeichnete Wahl. Für Zahlungen vor Ort sind Square und Zettle by PayPal beliebte Optionen. Wenn Sie eine Lösung für wiederkehrende Zahlungen benötigen, ist GoCardless eine sehr gute Wahl.
Wie wähle ich den richtigen Zahlungsabwickler für mein Unternehmen?
Berücksichtigen Sie Faktoren wie Transaktionsgebühren, unterstützte Zahlungsmethoden (Kreditkarten, Debitkarten, mobile Zahlungen usw.), Sicherheitsfunktionen, Benutzerfreundlichkeit und Kundensupport. Überlegen Sie außerdem, ob Sie eine Lösung für Zahlungen vor Ort, Online-Zahlungen oder beides benötigen.
Gibt es bei Anbietern für Zahlungsabwicklung versteckte Gebühren?
Einige Zahlungsabwickler können versteckte Gebühren erheben, etwa Einrichtungsgebühren, monatliche Gebühren oder Rückbuchungsgebühren. Lesen Sie das Kleingedruckte und wählen Sie einen Anbieter mit transparenter Preisgestaltung, etwa Stripe oder Helcim, die für ihre klaren Gebührenstrukturen bekannt sind.
Kann ich mit diesen Zahlungsabwicklern internationale Zahlungen annehmen?
Ja, viele Zahlungsabwickler wie Adyen, PayPal und Wise unterstützen internationale Transaktionen und mehrere Währungen. Sie eignen sich besonders für Unternehmen mit einem weltweiten Kundenstamm.
Welche Vorteile bietet ein Zahlungsaggregator wie Square, Volet.com oder PayPal?
Zahlungsaggregatoren wie Square, Volet.com und PayPal bieten eine schnelle Einrichtung, niedrigere Gebühren und benutzerfreundliche Oberflächen. Besonders vorteilhaft sind sie für Start-ups und kleine Unternehmen mit geringem Transaktionsvolumen, da sie die Annahme von Kartenzahlungen vereinfachen.
Was sind Anbieter für Kreditkartenabwicklung?
Anbieter für Kreditkartenabwicklung stellen die Zahlungsinfrastruktur bereit, mit der Unternehmen Kredit- und Debitkartenzahlungen annehmen können. Sie verbinden Händler, Banken und Kartennetzwerke wie Visa oder Mastercard, um Transaktionen sicher abzuwickeln.
Wie wählen kleine Unternehmen einen Anbieter für Kreditkartenabwicklung aus?
Kleine Unternehmen sollten Transaktionsgebühren, unterstützte Zahlungsmethoden, Sicherheitsfunktionen und die Integrationsmöglichkeiten mit ihrer E-Commerce-Plattform oder ihrem POS-System prüfen.
Können Unternehmen neben Kreditkartenzahlungen auch Kryptozahlungen annehmen?
Ja. Viele moderne Zahlungsdienstleister integrieren Krypto-Zahlungsgateways, mit denen Unternehmen digitale Währungen wie Bitcoin oder USDT neben herkömmlichen Kartenzahlungen annehmen können.
Haftungsausschluss
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Rechts-, Finanz- oder sonstige Fachberatung dar. Alle Inhalte beruhen auf öffentlich zugänglichen Informationen und persönlichen Meinungen. Leser sollten fachkundigen Rat einholen, bevor sie auf Grundlage der dargestellten Inhalte Entscheidungen treffen oder Maßnahmen ergreifen. Autor und Herausgeber übernehmen keine Haftung für Handlungen oder Unterlassungen der Leser, die auf den hier enthaltenen Informationen beruhen.