გამარჯობა! 👋 მინდა გაგიზიაროთ ამბავი, რომელმაც ჩემი ბიზნესის მართვა სრულიად შეცვალა. დაახლოებით სამი წლის წინ პატარა ბუტიკს ვმართავდი და ჯიუტად მხოლოდ ნაღდ ფულსა და საბანკო გადარიცხვებს ვიღებდი. ვფიქრობდი: „რატომ გადავიხადო დამატებითი საკომისიოები, როცა შემიძლია უბრალოდ ნაღდი ფული მივიღო?“ ძალიან ვცდებოდი. 🤦♀️
როცა ბოლოს დავთმე და საკრედიტო ბარათით გადახდების დამუშავება დავნერგე, სულ რაღაც ორ თვეში ჩემი გაყიდვები თითქმის 40%-ით გაიზარდა! აღმოჩნდა, რომ ადამიანები მართლაც მეტს ხარჯავენ, როცა გადასახდელად ბარათის გატარება შეუძლიათ (ან ტერმინალზე მიდება, ან ღილაკზე დაჭერა — ხომ ხვდებით, რასაც ვგულისხმობ).
ამიტომ უამრავი საათი დავუთმე გადახდების დამმუშავებელი საუკეთესო კომპანიების შესწავლას და ახლა ყველაფერს გიზიარებთ, რაც გავიგე, რათა ჩემი შეცდომები არ გაიმეოროთ. მოდით, ერთად გავეცნოთ საკრედიტო ბარათით გადახდების დამუშავების სამყაროს 2026 წელს, რას იტყვით?
მაინც რას საქმიანობენ საკრედიტო ბარათით გადახდების დამმუშავებელი კომპანიები?
ოდესმე დაფიქრებულხართ, რა ხდება სინამდვილეში, როცა მომხმარებელი თქვენს მაღაზიაში ბარათს ტერმინალს ადებს? მე ნამდვილად დავფიქრებულვარ! საკრედიტო ბარათით გადახდების დამუშავება, არსებითად, კულისებს მიღმა მიმდინარე ჯადოსნური პროცესია, რომელიც მომხმარებლებისგან საკრედიტო და სადებეტო ბარათებით გადახდების მიღების საშუალებას გაძლევთ.
აი, როგორ მუშაობს ეს:
საკრედიტო ბარათით გადახდების დამუშავება არის მექანიზმი, რომელიც ბიზნესს მომხმარებლებისგან საკრედიტო და სადებეტო ბარათებით გადახდების მიღების საშუალებას აძლევს. პროცესი რამდენიმე ეტაპისგან შედგება და იწყება მაშინ, როცა მომხმარებელი ბარათს გაყიდვის პუნქტის (POS) ტერმინალში ატარებს, ათავსებს ან ტერმინალს ადებს, ან ონლაინ, საგადახდო შლუზის მეშვეობით, ბარათის მონაცემებს შეიყვანს.
შემდეგ ინფორმაცია საგადახდო შლუზის მეშვეობით უსაფრთხოდ გადაეცემა გადახდების დამმუშავებელსა და ექვაირერ ბანკს. ეს ბანკი მონაცემებს ბარათის გამცემ ბანკთან ამოწმებს, რათა დარწმუნდეს, რომ ტრანზაქცია კანონიერია და მომხმარებელს საკმარისი თანხა აქვს. შემოწმების შემდეგ გადახდა ავტორიზდება და თანხა მომხმარებლის ანგარიშიდან მოვაჭრის ანგარიშზე ირიცხება.
ეს პროცესი წამებში სრულდება და ბიზნესს საშუალებას აძლევს, მომხმარებლებისთვის გადახდა შეუფერხებელი და ეფექტიანი გახადოს. საკრედიტო ბარათით გადახდებს ადგილზე ამუშავებთ თუ ონლაინ, მათი დამუშავება თანამედროვე ვაჭრობის მნიშვნელოვანი ნაწილია.
სჭირდება თუ არა ჩემს ბიზნესს საკრედიტო ბარათით გადახდების დამუშავება?
ამ კითხვას საკუთარ თავს წლების განმავლობაში ვუსვამდი. იქნებ თქვენც იმავეზე ფიქრობთ?
მოკლე პასუხია: დიახ, ნამდვილად გჭირდებათ. (ნეტავ ვინმეს ეს ჩემთვის ადრე ასე პირდაპირ ეთქვა!) აი, რატომ:
დღეს მომხმარებლები ელიან, რომ ბარათით გადახდას მარტივად შეძლებენ. თუ ამ შესაძლებლობას არ სთავაზობთ, შესაძლოა პოტენციური მომხმარებლები კონკურენტებთან წავიდნენ, რომლებიც საიმედო საგადახდო შლუზების მეშვეობით გადახდის უფრო მრავალფეროვან შესაძლებლობებს უზრუნველყოფენ.
ამასთან, საკრედიტო ბარათით გადახდების დამუშავება თქვენს ბიზნესს უფრო პროფესიონალურ სახეს აძლევს. ეს მომხმარებლებს აჩვენებს, რომ თქვენი ბიზნესი კანონიერად მუშაობს, სანდოა და უსაფრთხო ტრანზაქციების განხორციელება შეუძლია.
საკრედიტო ბარათით გადახდების მიღებამ შეიძლება ტრანზაქციის საშუალო ღირებულებაც გაზარდოს. კვლევები აჩვენებს, რომ საკრედიტო ბარათით გადახდისას უფრო დიდია ალბათობა, რომ მომხმარებლები 83%-მდე მეტს დახარჯავენ, ვიდრე ნაღდი ფულით გადახდისას. ამიტომ საკრედიტო ბარათით გადახდების დამუშავება არა მხოლოდ მომხმარებელთა მომსახურებას აუმჯობესებს, არამედ შეიძლება თქვენი შემოსავალიც მნიშვნელოვნად გაზარდოს.
გარდა ამისა, თქვენი ბიზნესის ბარათით გადახდების წლიურმა ბრუნვამ შეიძლება გავლენა მოახდინოს სხვადასხვა საგადახდო მომსახურების მომწოდებლის ტარიფებსა და მომსახურებით სარგებლობის პირობებზე.
საკრედიტო ბარათით გადახდების დამუშავება თანხებზე უფრო სწრაფად წვდომას უზრუნველყოფს, რაც ბიზნესს ფულადი ნაკადების გაუმჯობესებასა და სტაბილურად შენარჩუნებაში დაეხმარება.
მცირე ბიზნესისთვის საკრედიტო ბარათით გადახდების დამუშავების სწორად შერჩეულ სისტემას შეუძლია:
- გაზარდოს მომხმარებელთა კმაყოფილება გადახდის რამდენიმე მეთოდის შეთავაზებით.
- გაამარტივოს ტრანზაქციების პროცესი ეფექტიანი საგადახდო შლუზების მეშვეობით და უზრუნველყოს უსაფრთხო გადახდები.
- შეამციროს ფარული საკომისიოები და ყოველთვიური გადასახადები, რაც მოგებას გაზრდის.
- უზრუნველყოს ადგილზე განხორციელებული ტრანზაქციებისა და ონლაინ გადახდების მხარდაჭერა, ყველა მომხმარებლის სურვილების გათვალისწინებით.
საკრედიტო ბარათით გადახდების დამუშავების საიმედო სისტემის დანერგვამ შეიძლება ბიზნესის ზრდასაც შეუწყოს ხელი: გამოთავისუფლებული რესურსები საქმიანობის გაფართოებაზე კონცენტრირების საშუალებას მოგცემთ.
საკრედიტო ბარათით გადახდების დამმუშავებლები მართავენ საგადახდო ტრანზაქციების ტექნიკურ მხარეს, მათ შორის ავტორიზაციას, ავთენტიფიკაციას, კლირინგსა და ანგარიშსწორებას. ისინი შუამავლის როლს ასრულებენ და მომხმარებლის მონაცემებს მოვაჭრესა და საგადახდო ქსელს შორის უსაფრთხოდ გადასცემენ.
ამ ნაბიჯის გადადგმას მეტისმეტად დიდხანს ვაჭიანურებდი, რადგან საკომისიოებისა და ტექნოლოგიების მეშინოდა. ნუ გაიმეორებთ ჩემს შეცდომას! რაც უფრო მალე დაიწყებთ ბარათით გადახდების მიღებას, მით უფრო მალე იგრძნობს თქვენი ბიზნესი სარგებელს.
საკრედიტო ბარათით გადახდების დამუშავების საუკეთესო კომპანიები მცირე ბიზნესისთვის 2026 წელს
გადახდების დამმუშავებელი რამდენიმე კომპანია გამოვცადე (ზოგჯერ მათ გამო ვიტირე კიდეც) და შევადგინე მცირე ბიზნესისთვის დღეს ხელმისაწვდომი საუკეთესო კომპანიების სია. აქ გაეცნობით მათ ისტორიას, გაიგებთ, რა საჭიროებებს ერგებიან ყველაზე კარგად და რა უპირატესობები თუ ნაკლოვანებები აქვთ.
ეს კომპანიები მოვაჭრეებს საგადახდო მომსახურებას უწევენ და ნებისმიერი ზომის ბიზნესს საკრედიტო და სადებეტო ბარათებით ტრანზაქციების განხორციელებაში ეხმარებიან. ნებისმიერი ზომის ბიზნესის საჭიროებების დასაკმაყოფილებლად ისინი სხვადასხვა მომსახურებას სთავაზობენ, მათ შორის საერთაშორისო გადახდებსა და გადახდების მიღების კომპლექსურ გადაწყვეტებს.
PayPal
PayPal 1998 წელს დაარსდა და ონლაინგადახდები ძირეულად შეცვალა — მომხმარებლებს თანხის გაგზავნისა და მიღების უსაფრთხო და მოსახერხებელი გზა შესთავაზა. ის სწრაფად გახდა ციფრული გადახდების გლობალური ლიდერი. 2002 წელს მისი მფლობელი eBay გახდა, ხოლო 2015 წელს კვლავ დამოუკიდებელ კომპანიად იქცა.
PayPal ცნობილია საკრედიტო ბარათით გადახდების ეფექტიანი დამუშავებით, ამიტომ მას ხშირად ირჩევენ ბიზნესები, რომლებსაც მომხმარებლებისთვის გადახდის მოქნილი ვარიანტების შეთავაზება სურთ.
PayPal ფართო ქსელის მეშვეობით მხარს უჭერს გლობალურ გადახდებს, რაც ბიზნესებს საერთაშორისო ტრანზაქციების განხორციელებას უადვილებს.
ვისთვის არის ყველაზე შესაფერისი
PayPal იდეალურია მცირე ბიზნესებისთვის, რომლებსაც სანდო და ფართოდ მიღებული გადახდის გადაწყვეტა სჭირდებათ, განსაკუთრებით ონლაინგადახდებისა და პერიოდული გადასახადების დარიცხვისთვის. გლობალური დაფარვის წყალობით, ის ასევე კარგი არჩევანია საერთაშორისო მომხმარებლების მქონე ბიზნესებისთვის.
დადებითი მხარეები:
სერვისის ფართო გავრცელება და ბრენდის ცნობადობა.
მარტივი დაყენება და გამოყენება.
უსაფრთხოების ძლიერი მექანიზმები, მათ შორის თაღლითობისგან დაცვა.
გადახდის მრავალი მეთოდის მხარდაჭერა, მათ შორის საკრედიტო ბარათების, სადებეტო ბარათებისა და ციფრული საფულეების.
უარყოფითი მხარეები:
ზოგიერთ კონკურენტთან შედარებით უფრო მაღალი ტრანზაქციის საკომისიოები.
მორგების შეზღუდული შესაძლებლობები გამოცდილი მომხმარებლებისთვის.
შესაძლებელია ანგარიშის გაყინვა, რაც დროებით შეფერხებებს იწვევს.
Stripe
Stripe 2010 წელს ძმებმა პატრიკ და ჯონ კოლისონებმა დააარსეს. დეველოპერებისთვის მოსახერხებელი API-ისა და საჭიროებებზე მორგებადი გადაწყვეტების წყალობით, ის მალევე გახდა პოპულარული ტექნოლოგიებში კარგად გარკვეულ ბიზნესებს შორის.
კომპანია ასევე სთავაზობს კონკურენტულ საკომისიოებს საგადახდო შლუზის გამოყენებისთვის, რაც ონლაინტრანზაქციების დიდი მოცულობის მქონე ბიზნესებს შეიძლება ხარჯების მნიშვნელოვნად შემცირებაში დაეხმაროს.
Stripe საუკეთესო არჩევანია ონლაინბიზნესებისთვის, განსაკუთრებით SaaS კომპანიებისა და ელექტრონული კომერციის პლატფორმებისთვის, რომლებსაც მორგების ფართო შესაძლებლობების მქონე საგადახდო გადაწყვეტა სჭირდებათ.
დადებითი მხარეები:
მძლავრი API შეუფერხებელი ინტეგრაციისთვის.
გადახდის მრავალი მეთოდის მხარდაჭერა, ციფრული საფულეების ჩათვლით.
გამჭვირვალე ტარიფები დაყენების საფასურისა და ყოველთვიური საკომისიოს გარეშე.
შესანიშნავი არჩევანი ბიზნესებისთვის, რომლებსაც პერიოდული გადასახადების დარიცხვა სჭირდებათ.
უარყოფითი მხარეები:
დაყენებისა და მორგებისთვის საჭიროა ტექნიკური ცოდნა.
ზოგიერთ კონკურენტთან შედარებით ტრანზაქციის უფრო მაღალი საკომისიოები.
მხარდაჭერის შეზღუდული შესაძლებლობები ტექნიკური ცოდნის არმქონე მომხმარებლებისთვის.
Square
Square 2009 წელს ჯეკ დორსიმ და ჯიმ მაკკელვიმ დააარსეს, რათა მცირე ბიზნესისთვის გადახდები გაემარტივებინათ. კომპანიამ პოპულარობა დახვეწილი საბარათე ტერმინალითა და მარტივად გამოსაყენებელი აპლიკაციით მოიპოვა.
კომპანია გთავაზობთ მრავალფუნქციურ საბარათე ტერმინალებს, რომელთა დაყენება და გამოყენება მარტივია და გრძელვადიან ხელშეკრულებას არ მოითხოვს.
ვისთვის არის შესაფერისი
კომპანია იდეალურია მცირე ბიზნესებისთვის, განსაკუთრებით მათთვის, ვინც გადახდებს ადგილზე იღებს, მაგალითად, საცალო მაღაზიებისთვის, ფუდტრაკებისა და დროებითი მაღაზიებისთვის.
დადებითი მხარეები:
მარტივი გამართვა და გამოყენება, გრძელვადიანი ხელშეკრულებების გარეშე.
ხელმისაწვდომი ფასები ყოველთვიური საკომისიოების გარეშე.
მოწყობილობების მრავალფეროვანი არჩევანი, მათ შორის ბარათის მობილური წამკითხველები.
გამჭვირვალე ფასები ფარული საკომისიოების გარეშე.
უარყოფითი მხარეები:
გამოცდილი მომხმარებლებისთვის მორგების შეზღუდული შესაძლებლობები.
უფრო მაღალი საკომისიოები ბარათის მონაცემების ხელით შეყვანით განხორციელებულ ტრანზაქციებზე.
ანგარიშის სტაბილურობის პრობლემები მაღალი რისკის სექტორებში.
Volet.com
Volet.com სექტორში შედარებით ახალი კომპანიაა, რომელიც მცირე ბიზნესს ეკონომიურ და მომხმარებლისთვის მოსახერხებელ გადაწყვეტას სთავაზობს. მისი მთავარი მიმართულებაა ონლაინ გადახდების შეუფერხებლად მიღება გამჭვირვალე ფასებით.
კომპანია გთავაზობთ საიმედო გადახდის სერვისებს, რომლებიც ბიზნესს ონლაინ გადახდების ეფექტიანად მიღების საშუალებას აძლევს.
ვისთვის არის ყველაზე შესაფერისი
Volet.com იდეალურია მცირე ბიზნესისთვის, რომელიც ონლაინ გადახდების დამმუშავებელ პროვაიდერებს შორის ხელმისაწვდომ და მარტივ გადაწყვეტას ეძებს, განსაკუთრებით ონლაინ ტრანზაქციებისთვის.
დადებითი მხარეები:
ტრანზაქციების დაბალი საკომისიოები და ფარული ხარჯების არარსებობა.
მომხმარებლისთვის მოსახერხებელი ინტერფეისი და მარტივი ინტეგრაცია.
განსაკუთრებული ყურადღება უსაფრთხოებასა და რეგულაციებთან შესაბამისობაზე.
იდეალურია ტრანზაქციების მცირე მოცულობის მქონე ბიზნესებისთვის.
უარყოფითი მხარეები:
შეზღუდული გლობალური დაფარვა დამკვიდრებულ პროვაიდერებთან შედარებით.
ნაკლები გაფართოებული ფუნქცია მსხვილი საწარმოებისთვის.
ბაზარზე ბრენდის ცნობადობა ჯერ კიდევ ყალიბდება.
Worldpay
1989 წელს დაარსებული Worldpay გაერთიანებულ სამეფოში გადახდების დამუშავების ერთ-ერთი უმსხვილესი კომპანიაა. 2019 წელს ის FIS-მა შეიძინა, რამაც მისი გლობალური შესაძლებლობები კიდევ უფრო გააფართოვა.
ის დიდი მოცულობის საბარათე ტრანზაქციებს ამუშავებს და ბიზნესებს დამუშავების კონკურენტულ საკომისიოებს სთავაზობს.
ვისთვის არის ყველაზე შესაფერისი
Worldpay ყველაზე მეტად შეეფერება ბიზნესებს, რომლებსაც გადახდების კომპლექსური გადაწყვეტა სჭირდებათ, მათ შორის ადგილზე, ონლაინ და საერთაშორისო ტრანზაქციებისთვის.
დადებითი მხარეები:
საგადახდო კომპლექსური გადაწყვეტები ყველა ტიპის ბიზნესისთვის.
მყარი პოზიციები გლობალურ ბაზარზე და მრავალი ვალუტის მხარდაჭერა.
თაღლითობის პრევენციის მოწინავე ინსტრუმენტები.
მომხმარებელთა საიმედო მხარდაჭერა.
უარყოფითი მხარეები:
ტრანზაქციის უფრო მაღალი საკომისიოები, განსაკუთრებით მცირე ბიზნესისთვის.
ფასწარმოქმნის რთული სტრუქტურა, შესაძლო ფარული საკომისიოებით.
ახალი ბიზნესებისთვის გამართვის პროცესი შეიძლება ხანგრძლივი იყოს.
Elavon
1991 წელს დაარსებული Elavon გადახდების დამუშავების ერთ-ერთ წამყვან კომპანიად იქცა და ბიზნესებს მთელ მსოფლიოში ემსახურება. ის U.S. Bancorp-ის შვილობილი კომპანიაა და საიმედო საგადახდო გადაწყვეტებით არის ცნობილი. Elavon საგადახდო მომსახურების ფართო სპექტრს სთავაზობს ბიზნესებს, მათ შორის მერჩანტის ანგარიშების გახსნასა და მართვას.
ვისთვის არის ყველაზე შესაფერისი
Elavon იდეალურია ნებისმიერი ზომის ბიზნესისთვის, განსაკუთრებით მათთვის, ვისაც ონლაინ ტრანზაქციებისთვის საიმედო საგადახდო შლუზი ან ადგილზე გადახდებისთვის მობილური საბარათე ტერმინალები სჭირდება.
დადებითი მხარეები:
სხვადასხვა ინდუსტრიაზე მორგებული საგადახდო გადაწყვეტების ფართო არჩევანი.
უსაფრთხოების ძლიერი მექანიზმები, მათ შორის PCI DSS-ის მოთხოვნებთან შესაბამისობა.
მომხმარებელთა შესანიშნავი მხარდაჭერა.
კონკურენტული ტარიფები ტრანზაქციების დიდი მოცულობის მქონე მოვაჭრეებისთვის.
უარყოფითი მხარეები:
შესაძლოა დაწესდეს დაყენების საფასური და ყოველთვიური მინიმალური გადასახადები.
მცირე ბიზნესისთვის ტარიფები ნაკლებად გამჭვირვალეა.
დამწყებთათვის ნაკლებად მოსახერხებელია.
Adyen
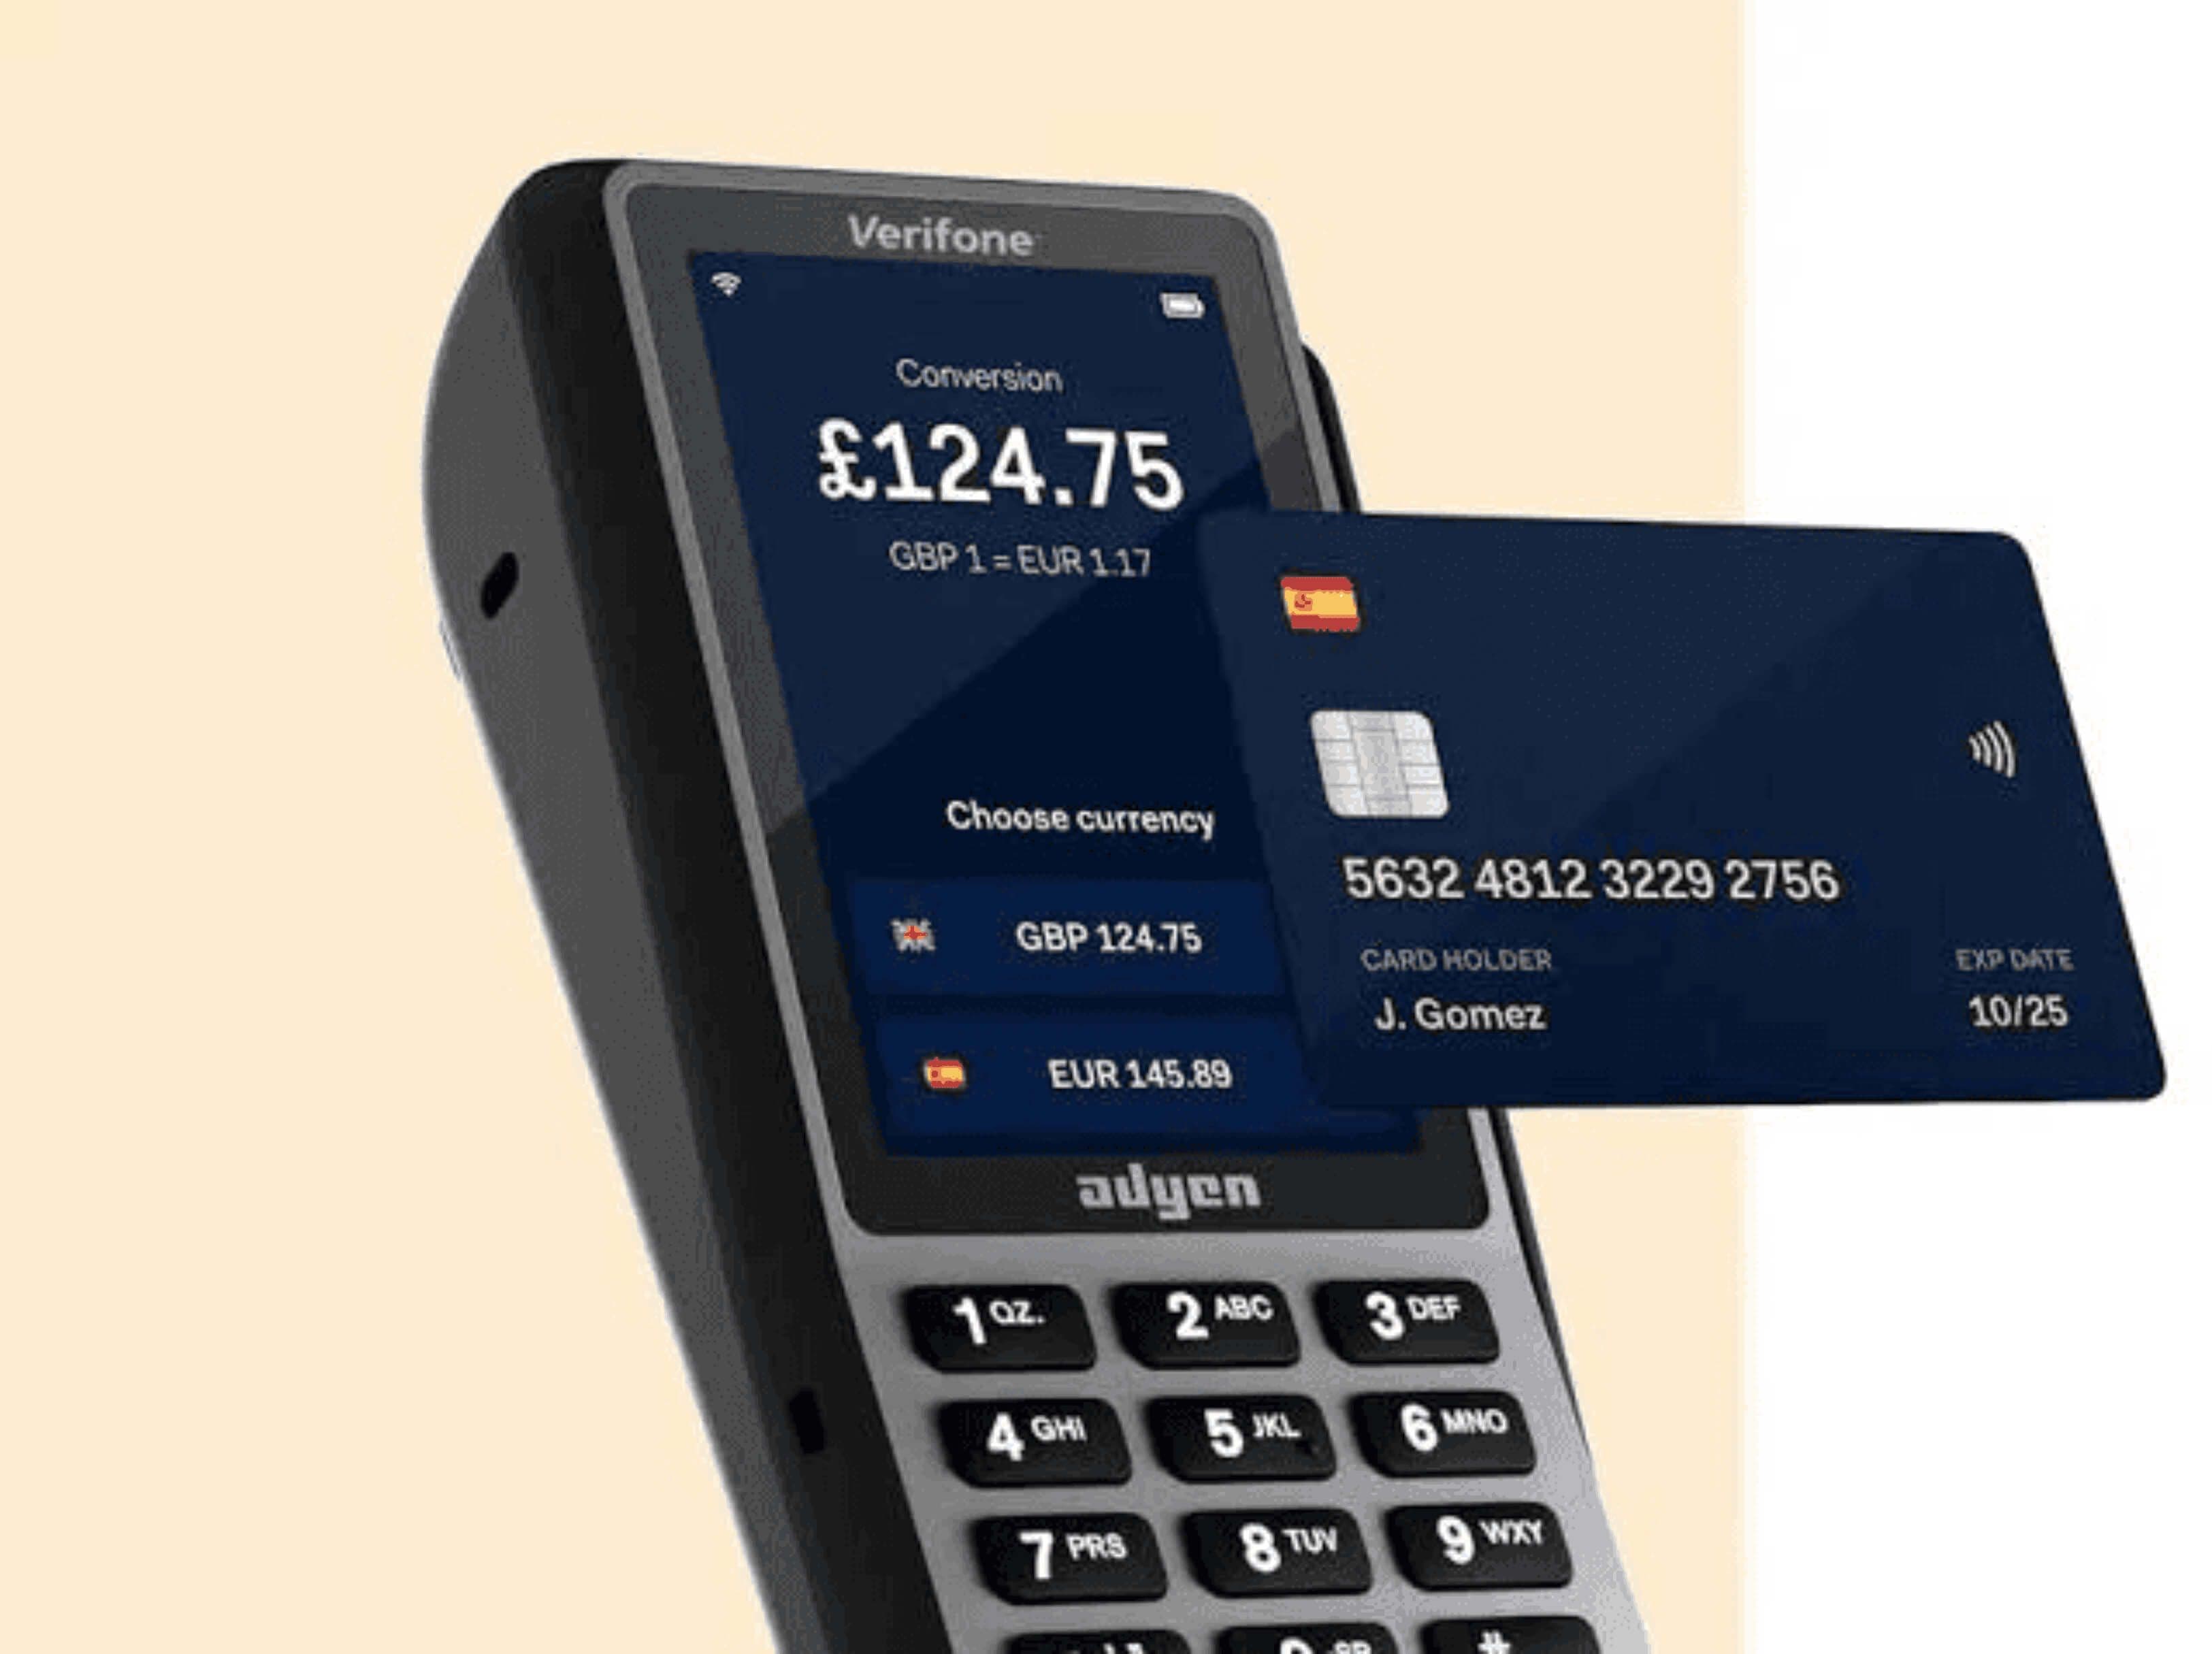
2006 წელს დაარსებული Adyen სწრაფად იქცა გადახდების დამუშავების გლობალურ ლიდერად და ცნობილია თავისი ინოვაციური ტექნოლოგიებითა და გადახდებთან დაკავშირებული რთული მოთხოვნების დაკმაყოფილების უნარით.
Adyen თანამშრომლობს ექვაირერ ბანკებთან, რათა სხვადასხვა რეგიონში მომხმარებელთა გადახდები შეუფერხებლად და უსაფრთხოდ განხორციელდეს.
ვისთვის არის ყველაზე შესაფერისი
Adyen იდეალურია საერთაშორისო კლიენტურის მქონე ბიზნესებისთვის, რადგან მხარს უჭერს გადახდებს მრავალ ქვეყანაში და სხვადასხვა ვალუტაში.
დადებითი მხარეები:
შეუფერხებელი ინტეგრაცია ელექტრონული კომერციის პლატფორმებთან.
გადახდის მეთოდების ფართო არჩევანის მხარდაჭერა, ციფრული საფულეების ჩათვლით.
გამჭვირვალე ფასები ფარული საკომისიოების გარეშე.
ანგარიშგებისა და ანალიტიკის გაფართოებული ინსტრუმენტები.
უარყოფითი მხარეები:
უფრო მაღალი ხარჯები ტრანზაქციების მცირე მოცულობის მქონე მცირე ბიზნესებისთვის.
დაყენებისა და საჭიროებებზე მორგებისთვის საჭიროა ტექნიკური ცოდნა.
მომხმარებელთა მხარდაჭერის შეზღუდული შესაძლებლობები შედარებით მცირე ბიზნესებისთვის.
Shopify Payments
2013 წელს ამოქმედებული Shopify Payments არის ელექტრონული კომერციის ერთ-ერთი წამყვანი პლატფორმის, Shopify-ის, ჩაშენებული გადახდის სისტემა. Shopify-ის ეკოსისტემასთან პირდაპირი ინტეგრაცია ონლაინ მაღაზიებს გადახდების დამუშავებას უმარტივებს.
Shopify Payments ასევე ეხმარება ბიზნესებს, შეამცირონ საგადახდო შლუზის საკომისიოები და შეუფერხებლად მიიღონ მომხმარებელთა გადახდები.
ვისთვის არის ყველაზე შესაფერისი
Shopify Payments იდეალურია ონლაინ მაღაზიებისთვის, რომლებიც Shopify-ის პლატფორმას იყენებენ: ის უზრუნველყოფს შეუფერხებელ ინტეგრაციას და შეკვეთის გაფორმების გამარტივებულ პროცესს.
დადებითი მხარეები:
სრული ინტეგრაცია Shopify-თან, რაც მესამე მხარის საგადახდო შლუზების საჭიროებას გამორიცხავს.
კონკურენტული ტრანზაქციის საკომისიოები Shopify-ის მომხმარებლებისთვის.
გადახდის მრავალი მეთოდის მხარდაჭერა, მათ შორის საკრედიტო ბარათებისა და ციფრული საფულეების.
მარტივი დაყენება და მართვა.
უარყოფითი მხარეები:
ხელმისაწვდომია მხოლოდ Shopify-ის მომხმარებლებისთვის.
Shopify-ის ეკოსისტემის გარეთ მორგების შესაძლებლობები შეზღუდულია.
ანგარიშის სტაბილურობასთან დაკავშირებული პრობლემები მაღალი რისკის სფეროებში.
HubSpot Payments
HubSpot Payments დაინერგა როგორც HubSpot-ის CRM პლატფორმის ნაწილი, B2B გაყიდვებისთვის გადახდების დამუშავების გასამარტივებლად. ის შეუფერხებლად ინტეგრირდება HubSpot-ის გაყიდვებისა და მარკეტინგის ინსტრუმენტებთან.
სერვისი უზრუნველყოფს ტრანზაქციის მონაცემების უსაფრთხო გადაცემასა და მათ გადამოწმებას მომხმარებლის ბანკთან.
ვისთვის არის ყველაზე შესაფერისი
HubSpot Payments იდეალურია B2B ბიზნესებისთვის, რომლებიც უკვე იყენებენ HubSpot-ის CRM-ს და სურთ ერთიანი გადაწყვეტა გადახდებისა და მომხმარებლებთან ურთიერთობების სამართავად.
დადებითი მხარეები:
შეუფერხებელი ინტეგრაცია HubSpot-ის CRM პლატფორმასთან.
კონკურენტული საკომისიოები ტრანზაქციებზე, ფარული ხარჯების გარეშე.
ინვოისების გამოწერისა და გადახდების თვალყურის დევნების გამარტივება B2B გაყიდვებისთვის.
მარტივი დაყენება და გამოყენება.
უარყოფითი მხარეები:
ხელმისაწვდომია მხოლოდ ბიზნესებისთვის, რომლებიც HubSpot-ის CRM-ს იყენებენ.
ნაკლები ფუნქცია გადახდების დამოუკიდებელ დამმუშავებლებთან შედარებით.
არ არის იდეალური ტრანზაქციების დიდი მოცულობის მქონე ბიზნესებისთვის.
Helcim
2006 წელს დაარსებული Helcim გადახდების დამმუშავებელი კანადური კომპანიაა, რომელიც გამჭვირვალე ტარიფებითა და მცირე ბიზნესზე ორიენტაციით გამოირჩევა. Helcim თითოეულ ტრანზაქციაზე ფიქსირებულ საკომისიოს აწესებს, რაც მიმზიდველია მცირე ბიზნესისთვის, რომელსაც ხარჯების წინასწარ განსაზღვრა სურს. კომპანია ინტერჩეინჯ-პლუსის სატარიფო მოდელს იყენებს, რაც ტრანზაქციების დიდი მოცულობის მქონე მოვაჭრეებს შეიძლება ხარჯების მნიშვნელოვნად შემცირებაში დაეხმაროს.
ვისთვის არის ყველაზე შესაფერისი
Helcim იდეალურია მცირე ბიზნესისთვის, რომელსაც გამჭვირვალე ტარიფები და ტრანზაქციების მოცულობის მიხედვით ხარჯების შემცირება სურს, განსაკუთრებით კი მათთვის, ვისაც ტრანზაქციების დიდი მოცულობა აქვს.
დადებითი მხარეები:
გამჭვირვალე ტარიფები ინტერჩეინჯ-პლუსის მოდელით.
ყოველთვიური საკომისიოებისა და გრძელვადიანი ხელშეკრულებების გარეშე.
მომხმარებელთა შესანიშნავი მხარდაჭერა.
კონკურენტული ტარიფები ტრანზაქციების დიდი მოცულობის მქონე მოვაჭრეებისთვის.
უარყოფითი მხარეები:
მსხვილ პროვაიდერებთან შედარებით შეზღუდული საერთაშორისო დაფარვა.
ნაკლები გაფართოებული ფუნქცია მსხვილი საწარმოებისთვის.
საჭიროა ყოველთვიურად ტრანზაქციების მინიმალური მოცულობის დამუშავება.
SumUp
SumUp 2012 წელს ლონდონში დაარსდა და გადახდების დამმუშავებელ გლობალურ კომპანიად იქცა, რომელიც მარტივი და ხელმისაწვდომი ბარათის წამკითხველებით არის ცნობილი.
SumUp-ის ბარათის წამკითხველი იდეალურია ბიზნესებისთვის, რომლებსაც ერთჯერადი გადახდების ეფექტიანად მიღება სჭირდებათ.
ვისთვის არის ყველაზე შესაფერისი
SumUp იდეალურია მცირე ბიზნესებისა და ინდივიდუალური მეწარმეებისთვის, რომლებსაც ადგილზე გადახდების მისაღებად ხელმისაწვდომი და მარტივად გამოსაყენებელი გადაწყვეტა სჭირდებათ.
დადებითი მხარეები:
ხელმისაწვდომი ბარათის წამკითხველები ყოველთვიური საკომისიოს გარეშე.
მარტივი დაყენება და გამოყენება.
გამჭვირვალე ტარიფები ფარული ხარჯების გარეშე.
უკონტაქტო გადახდების მხარდაჭერა.
უარყოფითი მხარეები:
შეზღუდული ფუნქციები სრული მომსახურების პროვაიდერებთან შედარებით.
უფრო მაღალი საკომისიო ტრანზაქციების მცირე მოცულობის მქონე მოვაჭრეებისთვის.
არ არის იდეალური ბიზნესებისთვის, რომლებსაც გადახდებთან დაკავშირებული რთული მოთხოვნები აქვთ.
Zettle by PayPal
Zettle გადახდების დამუშავების პოპულარული სერვისია, რომელიც ბარათის წამკითხველების დახვეწილი დიზაინითა და მარტივად გამოსაყენებელი აპლიკაციით გამოირჩევა. კომპანია 2010 წელს შვედეთში დაარსდა, ხოლო 2018 წელს PayPal-მა შეიძინა.
Zettle-ის ბარათის წამკითხველი ბიზნესებს საშუალებას აძლევს, გადაადგილებისას მარტივად მიიღონ ბარათით გადახდები.
ვისთვის არის ყველაზე შესაფერისი
Zettle იდეალურია მცირე ბიზნესებისა და დროებითი მაღაზიებისთვის, რომლებსაც ადგილზე გადახდების მისაღებად მარტივი და ხელმისაწვდომი გადაწყვეტა სჭირდებათ.
დადებითი მხარეები:
ხელმისაწვდომი ბარათის წამკითხველები ყოველთვიური საკომისიოების გარეშე.
მარტივი დაყენება და გამოყენება.
შეუფერხებელი ინტეგრაცია PayPal-თან.
უკონტაქტო გადახდების მხარდაჭერა.
უარყოფითი მხარეები:
შეზღუდული ფუნქციები სრული მომსახურების პროვაიდერებთან შედარებით.
უფრო მაღალი ტრანზაქციის საკომისიოები ტრანზაქციების მცირე მოცულობის მქონე მოვაჭრეებისთვის.
ნაკლებად შესაფერისია ბიზნესებისთვის, რომლებსაც გადახდებთან დაკავშირებული რთული მოთხოვნები აქვთ.
Revolut Business
2015 წელს დაფუძნებული Revolut ფინტექკომპანიაა, რომელიც სხვადასხვა ფინანსურ მომსახურებას სთავაზობს მომხმარებლებს, მათ შორის ბიზნესისთვის გადახდების დამუშავებას. Revolut Business მცირე და საშუალო საწარმოების საჭიროებების დასაკმაყოფილებლად შეიქმნა.
პლატფორმა ასევე მხარს უჭერს საბანკო გადახდებს, რაც ბიზნესებს საშუალებას აძლევს, თანხები პირდაპირ მომხმარებლის საბანკო ანგარიშიდან მიიღონ.
ვისთვის არის ყველაზე შესაფერისი
Revolut Business იდეალურია ბიზნესებისთვის, რომლებსაც მრავალვალუტიანი გადახდების გადაწყვეტა სჭირდებათ, განსაკუთრებით მათთვის, ვისაც საერთაშორისო მომხმარებლები ჰყავს.
დადებითი მხარეები:
მრავალი ვალუტის მხარდაჭერა კონკურენტული გაცვლითი კურსებით.
მარტივი გამართვა და გამოყენება.
გამჭვირვალე ფასები ფარული საკომისიოების გარეშე.
ინტეგრაცია საბუღალტრო პროგრამებთან.
უარყოფითი მხარეები:
შეზღუდული ფუნქციები სრული მომსახურების პროვაიდერებთან შედარებით.
უფრო მაღალი ტრანზაქციის საკომისიოები ტრანზაქციების მცირე მოცულობის მქონე მოვაჭრეებისთვის.
მომხმარებელთა მხარდაჭერის პასუხი შესაძლოა დაგვიანდეს.
Opayo (ყოფილი Sage Pay)
Opayo, რომელიც ადრე Sage Pay-ის სახელით იყო ცნობილი, 2000 წელს დაარსდა და გაერთიანებული სამეფოს ერთ-ერთი წამყვანი გადახდების დამმუშავებელი კომპანიაა. 2020 წელს ის Elavon-მა შეიძინა, რამაც მისი შესაძლებლობები კიდევ უფრო გააფართოვა.
Opayo ამარტივებს გადახდის პროცესს და ბიზნესის სხვადასხვა საჭიროებაზე მორგებულ მერჩანტის ანგარიშებს სთავაზობს.
ვისთვის არის ყველაზე შესაფერისი
Opayo იდეალურია ბიზნესებისთვის, რომლებსაც სანდო და უსაფრთხო გადახდის გადაწყვეტა სჭირდებათ, განსაკუთრებით მათთვის, ვინც Sage-ის საბუღალტრო პროგრამას იყენებს.
დადებითი მხარეები:
უსაფრთხოების ძლიერი მექანიზმები, მათ შორის PCI DSS-ის მოთხოვნებთან შესაბამისობა.
შეუფერხებელი ინტეგრაცია Sage-ის საბუღალტრო პროგრამასთან.
კონკურენტული ფასები ტრანზაქციების დიდი მოცულობის მქონე მოვაჭრეებისთვის.
მომხმარებელთა შესანიშნავი მხარდაჭერა.
უარყოფითი მხარეები:
შესაძლოა მოქმედებდეს სისტემის გამართვის საფასური და ყოველთვიური მინიმალური გადასახადები.
მცირე ბიზნესისთვის ფასები ნაკლებად გამჭვირვალეა.
დამწყებთათვის ნაკლებად მოსახერხებელია.
GoCardless
GoCardless 2011 წელს დაარსდა და გაერთიანებულ სამეფოში დაფუძნებული გადახდების დამმუშავებელი კომპანიაა, რომელიც პირდაპირი დებეტით გადახდებზე სპეციალიზდება. კომპანია სწრაფად გაიზარდა და პოპულარული არჩევანი გახდა ბიზნესებისთვის, რომლებიც პერიოდული გადახდების მართვის ეკონომიურ და უსაფრთხო გზას ეძებენ.
GoCardless ბიზნესებს საშუალებას აძლევს, პირდაპირი დებეტის ავტომატიზებული გადაწყვეტებით ეფექტიანად მართონ მომხმარებელთა გადახდები.
ვისთვის არის ყველაზე შესაფერისი
GoCardless იდეალურია ბიზნესებისთვის, რომლებიც პერიოდულ გადახდებს ეყრდნობიან, მაგალითად, გამოწერაზე დაფუძნებული სერვისებისთვის, წევრობაზე დაფუძნებული ორგანიზაციებისა და კომუნალური მომსახურების მიმწოდებლებისთვის.
დადებითი მხარეები:
ტრანზაქციის დაბალი საკომისიოები საკრედიტო და სადებეტო ბარათებით გადახდებთან შედარებით.
თანხის იძულებითი დაბრუნებისა და წარუმატებელი გადახდების რისკის შემცირება.
მარტივი გამართვა და არსებულ სისტემებთან ინტეგრაცია.
გამჭვირვალე ტარიფები ფარული საკომისიოების გარეშე.
უარყოფითი მხარეები:
შემოიფარგლება პირდაპირი დებეტით გადახდებით და არ გამოდგება ერთჯერადი ტრანზაქციებისთვის.
ანგარიშსწორებას მეტი დრო სჭირდება, ვიდრე ბარათით გადახდისას.
არ არის იდეალური ბიზნესებისთვის, რომლებსაც გადახდების მყისიერი დამუშავება სჭირდებათ.
რას უნდა მიაქციოთ ყურადღება საკრედიტო ბარათით გადახდების დამმუშავებლის არჩევისას
გადახდების დამმუშავებლების არჩევისას შეცდომებიც დავუშვი... მოდით, მათ „სწავლის შესაძლებლობები“ ვუწოდოთ. აი, რა უნდა გაითვალისწინოთ, რომ ჩემი შეცდომები არ გაიმეოროთ:
1. ტრანზაქციის საკომისიოები და სატარიფო მოდელები
ტრანზაქციის ხარჯები შეიძლება მნიშვნელოვნად განსხვავდებოდეს გადახდების დამმუშავებელი კომპანიის, გადახდის მეთოდისა და ტრანზაქციების მოცულობის მიხედვით. მოძებნეთ პროვაიდერები გამჭვირვალე ტარიფებითა და ფარული საკომისიოების გარეშე. გადახდების ბევრი დამმუშავებელი გთავაზობთ საფეხურებრივ სატარიფო მოდელებს, რომლებიც დიდი მოცულობის ტრანზაქციების მქონე მოვაჭრეებისთვის ფასდაკლებებს ითვალისწინებს.
2. მხარდაჭერილი გადახდის მეთოდები
გადახდების დამმუშავებელი საუკეთესო კომპანიები საშუალებას გაძლევთ, მიიღოთ გადახდები საკრედიტო და სადებეტო ბარათებით, მობილური გადახდები, საბანკო გადარიცხვები და პერიოდული გადახდებიც კი. ასეთი მოქნილობით მომხმარებლების ყველა სასურველ გადახდის მეთოდს მოერგებით.
3. უსაფრთხოება და მოთხოვნებთან შესაბამისობა
საგადახდო შლუზები უნდა აკმაყოფილებდეს ფინანსურ რეგულაციებს, მათ შორის საგადახდო ბარათების ინდუსტრიის მონაცემთა უსაფრთხოების სტანდარტს (PCI DSS). დარწმუნდით, რომ თქვენ მიერ არჩეული პროვაიდერი გთავაზობთ უსაფრთხო გადახდებსა და თაღლითობის პრევენციის ფუნქციებს.
4. გამოყენების სიმარტივე
გადახდებს ადგილზე ამუშავებთ თუ ონლაინ, სისტემა მარტივი გამოსაყენებელი უნდა იყოს. ყურადღება მიაქციეთ ისეთ შესაძლებლობებს, როგორიცაა გადახდის ბმულები, მობილური საბარათე ტერმინალები და ბიზნესის საბანკო ანგარიშთან მარტივი ინტეგრაცია.
5. მომხმარებელთა მხარდაჭერა
მომხმარებელთა ხარისხიანი მომსახურება განსაკუთრებით მნიშვნელოვანია, როცა ტრანზაქციებთან დაკავშირებულ პრობლემებს ან გადახდის გასაჩივრების საკომისიოებს ეხება საქმე. აირჩიეთ პროვაიდერი, რომელიც შესანიშნავი მხარდაჭერით გამოირჩევა.
დასკვნა
გადახდების დამმუშავებლის არჩევა უბრალოდ მორიგი ბიზნესგადაწყვეტილება არ არის — ეს ინვესტიციაა მომხმარებლის გამოცდილებასა და თქვენს სიმშვიდეში. 2026 წელს გადახდების შეუფერხებლად მიღების შესაძლებლობა წარმატებულ ბიზნესებს იმ ბიზნესებისგან განასხვავებს, რომლებსაც უჭირთ.
დიდხანს ვიკავებდი თავს, რადგან საკომისიოები და სირთულეები მაფიქრებდა. ნუ გაიმეორებთ ჩემს შეცდომას! საკრედიტო ბარათით გადახდების დამუშავების სწორად შერჩეული პროვაიდერი თავის ხარჯს მრავალჯერ აანაზღაურებს გაზრდილი გაყიდვებით, საბანკო ანგარიშზე თანხის უფრო სწრაფად მიღებითა და მომხმარებელთა კმაყოფილების გაუმჯობესებით.
გახსოვდეთ: თქვენთვის საუკეთესო დამმუშავებელი ისაა, რომელიც სწორედ თქვენს კონკრეტულ საჭიროებებს შეესაბამება. ყველასთვის გამოსადეგი გადაწყვეტა არ არსებობს (თუმცა ძალიან მინდა, რომ არსებობდეს!). უბრალოდ დარწმუნდით, რომ ის გადახდების მიღებას გაგიმარტივებთ და თანხას საბანკო ანგარიშზე სწრაფად ჩაგირიცხავთ — მომავალში საკუთარ თავს მადლობას ეტყვით.
ხშირად დასმული კითხვები
რომელია მცირე ბიზნესისთვის საუკეთესო გადახდების დამუშავების კომპანია 2026 წელს?
გადახდების დამუშავების საუკეთესო კომპანიის არჩევა თქვენი ბიზნესის საჭიროებებზეა დამოკიდებული. ონლაინბიზნესისთვის Stripe, Volet.com და PayPal შესანიშნავი არჩევანია მათი გლობალური დაფარვისა და გამოყენების სიმარტივის გამო. ადგილზე გადახდებისთვის პოპულარული ვარიანტებია Square და Zettle by PayPal. თუ პერიოდული გადახდებისთვის გჭირდებათ გადაწყვეტა, GoCardless ერთ-ერთი საუკეთესო არჩევანია.
როგორ ავირჩიო ჩემი ბიზნესისთვის შესაფერისი გადახდების დამმუშავებელი?
გაითვალისწინეთ ტრანზაქციის საკომისიოები, მხარდაჭერილი გადახდის მეთოდები (საკრედიტო ბარათები, სადებეტო ბარათები, მობილური გადახდები და სხვ.), უსაფრთხოების ფუნქციები, გამოყენების სიმარტივე და მომხმარებელთა მხარდაჭერა. ასევე განსაზღვრეთ, გჭირდებათ გადაწყვეტა ადგილზე გადახდებისთვის, ონლაინგადახდებისთვის თუ ორივესთვის.
აქვთ თუ არა გადახდების დამუშავების კომპანიებს ფარული საკომისიოები?
გადახდების ზოგიერთ დამმუშავებელს შეიძლება ჰქონდეს ფარული საკომისიოები, მაგალითად, მომსახურების ჩართვის, ყოველთვიური ან გადახდის გასაჩივრების საკომისიო. მნიშვნელოვანია, ყურადღებით წაიკითხოთ წვრილი შრიფტით მოცემული პირობები და აირჩიოთ გამჭვირვალე ტარიფების მქონე პროვაიდერი, მაგალითად, Stripe ან Helcim, რომლებიც საკომისიოების მკაფიო სტრუქტურით გამოირჩევიან.
შემიძლია ამ გადახდების დამმუშავებლების მეშვეობით საერთაშორისო გადახდების მიღება?
დიახ, გადახდების მრავალი დამმუშავებელი, მაგალითად, Adyen, PayPal და Wise, მხარს უჭერს საერთაშორისო ტრანზაქციებსა და რამდენიმე ვალუტას. ისინი იდეალურია ბიზნესებისთვის, რომლებსაც მომხმარებლები მთელ მსოფლიოში ჰყავთ.
რა უპირატესობები აქვს გადახდების ისეთი შუამავლის გამოყენებას, როგორიცაა Square, Volet.com ან PayPal?
გადახდების ისეთი შუამავლები, როგორიცაა Square, Volet.com და PayPal, გთავაზობენ სწრაფ ჩართვას, უფრო დაბალ საკომისიოებსა და მარტივად გამოსაყენებელ ინტერფეისებს. ისინი განსაკუთრებით სასარგებლოა სტარტაპებისა და მცირე ბიზნესებისთვის, რომლებსაც ტრანზაქციების მცირე მოცულობა აქვთ, რადგან ამარტივებენ ბარათით გადახდების მიღებას.
რა არის საკრედიტო ბარათით გადახდების დამუშავების კომპანიები?
საკრედიტო ბარათით გადახდების დამუშავების კომპანიები უზრუნველყოფენ გადახდის ინფრასტრუქტურას, რომელიც ბიზნესებს საკრედიტო და სადებეტო ბარათებით გადახდების მიღების საშუალებას აძლევს. ტრანზაქციების უსაფრთხოდ დასამუშავებლად ეს კომპანიები ერთმანეთთან აკავშირებენ მოვაჭრეებს, ბანკებსა და საბარათე ქსელებს, როგორიცაა Visa ან Mastercard.
როგორ ირჩევს მცირე ბიზნესი საკრედიტო ბარათით გადახდების დამმუშავებელს?
მცირე ბიზნესებმა უნდა შეაფასონ ტრანზაქციის საკომისიოები, მხარდაჭერილი გადახდის მეთოდები, უსაფრთხოების ფუნქციები და თავიანთი ელექტრონული კომერციის პლატფორმასთან ან POS სისტემასთან ინტეგრაციის შესაძლებლობები.
შეუძლიათ თუ არა ბიზნესებს საკრედიტო ბარათებით გადახდებთან ერთად კრიპტოვალუტით გადახდების მიღება?
დიახ. გადახდის მრავალი თანამედროვე პროვაიდერი კრიპტოგადახდების შლუზებს ინტეგრირებს, რაც ბიზნესებს საშუალებას აძლევს, ტრადიციულ საბარათე გადახდებთან ერთად მიიღონ ციფრული ვალუტები, მაგალითად, Bitcoin ან USDT.
პასუხისმგებლობის შეზღუდვა
ეს სტატია მხოლოდ საინფორმაციო მიზნებისთვისაა განკუთვნილი და არ წარმოადგენს იურიდიულ, ფინანსურ ან პროფესიულ რჩევას. მთელი შინაარსი ეფუძნება საჯაროდ ხელმისაწვდომ ინფორმაციასა და პირად მოსაზრებებს. მკითხველებს ვურჩევთ, წარმოდგენილი მასალის საფუძველზე ნებისმიერი გადაწყვეტილების მიღებამდე ან მოქმედებამდე მიმართონ შესაბამის სპეციალისტს. ავტორი და გამომცემელი არ იღებენ პასუხისმგებლობას მკითხველის მიერ აქ მოცემულ ინფორმაციაზე დაყრდნობით განხორციელებულ მოქმედებებზე ან უმოქმედობაზე.