Olá! 👋 Vou compartilhar algo que realmente mudou minha vida como empreendedora. Há cerca de três anos, eu tocava minha pequena boutique e insistia em aceitar apenas dinheiro e transferências bancárias. Eu era daquelas pessoas que pensavam: "Por que pagar essas taxas extras se posso simplesmente receber em dinheiro?" Como eu estava enganada. 🤦♀️
Quando finalmente cedi e implementei o processamento de pagamentos com cartão de crédito, minhas vendas aumentaram quase 40% em apenas dois meses! As pessoas realmente gastam mais quando basta passar o cartão (ou aproximá-lo, ou clicar — você sabe do que estou falando).
Por isso, passei inúmeras horas pesquisando os melhores processadores de pagamentos do mercado e vou compartilhar tudo o que aprendi para evitar que você cometa os mesmos erros. Vamos explorar o mundo do processamento de pagamentos com cartão de crédito em 2026?
Afinal, o que são empresas de processamento de pagamentos com cartão de crédito?
Você já se perguntou o que acontece quando alguém paga por aproximação na sua loja? Eu já! O processamento de pagamentos com cartão de crédito é basicamente a mágica que acontece nos bastidores e permite que você aceite pagamentos com cartões de crédito e débito dos seus clientes.
Veja como funciona:
O processamento de pagamentos com cartão de crédito é, em essência, o mecanismo que permite às empresas aceitar pagamentos com cartões de crédito e débito dos clientes. Ele envolve uma série de etapas que começam quando o cliente passa, insere ou aproxima o cartão no terminal de ponto de venda (PDV), ou informa os dados do cartão online por meio de um gateway de pagamento.
Em seguida, as informações são transmitidas com segurança pelo gateway de pagamento ao processador de pagamentos e ao banco adquirente, que verifica os dados com o banco emissor do cartão para garantir que a transação seja legítima e que o cliente tenha saldo suficiente. Após a verificação, o pagamento é autorizado e os valores são transferidos da conta do cliente para a conta do comerciante.
Esse processo acontece em segundos e permite que as empresas ofereçam uma experiência de pagamento simples e eficiente. Seja em pagamentos presenciais ou online, o processamento de pagamentos com cartão de crédito é uma parte essencial do comércio moderno.
Minha empresa precisa de processamento de pagamentos com cartão de crédito?
Eu me fiz essa pergunta por ANOS. Talvez você esteja se perguntando a mesma coisa?
A resposta curta: sim, com certeza. (E eu gostaria que alguém tivesse sido tão direto comigo antes!) Veja por quê:
Hoje, os consumidores esperam a conveniência de pagar com cartão. Se você não oferece essa opção, corre o risco de perder potenciais clientes para concorrentes que oferecem uma experiência de pagamento mais versátil por meio de gateways de pagamento confiáveis.
Além disso, o processamento de pagamentos com cartão de crédito reforça o profissionalismo da sua empresa. Ele mostra aos clientes que seu negócio é legítimo e confiável, capaz de realizar transações seguras.
Aceitar pagamentos com cartão de crédito também pode aumentar seu tíquete médio. Estudos mostram que os clientes tendem a gastar até 83% mais quando usam cartões de crédito em vez de dinheiro. Assim, o processamento de pagamentos com cartão de crédito não só melhora o atendimento ao cliente, como também pode aumentar significativamente sua receita.
Além disso, o volume anual de pagamentos com cartão da sua empresa pode influenciar os preços e os critérios de acesso aos serviços oferecidos por diferentes provedores de pagamento.
O processamento de pagamentos com cartão de crédito pode melhorar seu fluxo de caixa ao permitir acesso mais rápido aos recursos, ajudando sua empresa a manter um fluxo de caixa saudável.
Para pequenas empresas, o sistema certo de processamento de pagamentos com cartão de crédito pode:
- Melhorar a satisfação dos clientes ao oferecer várias opções de pagamento.
- Agilizar as transações por meio de gateways de pagamento eficientes, garantindo pagamentos seguros.
- Reduzir taxas ocultas e mensalidades, melhorando a lucratividade.
- Permitir transações presenciais e pagamentos online, atendendo a todas as preferências dos clientes.
Implementar um sistema robusto de processamento de pagamentos com cartão de crédito também pode contribuir para o crescimento da empresa ao liberar recursos e permitir que você se concentre em expandir suas operações.
Os processadores de pagamentos com cartão de crédito gerenciam os aspectos técnicos das transações de pagamento, incluindo autorização, autenticação, compensação e liquidação. Eles atuam como intermediários, transmitindo os dados dos clientes com segurança entre o comerciante e a rede de pagamentos.
Eu adiei essa decisão por tempo demais porque tinha receio das taxas e da tecnologia. Não faça como eu! Quanto antes você começar, mais cedo sua empresa vai agradecer.
As melhores empresas de processamento de pagamentos com cartão de crédito para pequenas empresas em 2026
Depois de testar vários processadores de pagamentos (e às vezes chorar por causa deles), reuni nesta lista as melhores empresas de processamento de pagamentos para pequenos negócios disponíveis hoje. Confira a história de cada uma, para quais situações são mais indicadas, suas vantagens e desvantagens.
Essas empresas prestam serviços a estabelecimentos comerciais, facilitando transações com cartões de crédito e débito para negócios de todos os portes. Elas oferecem uma variedade de serviços, incluindo pagamentos globais e soluções completas para aceitar pagamentos, atendendo a empresas de todos os tamanhos.
PayPal
Fundado em 1998, o PayPal revolucionou os pagamentos online ao oferecer uma forma segura e prática de enviar e receber dinheiro. Rapidamente se tornou líder global em pagamentos digitais e foi adquirido pelo eBay em 2002, antes de voltar a ser uma empresa independente em 2015.
O PayPal é conhecido por processar pagamentos com cartão de crédito de forma eficiente, o que o torna uma escolha popular entre empresas que buscam oferecer opções flexíveis de pagamento.
A ampla rede do PayPal permite pagamentos globais, facilitando as transações internacionais das empresas.
Uso ideal
O PayPal é ideal para pequenas empresas que precisam de uma solução de pagamento confiável e amplamente aceita, especialmente para pagamentos online e cobranças recorrentes. Seu alcance global também o torna uma ótima opção para empresas com clientes internacionais.
Prós:
Ampla aceitação e reconhecimento da marca.
Fácil de configurar e usar.
Recursos robustos de segurança, incluindo proteção contra fraudes.
Suporte a diversos métodos de pagamento, incluindo cartões de crédito, cartões de débito e carteiras digitais.
Contras:
Taxas de transação mais altas em comparação com alguns concorrentes.
Opções limitadas de personalização para usuários avançados.
Podem ocorrer bloqueios de conta, causando interrupções temporárias.
Stripe
A Stripe foi fundada em 2010 pelos irmãos Patrick e John Collison. Rapidamente se tornou uma das opções preferidas das empresas familiarizadas com tecnologia, graças à sua API fácil de usar para desenvolvedores e às soluções personalizáveis.
A empresa também oferece tarifas competitivas de gateway de pagamento, o que pode gerar uma economia significativa para empresas que processam um grande volume de transações online.
A Stripe é ideal para negócios online, especialmente empresas de SaaS e plataformas de comércio eletrônico, que precisam de uma solução de pagamento altamente personalizável.
Prós:
API robusta para integração sem complicações.
Suporte a uma ampla variedade de métodos de pagamento, incluindo carteiras digitais.
Preços transparentes, sem taxas de configuração nem mensalidades.
Excelente para empresas que precisam de cobranças recorrentes.
Contras:
Exige conhecimento técnico para configuração e personalização.
Taxas por transação mais altas em comparação com alguns concorrentes.
Opções limitadas de suporte ao cliente para usuários sem conhecimento técnico.
Square
A Square foi fundada em 2009 por Jack Dorsey e Jim McKelvey para simplificar os pagamentos de pequenas empresas. Ganhou popularidade com sua maquininha de cartão de design elegante e seu aplicativo fácil de usar.
Oferece maquininhas de cartão versáteis, fáceis de configurar e usar, sem exigir contrato de longo prazo.
Uso ideal
A empresa é ideal para pequenas empresas, especialmente as que recebem pagamentos presenciais, como lojas de varejo, food trucks e lojas temporárias.
Prós:
Fácil de configurar e usar, sem contratos de longo prazo.
Preços acessíveis, sem tarifas mensais.
Opções versáteis de hardware, incluindo leitores de cartão móveis.
Preços transparentes, sem tarifas ocultas.
Contras:
Opções limitadas de personalização para usuários avançados.
Tarifas mais altas para transações com dados do cartão digitados manualmente.
Problemas de estabilidade da conta em setores de alto risco.
Volet.com
Volet.com é uma plataforma mais recente no setor, que vem se destacando como uma solução econômica e fácil de usar para pequenas empresas. Seu foco é oferecer soluções de pagamento online simples e integradas, com preços transparentes.
A empresa oferece serviços de pagamento robustos que permitem às empresas aceitar pagamentos online com eficiência.
Uso ideal
Volet.com é ideal para pequenas empresas que procuram um serviço de processamento de pagamentos online acessível e simples, especialmente para transações online.
Prós:
Baixas taxas de transação e nenhum custo oculto.
Interface intuitiva e fácil integração.
Forte foco em segurança e conformidade.
Ideal para empresas com menor volume de transações.
Contras:
Alcance global limitado em comparação com provedores consolidados.
Menos recursos avançados para empresas de maior porte.
Marca ainda ganhando reconhecimento no mercado.
Worldpay
Fundada em 1989, a Worldpay é uma das maiores empresas de processamento de pagamentos do Reino Unido. Foi adquirida pela FIS em 2019, ampliando ainda mais sua capacidade de atuação global.
A empresa processa um volume significativo de transações com cartão e oferece taxas de processamento competitivas para empresas.
Uso ideal
A Worldpay é ideal para empresas que precisam de uma solução completa de pagamentos, incluindo transações presenciais, online e internacionais.
Prós:
Soluções de pagamento completas para todos os tipos de negócio.
Forte presença global, com suporte a várias moedas.
Ferramentas avançadas de prevenção a fraudes.
Suporte ao cliente confiável.
Contras:
Taxas de transação mais altas, especialmente para pequenas empresas.
Estrutura de preços complexa, com possíveis taxas ocultas.
O processo de configuração pode ser demorado para novas empresas.
Elavon
Fundada em 1991, a Elavon se tornou uma das principais processadoras de pagamentos, atendendo empresas em todo o mundo. É uma subsidiária da U.S. Bancorp e é conhecida por suas soluções robustas de pagamento. A Elavon oferece uma ampla gama de serviços de pagamento, incluindo a abertura e a gestão de contas para comerciantes.
Uso ideal
A Elavon é ideal para empresas de todos os portes, especialmente as que precisam de um gateway de pagamento confiável para transações online ou de maquininhas de cartão móveis para pagamentos presenciais.
Prós:
Ampla variedade de soluções de pagamento adaptadas a diferentes setores.
Recursos robustos de segurança, incluindo conformidade com o PCI DSS.
Excelente suporte ao cliente.
Preços competitivos para comerciantes com alto volume de transações.
Contras:
Podem ser cobradas taxas de configuração e valores mínimos mensais.
Pouca transparência nos preços para pequenas empresas.
Não é tão fácil de usar para iniciantes.
Adyen
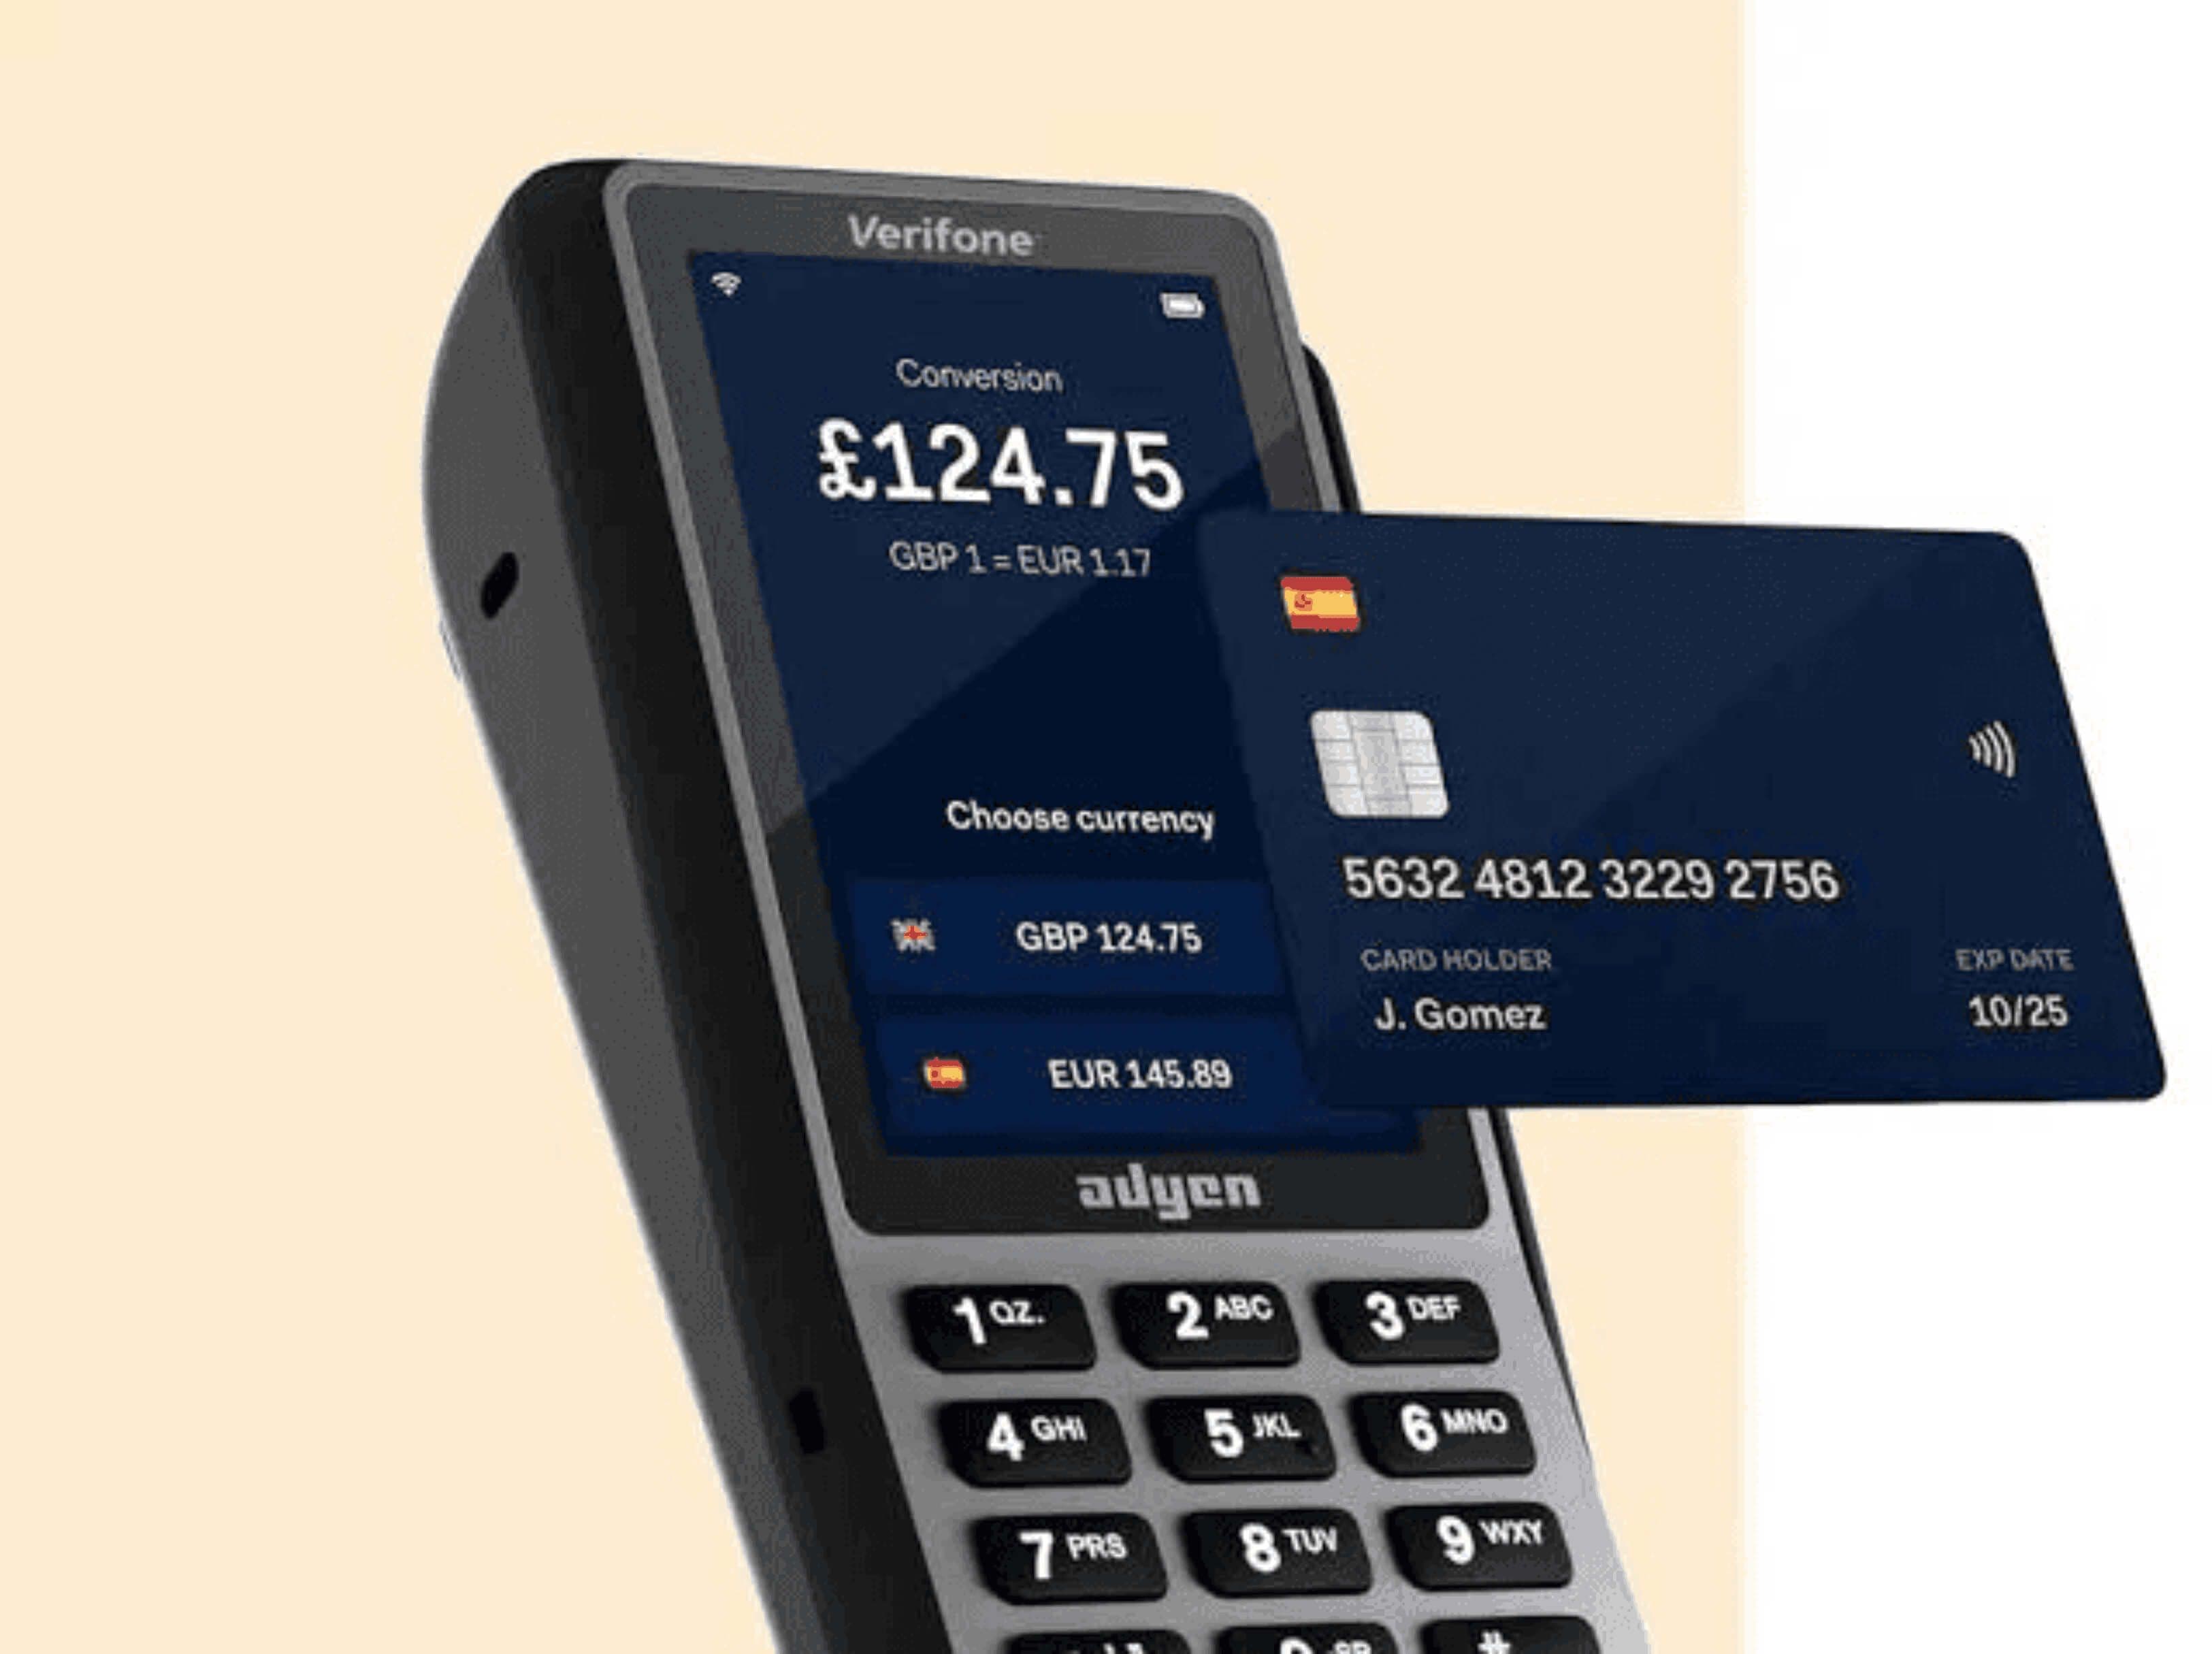
Fundada em 2006, a Adyen rapidamente se tornou líder global em processamento de pagamentos, reconhecida por sua tecnologia inovadora e capacidade de atender a necessidades complexas de pagamento.
A Adyen trabalha com bancos adquirentes para garantir que os pagamentos dos clientes sejam realizados com segurança e sem complicações em diferentes regiões.
Uso ideal
A Adyen é ideal para empresas com uma base internacional de clientes, pois aceita pagamentos em vários países e moedas.
Prós:
Integração fluida com plataformas de e-commerce.
Suporte a uma ampla variedade de métodos de pagamento, incluindo carteiras digitais.
Preços transparentes, sem taxas ocultas.
Ferramentas avançadas de relatórios e análise de dados.
Contras:
Custos mais altos para pequenas empresas com baixo volume de transações.
Exige conhecimento técnico para configuração e personalização.
Opções limitadas de suporte ao cliente para empresas menores.
Shopify Payments
Lançado em 2013, o Shopify Payments é a solução de pagamento integrada ao Shopify, uma das principais plataformas de e-commerce. Ele simplifica o processamento de pagamentos para lojas online ao se integrar diretamente ao ecossistema do Shopify.
O Shopify Payments também ajuda empresas a reduzir as taxas de gateway de pagamento e a receber pagamentos de clientes sem complicações.
Uso ideal
O Shopify Payments é ideal para lojas online que usam a plataforma Shopify, oferecendo integração simples e uma experiência de checkout simplificada.
Prós:
Integração completa com o Shopify, sem necessidade de gateways de pagamento de terceiros.
Taxas de transação competitivas para usuários do Shopify.
Suporte a vários métodos de pagamento, incluindo cartões de crédito e carteiras digitais.
Facilidade de configuração e gerenciamento.
Contras:
Disponível apenas para usuários do Shopify.
Opções limitadas de personalização fora do ecossistema do Shopify.
Problemas de estabilidade da conta em setores de alto risco.
HubSpot Payments
O HubSpot Payments foi lançado como parte da plataforma de CRM da HubSpot para simplificar o processamento de pagamentos em vendas B2B. Ele se integra perfeitamente às ferramentas de vendas e marketing da HubSpot.
O serviço garante que os dados das transações sejam transmitidos com segurança e verificados junto ao banco do cliente.
Uso ideal
O HubSpot Payments é ideal para empresas B2B que já usam o CRM da HubSpot e buscam uma solução unificada para gerenciar pagamentos e o relacionamento com clientes.
Prós:
Integração fluida com a plataforma de CRM da HubSpot.
Taxas de transação competitivas, sem custos ocultos.
Simplifica o faturamento e o acompanhamento de pagamentos em vendas B2B.
Fácil de configurar e usar.
Contras:
Restrito a empresas que usam o CRM da HubSpot.
Menos recursos em comparação com processadores de pagamentos independentes.
Não é ideal para empresas com alto volume de transações.
Helcim
Fundada em 2006, a Helcim é uma processadora de pagamentos canadense conhecida por seus preços transparentes e foco em pequenas empresas. A Helcim cobra uma tarifa fixa por transação, o que a torna uma opção atraente para pequenas empresas que buscam custos previsíveis. Ela oferece o modelo de preços interchange-plus, que pode gerar economias significativas para comerciantes com alto volume de transações.
Uso ideal
A Helcim é ideal para pequenas empresas que buscam preços transparentes e economia baseada no volume de transações, especialmente aquelas com alto volume de transações.
Prós:
Preços transparentes no modelo interchange-plus.
Sem mensalidades ou contratos de longo prazo.
Excelente suporte ao cliente.
Tarifas competitivas para comerciantes com alto volume de transações.
Contras:
Alcance global limitado em comparação com provedores maiores.
Menos recursos avançados para empresas de maior porte.
Exige um volume mínimo mensal de processamento.
SumUp
A SumUp foi fundada em 2012 em Londres e se tornou uma processadora de pagamentos global, conhecida por suas maquininhas de cartão simples e acessíveis.
A maquininha de cartão da SumUp é ideal para empresas que precisam receber pagamentos avulsos com eficiência.
Uso ideal
A SumUp é ideal para pequenas empresas e empreendedores individuais que precisam de uma solução acessível e fácil de usar para pagamentos presenciais.
Prós:
Leitores de cartão acessíveis, sem mensalidades.
Fácil de configurar e usar.
Preços transparentes, sem custos ocultos.
Aceita pagamentos por aproximação.
Contras:
Recursos limitados em comparação com provedores de serviços completos.
Taxas de transação mais altas para estabelecimentos com baixo volume de transações.
Não é ideal para empresas com necessidades de pagamento complexas.
Zettle by PayPal
A Zettle, adquirida pelo PayPal em 2018, é uma processadora de pagamentos popular, conhecida por suas maquininhas de cartão de design elegante e seu aplicativo fácil de usar. A empresa foi fundada na Suécia em 2010.
A maquininha de cartão da Zettle facilita a aceitação de pagamentos com cartão onde quer que a empresa esteja.
Uso ideal
A Zettle é ideal para pequenas empresas e lojas temporárias que precisam de uma solução simples e acessível para pagamentos presenciais.
Prós:
Leitores de cartão acessíveis, sem mensalidades.
Fácil de configurar e usar.
Integração com o PayPal sem complicações.
Suporte a pagamentos por aproximação.
Contras:
Recursos limitados em comparação com provedores de serviços completos.
Tarifas de transação mais altas para estabelecimentos com baixo volume de transações.
Não é ideal para empresas com necessidades de pagamento complexas.
Revolut Business
A Revolut, fundada em 2015, é uma fintech que oferece diversos serviços financeiros, incluindo processamento de pagamentos para empresas. O Revolut Business foi lançado para atender às necessidades de pequenas e médias empresas.
A plataforma também aceita pagamentos bancários, permitindo que as empresas recebam valores diretamente da conta bancária do cliente.
Uso ideal
O Revolut Business é ideal para empresas que precisam de uma solução de pagamentos em várias moedas, especialmente aquelas com clientes internacionais.
Prós:
Suporte a várias moedas com taxas de câmbio competitivas.
Fácil de configurar e usar.
Preços transparentes, sem tarifas ocultas.
Integração com software de contabilidade.
Contras:
Recursos limitados em comparação com provedores de serviços completos.
Tarifas de transação mais altas para estabelecimentos com baixo volume de transações.
O atendimento ao cliente pode ser lento.
Opayo (antiga Sage Pay)
A Opayo, anteriormente conhecida como Sage Pay, foi fundada em 2000 e é uma das principais processadoras de pagamentos do Reino Unido. Foi adquirida pela Elavon em 2020, ampliando ainda mais suas capacidades.
A Opayo simplifica o processo de pagamento e oferece diversas contas para comerciantes, atendendo a diferentes necessidades das empresas.
Uso ideal
A Opayo é ideal para empresas que precisam de uma solução de pagamento confiável e segura, especialmente aquelas que usam o software de contabilidade da Sage.
Prós:
Recursos robustos de segurança, incluindo conformidade com o PCI DSS.
Integração perfeita com o software de contabilidade da Sage.
Preços competitivos para empresas com alto volume de transações.
Excelente suporte ao cliente.
Contras:
Podem ser cobradas taxas de configuração e valores mínimos mensais.
Pouca transparência nos preços para pequenas empresas.
Não é tão fácil de usar para iniciantes.
GoCardless
Fundada em 2011, a GoCardless é uma processadora de pagamentos sediada no Reino Unido, especializada em débito automático. A empresa cresceu rapidamente e se tornou uma opção popular entre empresas que buscam uma forma econômica e segura de gerenciar pagamentos recorrentes.
A GoCardless permite que empresas gerenciem os pagamentos de seus clientes com eficiência por meio de soluções de débito automático.
Uso ideal
A GoCardless é ideal para empresas que dependem de pagamentos recorrentes, como serviços por assinatura, associações e prestadoras de serviços públicos.
Prós:
Taxas de transação baixas em comparação com pagamentos com cartão de crédito e débito.
Reduz o risco de contestações de pagamentos e falhas nos pagamentos.
Fácil de configurar e integrar aos sistemas existentes.
Preços transparentes, sem taxas ocultas.
Contras:
Restrita a pagamentos por débito automático, não é adequada para transações avulsas.
Prazos de liquidação mais longos em comparação com pagamentos com cartão.
Não é ideal para empresas que precisam de processamento instantâneo de pagamentos.
O que avaliar ao escolher um processador de pagamentos com cartão de crédito
Ao escolher processadores de pagamentos, tive algumas... digamos, "oportunidades de aprendizado". Veja o que considerar para não repetir meus erros:
1. Taxas de transação e modelos de preços
Os custos das transações podem variar bastante conforme a empresa de processamento de pagamentos, o meio de pagamento e o volume de transações. Procure provedores com preços transparentes e sem taxas ocultas. Muitos processadores de pagamentos oferecem modelos de preços por faixas, com descontos para comerciantes com alto volume de transações.
2. Meios de pagamento aceitos
As melhores empresas de processamento de pagamentos permitem aceitar cartões de crédito e débito, pagamentos móveis, transferências bancárias e até pagamentos recorrentes. Essa flexibilidade permite atender a todas as preferências dos clientes.
3. Segurança e conformidade
Os gateways de pagamento devem cumprir normas financeiras como o Padrão de Segurança de Dados da Indústria de Cartões de Pagamento (PCI DSS). Verifique se o provedor escolhido oferece pagamentos seguros e recursos de prevenção a fraudes.
4. Facilidade de uso
Seja para processar pagamentos presenciais ou online, o sistema deve ser fácil de usar. Procure recursos como links de pagamento, maquininhas móveis e integração simples com a conta bancária da sua empresa.
5. Suporte ao cliente
Um atendimento ao cliente de qualidade é fundamental, principalmente para lidar com problemas nas transações ou taxas de contestação de pagamentos. Escolha um provedor reconhecido pela excelência do suporte.
Considerações finais
Escolher um processador de pagamentos não é apenas mais uma decisão de negócios: é um investimento na experiência dos seus clientes e na sua tranquilidade. Em 2026, a capacidade de aceitar pagamentos sem complicações é o que diferencia os negócios que prosperam daqueles que enfrentam dificuldades.
Resisti por tempo demais, por receio das taxas e da complexidade. Não cometa o mesmo erro! O provedor certo de serviços de processamento de pagamentos com cartão de crédito compensará muitas vezes o valor investido, com aumento nas vendas, acesso mais rápido aos recursos na sua conta bancária e maior satisfação dos clientes.
Lembre-se: o melhor processador de pagamentos para VOCÊ é aquele que atende às SUAS necessidades específicas. Não existe uma solução que sirva para todos (mas bem que eu gostaria que existisse!). Basta garantir que ela facilite a aceitação de pagamentos e deposite os valores rapidamente na sua conta bancária — no futuro, você vai agradecer.
Perguntas frequentes
Qual é a melhor empresa de processamento de pagamentos para pequenas empresas em 2026?
A melhor empresa de processamento de pagamentos depende das necessidades do seu negócio. Para negócios online, Stripe, Volet.com e PayPal são excelentes opções pelo alcance global e pela facilidade de uso. Para transações presenciais, Square e Zettle by PayPal são opções populares. Se você precisa de uma solução para pagamentos recorrentes, GoCardless é uma das melhores opções.
Como escolher o processador de pagamentos certo para o meu negócio?
Considere fatores como taxas de transação, métodos de pagamento aceitos (cartões de crédito, cartões de débito, pagamentos móveis etc.), recursos de segurança, facilidade de uso e suporte ao cliente. Pense também se você precisa de uma solução para transações presenciais, pagamentos online ou ambos.
As empresas de processamento de pagamentos cobram taxas ocultas?
Alguns processadores de pagamentos podem cobrar taxas ocultas, como taxas de configuração, mensalidades ou taxas de contestação de pagamentos. É importante ler as letras miúdas e escolher um provedor com preços transparentes, como Stripe ou Helcim, conhecidos por suas estruturas de taxas claras.
Posso aceitar pagamentos internacionais com esses processadores de pagamentos?
Sim, muitos processadores de pagamentos, como Adyen, PayPal e Wise, permitem transações internacionais e aceitam várias moedas. São ideais para empresas com uma base global de clientes.
Quais são as vantagens de usar um facilitador de pagamentos como Square, Volet.com ou PayPal?
Facilitadores de pagamentos como Square, Volet.com e PayPal oferecem configuração rápida, taxas mais baixas e interfaces fáceis de usar. São especialmente vantajosos para startups e pequenas empresas com baixo volume de transações, pois simplificam a aceitação de pagamentos com cartão.
O que são empresas de processamento de pagamentos com cartão de crédito?
As empresas de processamento de pagamentos com cartão de crédito fornecem a infraestrutura que permite às empresas aceitar pagamentos com cartões de crédito e débito. Elas conectam comerciantes, bancos e bandeiras de cartão, como Visa ou Mastercard, para processar transações com segurança.
Como as pequenas empresas escolhem um processador de pagamentos com cartão de crédito?
As pequenas empresas devem avaliar as taxas de transação, os métodos de pagamento aceitos, os recursos de segurança e as opções de integração com sua plataforma de comércio eletrônico ou sistema de ponto de venda (PDV).
As empresas podem aceitar pagamentos com criptomoedas além de pagamentos com cartão de crédito?
Sim. Muitos provedores de pagamentos modernos integram gateways de pagamento com criptomoedas, permitindo que as empresas aceitem moedas digitais como Bitcoin ou USDT, além dos pagamentos tradicionais com cartão.
Aviso legal
Este artigo tem caráter exclusivamente informativo e não constitui aconselhamento jurídico, financeiro ou profissional. Todo o conteúdo se baseia em informações públicas e opiniões pessoais. Recomenda-se que os leitores busquem orientação profissional antes de tomar decisões ou medidas com base no material apresentado. O autor e o editor não se responsabilizam por ações ou omissões do leitor com base nas informações contidas neste artigo.