Bonjour ! 👋 Je vais vous raconter ce qui a vraiment changé ma vie professionnelle. Il y a environ trois ans, je tenais ma petite boutique et je m’obstinais à n’accepter que les espèces et les virements bancaires. Je me disais : « Pourquoi payer ces frais supplémentaires alors que je peux simplement accepter les espèces ? » J’avais bien tort. 🤦♀️
Quand j’ai enfin cédé et commencé à accepter les paiements par carte de crédit, mes ventes ont bondi de près de 40 % en seulement deux mois ! En fait, les gens dépensent vraiment plus quand il leur suffit de passer leur carte (ou de payer sans contact, ou de cliquer — vous voyez ce que je veux dire).
J’ai donc passé un nombre incalculable d’heures à chercher les meilleurs prestataires de paiement, et je partage avec vous tout ce que j’ai appris pour vous éviter les erreurs que j’ai commises. Et si nous explorions ensemble le monde du traitement des paiements par carte de crédit en 2026 ?
Que sont les prestataires de traitement des paiements par carte de crédit, au juste ?
Vous êtes-vous déjà demandé ce qui se passe réellement lorsqu’un client paie sans contact dans votre magasin ? Moi, oui ! Le traitement des paiements par carte de crédit, c’est en quelque sorte la magie qui opère en coulisses et vous permet d’accepter les paiements par carte de crédit et par carte de débit de vos clients.
Voici comment cela fonctionne :
Le traitement des paiements par carte de crédit est le mécanisme qui permet aux entreprises d’accepter les paiements par carte de crédit et par carte de débit de leurs clients. Il comprend plusieurs étapes, qui commencent lorsqu’un client passe sa carte dans le lecteur, l’insère ou paie sans contact sur le terminal de paiement (POS), ou saisit les informations de sa carte en ligne via une passerelle de paiement.
Les informations sont ensuite transmises de manière sécurisée, via la passerelle de paiement, au prestataire de traitement des paiements et à la banque acquéreuse. Celle-ci vérifie les données auprès de la banque émettrice de la carte pour s’assurer que la transaction est légitime et que le client dispose de fonds suffisants. Une fois ces vérifications effectuées, le paiement est autorisé et les fonds sont transférés du compte du client vers celui du commerçant.
Ce processus ne prend que quelques secondes, ce qui permet aux entreprises d’offrir une expérience de paiement fluide et efficace. Que vous acceptiez les paiements par carte de crédit en personne ou en ligne, leur traitement est un rouage essentiel du commerce moderne.
Mon entreprise a-t-elle besoin d’un service de traitement des paiements par carte de crédit ?
Je me suis posé cette question pendant des ANNÉES. Vous vous posez peut-être la même ?
En bref : oui, absolument. (Et j’aurais aimé qu’on me le dise aussi franchement plus tôt !) Voici pourquoi :
Aujourd’hui, les consommateurs s’attendent à pouvoir payer facilement par carte. Si vous ne proposez pas cette option, vous risquez de perdre des clients potentiels au profit de concurrents qui offrent davantage de possibilités de paiement grâce à des passerelles de paiement fiables.
De plus, le traitement des paiements par carte de crédit renforce l’image professionnelle de votre entreprise. Il montre aux clients que votre activité est sérieuse et digne de confiance, et que vous êtes en mesure de traiter les transactions en toute sécurité.
Accepter les paiements par carte de crédit peut aussi augmenter le montant moyen de vos transactions. Des études montrent que les clients sont plus enclins à dépenser davantage avec une carte de crédit qu’en espèces, jusqu’à 83 % de plus. Le traitement des paiements par carte de crédit améliore donc non seulement votre service client, mais peut aussi accroître considérablement votre chiffre d’affaires.
Par ailleurs, le chiffre d’affaires annuel réalisé par carte peut influer sur les structures tarifaires et les conditions d’accès aux services proposés par les différents prestataires de paiement.
Le traitement des paiements par carte de crédit peut améliorer votre trésorerie en vous donnant accès plus rapidement aux fonds, ce qui contribue à maintenir une trésorerie saine.
Pour les petites entreprises, un système adapté de traitement des paiements par carte de crédit peut :
- Améliorer la satisfaction des clients en proposant plusieurs moyens de paiement.
- Simplifier le processus de transaction grâce à des passerelles de paiement efficaces, tout en garantissant la sécurité des paiements.
- Réduire les frais cachés et les frais mensuels pour améliorer la rentabilité.
- Prendre en charge les transactions en personne et les paiements en ligne pour répondre aux préférences de tous les clients.
La mise en place d’un système fiable de traitement des paiements par carte de crédit peut aussi contribuer à la croissance de votre entreprise en libérant des ressources et en vous permettant de vous concentrer sur le développement de votre activité.
Les prestataires de traitement des paiements par carte de crédit gèrent les aspects techniques des transactions, notamment l’autorisation, l’authentification, la compensation et le règlement. Ils jouent le rôle d’intermédiaires et transmettent les données des clients de manière sécurisée entre le commerçant et le réseau de paiement.
J’ai attendu bien trop longtemps parce que les frais et la technologie me faisaient peur. Ne faites pas comme moi ! Plus vite vous franchirez le pas, plus vite votre entreprise en tirera les bénéfices.
Les meilleurs prestataires de traitement des paiements par carte de crédit pour les petites entreprises en 2026
Après avoir testé plusieurs prestataires de services de paiement (et parfois versé quelques larmes à cause d’eux), j’ai dressé cette liste des meilleurs prestataires de traitement des paiements pour les petites entreprises à l’heure actuelle. Voici un aperçu de leur histoire, des usages auxquels ils se prêtent le mieux, de leurs avantages et de leurs inconvénients.
Ces sociétés fournissent des services de paiement aux commerçants et facilitent les transactions par carte de crédit et de débit pour les entreprises de toutes tailles. Elles proposent une gamme de services, notamment des paiements internationaux et des solutions complètes d’acceptation des paiements, pour répondre aux besoins des entreprises de toutes tailles.
PayPal
Fondé en 1998, PayPal a révolutionné les paiements en ligne en proposant un moyen sûr et pratique d’envoyer et de recevoir de l’argent. L’entreprise s’est rapidement imposée comme un leader mondial des paiements numériques. Rachetée par eBay en 2002, elle est redevenue indépendante en 2015.
PayPal est reconnu pour son traitement efficace des paiements par carte de crédit, ce qui en fait un choix apprécié des entreprises qui souhaitent proposer des options de paiement flexibles.
Le vaste réseau de PayPal permet d’effectuer des paiements dans le monde entier et facilite les transactions internationales des entreprises.
Cas d’usage idéal
PayPal convient parfaitement aux petites entreprises qui ont besoin d’une solution de paiement fiable et largement acceptée, notamment pour les paiements en ligne et la facturation récurrente. Sa présence mondiale en fait aussi une solution adaptée aux entreprises ayant une clientèle internationale.
Avantages :
Solution largement acceptée et forte notoriété de la marque.
Configuration et utilisation faciles.
Fonctionnalités de sécurité solides, notamment une protection contre la fraude.
Prise en charge de plusieurs moyens de paiement, dont les cartes de crédit, les cartes de débit et les portefeuilles numériques.
Inconvénients :
Frais de transaction plus élevés que chez certains concurrents.
Options de personnalisation limitées pour les utilisateurs avancés.
Des blocages de compte peuvent survenir et entraîner des interruptions temporaires.
Stripe
Stripe a été fondée en 2010 par les frères Patrick et John Collison. L’entreprise a rapidement séduit les entreprises à l’aise avec la technologie grâce à son API conçue pour les développeurs et à ses solutions personnalisables.
L’entreprise propose également des frais de passerelle de paiement compétitifs, qui peuvent générer des économies importantes pour les entreprises traitant un grand volume de transactions en ligne.
Stripe convient particulièrement aux entreprises en ligne, notamment aux entreprises SaaS et aux plateformes de commerce électronique qui ont besoin d’une solution de paiement hautement personnalisable.
Avantages :
API puissante pour une intégration fluide.
Prise en charge d’un large éventail de moyens de paiement, y compris les portefeuilles numériques.
Tarification transparente, sans frais de mise en service ni frais mensuels.
Excellent choix pour les entreprises ayant des besoins de facturation récurrente.
Inconvénients :
Compétences techniques nécessaires pour la configuration et la personnalisation.
Frais de transaction plus élevés que chez certains concurrents.
Options d’assistance client limitées pour les utilisateurs sans compétences techniques.
Square
Square a été fondée en 2009 par Jack Dorsey et Jim McKelvey pour simplifier les paiements des petites entreprises. Elle s’est fait connaître grâce à son terminal de paiement au design épuré et à son application facile à utiliser.
Elle propose des terminaux de paiement polyvalents, faciles à installer et à utiliser, sans engagement à long terme.
Cas d’usage
Square convient particulièrement aux petites entreprises qui acceptent des paiements en personne, comme les commerces de détail, les food trucks et les boutiques éphémères.
Avantages :
Configuration et utilisation faciles, sans contrat à long terme.
Tarifs abordables, sans frais mensuels.
Choix d’équipements polyvalents, notamment des lecteurs de cartes mobiles.
Tarification transparente, sans frais cachés.
Inconvénients :
Options de personnalisation limitées pour les utilisateurs avancés.
Frais plus élevés pour les transactions saisies manuellement.
Problèmes de stabilité des comptes dans les secteurs à haut risque.
Volet.com
Volet.com est un acteur récent du secteur, qui se positionne comme une solution économique et facile à utiliser pour les petites entreprises. La plateforme propose des solutions de paiement en ligne fluides, avec une tarification transparente.
L’entreprise propose des services de paiement robustes qui permettent aux entreprises d’accepter efficacement les paiements en ligne.
Cas d’usage idéal
Volet.com convient parfaitement aux petites entreprises qui recherchent un prestataire de traitement des paiements en ligne proposant une solution abordable et simple, notamment pour les transactions en ligne.
Avantages :
Frais de transaction faibles et aucun coût caché.
Interface intuitive et intégration facile.
Accent mis sur la sécurité et la conformité.
Idéal pour les entreprises ayant un faible volume de transactions.
Inconvénients :
Couverture internationale limitée par rapport aux prestataires établis.
Moins de fonctionnalités avancées pour les grandes entreprises.
Notoriété de la marque encore en développement sur le marché.
Worldpay
Fondée en 1989, Worldpay est l’une des plus grandes entreprises de traitement des paiements au Royaume-Uni. Son acquisition par FIS en 2019 a renforcé ses capacités à l’échelle mondiale.
Elle traite un volume important de transactions par carte et propose aux entreprises des frais de traitement compétitifs.
Cas d’usage idéal
Worldpay convient particulièrement aux entreprises qui ont besoin d’une solution de paiement complète, couvrant les transactions en personne, en ligne et à l’international.
Avantages :
Solutions de paiement complètes pour tous les types d’entreprises.
Forte présence mondiale et prise en charge de plusieurs devises.
Outils avancés de prévention de la fraude.
Service client fiable.
Inconvénients :
Frais de transaction plus élevés, surtout pour les petites entreprises.
Structure tarifaire complexe pouvant inclure des frais cachés.
Mise en place parfois longue pour les nouvelles entreprises.
Elavon
Fondée en 1991, Elavon est devenue un acteur majeur du traitement des paiements, au service des entreprises du monde entier. Cette filiale de U.S. Bancorp est reconnue pour ses solutions de paiement robustes. Elavon propose une large gamme de services de paiement, notamment la mise en place et la gestion de comptes marchands.
Cas d’usage idéal
Elavon convient aux entreprises de toutes tailles, en particulier à celles qui ont besoin d’une passerelle de paiement fiable pour les transactions en ligne ou de terminaux de paiement mobiles pour les paiements en personne.
Avantages :
Large choix de solutions de paiement adaptées à différents secteurs d’activité.
Fonctionnalités de sécurité robustes, notamment la conformité à la norme PCI DSS.
Excellent service client.
Tarifs compétitifs pour les commerçants traitant un volume élevé de transactions.
Inconvénients :
Des frais de mise en service et des minimums mensuels peuvent s’appliquer.
Manque de transparence des tarifs pour les petites entreprises.
Moins facile à utiliser pour les débutants.
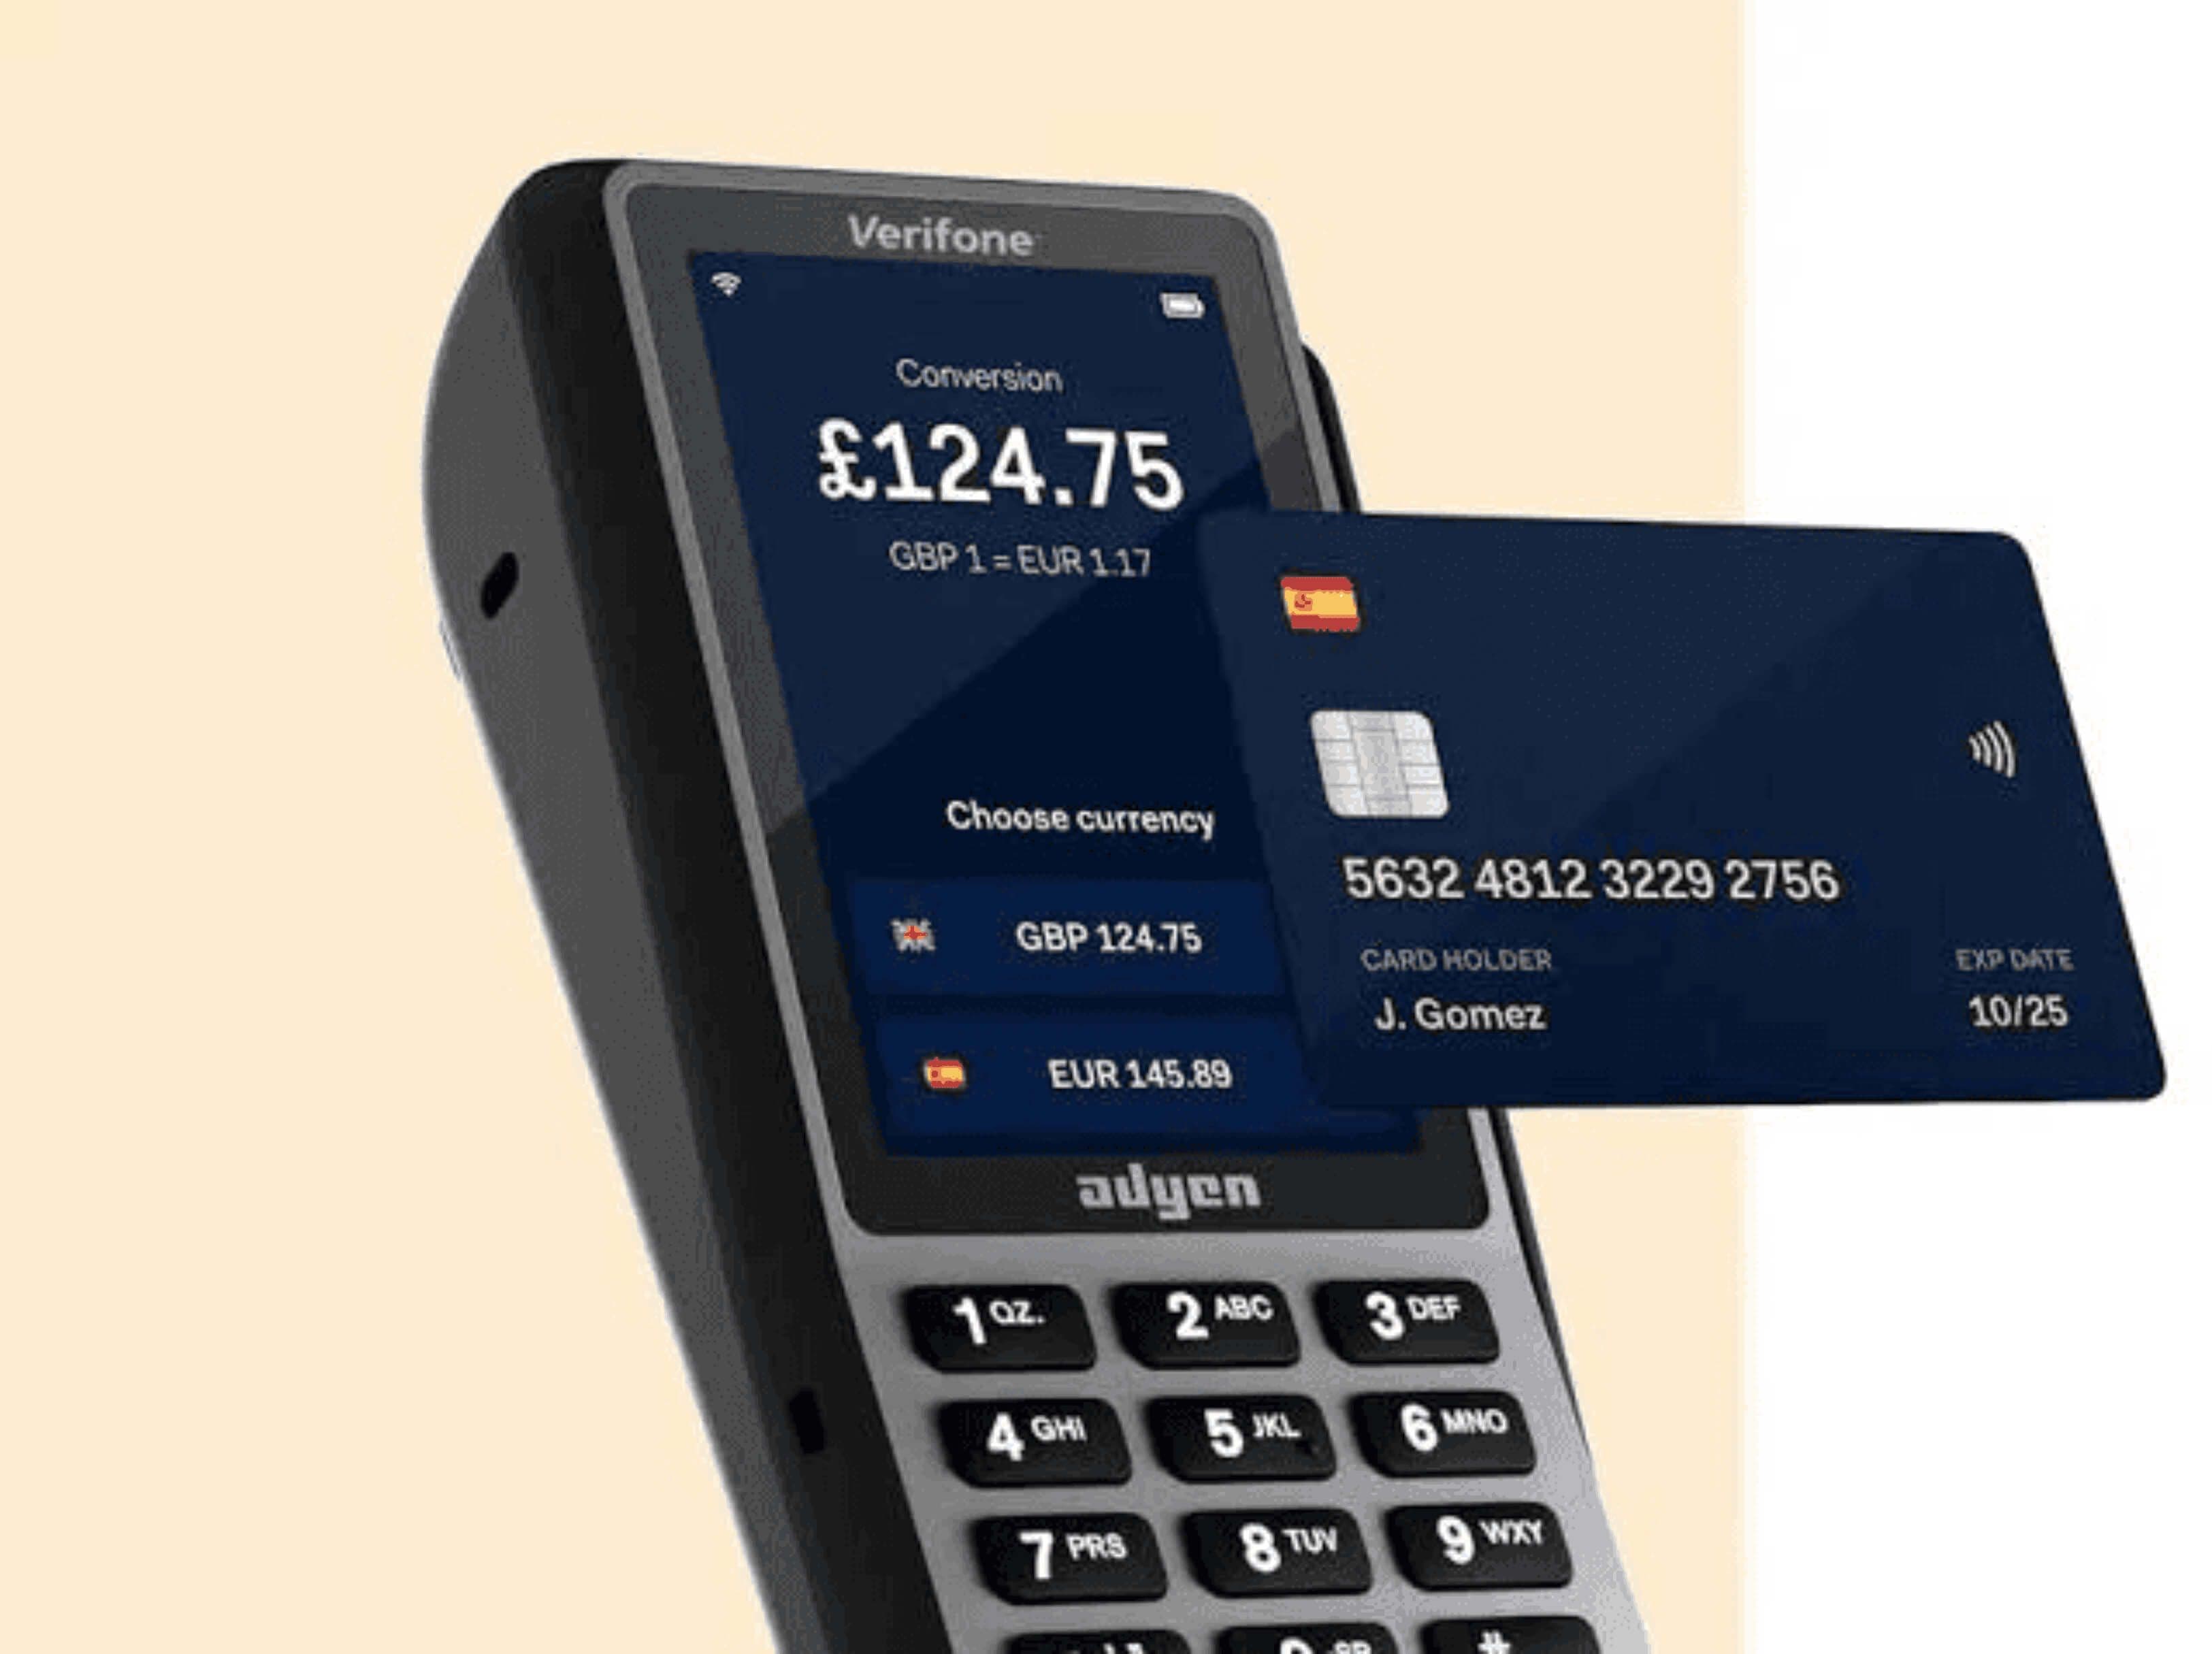
Adyen
Fondée en 2006, Adyen est rapidement devenue un leader mondial du traitement des paiements, reconnu pour sa technologie innovante et sa capacité à répondre à des besoins de paiement complexes.
Adyen collabore avec des banques acquéreuses pour garantir la fluidité et la sécurité des paiements des clients dans différentes régions.
Cas d’usage idéal
Adyen est idéale pour les entreprises ayant une clientèle internationale, car elle prend en charge les paiements dans plusieurs pays et devises.
Avantages :
Intégration fluide avec les plateformes de commerce électronique.
Prise en charge d’un large éventail de moyens de paiement, y compris les portefeuilles numériques.
Tarification transparente, sans frais cachés.
Outils avancés de production de rapports et d’analyse.
Inconvénients :
Coûts plus élevés pour les petites entreprises ayant un faible volume de transactions.
Expertise technique nécessaire pour la configuration et la personnalisation.
Options d’assistance client limitées pour les petites entreprises.
Shopify Payments
Lancé en 2013, Shopify Payments est la solution de paiement intégrée à Shopify, l’une des principales plateformes de commerce en ligne. Son intégration directe à l’écosystème Shopify simplifie le traitement des paiements pour les boutiques en ligne.
Shopify Payments aide également les entreprises à réduire les frais de passerelle de paiement et à accepter les paiements de leurs clients sans difficulté.
Cas d’usage idéal
Shopify Payments est idéal pour les boutiques en ligne utilisant la plateforme Shopify, grâce à une intégration fluide et à un parcours de paiement simplifié.
Avantages :
Intégration complète à Shopify, sans besoin de passerelles de paiement tierces.
Frais de transaction compétitifs pour les utilisateurs de Shopify.
Prise en charge de plusieurs moyens de paiement, dont les cartes de crédit et les portefeuilles numériques.
Configuration et gestion simples.
Inconvénients :
Disponibilité limitée aux utilisateurs de Shopify.
Options de personnalisation limitées en dehors de l’écosystème Shopify.
Problèmes de stabilité des comptes dans les secteurs à haut risque.
HubSpot Payments
HubSpot Payments a été lancé au sein de la plateforme CRM de HubSpot pour simplifier le traitement des paiements liés aux ventes B2B. Il s’intègre parfaitement aux outils de vente et de marketing de HubSpot.
Le service garantit que les informations relatives aux transactions sont transmises de manière sécurisée et vérifiées auprès de la banque du client.
Cas d’usage idéal
HubSpot Payments est idéal pour les entreprises B2B qui utilisent déjà le CRM de HubSpot et souhaitent une solution unifiée pour gérer les paiements et les relations clients.
Avantages :
Intégration fluide avec la plateforme CRM de HubSpot.
Frais de transaction compétitifs, sans frais cachés.
Simplification de la facturation et du suivi des paiements pour les ventes B2B.
Configuration et utilisation faciles.
Inconvénients :
Réservé aux entreprises utilisant le CRM de HubSpot.
Moins de fonctionnalités que les prestataires de traitement des paiements indépendants.
Peu adapté aux entreprises ayant un volume élevé de transactions.
Helcim
Fondé en 2006, Helcim est un prestataire canadien de traitement des paiements reconnu pour sa tarification transparente et l’attention qu’il porte aux petites entreprises. Helcim applique des frais fixes par transaction, ce qui en fait une option intéressante pour les petites entreprises qui recherchent des coûts prévisibles. Il propose une tarification à l’interchange majoré, qui peut permettre aux commerçants traitant un volume élevé de transactions de réaliser des économies importantes.
Cas d’usage idéal
Helcim convient particulièrement aux petites entreprises qui recherchent une tarification transparente et des économies liées au volume, notamment celles qui traitent un grand nombre de transactions.
Avantages :
Tarification transparente à l’interchange majoré.
Aucun frais mensuel ni contrat à long terme.
Excellent service client.
Tarifs compétitifs pour les commerçants traitant un volume élevé de transactions.
Inconvénients :
Couverture internationale limitée par rapport aux prestataires de plus grande taille.
Moins de fonctionnalités avancées pour les grandes entreprises.
Volume minimum de transactions à traiter chaque mois.
SumUp
Fondé en 2012 à Londres, SumUp est devenu un prestataire de services de paiement d’envergure mondiale, connu pour ses lecteurs de cartes simples et abordables.
Le lecteur de cartes SumUp est idéal pour les entreprises qui ont besoin d’encaisser efficacement des paiements ponctuels.
Cas d’usage idéal
SumUp convient parfaitement aux petites entreprises et aux entrepreneurs individuels qui ont besoin d’une solution abordable et facile à utiliser pour les paiements en personne.
Avantages :
Lecteurs de cartes abordables, sans frais mensuels.
Configuration et utilisation faciles.
Tarification transparente, sans frais cachés.
Prise en charge des paiements sans contact.
Inconvénients :
Fonctionnalités limitées par rapport aux prestataires proposant une gamme complète de services.
Frais de transaction plus élevés pour les commerçants ayant un faible volume de transactions.
Peu adapté aux entreprises ayant des besoins de paiement complexes.
Zettle by PayPal
Zettle, racheté par PayPal en 2018, est un prestataire de services de paiement populaire, connu pour ses lecteurs de cartes au design soigné et son application facile à utiliser. L’entreprise a été fondée en Suède en 2010.
Le lecteur de cartes Zettle permet aux entreprises d’accepter facilement les paiements par carte en déplacement.
Cas d’usage idéal
Zettle convient parfaitement aux petites entreprises et aux boutiques éphémères qui ont besoin d’une solution simple et abordable pour les paiements en personne.
Avantages :
Lecteurs de cartes abordables, sans frais mensuels.
Configuration et utilisation faciles.
Intégration fluide avec PayPal.
Prise en charge des paiements sans contact.
Inconvénients :
Fonctionnalités limitées par rapport aux prestataires proposant une offre complète.
Frais de transaction plus élevés pour les commerçants ayant un faible volume de transactions.
Peu adapté aux entreprises ayant des besoins complexes en matière de paiement.
Revolut Business
Fondée en 2015, Revolut est une entreprise de la fintech qui propose divers services financiers, notamment le traitement des paiements pour les entreprises. Revolut Business a été lancé pour répondre aux besoins des petites et moyennes entreprises.
La plateforme prend également en charge les paiements bancaires, ce qui permet aux entreprises d’encaisser des fonds directement depuis le compte bancaire du client.
Cas d’usage idéal
Revolut Business convient aux entreprises qui ont besoin d’une solution de paiement multidevise, en particulier celles qui ont une clientèle internationale.
Avantages :
Prise en charge de plusieurs devises à des taux de change compétitifs.
Configuration et utilisation simples.
Tarification transparente, sans frais cachés.
Intégration avec les logiciels de comptabilité.
Inconvénients :
Fonctionnalités limitées par rapport aux prestataires proposant une gamme complète de services.
Frais de transaction plus élevés pour les commerçants ayant un faible volume de transactions.
Délais de réponse du service client parfois longs.
Opayo (anciennement Sage Pay)
Opayo, anciennement Sage Pay, a été fondée en 2000 et figure parmi les principaux prestataires de traitement des paiements au Royaume-Uni. Son acquisition par Elavon en 2020 a encore élargi ses capacités.
Opayo simplifie le traitement des paiements et propose différents comptes marchands adaptés aux besoins des entreprises.
Cas d’usage idéal
Opayo est idéale pour les entreprises qui ont besoin d’une solution de paiement fiable et sécurisée, en particulier celles qui utilisent le logiciel de comptabilité de Sage.
Avantages :
Fonctionnalités de sécurité robustes, notamment la conformité à la norme PCI DSS.
Intégration fluide avec le logiciel de comptabilité de Sage.
Tarifs compétitifs pour les commerçants traitant un volume élevé de transactions.
Excellent service client.
Inconvénients :
Des frais de mise en service et des minimums mensuels peuvent s’appliquer.
Tarification peu transparente pour les petites entreprises.
Moins facile à utiliser pour les débutants.
GoCardless
Fondé en 2011, GoCardless est un prestataire de services de paiement basé au Royaume-Uni, spécialisé dans les prélèvements automatiques. Sa croissance rapide en a fait un choix prisé des entreprises qui cherchent une solution économique et sécurisée pour gérer les paiements récurrents.
GoCardless permet aux entreprises de gérer efficacement les paiements de leurs clients grâce à des solutions de prélèvement automatique.
Cas d’usage idéal
GoCardless est idéal pour les entreprises dont l’activité repose sur les paiements récurrents, comme les services par abonnement, les organisations comptant des adhérents et les fournisseurs de services publics.
Avantages :
Frais de transaction faibles par rapport aux paiements par carte de crédit ou de débit.
Réduction du risque de rétrofacturation et d’échec de paiement.
Configuration et intégration aux systèmes existants faciles.
Tarification transparente, sans frais cachés.
Inconvénients :
Service limité aux prélèvements automatiques, inadapté aux transactions ponctuelles.
Délais de règlement plus longs que pour les paiements par carte.
Peu adapté aux entreprises qui ont besoin d’un traitement instantané des paiements.
Les critères pour choisir un prestataire de traitement des paiements par carte de crédit
En choisissant mes prestataires de traitement des paiements, j’ai eu quelques… disons « occasions d’apprendre ». Voici les points à examiner pour ne pas répéter mes erreurs :
1. Frais de transaction et modèles de tarification
Les frais de transaction peuvent varier considérablement selon le prestataire de traitement des paiements, le moyen de paiement et le volume de transactions. Privilégiez les prestataires dont la tarification est transparente, sans frais cachés. Beaucoup proposent une tarification par paliers, avec des remises pour les commerçants qui traitent un volume élevé de transactions.
2. Moyens de paiement acceptés
Les meilleurs prestataires de traitement des paiements vous permettent d’accepter les cartes de crédit et de débit, les paiements mobiles, les virements bancaires et même les paiements récurrents. Cette souplesse vous permet de répondre aux préférences de tous vos clients.
3. Sécurité et conformité
Les passerelles de paiement doivent respecter les réglementations financières, notamment la norme de sécurité des données de l’industrie des cartes de paiement (PCI DSS). Vérifiez que le prestataire choisi propose des paiements sécurisés et des fonctionnalités de prévention de la fraude.
4. Facilité d’utilisation
Que vous traitiez des paiements en personne ou en ligne, le système doit être facile à utiliser. Recherchez des fonctionnalités comme les liens de paiement, les terminaux de paiement mobiles et une intégration simple avec votre compte bancaire professionnel.
5. Service client
Un service client de qualité est essentiel, surtout en cas de problème de transaction ou de frais de rétrofacturation. Choisissez un prestataire reconnu pour la qualité de son assistance.
Pour conclure
Choisir un prestataire de traitement des paiements n’est pas une simple décision commerciale : c’est investir dans l’expérience de vos clients et votre tranquillité d’esprit. En 2026, la capacité à accepter les paiements sans difficulté fait la différence entre les entreprises qui prospèrent et celles qui peinent.
J’ai trop longtemps hésité, par crainte des frais et de la complexité. Ne faites pas la même erreur ! Un bon prestataire de traitement des paiements par carte de crédit sera largement rentabilisé grâce à des ventes plus élevées, des fonds disponibles plus rapidement sur votre compte bancaire et des clients plus satisfaits.
N’oubliez pas : le meilleur prestataire pour VOUS est celui qui répond à VOS besoins spécifiques. Il n’existe pas de solution universelle (même si j’aimerais bien !). Assurez-vous simplement qu’il facilite l’acceptation des paiements et verse rapidement les fonds sur votre compte bancaire : vous vous en féliciterez plus tard.
FAQ
Quel est le meilleur prestataire de traitement des paiements pour les petites entreprises en 2026 ?
Le meilleur prestataire de traitement des paiements dépend des besoins de votre entreprise. Pour les entreprises en ligne, Stripe, Volet.com et PayPal sont d’excellents choix grâce à leur présence internationale et à leur simplicité d’utilisation. Pour les transactions en personne, Square et Zettle by PayPal sont des options populaires. Si vous avez besoin d’une solution pour les paiements récurrents, GoCardless est un excellent choix.
Comment choisir le bon prestataire de traitement des paiements pour mon entreprise ?
Tenez compte des frais de transaction, des moyens de paiement pris en charge (cartes de crédit, cartes de débit, paiements mobiles, etc.), des fonctionnalités de sécurité, de la simplicité d’utilisation et de l’assistance client. Déterminez également si vous avez besoin d’une solution pour les transactions en personne, les paiements en ligne ou les deux.
Les prestataires de traitement des paiements facturent-ils des frais cachés ?
Certains prestataires de traitement des paiements peuvent facturer des frais cachés, comme des frais de mise en service, des frais mensuels ou des frais de rétrofacturation. Il est important de lire les conditions en détail et de choisir un prestataire aux tarifs transparents, comme Stripe ou Helcim, réputés pour la clarté de leurs grilles tarifaires.
Puis-je accepter des paiements internationaux avec ces prestataires de traitement des paiements ?
Oui, de nombreux prestataires de traitement des paiements, comme Adyen, PayPal et Wise, prennent en charge les transactions internationales et plusieurs devises. Ils conviennent parfaitement aux entreprises dont la clientèle est internationale.
Quels sont les avantages d’un facilitateur de paiement comme Square, Volet.com ou PayPal ?
Les facilitateurs de paiement comme Square, Volet.com et PayPal proposent une mise en service rapide, des frais moins élevés et des interfaces faciles à utiliser. Ils sont particulièrement utiles aux start-up et aux petites entreprises ayant un faible volume de transactions, car ils simplifient l’acceptation des paiements par carte.
Qu’est-ce qu’un prestataire de traitement des paiements par carte de crédit ?
Les prestataires de traitement des paiements par carte de crédit fournissent une infrastructure permettant aux entreprises d’accepter les paiements par carte de crédit et de débit. Ils relient les commerçants, les banques et les réseaux de cartes comme Visa ou Mastercard pour traiter les transactions en toute sécurité.
Comment les petites entreprises choisissent-elles un prestataire de traitement des paiements par carte de crédit ?
Les petites entreprises doivent évaluer les frais de transaction, les moyens de paiement pris en charge, les fonctionnalités de sécurité et les possibilités d’intégration avec leur plateforme de commerce électronique ou leur système de point de vente.
Les entreprises peuvent-elles accepter des paiements en cryptomonnaies en plus des paiements par carte de crédit ?
Oui. De nombreux prestataires de paiement modernes intègrent des passerelles de paiement en cryptomonnaies, ce qui permet aux entreprises d’accepter des monnaies numériques comme Bitcoin ou USDT en plus des paiements classiques par carte.
Avertissement
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique, financier ou professionnel. L’ensemble du contenu repose sur des informations accessibles au public et des opinions personnelles. Il est recommandé aux lecteurs de consulter un professionnel avant de prendre une décision ou d’agir sur la base des éléments présentés. L’auteur et l’éditeur déclinent toute responsabilité quant aux actions ou omissions du lecteur fondées sur les informations contenues dans cet article.