Hai! 👋 Saya akan membagikan sesuatu yang benar-benar mengubah hidup bisnis saya. Sekitar tiga tahun yang lalu, saya menjalankan toko butik kecil saya, keras kepala hanya menerima uang tunai dan transfer bank. Saya adalah orang yang berpikir, "Mengapa membayar biaya tambahan itu ketika saya bisa menggunakan uang tunai?" Betapa salahnya saya. 🤦♀️
Ketika akhirnya saya menyerah dan mengatur pemrosesan kartu kredit, penjualan saya melonjak hampir 40% hanya dalam dua bulan! Ternyata, orang benar-benar menghabiskan lebih banyak ketika mereka bisa hanya menggesek kartu (atau mengetuk, atau mengklik—Anda tahu maksud saya).
Jadi saya telah menghabiskan banyak waktu untuk meneliti pemroses pembayaran terbaik di luar sana, dan saya membagikan semua yang telah saya pelajari untuk menyelamatkan Anda dari kesalahan yang saya buat. Mari kita menyelami dunia pemrosesan kartu kredit di 2025, ya?
Apa Itu Perusahaan Pemrosesan Kartu Kredit?
Pernahkah Anda bertanya-tanya apa yang sebenarnya terjadi ketika seseorang menggesek kartu mereka di toko Anda? Saya pasti pernah! Pemrosesan kartu kredit pada dasarnya adalah sihir di balik layar yang memungkinkan Anda menerima pembayaran kartu kredit dan pembayaran kartu debit dari pelanggan Anda.
Inilah cara kerjanya:
Pemrosesan kartu kredit pada dasarnya adalah mekanisme yang memungkinkan bisnis menerima pembayaran kartu kredit dan pembayaran kartu debit dari pelanggan. Ini melibatkan serangkaian langkah yang dimulai ketika seorang pelanggan menggesek, mencelupkan, atau mengetuk kartu mereka di terminal titik penjualan (POS), atau memasukkan informasi kartu mereka secara online melalui gerbang pembayaran.
Informasi tersebut kemudian ditransmisikan secara aman melalui gerbang pembayaran ke pemroses pembayaran dan bank akuisisi, yang memverifikasi detail dengan bank penerbit kartu untuk memastikan transaksi tersebut sah dan bahwa pelanggan memiliki dana yang cukup. Setelah diverifikasi, pembayaran disetujui, dan dana ditransfer dari akun pelanggan ke akun pedagang.
Proses ini terjadi dalam hitungan detik, memungkinkan bisnis untuk memberikan pengalaman pembayaran yang lancar dan efisien. Apakah Anda memproses pembayaran kartu kredit secara langsung atau online, pemrosesan kartu kredit adalah komponen penting dari perdagangan modern.
Apakah Bisnis Saya Membutuhkan Pemrosesan Kartu Kredit?
Saya telah bertanya pada diri sendiri pertanyaan ini selama TAHUN. Mungkin Anda juga bertanya hal yang sama?
Jawaban singkatnya: Ya, Anda benar-benar membutuhkannya. (Dan saya berharap seseorang telah memberi tahu saya dengan tegas lebih awal!) Inilah alasannya:
Saat ini, konsumen mengharapkan kenyamanan membayar dengan kartu mereka. Jika Anda tidak menawarkan opsi ini, Anda berisiko kehilangan pelanggan potensial ke pesaing yang menyediakan pengalaman pembayaran yang lebih fleksibel melalui gerbang pembayaran yang dapat diandalkan.
Selain itu, pemrosesan kartu kredit meningkatkan profesionalisme bisnis Anda. Ini memberi sinyal kepada pelanggan bahwa Anda adalah operasi yang sah dan dapat dipercaya, mampu menangani transaksi yang aman.
Menerima pembayaran kartu kredit juga dapat meningkatkan nilai transaksi rata-rata Anda. Studi menunjukkan bahwa pelanggan lebih cenderung menghabiskan hingga 83% lebih banyak saat menggunakan kartu kredit dibandingkan dengan uang tunai. Jadi, tidak hanya pemrosesan kartu kredit meningkatkan layanan pelanggan Anda, tetapi juga dapat secara signifikan meningkatkan pendapatan Anda.
Selain itu, perputaran kartu tahunan bisnis Anda dapat mempengaruhi struktur harga dan kelayakan layanan yang ditawarkan oleh berbagai penyedia pembayaran.
Pemrosesan kartu kredit dapat membantu meningkatkan arus kas Anda dengan memberikan akses yang lebih cepat ke dana, memastikan bisnis Anda mempertahankan arus kas yang sehat.
Untuk bisnis kecil, sistem pemrosesan kartu kredit yang tepat dapat:
- Meningkatkan kepuasan pelanggan dengan menawarkan berbagai opsi pembayaran.
- Menyederhanakan proses transaksi melalui gerbang pembayaran yang efisien, memastikan pembayaran yang aman.
- Mengurangi biaya tersembunyi dan biaya bulanan, meningkatkan laba Anda.
- Mendukung transaksi langsung dan pembayaran online, memenuhi semua preferensi pelanggan.
Menerapkan sistem pemrosesan kartu kredit yang kuat juga dapat berkontribusi pada pertumbuhan bisnis dengan membebaskan sumber daya dan memungkinkan Anda fokus pada pengembangan operasi Anda.
Pemroses kartu kredit mengelola aspek teknis dari transaksi pembayaran, termasuk otorisasi, autentikasi, penyelesaian, dan penyelesaian. Mereka bertindak sebagai perantara, mentransmisikan data pelanggan secara aman antara pedagang dan jaringan pembayaran.
Saya menunggu terlalu lama karena saya takut dengan biaya dan teknologinya. Jangan seperti saya! Semakin cepat Anda bergabung, semakin cepat bisnis Anda akan berterima kasih kepada Anda.
Perusahaan Pemrosesan Kartu Kredit Teratas untuk Usaha Kecil di 2025
Setelah mencoba (dan kadang-kadang menangis karena) beberapa pemroses pembayaran yang berbeda, saya telah menyusun daftar opsi terbaik yang ada saat ini. Berikut adalah gambaran tentang sejarah mereka, kasus penggunaan terbaik, kelebihan, dan kekurangan.
Perusahaan-perusahaan ini bertindak sebagai penyedia layanan pedagang, memfasilitasi transaksi kredit dan debit untuk bisnis dari semua ukuran. Perusahaan-perusahaan ini menawarkan berbagai layanan, termasuk pembayaran global dan solusi penerimaan pembayaran yang komprehensif, untuk memenuhi kebutuhan bisnis dari semua ukuran.
PayPal
Didirikan pada tahun 1998, PayPal merevolusi pembayaran online dengan menawarkan cara yang aman dan nyaman untuk mengirim dan menerima uang. Ini dengan cepat menjadi pemimpin global dalam pembayaran digital dan diakuisisi oleh eBay pada tahun 2002 sebelum menjadi perusahaan independen lagi pada tahun 2015.
PayPal dikenal karena kemampuannya untuk menangani pembayaran kartu kredit dengan efisien, menjadikannya pilihan populer bagi bisnis yang ingin menawarkan opsi pembayaran yang fleksibel.
Jaringan luas PayPal mendukung pembayaran global, memudahkan bisnis untuk menangani transaksi internasional.
Kasus Penggunaan Terbaik
PayPal sangat ideal untuk usaha kecil yang membutuhkan solusi pembayaran yang terpercaya dan diterima secara luas, terutama untuk pembayaran online dan penagihan berulang. Ini juga sangat baik untuk bisnis dengan pelanggan internasional karena jangkauan globalnya.
Kelebihan:
Penerimaan yang luas dan pengenalan merek.
Mudah untuk diatur dan digunakan.
Fitur keamanan yang kuat, termasuk perlindungan terhadap penipuan.
Mendukung berbagai metode pembayaran, termasuk kartu kredit, kartu debit, dan dompet digital.
Kekurangan:
Biaya transaksi yang lebih tinggi dibandingkan dengan beberapa pesaing.
Opsi kustomisasi yang terbatas untuk pengguna tingkat lanjut.
Pembekuan akun dapat terjadi, menyebabkan gangguan sementara.
Stripe
Stripe didirikan pada tahun 2010 oleh saudara Patrick dan John Collison. Ini dengan cepat menjadi favorit di antara bisnis yang paham teknologi karena API yang ramah pengembang dan solusi yang dapat disesuaikan.
Perusahaan ini juga menawarkan biaya gerbang pembayaran yang kompetitif, yang dapat menjadi penghematan biaya yang signifikan bagi bisnis yang memproses volume transaksi online yang tinggi.
Stripe paling cocok untuk bisnis online, terutama perusahaan SaaS dan platform e-commerce, yang memerlukan solusi pembayaran yang sangat dapat disesuaikan.
Kelebihan:
API yang kuat untuk integrasi yang mulus.
Mendukung berbagai metode pembayaran, termasuk dompet digital.
Harga yang transparan tanpa biaya pengaturan atau bulanan.
Sangat baik untuk bisnis dengan kebutuhan penagihan berulang.
Kekurangan:
Memerlukan keahlian teknis untuk pengaturan dan kustomisasi.
Biaya transaksi lebih tinggi dibandingkan beberapa pesaing.
Opsi dukungan pelanggan terbatas untuk pengguna non-teknis.
Square
Square didirikan pada tahun 2009 oleh Jack Dorsey dan Jim McKelvey, dengan tujuan untuk menyederhanakan pembayaran bagi usaha kecil. Ini mendapatkan popularitas dengan mesin kartu yang ramping dan aplikasi yang ramah pengguna.
Ini menyediakan mesin kartu yang serbaguna yang mudah diatur dan digunakan, tanpa memerlukan kontrak jangka panjang.
Kasus Penggunaan
Perusahaan ini ideal untuk usaha kecil, terutama yang memiliki transaksi secara langsung, seperti toko ritel, truk makanan, dan toko pop-up.
Kelebihan:
Mudah untuk diatur dan digunakan, tanpa kontrak jangka panjang.
Harga terjangkau tanpa biaya bulanan.
Opsi perangkat keras yang serbaguna, termasuk pembaca kartu mobile.
Harga yang transparan tanpa biaya tersembunyi.
Kekurangan:
Opsi kustomisasi terbatas untuk pengguna tingkat lanjut.
Biaya lebih tinggi untuk transaksi yang dimasukkan secara manual.
Masalah stabilitas akun untuk industri berisiko tinggi.
Volet.com
Volet.com adalah pemain baru di industri ini, muncul sebagai solusi yang hemat biaya dan ramah pengguna untuk usaha kecil. Ini fokus pada penyediaan solusi pembayaran online yang mulus dengan harga yang transparan.
Perusahaan menawarkan layanan pembayaran yang kuat yang memungkinkan bisnis untuk menerima pembayaran secara online dengan efisien.
Kasus Penggunaan Terbaik
Volet.com sempurna untuk usaha kecil yang mencari proses pembayaran yang terjangkau dan sederhana, terutama untuk transaksi online.
Kelebihan:
Biaya transaksi rendah dan tidak ada biaya tersembunyi.
Antarmuka yang ramah pengguna dan integrasi yang mudah.
Fokus kuat pada keamanan dan kepatuhan.
Ideal untuk bisnis dengan volume transaksi yang lebih rendah.
Kekurangan:
Jangkauan global terbatas dibandingkan dengan penyedia yang sudah mapan.
Fitur canggih yang lebih sedikit untuk perusahaan besar.
Masih membangun pengenalan merek di pasar.
Worldpay
Worldpay, didirikan pada tahun 1989, adalah salah satu perusahaan pemrosesan pembayaran terbesar di Inggris. Itu diakuisisi oleh FIS pada tahun 2019, yang semakin memperluas kemampuan globalnya.
Ini memproses volume transaksi kartu yang signifikan dan menawarkan biaya pemrosesan yang kompetitif untuk bisnis.
Kasus Penggunaan Terbaik
Worldpay paling cocok untuk bisnis yang membutuhkan solusi pembayaran lengkap, termasuk transaksi secara langsung, online, dan internasional.
Kelebihan:
Solusi pembayaran komprehensif untuk semua jenis bisnis.
Kehadiran global yang kuat, mendukung berbagai mata uang.
Alat pencegahan penipuan yang canggih.
Dukungan pelanggan yang dapat diandalkan.
Kekurangan:
Biaya transaksi yang lebih tinggi, terutama untuk usaha kecil.
Struktur harga yang kompleks dengan potensi biaya tersembunyi.
Proses pengaturan bisa memakan waktu lama untuk bisnis baru.
Elavon
Didirikan pada tahun 1991, Elavon telah berkembang menjadi pemroses pembayaran terkemuka, melayani bisnis di seluruh dunia. Ini adalah anak perusahaan dari U.S. Bancorp dan dikenal karena solusi pembayaran yang kuat. Elavon menyediakan berbagai layanan pembayaran, termasuk pengaturan dan pengelolaan akun pedagang.
Kasus Penggunaan Terbaik
Elavon sangat ideal untuk bisnis dari semua ukuran, terutama bagi mereka yang membutuhkan gateway pembayaran yang andal untuk transaksi online atau mesin kartu mobile untuk pembayaran langsung.
Kelebihan:
Beragam solusi pembayaran yang disesuaikan untuk berbagai industri.
Fitur keamanan yang kuat, termasuk kepatuhan PCI DSS.
Dukungan pelanggan yang sangat baik.
Harga yang kompetitif untuk pedagang dengan volume tinggi.
Kekurangan:
Biaya pemasangan dan minimum bulanan mungkin berlaku.
Transparansi terbatas dalam penetapan harga untuk usaha kecil.
Tidak se-user-friendly untuk pemula.
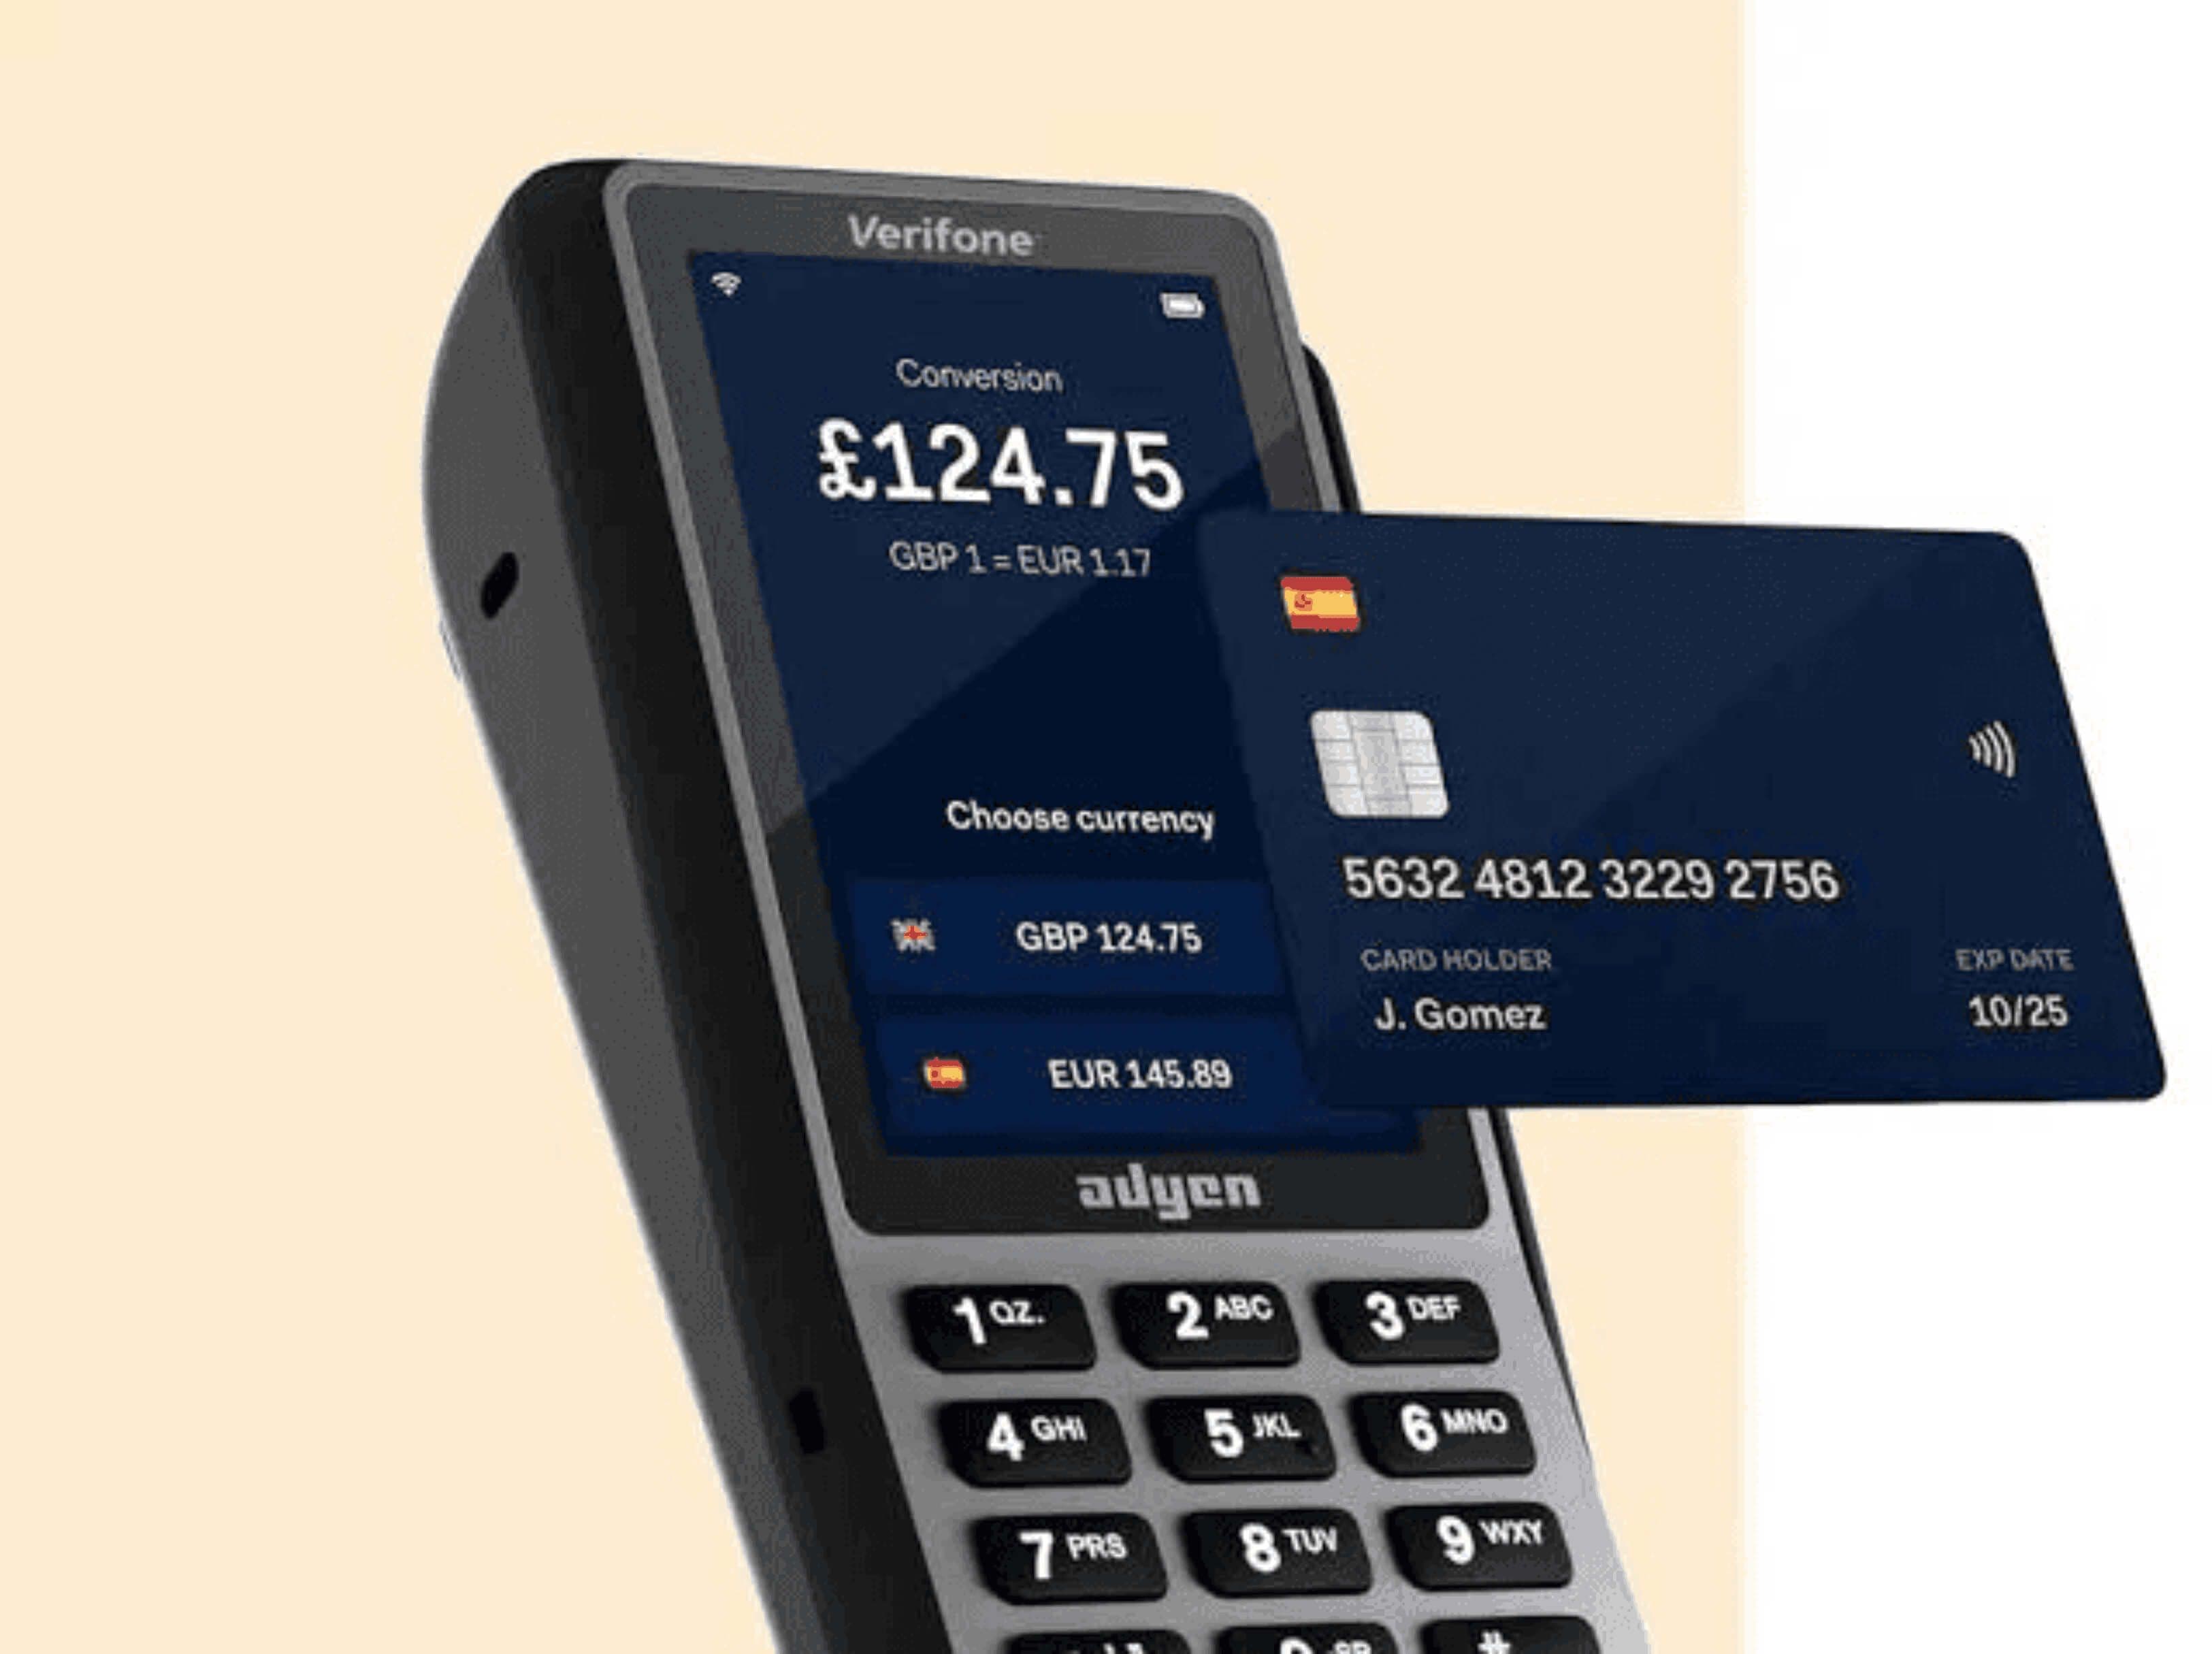
Adyen
Didirikan pada tahun 2006, Adyen dengan cepat menjadi pemimpin global dalam pemrosesan pembayaran, dikenal karena teknologi inovatifnya dan kemampuannya untuk menangani kebutuhan pembayaran yang kompleks.
Adyen bekerja sama dengan bank pengakuisisi untuk memastikan pembayaran pelanggan yang lancar dan aman di berbagai wilayah.
Kasus Penggunaan Terbaik
Adyen sangat cocok untuk bisnis dengan basis pelanggan internasional, karena mendukung pembayaran di berbagai negara dan mata uang.
Kelebihan:
Integrasi tanpa batas dengan platform e-commerce.
Mendukung berbagai metode pembayaran, termasuk dompet digital.
Harga yang transparan tanpa biaya tersembunyi.
Alat pelaporan dan analitik yang canggih.
Kekurangan:
Biaya lebih tinggi untuk usaha kecil dengan volume transaksi rendah.
Memerlukan keahlian teknis untuk pengaturan dan kustomisasi.
Opsi dukungan pelanggan terbatas untuk usaha kecil.
Pembayaran Shopify
Diluncurkan pada tahun 2013, Pembayaran Shopify adalah solusi pembayaran bawaan untuk Shopify, salah satu platform e-commerce terkemuka. Ini menyederhanakan pemrosesan pembayaran untuk toko online dengan mengintegrasikan langsung dengan ekosistem Shopify.
Pembayaran Shopify juga membantu bisnis mengurangi biaya gateway pembayaran dan menerima pembayaran pelanggan dengan lancar.
Kasus Penggunaan Terbaik
Pembayaran Shopify sangat ideal untuk toko e-commerce yang menggunakan platform Shopify, menawarkan integrasi yang mulus dan pengalaman checkout yang efisien.
Kelebihan:
Sepenuhnya terintegrasi dengan Shopify, menghilangkan kebutuhan untuk gateway pihak ketiga.
Biaya transaksi yang kompetitif untuk pengguna Shopify.
Mendukung berbagai metode pembayaran, termasuk kartu kredit dan dompet digital.
Mudah untuk diatur dan dikelola.
Kekurangan:
Hanya tersedia untuk pengguna Shopify.
Opsi kustomisasi terbatas di luar ekosistem Shopify.
Masalah stabilitas akun untuk industri berisiko tinggi.
Pembayaran HubSpot
Pembayaran HubSpot diperkenalkan sebagai bagian dari platform CRM HubSpot, bertujuan untuk menyederhanakan pemrosesan pembayaran untuk penjualan B2B. Ini terintegrasi dengan lancar dengan alat penjualan dan pemasaran HubSpot.
Layanan ini memastikan bahwa rincian transaksi ditransmisikan dan diverifikasi dengan aman dengan bank pelanggan.
Kasus Penggunaan Terbaik
Pembayaran HubSpot sangat cocok untuk bisnis B2B yang sudah menggunakan CRM HubSpot dan menginginkan solusi terpadu untuk mengelola pembayaran dan hubungan pelanggan.
Kelebihan:
Integrasi tanpa batas dengan platform CRM HubSpot.
Biaya transaksi yang kompetitif tanpa biaya tersembunyi.
Menyederhanakan penagihan dan pelacakan pembayaran untuk penjualan B2B.
Mudah untuk diatur dan digunakan.
Kekurangan:
Terbatas untuk bisnis yang menggunakan CRM HubSpot.
Fitur lebih sedikit dibandingkan pemroses pembayaran mandiri.
Tidak ideal untuk bisnis dengan volume transaksi tinggi.
Helcim
Didirikan pada tahun 2006, Helcim adalah pemroses pembayaran Kanada yang dikenal karena harga yang transparan dan fokus pada usaha kecil. Helcim menawarkan biaya tetap per transaksi, menjadikannya pilihan menarik bagi usaha kecil yang mencari biaya yang dapat diprediksi. Ini menawarkan harga interchange-plus, yang dapat menghasilkan penghematan signifikan bagi pedagang dengan volume tinggi.
Kasus Penggunaan Terbaik
Helcim sangat ideal untuk usaha kecil yang mencari harga yang transparan dan penghematan berbasis volume, terutama bagi mereka dengan volume transaksi tinggi.
Kelebihan:
Harga transparan dengan sistem interchange-plus.
Tidak ada biaya bulanan atau kontrak jangka panjang.
Dukungan pelanggan yang sangat baik.
Tarif kompetitif untuk pedagang dengan volume tinggi.
Kekurangan:
Jangkauan global yang terbatas dibandingkan dengan penyedia yang lebih besar.
Fitur lanjutan yang lebih sedikit untuk perusahaan besar.
Memerlukan volume pemrosesan bulanan minimum.
SumUp
SumUp didirikan pada tahun 2012 di London dan telah berkembang menjadi pemroses pembayaran global, dikenal karena pembaca kartu yang sederhana dan terjangkau.
Pembaca kartu SumUp sangat ideal untuk bisnis yang perlu mengumpulkan pembayaran sekali saja dengan efisien.
Kasus Penggunaan Terbaik
SumUp sempurna untuk usaha kecil dan pedagang tunggal yang memerlukan solusi yang terjangkau dan mudah digunakan untuk pembayaran secara langsung.
Kelebihan:
Pembaca kartu yang terjangkau tanpa biaya bulanan.
Mudah untuk diatur dan digunakan.
Harga yang transparan tanpa biaya tersembunyi.
Mendukung pembayaran tanpa kontak.
Kekurangan:
Fitur terbatas dibandingkan dengan penyedia layanan penuh.
Biaya transaksi lebih tinggi untuk pedagang dengan volume rendah.
Tidak ideal untuk bisnis dengan kebutuhan pembayaran yang kompleks.
Zettle oleh PayPal
Zettle, diakuisisi oleh PayPal pada tahun 2018, adalah pemroses pembayaran populer yang dikenal karena pembaca kartu yang ramping dan aplikasi yang ramah pengguna. Ini awalnya didirikan di Swedia pada tahun 2010.
Pembaca kartu Zettle memudahkan bisnis untuk menerima pembayaran kartu saat bepergian.
Kasus Penggunaan Terbaik
Zettle sangat ideal untuk usaha kecil dan toko pop-up yang membutuhkan solusi sederhana dan terjangkau untuk pembayaran secara langsung.
Kelebihan:
Pembaca kartu yang terjangkau tanpa biaya bulanan.
Mudah untuk diatur dan digunakan.
Terintegrasi dengan mulus dengan PayPal.
Mendukung pembayaran tanpa kontak.
Kekurangan:
Fitur terbatas dibandingkan dengan penyedia layanan penuh.
Biaya transaksi lebih tinggi untuk pedagang dengan volume rendah.
Tidak ideal untuk bisnis dengan kebutuhan pembayaran yang kompleks.
Revolut Bisnis
Revolut, didirikan pada tahun 2015, adalah perusahaan fintech yang menawarkan berbagai layanan keuangan, termasuk pemrosesan pembayaran untuk bisnis. Revolut Bisnis diluncurkan untuk memenuhi kebutuhan usaha kecil dan menengah.
Platform ini juga mendukung pembayaran bank, memungkinkan bisnis untuk mengumpulkan dana langsung dari rekening bank pelanggan.
Kasus Penggunaan Terbaik
Revolut Bisnis sangat ideal untuk bisnis yang membutuhkan solusi pembayaran multi-mata uang, terutama bagi mereka yang memiliki pelanggan internasional.
Kelebihan:
Mendukung berbagai mata uang dengan kurs yang kompetitif.
Mudah untuk diatur dan digunakan.
Harga yang transparan tanpa biaya tersembunyi.
Terintegrasi dengan perangkat lunak akuntansi.
Kekurangan:
Fitur terbatas dibandingkan dengan penyedia layanan penuh.
Biaya transaksi lebih tinggi untuk pedagang dengan volume rendah.
Dukungan pelanggan bisa lambat.
Opayo (sebelumnya Sage Pay)
Opayo, yang sebelumnya dikenal sebagai Sage Pay, didirikan pada tahun 2000 dan merupakan salah satu pemroses pembayaran terkemuka di Inggris. Perusahaan ini diakuisisi oleh Elavon pada tahun 2020, yang semakin memperluas kemampuannya.
Opayo menyederhanakan proses pembayaran dan menawarkan berbagai akun pedagang untuk memenuhi berbagai kebutuhan bisnis.
Kasus Penggunaan Terbaik
Opayo sangat ideal untuk bisnis yang membutuhkan solusi pembayaran yang andal dan aman, terutama bagi mereka yang menggunakan perangkat lunak akuntansi Sage.
Kelebihan:
Fitur keamanan yang kuat, termasuk kepatuhan PCI DSS.
Integrasi yang mulus dengan perangkat lunak akuntansi Sage.
Harga yang kompetitif untuk pedagang dengan volume tinggi.
Dukungan pelanggan yang sangat baik.
Kekurangan:
Biaya pengaturan dan minimum bulanan mungkin berlaku.
Transparansi terbatas dalam penetapan harga untuk usaha kecil.
Tidak se-user-friendly untuk pemula.
GoCardless
Didirikan pada tahun 2011, GoCardless adalah pemroses pembayaran yang berbasis di Inggris yang mengkhususkan diri dalam pembayaran debit langsung. Perusahaan ini telah berkembang pesat, menjadi pilihan populer bagi bisnis yang mencari cara yang hemat biaya dan aman untuk menangani pembayaran berulang.
GoCardless memungkinkan bisnis untuk mengelola pembayaran pelanggan dengan efisien melalui solusi debit langsung otomatis.
Kasus Penggunaan Terbaik
GoCardless sangat ideal untuk bisnis yang bergantung pada pembayaran berulang, seperti layanan berbasis langganan, organisasi keanggotaan, dan penyedia utilitas.
Kelebihan:
Biaya transaksi rendah dibandingkan dengan pembayaran kartu kredit dan debit.
Mengurangi risiko chargeback dan pembayaran yang gagal.
Mudah untuk diatur dan diintegrasikan dengan sistem yang ada.
Harga yang transparan tanpa biaya tersembunyi.
Kekurangan:
Terbatas pada pembayaran debit langsung, tidak cocok untuk transaksi sekali saja.
Waktu penyelesaian lebih lama dibandingkan dengan pembayaran kartu.
Tidak ideal untuk bisnis yang memerlukan pemrosesan pembayaran instan.
Apa yang Harus Diperhatikan Saat Memilih Prosesor Kartu Kredit
Saya telah membuat beberapa... mari kita sebut sebagai "kesempatan belajar" saat memilih pemroses pembayaran. Berikut adalah hal-hal yang perlu dipertimbangkan agar Anda tidak mengulangi kesalahan saya:
1. Biaya Transaksi dan Model Penetapan Harga
Biaya transaksi dapat bervariasi secara signifikan tergantung pada perusahaan pemrosesan pembayaran, metode pembayaran, dan volume transaksi. Carilah penyedia dengan harga yang transparan dan tanpa biaya tersembunyi. Banyak pemroses pembayaran menawarkan model penetapan harga bertingkat yang memberikan diskon kepada pedagang dengan volume tinggi.
2. Metode Pembayaran yang Didukung
Perusahaan pemrosesan pembayaran terbaik memungkinkan Anda menerima kartu kredit dan debit, pembayaran seluler, transfer bank, dan bahkan pembayaran berulang. Fleksibilitas ini memastikan Anda dapat memenuhi semua preferensi pelanggan.
3. Keamanan dan Kepatuhan
Gerbang pembayaran harus mematuhi regulasi keuangan seperti Standar Keamanan Data Industri Kartu Pembayaran (PCI DSS). Pastikan penyedia yang Anda pilih menawarkan pembayaran yang aman dan fitur pencegahan penipuan.
4. Kemudahan Penggunaan
Apakah Anda memproses pembayaran secara langsung atau online, sistem harus ramah pengguna. Carilah fitur seperti tautan pembayaran, mesin kartu seluler, dan integrasi yang mudah dengan rekening bank bisnis Anda.
5. Dukungan Pelanggan
Layanan pelanggan yang berkualitas sangat penting, terutama saat menghadapi masalah transaksi atau biaya chargeback. Pilih penyedia yang dikenal karena dukungan yang sangat baik.
Pemikiran Akhir
Memilih pemroses pembayaran bukan hanya keputusan bisnis lainnya—ini adalah investasi dalam pengalaman pelanggan Anda dan kesehatan mental Anda. Pada tahun 2025, kemampuan untuk menerima pembayaran dengan lancar adalah apa yang memisahkan bisnis yang berkembang dari yang berjuang.
Saya menahan diri terlalu lama, khawatir tentang biaya dan kompleksitas. Jangan ulangi kesalahan saya! Penyedia layanan pemrosesan kartu kredit yang tepat akan membayar dirinya sendiri berkali-kali lipat dalam peningkatan penjualan, akses yang lebih cepat ke rekening bank Anda, dan kepuasan pelanggan yang lebih baik.
Ingat: pemroses terbaik untuk ANDA adalah yang sesuai dengan kebutuhan spesifik ANDA. Tidak ada solusi satu ukuran untuk semua (meskipun saya berharap ada!). Pastikan itu memudahkan untuk menerima pembayaran dan menyelesaikan dana dengan cepat ke rekening bank Anda—diri Anda di masa depan akan berterima kasih kepada Anda.
FAQ
Apa perusahaan pemrosesan pembayaran terbaik untuk usaha kecil di 2025?
Perusahaan pemrosesan pembayaran terbaik tergantung pada kebutuhan bisnis Anda. Untuk bisnis online, Stripe, Volet.com, dan PayPal adalah pilihan yang sangat baik karena jangkauan global dan kemudahan penggunaannya. Untuk transaksi tatap muka, Square dan Zettle oleh PayPal adalah opsi yang populer. Jika Anda memerlukan solusi untuk pembayaran berulang, GoCardless adalah pilihan utama.
Bagaimana cara memilih pemroses pembayaran yang tepat untuk bisnis saya?
Pertimbangkan faktor-faktor seperti biaya transaksi, metode pembayaran yang didukung (kartu kredit, kartu debit, pembayaran seluler, dll.), fitur keamanan, kemudahan penggunaan, dan dukungan pelanggan. Juga, pikirkan apakah Anda memerlukan solusi untuk transaksi tatap muka, pembayaran online, atau keduanya.
Apakah ada biaya tersembunyi dengan perusahaan pemrosesan pembayaran?
Beberapa pemroses pembayaran mungkin memiliki biaya tersembunyi, seperti biaya pengaturan, biaya bulanan, atau biaya pengembalian dana. Penting untuk membaca ketentuan dan memilih penyedia dengan harga yang transparan, seperti Stripe atau Helcim, yang dikenal dengan struktur biaya yang jelas.
Bisakah saya menerima pembayaran internasional dengan pemroses pembayaran ini?
Ya, banyak pemroses pembayaran seperti Adyen, PayPal, dan Wise mendukung transaksi internasional dan berbagai mata uang. Ini sangat ideal untuk bisnis dengan basis pelanggan global.
Apa manfaat menggunakan fasilitator pembayaran seperti Square, Volet.com, atau PayPal?
Fasilitator pembayaran seperti Square, Volet.com, dan PayPal menawarkan pengaturan cepat, biaya lebih rendah, dan antarmuka yang ramah pengguna. Mereka sangat bermanfaat bagi startup dan usaha kecil dengan volume transaksi rendah, karena mereka menyederhanakan proses penerimaan pembayaran kartu.
Penafian
Artikel ini disediakan hanya untuk tujuan informasi dan tidak merupakan nasihat hukum, keuangan, atau profesional. Semua konten didasarkan pada informasi yang tersedia untuk umum dan opini pribadi. Pembaca disarankan untuk mencari panduan profesional sebelum membuat keputusan atau mengambil tindakan berdasarkan materi yang disajikan. Penulis dan penerbit tidak bertanggung jawab atas tindakan yang diambil atau tidak diambil oleh pembaca berdasarkan informasi yang terdapat di sini.