

Les paiements virtuels ont révolutionné la manière dont les entreprises et les particuliers transfèrent de l'argent, offrant une sécurité, une flexibilité et un contrôle sans précédent. Dans ce guide complet, vous découvrirez les meilleures solutions de paiements virtuels qui peuvent transformer votre expérience de transaction, protéger vos informations financières sensibles et rationaliser vos processus de paiement. Des cartes virtuelles polyvalentes aux plateformes innovantes qui prennent en charge plusieurs devises, nous explorerons tout ce que vous devez savoir pour prendre des décisions éclairées concernant votre stratégie de paiement dans l'économie numérique d'aujourd'hui.
Les Meilleures Solutions de Paiements Virtuels pour des Transactions Sécurisées et Faciles
- 22/04/2025
- Akan Nse
- 11 min
Découvrez les meilleures solutions de paiement virtuel qui garantissent des transactions sécurisées et faciles. Lisez notre guide pour faire des choix éclairés pour vos besoins financiers.

Qu'est-ce que les solutions de paiements virtuels ?
Les paiements virtuels représentent des méthodes de transaction numériques qui vous permettent de payer en ligne sans avoir besoin de cartes de crédit physiques ou d'espèces. Ces paiements électroniques sécurisés utilisent des numéros de carte virtuelle qui fonctionnent de manière similaire aux informations d'identification de carte de crédit traditionnelles, mais avec des fonctionnalités de sécurité améliorées.
Lorsque vous utilisez des cartes virtuelles, vous créez essentiellement une méthode de paiement numérique temporaire avec son propre numéro de carte unique, sa date d'expiration et son code de sécurité. Ce processus de paiement offre des avantages significatifs par rapport aux méthodes traditionnelles, en particulier pour les entreprises gérant plusieurs transactions.
Chaque numéro de carte virtuelle sert d'identifiant de paiement unique, ce qui facilite le suivi des dépenses et la réconciliation des comptes. Étant donné que ces détails de carte virtuelle peuvent être générés instantanément, vous ne rencontrerez jamais de retards lorsque vous devez effectuer des paiements urgents.

L'évolution des solutions de paiement virtuel
L'évolution des paiements électroniques a commencé à la fin des années 1990 lorsque les capacités de transaction numérique ont émergé pour la première fois. Cependant, les paiements virtuels tels que nous les connaissons aujourd'hui ont gagné une traction significative au milieu des années 2000 lorsque des émetteurs de cartes de crédit majeurs comme Visa et Mastercard ont reconnu la demande croissante pour des méthodes de transaction en ligne plus sécurisées.
Initialement conçue pour protéger les consommateurs effectuant des achats en ligne, la technologie des cartes virtuelles a rapidement démontré sa valeur pour les applications commerciales. De nombreuses entreprises cherchant de meilleurs outils de gestion des dépenses et une amélioration de la trésorerie ont découvert que les systèmes de paiement par carte virtuelle offraient un contrôle et une visibilité sans précédent sur les dépenses.
En 2010, des services de fournisseurs de cartes virtuelles dédiés ont commencé à émerger, offrant des solutions spécialisées pour les entreprises de toutes tailles. La technologie a continué d'évoluer, les systèmes modernes s'intégrant désormais parfaitement aux logiciels de comptabilité, permettant un suivi automatisé des dépenses et des capacités de reporting détaillées. Ces innovations ont aidé les entreprises à réduire leur dépendance à la fois aux cartes d'entreprise physiques et aux chèques papier tout en maintenant des protocoles de sécurité solides avec leurs partenaires bancaires.
Pourquoi les entreprises se convertissent aux paiements virtuels
La conversion aux paiements virtuels offre de nombreux avantages pour votre entreprise :
- Gestion améliorée des flux de trésorerie grâce à des temps de traitement plus rapides
- Opportunité de générer des revenus grâce à des programmes de remise
- Frais de traitement réduits par rapport aux méthodes de paiement traditionnelles
- Processus de paiement rationalisé en éliminant les chèques papier
- Gestion améliorée du fonds de roulement grâce à un traitement efficace des transactions à volume élevé
- Informations de paiement détaillées qui simplifient la réconciliation
- Élimination des retards associés aux options de paiement traditionnelles
- Transactions automatisées qui réduisent les besoins en main-d'œuvre manuelle
Meilleures solutions de paiements virtuels en 2025
Alors que nous naviguons à travers 2025, les solutions de paiement virtuel sont devenues de plus en plus sophistiquées, offrant des fonctionnalités plus robustes, une sécurité renforcée et une intégration transparente avec d'autres systèmes d'entreprise. Les fournisseurs suivants représentent les leaders de l'industrie, chacun ayant des forces uniques qui pourraient correspondre à vos besoins de paiement spécifiques. Que vous gériez des volumes de transactions élevés, ayez besoin de capacités de paiement international, ou que vous priorisiez des interfaces conviviales, il existe ici une solution qui peut transformer la manière dont votre entreprise traite les paiements.
Carré
Carré a révolutionné l'industrie des paiements en permettant aux petites entreprises d'accepter des paiements partout. Leurs solutions de paiement virtuel s'intègrent parfaitement à leurs systèmes de point de vente, prenant en charge les transactions Visa et Mastercard.
Avantages :
Interface conviviale ; outils de gestion d'entreprise complets ; analyses intégrées.
Inconvénients :
Frais de transaction plus élevés pour certains types d'entreprises ; retards de traitement occasionnels pour les transactions plus importantes.
PayPal
En tant que l'un des pionniers des paiements électroniques, PayPal continue d'être une solution de premier plan pour les entreprises et les consommateurs. Leurs options de carte virtuelle offrent de la flexibilité pour les transactions en ligne, aidant les entreprises à gérer leur fonds de roulement plus efficacement.
Avantages :
Large acceptation sur le marché ; mesures de sécurité robustes ; intégration transparente avec la plupart des plateformes de commerce électronique.
Inconvénients :
Des gel de compte peuvent se produire lors d'activités inhabituelles ; le service client peut être difficile à naviguer.
Stripe
Stripe est devenu le choix des développeurs pour la mise en œuvre des paiements virtuels, offrant des API puissantes et des options de personnalisation. Leur solution excelle dans la gestion des exigences complexes des processus de paiement et prend en charge plusieurs connexions bancaires pour plus de flexibilité.
Avantages :
Convient aux développeurs ; documentation extensive ; prend en charge les devises et méthodes de paiement mondiales.
Inconvénients :
Configuration technique plus requise que certaines alternatives ; frais plus élevés pour les transactions internationales.
Adyen
Adyen fournit une plateforme unifiée pour que les entreprises acceptent des paiements à travers les canaux en ligne, mobile et en magasin. Leurs options de paiement par carte virtuelle sont particulièrement solides pour le commerce international et fonctionnent bien pour les entreprises en transition des cartes de crédit physiques.
Avantages :
Excellente prise en charge des paiements mondiaux ; protection avancée contre la fraude ; capacités de commerce unifié.
Inconvénients :
Mieux adapté aux grandes entreprises ; exigences minimales de volume de traitement.
Braintree
Appartenant à PayPal, Braintree se spécialise dans les méthodes de paiement mobiles et web avec un fort soutien pour les transactions par carte virtuelle. Leurs outils pour développeurs facilitent l'intégration tant pour les numéros de carte virtuelle Mastercard que Visa.
Avantages :
Excellents outils de développement ; prend en charge Apple Pay et Google Pay ; prix compétitifs.
Inconvénients :
Configuration plus compliquée que certaines alternatives axées sur le consommateur ; des changements occasionnels de l'API nécessitent des mises à jour.
WorldPay
WorldPay propose des solutions de traitement des paiements complètes avec des capacités robustes de cartes de crédit virtuelles pour les entreprises de toutes tailles. Leur attention à la sécurité les rend populaires dans les secteurs sensibles où des protocoles de sécurité de niveau bancaire sont essentiels.
Avantages :
Fonctionnalités de sécurité robustes ; couverture mondiale ; support multi-devises.
Inconvénients :
Les conditions du contrat peuvent être rigides ; le processus de configuration peut être long.
Trèfle
Trèfle combine des solutions matérielles et logicielles, y compris de solides capacités de paiements virtuels qui s'intègrent à leurs systèmes de point de vente populaires. Leur traitement de cartes virtuelles fonctionne parfaitement avec leur écosystème plus large et offre d'excellentes alternatives à la distribution de cartes physiques.
Avantages :
Excellente intégration matérielle ; interface conviviale ; fonctionnalités de reporting solides.
Inconvénients :
Le matériel peut être coûteux ; certaines fonctionnalités nécessitent des frais mensuels supplémentaires.
Paiements Stax
Paiements Stax (anciennement Fattmerchant) utilise un modèle de tarification basé sur un abonnement pour le traitement des paiements par carte virtuelle, ce qui permet aux entreprises d'économiser considérablement sur les frais de transaction tout en améliorant les opportunités de revenus.
Avantages :
Tarification transparente ; excellent service client ; outils de reporting solides.
Inconvénients :
Le tarif d'abonnement mensuel peut ne pas être rentable pour les très petites entreprises.
Dépôt de Paiement
Dépôt de Paiement propose des tarifs d'échange en gros pour le traitement des transactions par carte de crédit virtuelle, les rendant particulièrement attrayants pour les entreprises ayant des volumes de transactions plus élevés et un besoin d'optimiser le fonds de roulement.
Avantages :
Tarification de gros transparente ; pas de majoration en pourcentage ; excellent support client.
Inconvénients :
Frais d'adhésion mensuels ; le meilleur rapport qualité-prix nécessite un volume de traitement plus élevé.
Paiements Shopify
Pour les entreprises de commerce électronique sur Shopify, leur solution de paiement native offre une intégration transparente et un support pour divers types de cartes virtuelles, y compris la fonctionnalité de numéro de carte enregistré. Leur intégration sur le site Web facilite le paiement en ligne pour les clients.
Avantages :
Intégration directe avec Shopify ; frais de transaction réduits pour les propriétaires de magasins Shopify ; configuration simplifiée.
Inconvénients :
Disponible uniquement pour les commerçants Shopify ; périodes de blocage occasionnelles pour les nouveaux commerçants.
Helcim
Helcim fournit des services marchands avec des prix transparents et de solides capacités de paiements virtuels, y compris des données de paiement détaillées pour la réconciliation et la gestion des numéros de compte.
Avantages :
Remises sur volume appliquées automatiquement ; pas de frais mensuels ; excellent portail marchand.
Inconvénients :
Pas aussi connu que les plus grands fournisseurs ; options internationales limitées.
Venmo
Bien que principalement connu pour les paiements entre consommateurs, Venmo propose désormais des solutions commerciales avec des capacités de paiement par carte virtuelle, particulièrement attrayantes pour les entreprises ciblant les jeunes clients.
Avantages :
Forte reconnaissance de la marque auprès des jeunes consommateurs ; interface simple ; fonctionnalités sociales.
Inconvénients :
Moins robuste pour des besoins commerciaux complexes ; reporting limité par rapport aux solutions commerciales dédiées.
Remitly
Spécialisé dans les transferts internationaux, le système de paiements virtuels de Remitly se concentre sur la rendre les transactions mondiales plus abordables et accessibles grâce à des canaux bancaires sécurisés.
Avantages :
Excellents taux de change ; spécialisé dans les transferts internationaux ; forte expérience mobile.
Inconvénients :
Fonctionnalités de paiement domestique plus limitées ; principalement axé sur les envois de fonds.
Cash App
L'application Cash de Square a évolué d'un outil de paiement P2P pour inclure des fonctionnalités commerciales avec des capacités de carte virtuelle qui s'intègrent aux systèmes Square plus larges et prennent en charge les transactions à la fois dans l'application et sur le site web.
Avantages :
Transferts instantanés disponibles ; intégration transparente avec Square ; populaire auprès des jeunes consommateurs.
Inconvénients :
Fonctionnalités commerciales moins développées que les solutions commerciales dédiées ; options de support client limitées.
Volet.com
Lancé en 2014, Volet.com apporte la technologie blockchain aux services marchands, en se concentrant sur le traitement des paiements internationaux. Leur approche innovante offre aux entreprises un accès aux marchés mondiaux grâce à des transactions transfrontalières efficaces.
Avantages :
Technologie blockchain pour des transactions internationales rapides et à faible coût ; prend en charge plus de 150 pays et plus de 110 devises fiat ; transferts P2P instantanés sans nécessiter d'expertise en crypto.
Inconvénients :
Plus récent dans le domaine des services marchands ; plus axé sur les transferts internationaux que sur des services marchands complets.
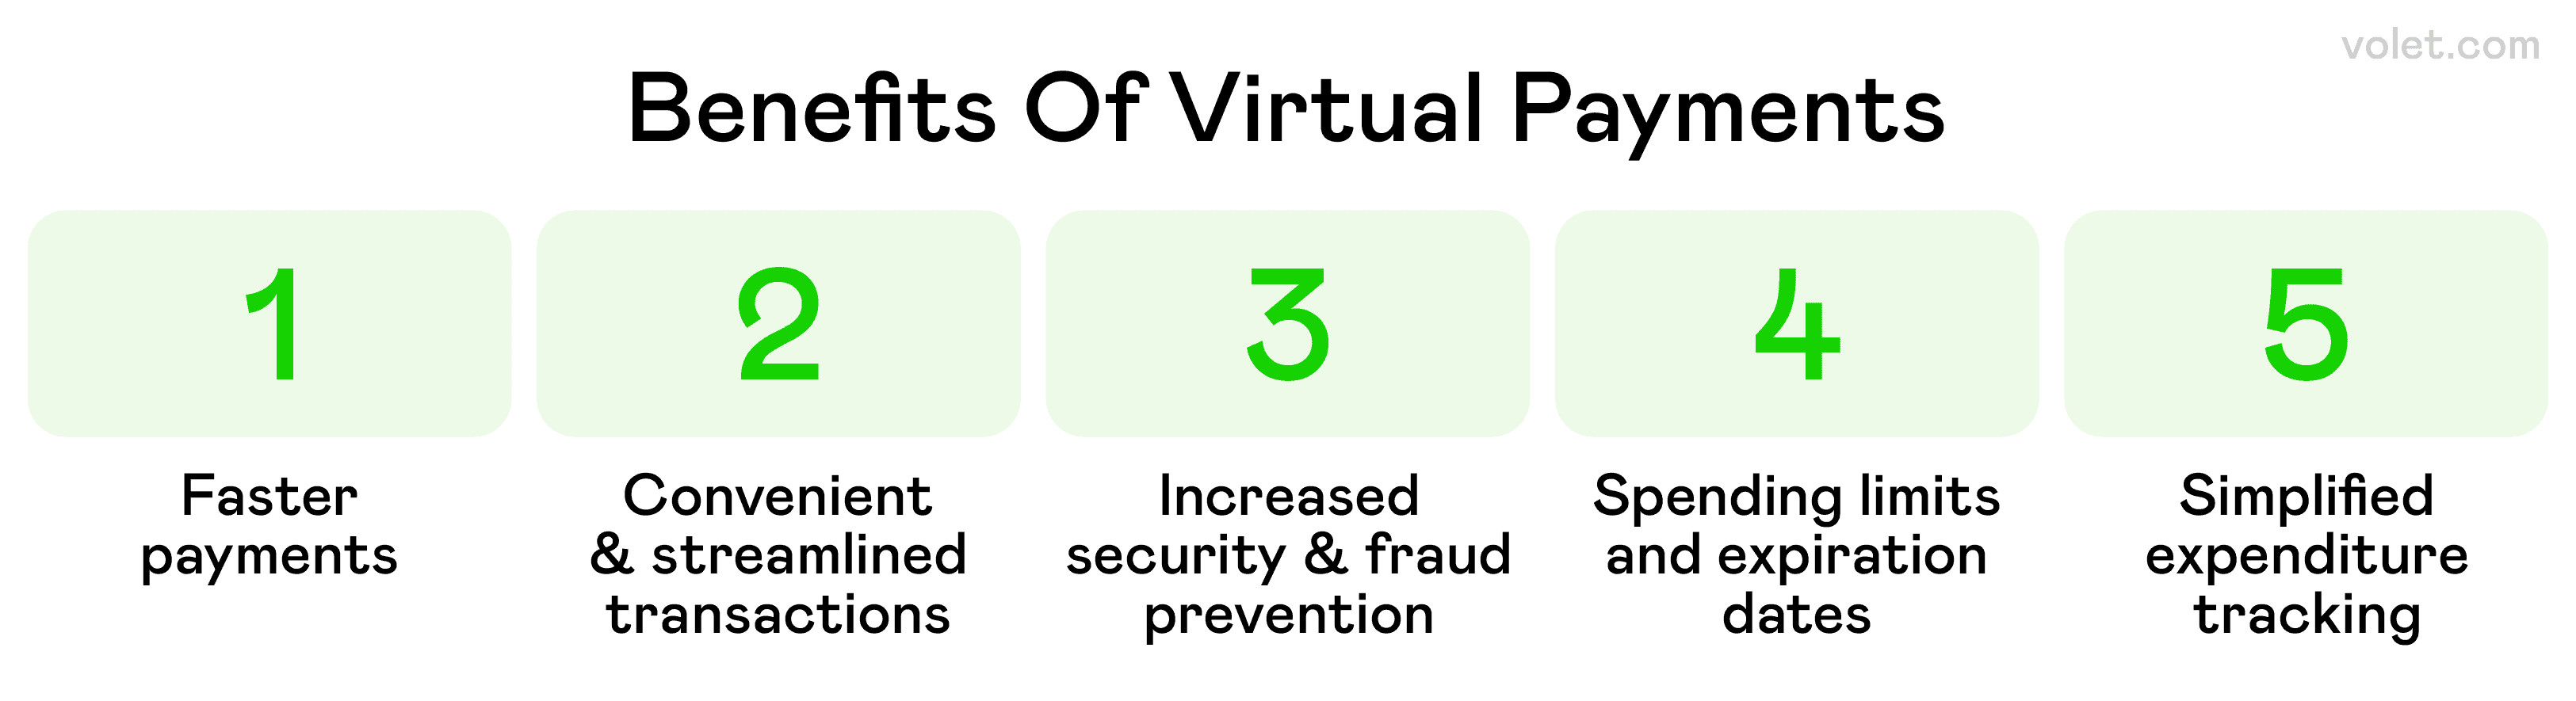
Avantages des paiements virtuels pour les opérations commerciales
La mise en œuvre de paiements virtuels transforme la façon dont votre entreprise gère les transactions :
Gestion de trésorerie améliorée
Les systèmes de paiement par carte virtuelle offrent une visibilité en temps réel sur les dépenses, aidant à optimiser le fonds de roulement. En rationalisant le processus de paiement, vous réduirez les retards associés aux méthodes traditionnelles comme les chèques papier et les virements bancaires. Cette visibilité améliorée sur les flux de trésorerie aide les entreprises à prendre de meilleures décisions stratégiques concernant l'allocation des ressources.
Contrôle des dépenses renforcé
La capacité d'émettre des cartes virtuelles avec des limites de dépenses prédéfinies vous donne un contrôle sans précédent sur les budgets. Vous pouvez restreindre les cartes à des fournisseurs spécifiques, des types de transactions, ou même les limiter à une seule transaction. Ces fonctionnalités rendent les solutions de cartes de crédit virtuelles idéales pour des dépenses comme les locations de voitures et d'autres coûts de voyage qui nécessitent traditionnellement des cartes physiques, tout en garantissant la conformité avec les politiques de l'entreprise.
Réconciliation simplifiée
Chaque numéro de carte virtuelle fonctionne comme un identifiant de paiement unique, simplifiant considérablement la réconciliation. Les informations de paiement détaillées capturent automatiquement les détails des fournisseurs, les catégories d'achat et d'autres données pertinentes, créant une piste de vérification que les relevés bancaires traditionnels ne peuvent égaler.
Réduction du risque de fraude
La nature temporaire des identifiants de carte de crédit virtuelle réduit considérablement l'exposition à la fraude. Si un fournisseur de cartes virtuelles détecte une activité suspecte, le numéro de carte spécifique peut être immédiatement désactivé sans affecter vos comptes principaux. Cette gestion ciblée des numéros de compte prévient les compromissions de sécurité en cascade.
Comment mettre en œuvre des paiements virtuels dans votre entreprise
La transition vers des paiements virtuels nécessite une planification minutieuse :
- Évaluer vos défis et objectifs de paiement actuels
- Rechercher des fournisseurs qui correspondent à votre volume de transactions et à votre secteur
- Considérer les exigences d'intégration avec les systèmes comptables existants et les relations bancaires
- Évaluer les structures tarifaires pour garantir la rentabilité
- Développer des délais de mise en œuvre et des plans de formation du personnel pour l'utilisation des cartes virtuelles
- Communiquer les changements aux fournisseurs et établir des procédures d'acceptation
- Créer des protocoles pour l'émission de cartes virtuelles, y compris les limites de dépenses et les autorisations
- Établir des procédures pour la sécurité des numéros de compte et la protection des données de paiement
La plupart des plateformes de paiement par carte virtuelle peuvent être mises en œuvre en quelques semaines, avec des avantages immédiats pour la gestion des dépenses et le traitement des paiements. De nombreuses solutions offrent la génération pratique d'identifiants temporaires dans l'application liés à des paramètres spécifiques, renforçant la sécurité tout en simplifiant l'expérience utilisateur. Les meilleures solutions vous permettent de passer progressivement des méthodes traditionnelles tout en maintenant la continuité des affaires.
Pensées finales
Les paiements virtuels représentent une transformation fondamentale des transactions commerciales, de la gestion financière et de la sécurité des données. La mise en œuvre de la bonne solution pour vos besoins renforce la sécurité, améliore l'efficacité et offre un meilleur contrôle des dépenses.
Le paysage des méthodes de paiement évolue rapidement avec la blockchain, l'IA et les innovations mobiles de sociétés comme Visa et Mastercard. Les principaux fournisseurs d'aujourd'hui peuvent être dépassés demain, il est donc important de réévaluer régulièrement votre stratégie. La transition vers des paiements virtuels peut être progressive : commencez par des départements ou des catégories de dépenses spécifiques pour valider les avantages avant une mise en œuvre complète.
Avis de non-responsabilité
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique, financier ou professionnel. Tout le contenu est basé sur des informations disponibles publiquement et des opinions personnelles. Les lecteurs sont conseillés de demander des conseils professionnels avant de prendre des décisions ou d'agir en fonction des informations présentées. L'auteur et l'éditeur n'assument aucune responsabilité pour les actions entreprises ou non entreprises par le lecteur sur la base des informations contenues dans cet article.
FAQs
Les paiements virtuels accélèrent le cycle de paiement en éliminant les retards associés aux méthodes traditionnelles, permettant aux fonds de circuler plus rapidement dans votre entreprise. De plus, de nombreux programmes offrent des remises qui génèrent des revenus directs pour votre entreprise en fonction du volume des transactions.
Oui, de nombreuses plateformes de cartes virtuelles s'intègrent parfaitement aux portefeuilles numériques comme Google Pay et Apple Pay, vous permettant d'utiliser des identifiants virtuels via votre appareil mobile pour plus de commodité tout en maintenant les avantages de sécurité de la technologie des numéros de carte virtuelle.
La gestion des dépenses devient considérablement plus rationalisée avec des cartes de crédit virtuelles en catégorisant automatiquement les transactions, en appliquant la conformité aux politiques de dépenses grâce à des limites de dépenses prédéfinies et en éliminant la collecte manuelle des reçus grâce à la capture d'informations de paiement numériques.
Lorsque vous payez en ligne avec des cartes virtuelles, la meilleure pratique consiste à générer un numéro de carte unique pour chaque commerçant ou catégorie de transaction. Cette approche maximise la sécurité en garantissant que vos données de paiement restent compartimentées, empêchant une exposition généralisée si un commerçant unique subit une violation.
Les paiements électroniques via des systèmes virtuels transforment votre processus de paiement en automatisant l'initiation des transactions, les flux de travail d'approbation et les étapes de rapprochement. Cette approche globale des méthodes de paiement réduit l'intervention manuelle, minimise les erreurs et fournit des informations de paiement détaillées à des fins comptables.
Les cartes virtuelles offrent un contrôle supérieur par rapport aux cartes physiques lorsqu'il s'agit de garantir les paiements aux fournisseurs. Avec des cartes virtuelles, les entreprises peuvent créer des identifiants de paiement uniques pour chaque relation fournisseur, définir des limites de dépenses précises et établir une planification automatique des paiements via leur banque ou leur fournisseur de cartes virtuelles. Cela élimine les risques associés au partage des détails de la carte physique à travers plusieurs points de contact avec les fournisseurs.
Oui, les petites entreprises peuvent tirer des avantages significatifs des cartes virtuelles, souvent avec moins de complexité d'implémentation que les grandes entreprises.
Faites plus avec votre argent
Gérez votre argent numérique sans effort : envoyez, recevez et échangez des cryptos, pour votre activité comme au quotidien
Parlons de vos besoins en matière de paiement !
Écrivez à votre responsable dans la langue de votre choix :
Auteur

Akan NseRédacteur de contenu et copywriter crypto/finance
Romancier devenu rédacteur crypto, j’explique la blockchain et l’IA avec clarté et créativité.
Suivez-nous pour ne manquer aucun nouvel article


