

Virtuelle Zahlungen haben revolutioniert, wie Unternehmen und Einzelpersonen Geld transferieren, und bieten beispiellose Sicherheit, Flexibilität und Kontrolle. In diesem umfassenden Leitfaden werden Sie die besten Lösungen für virtuelle Zahlungen entdecken, die Ihr Transaktionserlebnis verändern, Ihre sensiblen finanziellen Informationen schützen und Ihre Zahlungsprozesse optimieren können. Von vielseitigen virtuellen Karten bis hin zu innovativen Plattformen, die mehrere Währungen unterstützen, werden wir alles erkunden, was Sie wissen müssen, um informierte Entscheidungen über Ihre Zahlungsstrategie in der heutigen digitalen Wirtschaft zu treffen.
Die besten virtuellen Zahlungslösungen für sichere und einfache Transaktionen
- 22.4.2025
- Akan Nse
- 11 Min.
Entdecken Sie die besten virtuellen Zahlungslösungen, die sichere und einfache Transaktionen gewährleisten. Lesen Sie unseren Leitfaden, um informierte Entscheidungen für Ihre finanziellen Bedürfnisse zu treffen.

Was sind virtuelle Zahlungslösungen?
Virtuelle Zahlungen stellen digitale Transaktionsmethoden dar, die es Ihnen ermöglichen, online zu bezahlen, ohne physische Kreditkarten oder Bargeld zu benötigen. Diese sicheren elektronischen Zahlungen nutzen virtuelle Kartennummern, die ähnlich wie traditionelle Kreditkartenanmeldeinformationen funktionieren, jedoch mit verbesserten Sicherheitsfunktionen.
Wenn Sie virtuelle Karten verwenden, erstellen Sie im Wesentlichen eine temporäre digitale Zahlungsmethode mit einer eigenen einzigartigen Kartennummer, einem Ablaufdatum und einem Sicherheitscode. Dieser Zahlungsprozess bietet erhebliche Vorteile gegenüber traditionellen Methoden, insbesondere für Unternehmen, die mehrere Transaktionen verwalten.
Jede virtuelle Kartennummer dient als eindeutiger Zahlungsidentifikator, was es einfacher macht, Ausgaben zu verfolgen und Konten abzugleichen. Da diese virtuellen Kartendetails sofort generiert werden können, werden Sie niemals Verzögerungen haben, wenn Sie dringende Zahlungen leisten müssen.

Die Entwicklung von virtuellen Zahlungslösungen
Die Entwicklung elektronischer Zahlungen begann Ende der 1990er Jahre, als die ersten digitalen Transaktionsmöglichkeiten auftauchten. Virtuelle Zahlungen, wie wir sie heute kennen, gewannen jedoch Mitte der 2000er Jahre an Bedeutung, als große Kreditkartenanbieter wie Visa und Mastercard die wachsende Nachfrage nach sichereren Online-Transaktionsmethoden erkannten.
Ursprünglich entwickelt, um Verbraucher bei Online-Käufen zu schützen, zeigte die Technologie der virtuellen Karten schnell ihren Wert für geschäftliche Anwendungen. Viele Unternehmen, die nach besseren Werkzeugen zur Ausgabenverwaltung und verbessertem Cashflow suchten, entdeckten, dass virtuelle Zahlungssysteme ohne Präzedenzfall Kontrolle und Transparenz über die Ausgaben boten.
Bis 2010 begannen spezialisierte Anbieter von virtuellen Karten, auf den Markt zu kommen und boten maßgeschneiderte Lösungen für Unternehmen jeder Größe an. Die Technologie hat sich weiterentwickelt, wobei moderne Systeme jetzt nahtlos mit Buchhaltungssoftware integriert werden, was automatisierte Ausgabenverfolgung und detaillierte Berichtsfunktionen ermöglicht. Diese Innovationen haben Unternehmen geholfen, die Abhängigkeit von physischen Firmenkarten und Papierchecks zu verringern, während sie starke Sicherheitsprotokolle mit ihren Bankpartnern aufrechterhalten.
Warum Unternehmen auf virtuelle Zahlungen umsteigen
Der Umstieg auf virtuelle Zahlungen bietet zahlreiche Vorteile für Ihr Unternehmen:
- Verbessertes Cashflow-Management durch schnellere Bearbeitungszeiten
- Möglichkeit, Einnahmen durch Rabattprogramme zu generieren
- Reduzierte Bearbeitungsgebühren im Vergleich zu traditionellen Zahlungsmethoden
- Vereinfachter Zahlungsprozess durch Eliminierung von Papierchecks
- Verbessertes Management des Betriebskapitals durch effiziente Abwicklung von Transaktionen mit hohem Volumen
- Detaillierte Zahlungsinformationen, die die Abstimmung vereinfachen
- Eliminierung von Verzögerungen, die mit traditionellen Zahlungsoptionen verbunden sind
- Automatisierte Transaktionen, die den manuellen Arbeitsaufwand reduzieren
Top-Lösungen für virtuelle Zahlungen im Jahr 2025
Während wir uns durch das Jahr 2025 bewegen, sind virtuelle Zahlungslösungen zunehmend ausgeklügelt geworden und bieten robustere Funktionen, verbesserte Sicherheit und nahtlose Integration mit anderen Geschäftssystemen. Die folgenden Anbieter repräsentieren die Branchenführer, jeder mit einzigartigen Stärken, die mit Ihren spezifischen Zahlungsbedürfnissen übereinstimmen könnten. Egal, ob Sie hohe Transaktionsvolumina bearbeiten, internationale Zahlungs Fähigkeiten benötigen oder benutzerfreundliche Schnittstellen priorisieren, hier gibt es eine Lösung, die transformieren kann, wie Ihr Unternehmen Zahlungen verarbeitet.
Square
Square hat die Zahlungsbranche revolutioniert, indem es kleinen Unternehmen ermöglicht wurde, Zahlungen überall zu akzeptieren. Ihre virtuellen Zahlungslösungen integrieren sich nahtlos in ihre Kassensysteme und unterstützen sowohl Visa- als auch Mastercard-Transaktionen.
Vorteile:
Benutzerfreundliche Oberfläche; umfassende Geschäftsmanagement-Tools; integrierte Analysen.
Nachteile:
Höhere Transaktionsgebühren für einige Geschäftstypen; gelegentliche Verarbeitungsverzögerungen bei größeren Transaktionen.
PayPal
Als einer der Pioniere im Bereich der elektronischen Zahlungen, PayPal bleibt eine führende Lösung für Unternehmen und Verbraucher. Ihre virtuellen Kartenoptionen bieten Flexibilität für Online-Transaktionen und helfen Unternehmen, das Betriebskapital effektiver zu verwalten.
Vorteile:
Breite Marktakzeptanz; robuste Sicherheitsmaßnahmen; nahtlose Integration mit den meisten E-Commerce-Plattformen.
Nachteile:
Kontosperrungen können bei ungewöhnlichen Aktivitäten auftreten; der Kundenservice kann schwierig zu navigieren sein.
Stripe
Stripe ist zur Wahl der Entwickler für die Implementierung von virtuellen Zahlungen geworden und bietet leistungsstarke APIs und Anpassungsoptionen. Ihre Lösung zeichnet sich durch die Handhabung komplexer Anforderungen an Zahlungsprozesse aus und unterstützt mehrere Bankverbindungen für größere Flexibilität.
Vorteile:
Entwicklerfreundlich; umfangreiche Dokumentation; unterstützt globale Währungen und Zahlungsmethoden.
Nachteile:
Mehr technischer Aufwand erforderlich als bei einigen Alternativen; höhere Gebühren für internationale Transaktionen.
Adyen
Adyen bietet eine einheitliche Plattform für Unternehmen, um Zahlungen über Online-, Mobile- und stationäre Kanäle zu akzeptieren. Ihre Optionen für virtuelle Karten sind besonders stark im internationalen Handel und funktionieren gut für Unternehmen, die von physischen Kreditkarten umsteigen.
Vorteile:
Ausgezeichneter globaler Zahlungsunterstützung; fortschrittlicher Betrugsschutz; einheitliche Handelsfunktionen.
Nachteile:
Besser geeignet für größere Unternehmen; Mindestverarbeitungsvolumenanforderungen.
Braintree
Im Besitz von PayPal, spezialisiert sich Braintree auf mobile und Web-Zahlungsmethoden mit starker Unterstützung für virtuelle Karten-Transaktionen. Ihre Entwickler-Tools machen die Integration sowohl für Mastercard- als auch für Visa-virtuelle Kartennummern unkompliziert.
Vorteile:
Ausgezeichnete Entwicklerwerkzeuge; unterstützt Apple Pay und Google Pay; wettbewerbsfähige Preise.
Nachteile:
Kompliziertere Einrichtung als einige verbraucherorientierte Alternativen; gelegentliche API-Änderungen erfordern Updates.
WorldPay
WorldPay bietet umfassende Zahlungsabwicklungslösungen mit robusten virtuellen Kreditkartenfunktionen für Unternehmen jeder Größe. Ihr Fokus auf Sicherheit macht sie in sensiblen Branchen beliebt, in denen Sicherheitsprotokolle auf Bankniveau unerlässlich sind.
Vorteile:
Starke Sicherheitsmerkmale; globale Abdeckung; Unterstützung für mehrere Währungen.
Nachteile:
Vertragsbedingungen können starr sein; der Einrichtungsprozess kann langwierig sein.
Klee
Klee kombiniert Hardware- und Softwarelösungen, einschließlich starker virtueller Zahlungsfunktionen, die mit ihren beliebten POS-Systemen integriert sind. Ihre Verarbeitung virtueller Karten funktioniert nahtlos mit ihrem breiteren Ökosystem und bietet hervorragende Alternativen zur physischen Kartenverteilung.
Vorteile:
Ausgezeichnete Hardware-Integration; benutzerfreundliche Oberfläche; starke Berichtsfunktionen.
Nachteile:
Hardware kann teuer sein; einige Funktionen erfordern zusätzliche monatliche Gebühren.
Stax Payments
Stax Payments (ehemals Fattmerchant) verwendet ein abonnementbasiertes Preismodell für die Verarbeitung von Zahlungen mit virtuellen Karten, was Unternehmen potenziell erhebliche Einsparungen bei Transaktionsgebühren ermöglicht und gleichzeitig die Umsatzmöglichkeiten verbessert.
Vorteile:
Transparente Preisgestaltung; exzellenter Kundenservice; starke Berichtswerkzeuge.
Nachteile:
Monatliche Abonnementgebühr könnte für sehr kleine Unternehmen nicht kosteneffektiv sein.
Zahlungsdepot
Zahlungsdepot bietet Großhandelswechselkursraten für die Verarbeitung von virtuellen Kreditkartentransaktionen, was sie besonders attraktiv für Unternehmen mit höheren Transaktionsvolumina und einem Bedarf an der Optimierung des Betriebskapitals macht.
Vorteile:
Transparente Großhandelspreise; kein prozentualer Aufschlag; exzellenter Kundenservice.
Nachteile:
Monatliche Mitgliedsgebühr; das beste Preis-Leistungs-Verhältnis erfordert ein höheres Verarbeitungsvolumen.
Shopify-Zahlungen
Für E-Commerce-Unternehmen auf Shopify bietet ihre native Zahlungslösung nahtlose Integration und Unterstützung für verschiedene Arten von virtuellen Karten, einschließlich der Funktion zum Speichern von Kartennummern. Ihre Website-Integration erleichtert es den Kunden, online zu bezahlen.
Vorteile:
Direkte Integration mit Shopify; reduzierte Transaktionsgebühren für Shopify-Shop-Besitzer; vereinfachte Einrichtung.
Nachteile:
Nur für Shopify-Händler verfügbar; gelegentliche Haltzeiten für neue Händler.
Helcim
Helcim bietet Händlerdienste mit transparenten Preisen und starken virtuellen Zahlungsfunktionen, einschließlich detaillierter Zahlungsdaten für die Abrechnung und das Kontomanagement.
Vorteile:
Mengenrabatte werden automatisch angewendet; keine monatliche Gebühr; hervorragendes Händlerportal.
Nachteile:
Nicht so bekannt wie größere Anbieter; begrenzte internationale Optionen.
Venmo
Während es hauptsächlich für Verbraucherzahlungen bekannt ist, bietet Venmo jetzt Geschäftslösungen mit virtuellen Karten-Zahlungsfunktionen an, die insbesondere für Unternehmen, die jüngere Kunden ansprechen, attraktiv sind.
Vorteile:
Starke Markenbekanntheit bei jüngeren Verbrauchern; einfache Benutzeroberfläche; soziale Funktionen.
Nachteile:
Weniger robust für komplexe Geschäftsbedürfnisse; begrenzte Berichterstattung im Vergleich zu speziellen Geschäftslösungen.
Remitly
Remitly, das sich auf internationale Überweisungen spezialisiert hat, konzentriert sich mit seinem virtuellen Zahlungssystem darauf, globale Transaktionen über sichere Bankkanäle erschwinglicher und zugänglicher zu machen.
Vorteile:
Ausgezeichnete Wechselkurse; spezialisiert auf internationale Überweisungen; starke mobile Erfahrung.
Nachteile:
Begrenztere Funktionen für inländische Zahlungen; hauptsächlich auf Überweisungen fokussiert.
Cash App
Die Cash App von Square hat sich von einem P2P-Zahlungswerkzeug zu einer Geschäftsfunktion entwickelt, die virtuelle Kartenfunktionen umfasst, die in breitere Square-Systeme integriert sind und sowohl In-App- als auch Website-Transaktionen unterstützen.
Vorteile:
Sofortüberweisungen verfügbar; nahtlose Square-Integration; beliebt bei jüngeren Verbrauchern.
Nachteile:
Geschäftsfunktionen weniger entwickelt als bei speziellen Geschäftslösungen; begrenzte Kundenunterstützungsoptionen.
Volet.com
Gegründet im Jahr 2014, Volet.com bringt Blockchain-Technologie in den Zahlungsverkehr und konzentriert sich auf die internationale Zahlungsabwicklung. Ihr innovativer Ansatz ermöglicht es Unternehmen, über effiziente grenzüberschreitende Transaktionen Zugang zu globalen Märkten zu erhalten.
Vorteile:
Blockchain-Technologie für schnelle, kostengünstige internationale Transaktionen; unterstützt über 150 Länder und 110+ Fiat-Währungen; sofortige P2P-Überweisungen ohne erforderliches Krypto-Wissen.
Nachteile:
Neu im Bereich der Händlerdienstleistungen; stärker auf internationale Überweisungen fokussiert als auf umfassende Händlerdienstleistungen.
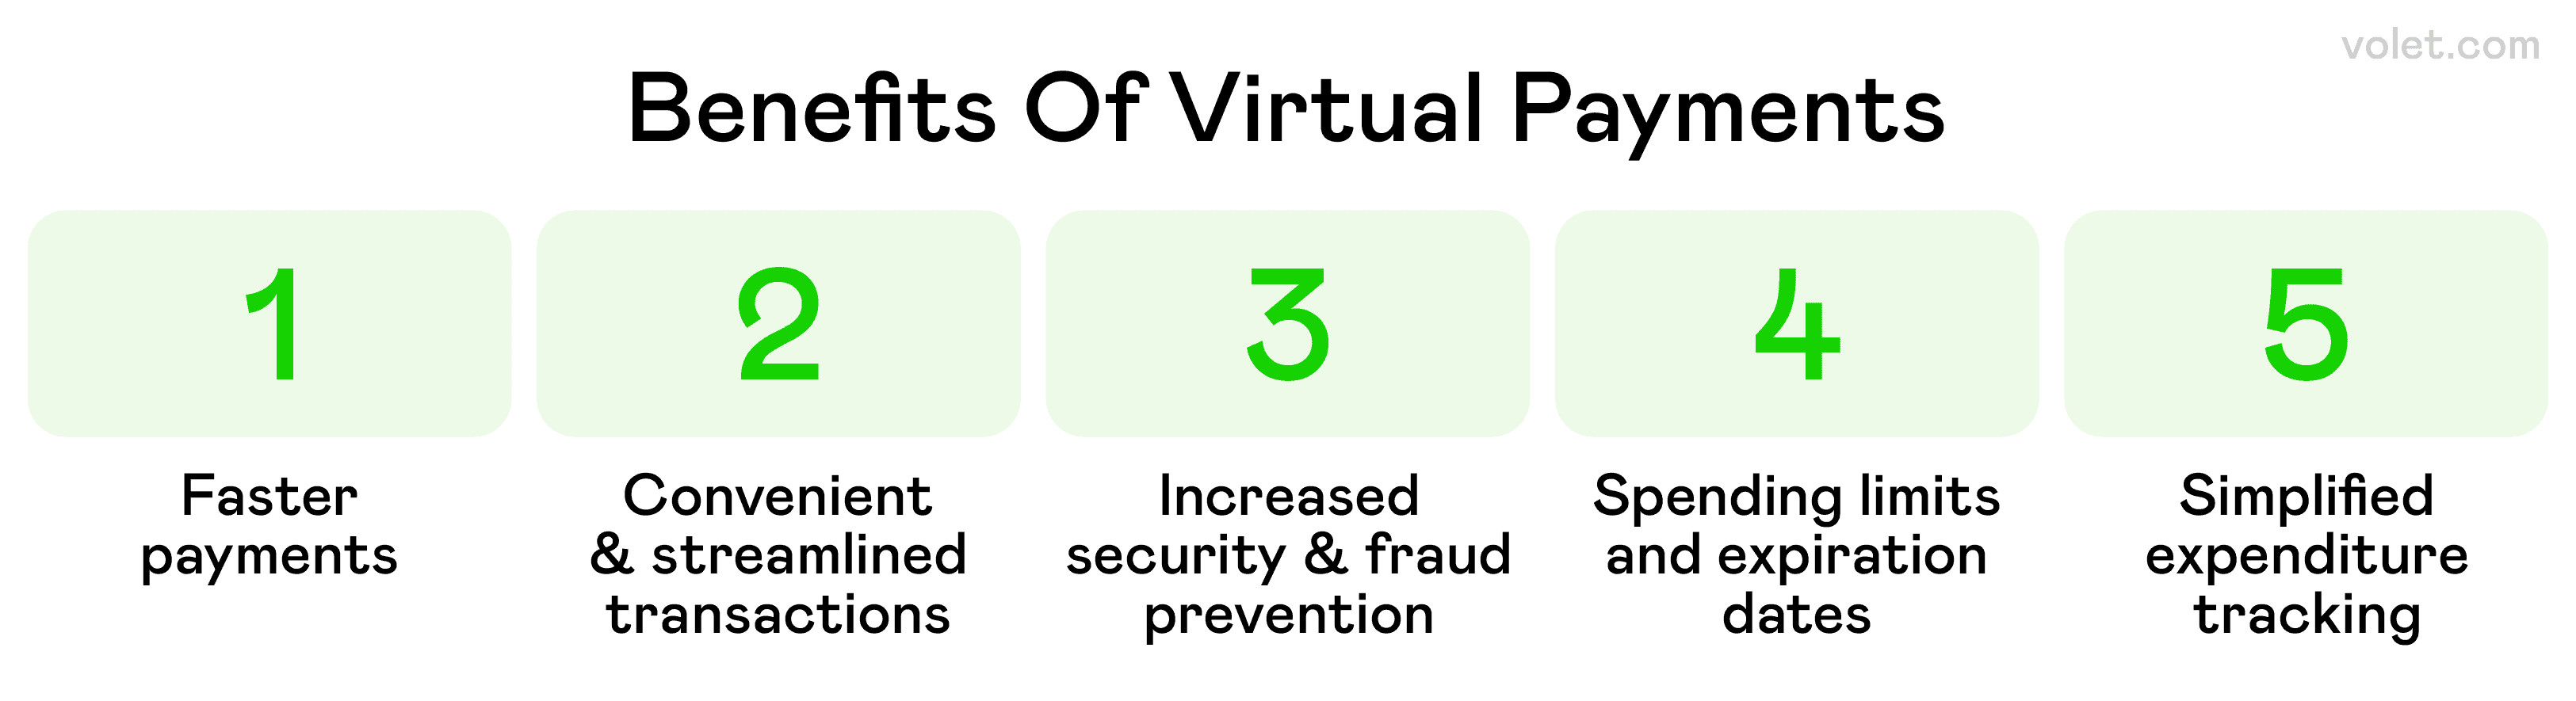
Vorteile von virtuellen Zahlungen für Geschäftsabläufe
Die Implementierung von virtuellen Zahlungen verändert, wie Ihr Unternehmen Transaktionen abwickelt:
Verbessertes Cash-Management
Virtuelle Kartenzahlungssysteme bieten Echtzeit-Transparenz über Ausgaben, was hilft, das Betriebskapital zu optimieren. Durch die Straffung des Zahlungsprozesses reduzieren Sie Verzögerungen, die mit traditionellen Methoden wie Papierchecks und Überweisungen verbunden sind. Diese verbesserte Sichtbarkeit des Cashflows hilft Unternehmen, bessere strategische Entscheidungen über die Ressourcenzuteilung zu treffen.
Verbesserte Ausgabensteuerung
Die Möglichkeit, virtuelle Karten mit vordefinierten Ausgabenlimits auszustellen, gibt Ihnen eine beispiellose Kontrolle über Budgets. Sie können Karten auf bestimmte Anbieter, Transaktionsarten oder sogar auf eine einzelne Transaktion beschränken. Diese Funktionen machen virtuelle Kreditkartenlösungen ideal für Ausgaben wie Autovermietungen und andere Reisekosten, die traditionell physische Karten erfordern, während die Einhaltung der Unternehmensrichtlinien sichergestellt wird.
Vereinfachte Abstimmung
Jede virtuelle Kartennummer fungiert als eindeutiger Zahlungsidentifier, was die Abstimmung erheblich vereinfacht. Die detaillierten Zahlungsinformationen erfassen automatisch Anbieterinformationen, Kaufkategorien und andere relevante Daten und erstellen eine Prüfspur, die traditionelle Bankauszüge nicht bieten können.
Reduziertes Betrugsrisiko
Die vorübergehende Natur der virtuellen Kreditkartenanmeldeinformationen reduziert die Betrugsanfälligkeit erheblich. Wenn ein Anbieter von virtuellen Karten verdächtige Aktivitäten erkennt, kann die spezifische Kartennummer sofort deaktiviert werden, ohne Ihre Hauptkonten zu beeinträchtigen. Dieses gezielte Management der Kontonummern verhindert kaskadierende Sicherheitskompromisse.
Wie man virtuelle Zahlungen in seinem Unternehmen implementiert
Der Übergang zu virtuellen Zahlungen erfordert sorgfältige Planung:
- Bewerten Sie Ihre aktuellen Zahlungsherausforderungen und -ziele
- Recherchieren Sie Anbieter, die mit Ihrem Transaktionsvolumen und Ihrer Branche übereinstimmen
- Berücksichtigen Sie Integrationsanforderungen mit bestehenden Buchhaltungssystemen und Bankbeziehungen
- Bewerten Sie Preisstrukturen, um Kosteneffektivität sicherzustellen
- Entwickeln Sie Implementierungszeitpläne und Schulungspläne für Mitarbeiter zur Nutzung virtueller Karten
- Kommunizieren Sie Änderungen an Anbieter und etablieren Sie Akzeptanzverfahren
- Erstellen Sie Protokolle für die Ausgabe virtueller Karten, einschließlich Ausgabenlimits und Berechtigungen
- Richten Sie Verfahren für die Sicherheit von Kontonummern und den Schutz von Zahlungsdaten ein
Die meisten Plattformen für virtuelle Kartenzahlungen können innerhalb von Wochen implementiert werden, mit sofortigen Vorteilen für das Ausgabenmanagement und die Zahlungsabwicklung. Viele Lösungen bieten eine bequeme In-App-Generierung temporärer Anmeldeinformationen, die an spezifische Parameter gebunden sind, was die Sicherheit erhöht und gleichzeitig die Benutzererfahrung vereinfacht. Die besten Lösungen ermöglichen es Ihnen, schrittweise von traditionellen Methoden zu wechseln, während die Geschäftskontinuität gewahrt bleibt.
Abschließende Gedanken
Virtuelle Zahlungen stellen eine grundlegende Transformation in Geschäftstransaktionen, Finanzmanagement und Datensicherheit dar. Die Implementierung der richtigen Lösung für Ihre Bedürfnisse erhöht die Sicherheit, verbessert die Effizienz und bietet eine bessere Ausgabensteuerung.
Die Landschaft der Zahlungsmethoden entwickelt sich schnell mit Blockchain, KI und mobilen Innovationen von Unternehmen wie Visa und Mastercard. Die heutigen führenden Anbieter könnten morgen übertroffen werden, daher sollten Sie Ihre Strategie regelmäßig neu bewerten. Der Übergang zu virtuellen Zahlungen kann schrittweise erfolgen – beginnen Sie mit bestimmten Abteilungen oder Ausgabenkategorien, um die Vorteile vor der vollständigen Implementierung zu validieren.
Haftungsausschluss
Dieser Artikel dient nur zu Informationszwecken und stellt keine rechtliche, finanzielle oder professionelle Beratung dar. Alle Inhalte basieren auf öffentlich verfügbaren Informationen und persönlichen Meinungen. Den Lesern wird geraten, professionelle Beratung einzuholen, bevor sie Entscheidungen treffen oder auf der Grundlage des präsentierten Materials handeln. Der Autor und der Herausgeber übernehmen keine Haftung für Handlungen, die der Leser auf Grundlage der hierin enthaltenen Informationen unternimmt oder unterlässt.
Häufig gestellte Fragen
Virtuelle Zahlungen beschleunigen den Zahlungszyklus, indem sie Verzögerungen, die mit traditionellen Methoden verbunden sind, beseitigen und es ermöglichen, dass Gelder schneller durch Ihr Unternehmen fließen. Darüber hinaus bieten viele Programme Rabatte, die basierend auf dem Transaktionsvolumen direkte Einnahmen für Ihr Unternehmen generieren.
Ja, viele Plattformen für virtuelle Karten integrieren sich nahtlos mit digitalen Geldbörsen wie Google Pay und Apple Pay, sodass Sie virtuelle Anmeldeinformationen über Ihr mobiles Gerät für mehr Komfort nutzen können, während Sie die Sicherheitsvorteile der Technologie mit virtuellen Kartennummern beibehalten.
Das Ausgabenmanagement wird mit virtuellen Kreditkarten erheblich vereinfacht, indem Transaktionen automatisch kategorisiert, die Einhaltung von Ausgabenrichtlinien durch festgelegte Ausgabenlimits durchgesetzt und die manuelle Belegsammlung durch die Erfassung digitaler Zahlungsinformationen eliminiert wird.
Wenn Sie online mit virtuellen Karten bezahlen, ist es am besten, für jeden Händler oder jede Transaktionskategorie eine einzigartige Kartennummer zu generieren. Dieser Ansatz maximiert die Sicherheit, indem sichergestellt wird, dass Ihre Zahlungsdaten compartmentalisiert bleiben, wodurch eine weitreichende Exposition verhindert wird, falls ein einzelner Händler einen Sicherheitsvorfall hat.
Elektronische Zahlungen über virtuelle Systeme transformieren Ihren Zahlungsprozess, indem sie die Initiierung von Transaktionen, Genehmigungsworkflows und Abstimmungsschritte automatisieren. Dieser umfassende Ansatz für Zahlungsmethoden reduziert manuelle Eingriffe, minimiert Fehler und bietet detaillierte Zahlungsinformationen für Buchhaltungszwecke.
Virtuelle Karten bieten im Vergleich zu physischen Karten eine überlegene Kontrolle, wenn es darum geht, Zahlungen an Anbieter sicherzustellen. Mit virtuellen Karten können Unternehmen einzigartige Zahlungsidentifikatoren für jede Anbieterbeziehung erstellen, präzise Ausgabenlimits festlegen und automatische Zahlungspläne über ihre Bank oder ihren Anbieter virtueller Karten einrichten. Dies beseitigt die Risiken, die mit der Weitergabe physischer Kartendaten über mehrere Anbieterberührungspunkte verbunden sind.
Ja, kleine Unternehmen können erhebliche Vorteile aus virtuellen Karten ziehen, oft mit weniger Implementierungskomplexität als größere Unternehmen.
Machen Sie mehr aus Ihrem Geld
Digitales Geld ganz einfach verwalten: Krypto senden, empfangen und tauschen – geschäftlich und im Alltag
Sprechen wir über Ihren Zahlungsbedarf!
Schreiben Sie Ihrem Manager in jeder Sprache:
Autor

Akan NseKrypto-/Finanz-Content & Copywriter
Ich bin Romanautor und heute Krypto-Texter: Ich erkläre Blockchain und KI klar und kreativ.
Folgen Sie uns, um keinen neuen Artikel zu verpassen


