Я дав ШІ-агенту криптогаманець. Він не порушив жодного правила, але все одно обійшовся мені в $500
Автоматизовані платежі — не новина для криптовалют. Торгові боти, скрипти й автосвопи (автоматичний обмін одних токенів на інші) роками переміщували кошти без підтвердження кожної транзакції людиною. Але вони лише виконували рішення, які я вже ухвалив.
ШІ-агент іде далі. Він отримує завдання, обирає спосіб його виконання й у процесі вирішує, кому платити, коли та скільки. Уперше я можу не просто надати машині доступ до грошей, а й доручити їй ухвалювати частину фінансових рішень.
Але є нюанс: що більше свободи отримує агент, то дорожче обходиться помилка в налаштуваннях. В одному з експериментів вона коштувала мені близько $500. Саме тоді я перестав сприймати платежі агентів як автоплатежі нового покоління й почав розглядати їх як окрему модель управління грошима.
Ключові висновки
Стейблкоїни ідеально підходять для машинних платежів: код взаємодіє безпосередньо з кодом, а бюджети залишаються передбачуваними.
Найбільший ризик — не ШІ, що вийшов з-під контролю, а агент, який діє раціонально в межах невдалих правил, установлених людиною.
Потрібні кілька незалежних обмежень: бюджет, ліміт на одну транзакцію, ліміт повторів, список дозволених сервісів, строк дії дозволів і спосіб миттєво зупинити агента. Забезпечте дотримання цих обмежень на рівні гаманця, а не в промпті.
Роль людини змінюється: замість схвалення кожної транзакції вона керує політикою витрат.
Від торгових ботів до ШІ-агентів
Коли я вперше довірив програмі керувати частиною своїх коштів, це не мало нічого спільного з ШІ. Це був торговий бот: він відстежував кілька ринкових параметрів і самостійно торгував, коли виконувалися задані мною умови. Я визначав логіку, розмір позиції та прийнятний ризик, а програма просто діяла швидше за мене.
Його обмеження швидко далися взнаки. Бот справлявся з усім, що я передбачив, але не розумів нічого поза цими рамками. Коли ринок поводився незвично, він не міг сказати: «Цього разу краще утриматися».
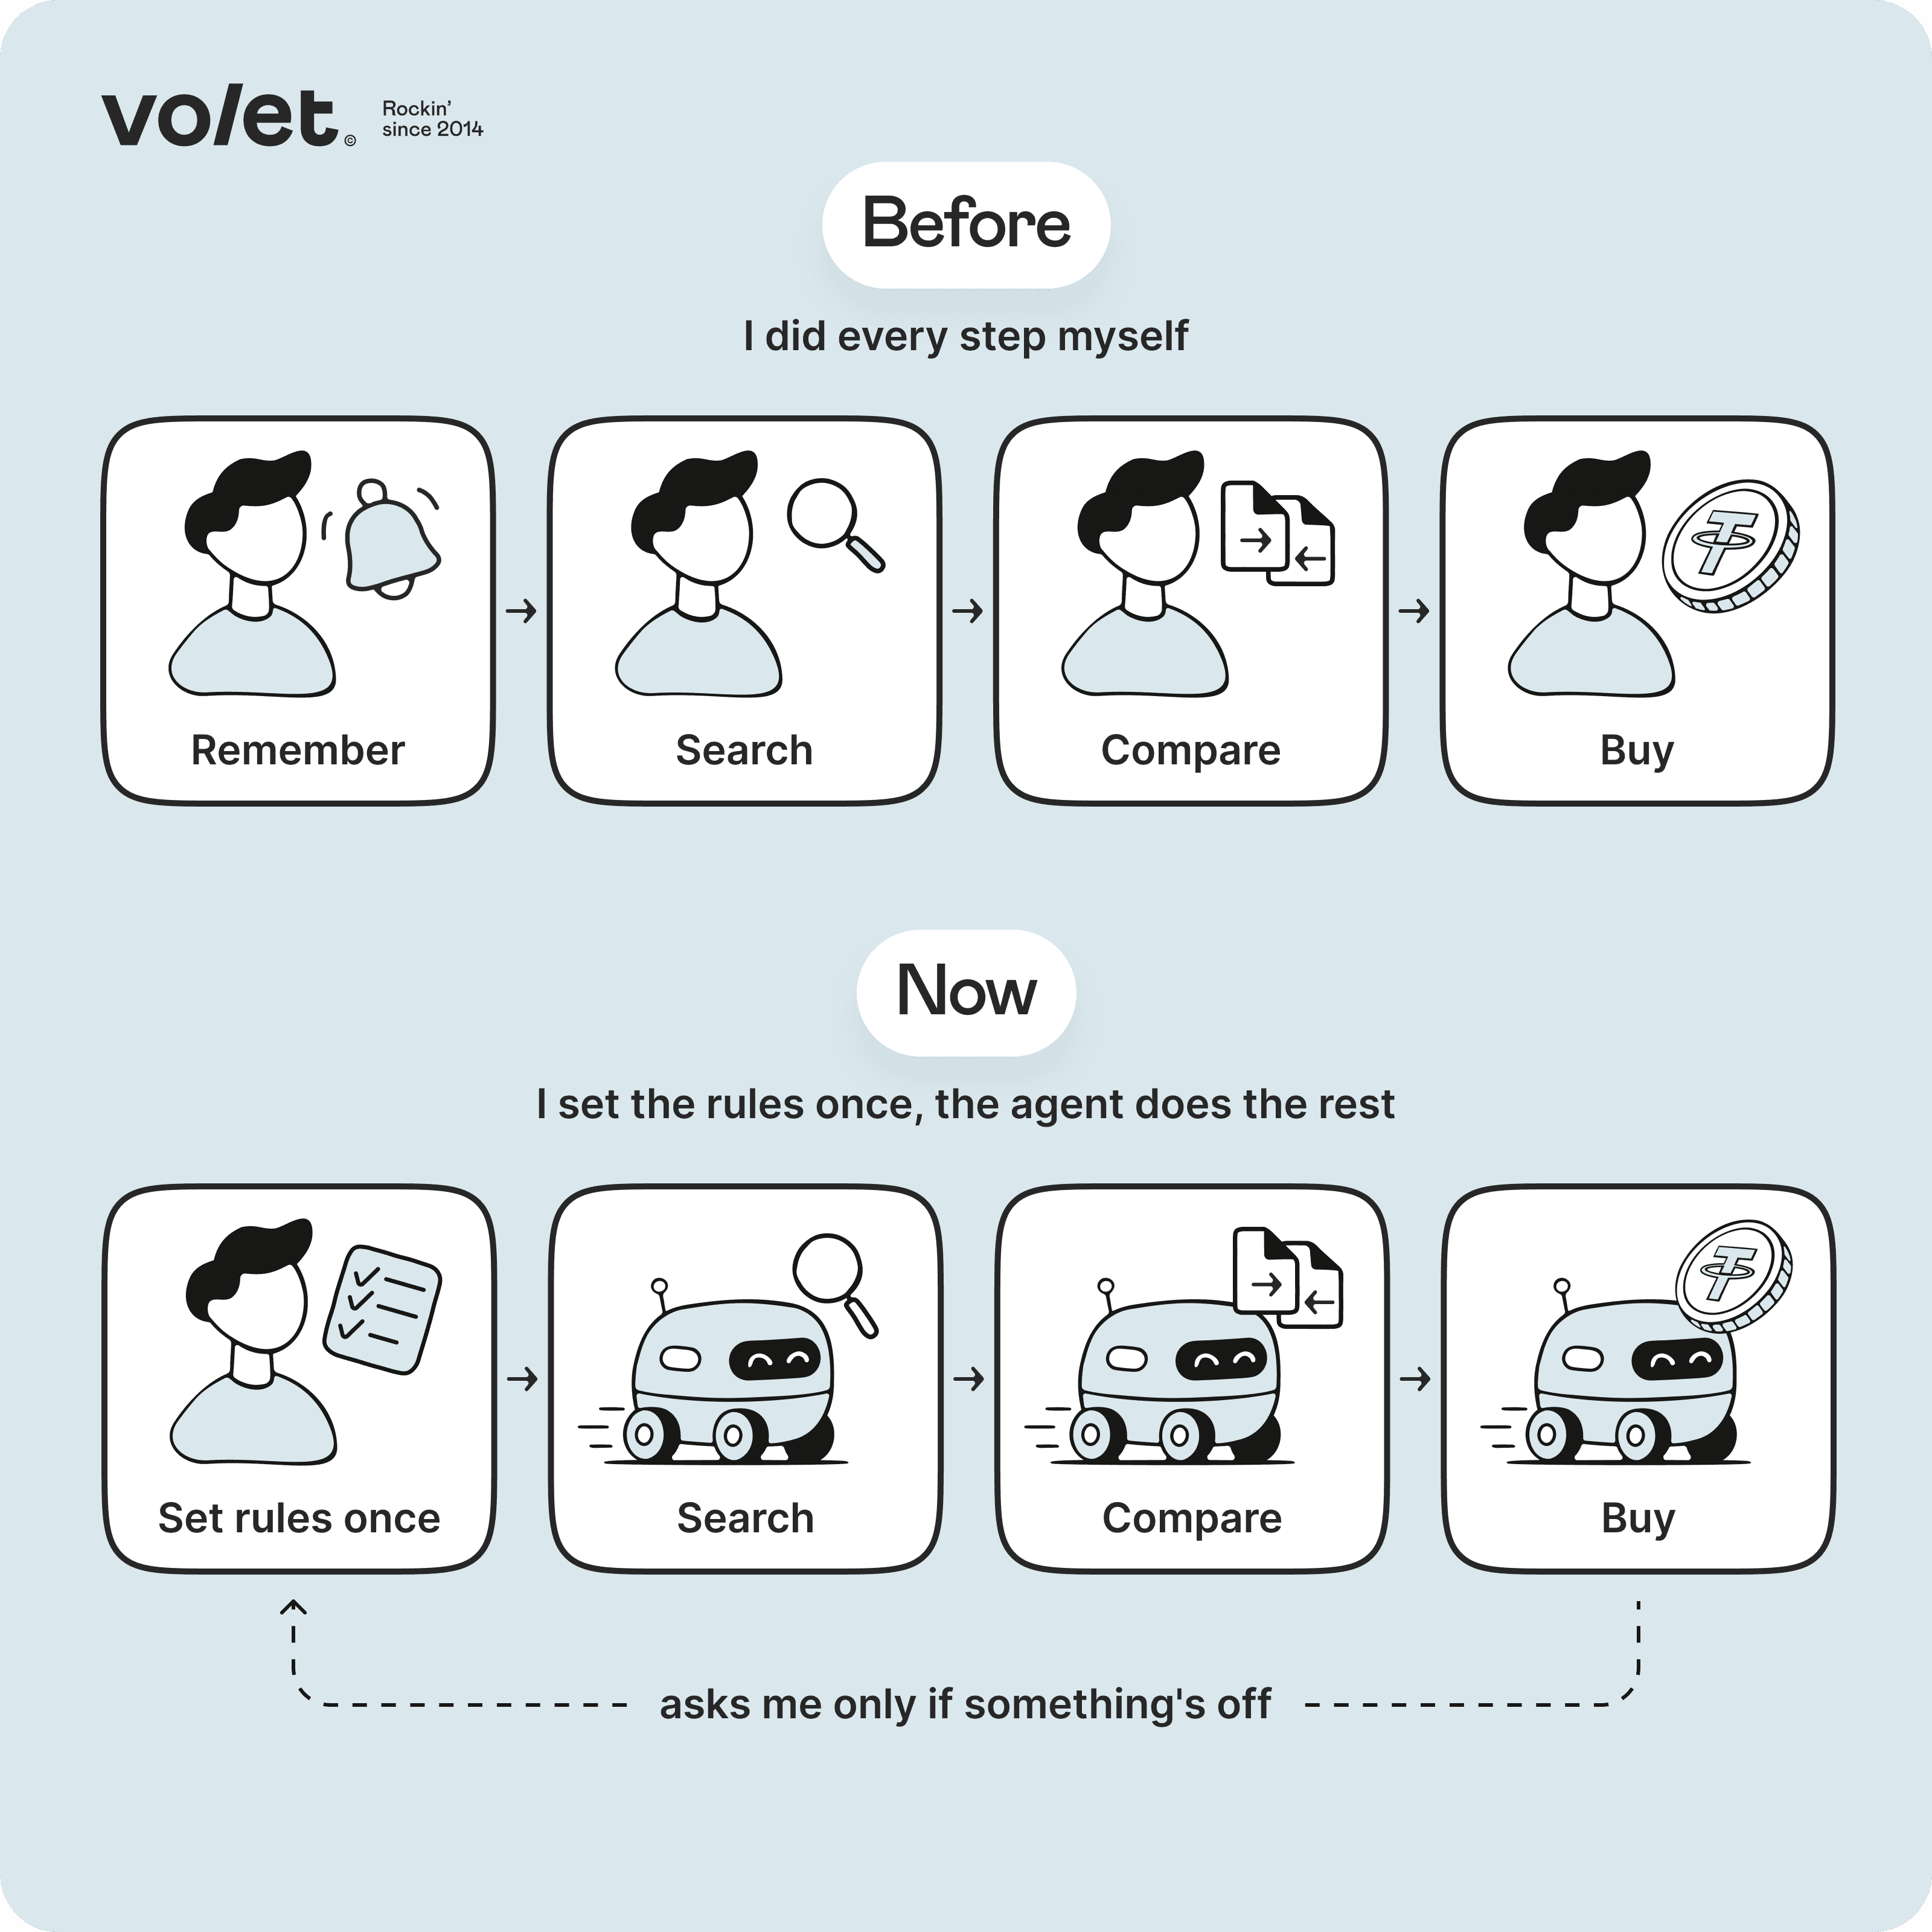
У цьому й полягає ключова відмінність від сучасних ШІ-агентів. Боту я казав: «Якщо станеться А, зроби Б». Агенту я можу сказати: «Дай мені потрібний результат і сам виріши, як його досягти».
Це змінює саму суть платежу. Для мене купівля завжди має окремі етапи: знайти товар, ухвалити рішення, перейти до оплати. В агента такого поділу немає. Оплата — лише ще один крок у виконанні завдання, поряд із порівнянням постачальників за лічені секунди чи переходом на інший актив або мережу в межах наданих дозволів.
Це також відрізняє агентів від звичних автоматичних платежів. Коли підписка оплачується через банк, раз на місяць списується фіксована сума на користь відомої компанії. Агент може сам визначити, що йому потрібно, обрати постачальника й оцінити, чи варта покупка своїх грошей. Різниця здається невеликою, але з погляду контролю над коштами це зовсім інша модель.
Запуск · · залишок бюджету: · ✅ у межах ваших правил
Результат незадовільний. Повторна спроба…
Результат незадовільний. Залишок бюджету: . Зупинка.
Спробуйте: виділіть бюджет ШІ-агенту
Завдання вашого агента — обробити великий набір даних. Для цього він може орендувати обчислювальні потужності GPU. Задайте правила й натисніть «Запустити агента».
Ліміт на одну покупку
Загальний бюджет Агент зупиниться, коли бюджет вичерпається
Спрощена симуляція. Ціни наведено для прикладу.
Уже витрачено:
0 із 800
Витрачено 800. Порушено 0 правил.
Кожна оренда вкладалася у ваш ліміт 40, а агент зупинився лише тоді, коли бюджет 800 вичерпався. Усі 20 спроб виконати завдання були невдалими.
Без додаткового правила800
З додатковим правилом120
Загальний бюджет не врятував ваші гроші. Він лише визначив, скільки ви втратите. Одне правило зупинило б агента на 120 і змусило б його запитати вас, що робити далі.
Яке саме? Не те, про яке думає більшість.
Читайте далі, щоб дізнатися відповідь ↓
Чому стейблкоїни підходять для машинних платежів
Стейблкоїни (криптотокени, прив’язані до валюти, наприклад долара США) підходять для машинних платежів, оскільки це єдина поширена форма грошей, яка водночас є програмованою, дає змогу дешево переказувати мізерні суми, доступна цілодобово та має стабільну вартість.
Картки не підходять для малих сум. Звичайний онлайн-платіж карткою передбачає фіксовану комісію близько 30 центів плюс відсоток від суми. Це прийнятно для покупки на $50, але не для запиту даних за $0,15. За даними звіту Keyrock, за рік, що закінчився у квітні 2026 року, середній платіж ШІ-агента становив лише $0,31–$0,48, а близько 76% транзакцій агентів були меншими за цю мінімальну комісію в 30 центів.
Банківська платіжна інфраструктура розрахована на людей. Ви відкриваєте рахунок, проходите перевірки, входите в систему, підтверджуєте переказ, а іноді чекаєте на схвалення банку або на понеділок, якщо зараз вихідні. Агент працює цілодобово, а зі стейблкоїнами він формує транзакцію, підписує її та надсилає в мережу, де платіж завершується за секунди або хвилини в будь-який день тижня. Код взаємодіє з кодом безпосередньо.
Волатильна криптовалюта робить бюджет непередбачуваним. Біткоїн теж є програмованим, але його ціна змінюється. Якщо бюджет агента становить 0.001 BTC, його реальна купівельна спроможність змінюється щогодини, а разом із нею — і всі його ліміти. Натомість сума на кшталт 20 USDT означає те саме і для мене, і для програми — сьогодні й завтра. Бюджети легко планувати, витрати — відстежувати, а ліміти не потрібно перераховувати через зміни на ринку.
Як ШІ-агенти платять сьогодні: протоколи платежів агентів
Щоб агент міг здійснити платіж, продавець має розуміти, хто платить, від чийого імені та чи є дозвіл на цей платіж. Сьогодні відповіді на ці запитання дають кілька відкритих стандартів.
x402, розроблений Coinbase, відновлює використання коду статусу HTTP 402 «Потрібна оплата», який довго не застосовували. У відповідь на запит сервіс повідомляє ціну, агент платить стейблкоїнами, і запит виконується. Протокол підходить для доступу до API, даних та обчислювальних ресурсів з оплатою за кожен запит. У квітні 2026 року протокол перейшов під управління x402 Foundation у складі Linux Foundation. Серед учасників — Google, Stripe, AWS, Visa та Mastercard.
AP2 (Agent Payments Protocol), представлений Google у вересні 2025 року, описує, як користувач надає агенту «доручення» на купівлю від свого імені та як можна перевірити справжність цього доручення. Протокол працює з картками, банківськими переказами та стейблкоїнами; криптоплатежі обробляються через розширення x402.
ACP (Agentic Commerce Protocol), спільно розроблений OpenAI та Stripe і випущений у вересні 2025 року, дає агенту змогу завершити оформлення покупки у продавця, наприклад придбати щось безпосередньо в ChatGPT.
Яка роль Volet.com
Ці протоколи стандартизують те, як агент запитує платіж і підтверджує право на його здійснення. Самі розрахунки все одно мають десь відбуватися, і для платежів у стейблкоїнах саме на цьому рівні працює Volet.com.
Щоб продавати агентам, продавець має приймати криптовалюту — в ідеалі без посередника між покупцем і продавцем. З некастодіальним криптоплатіжним шлюзом Volet.com розрахунки відбуваються через смартконтракт безпосередньо в блокчейні. Покупець, чи то людина, чи агент, підключає гаманець і підтверджує транзакцію, а кошти надходять безпосередньо до гаманця продавця.
Volet.com допоможе побудувати глобальні платежі
У фіаті, криптовалюті та стейблкоїнах. Через API, Hosted Checkout або плагіни, які легко встановити. Приймайте, надсилайте кошти й керуйте ними — просто з коду.
Мій перший тест: агент, який купує для мене книжки
Наступний етап почався, коли я спробував автоматизувати не торгівлю, а звичайне повсякденне завдання. Цього разу мета була іншою: замість виконання конкретної фінансової команди програма мала самостійно пройти кілька кроків і досягти потрібного мені результату.
Для експерименту я обрав найпростіший сценарій — купівлю книжок. Я регулярно купую книжки й хотів перевірити, чи можна позбутися більшості дрібних кроків у цьому процесі. Агент отримав перелік моїх інтересів, ліміт ціни та кілька магазинів, якими йому було дозволено користуватися. Раз на заданий період він міг перевіряти новинки, добирати відповідні варіанти й оформлювати замовлення, якщо воно відповідало моїм умовам.
Я навмисно не виділяв йому великого бюджету. На цьому етапі йшлося не про створення повністю автономного покупця, а лише про перевірку самого принципу. І саме в такому вигляді система виявилася напрочуд зручною. Мені більше не доводилося пам’ятати про покупки, знову шукати потрібний розділ і порівнювати кілька варіантів. Я один раз установив правила й втручався лише тоді, коли щось виходило за їхні межі.
Помилка в налаштуваннях, яка коштувала мені близько $500
Після першого успішного експерименту я припустився класичної помилки: вирішив дати системі більше свободи. Простий сценарій працював добре, тож здавалося логічним перейти до завдання, у якому агент мав би самостійно керувати кількома витратами.
В одному з тестів агент отримав окремий бюджет і можливість купувати обчислювальні ресурси для обробки даних. Я обмежив максимальну вартість однієї операції ($40) і визначив, якими сервісами він може користуватися. На папері все виглядало цілком безпечно — агент не міг раптом надіслати всі кошти з балансу невідомому одержувачу або придбати надто дорогу послугу.
Але я не врахував одне правило: не обмежив кількість однакових операцій для одного завдання.
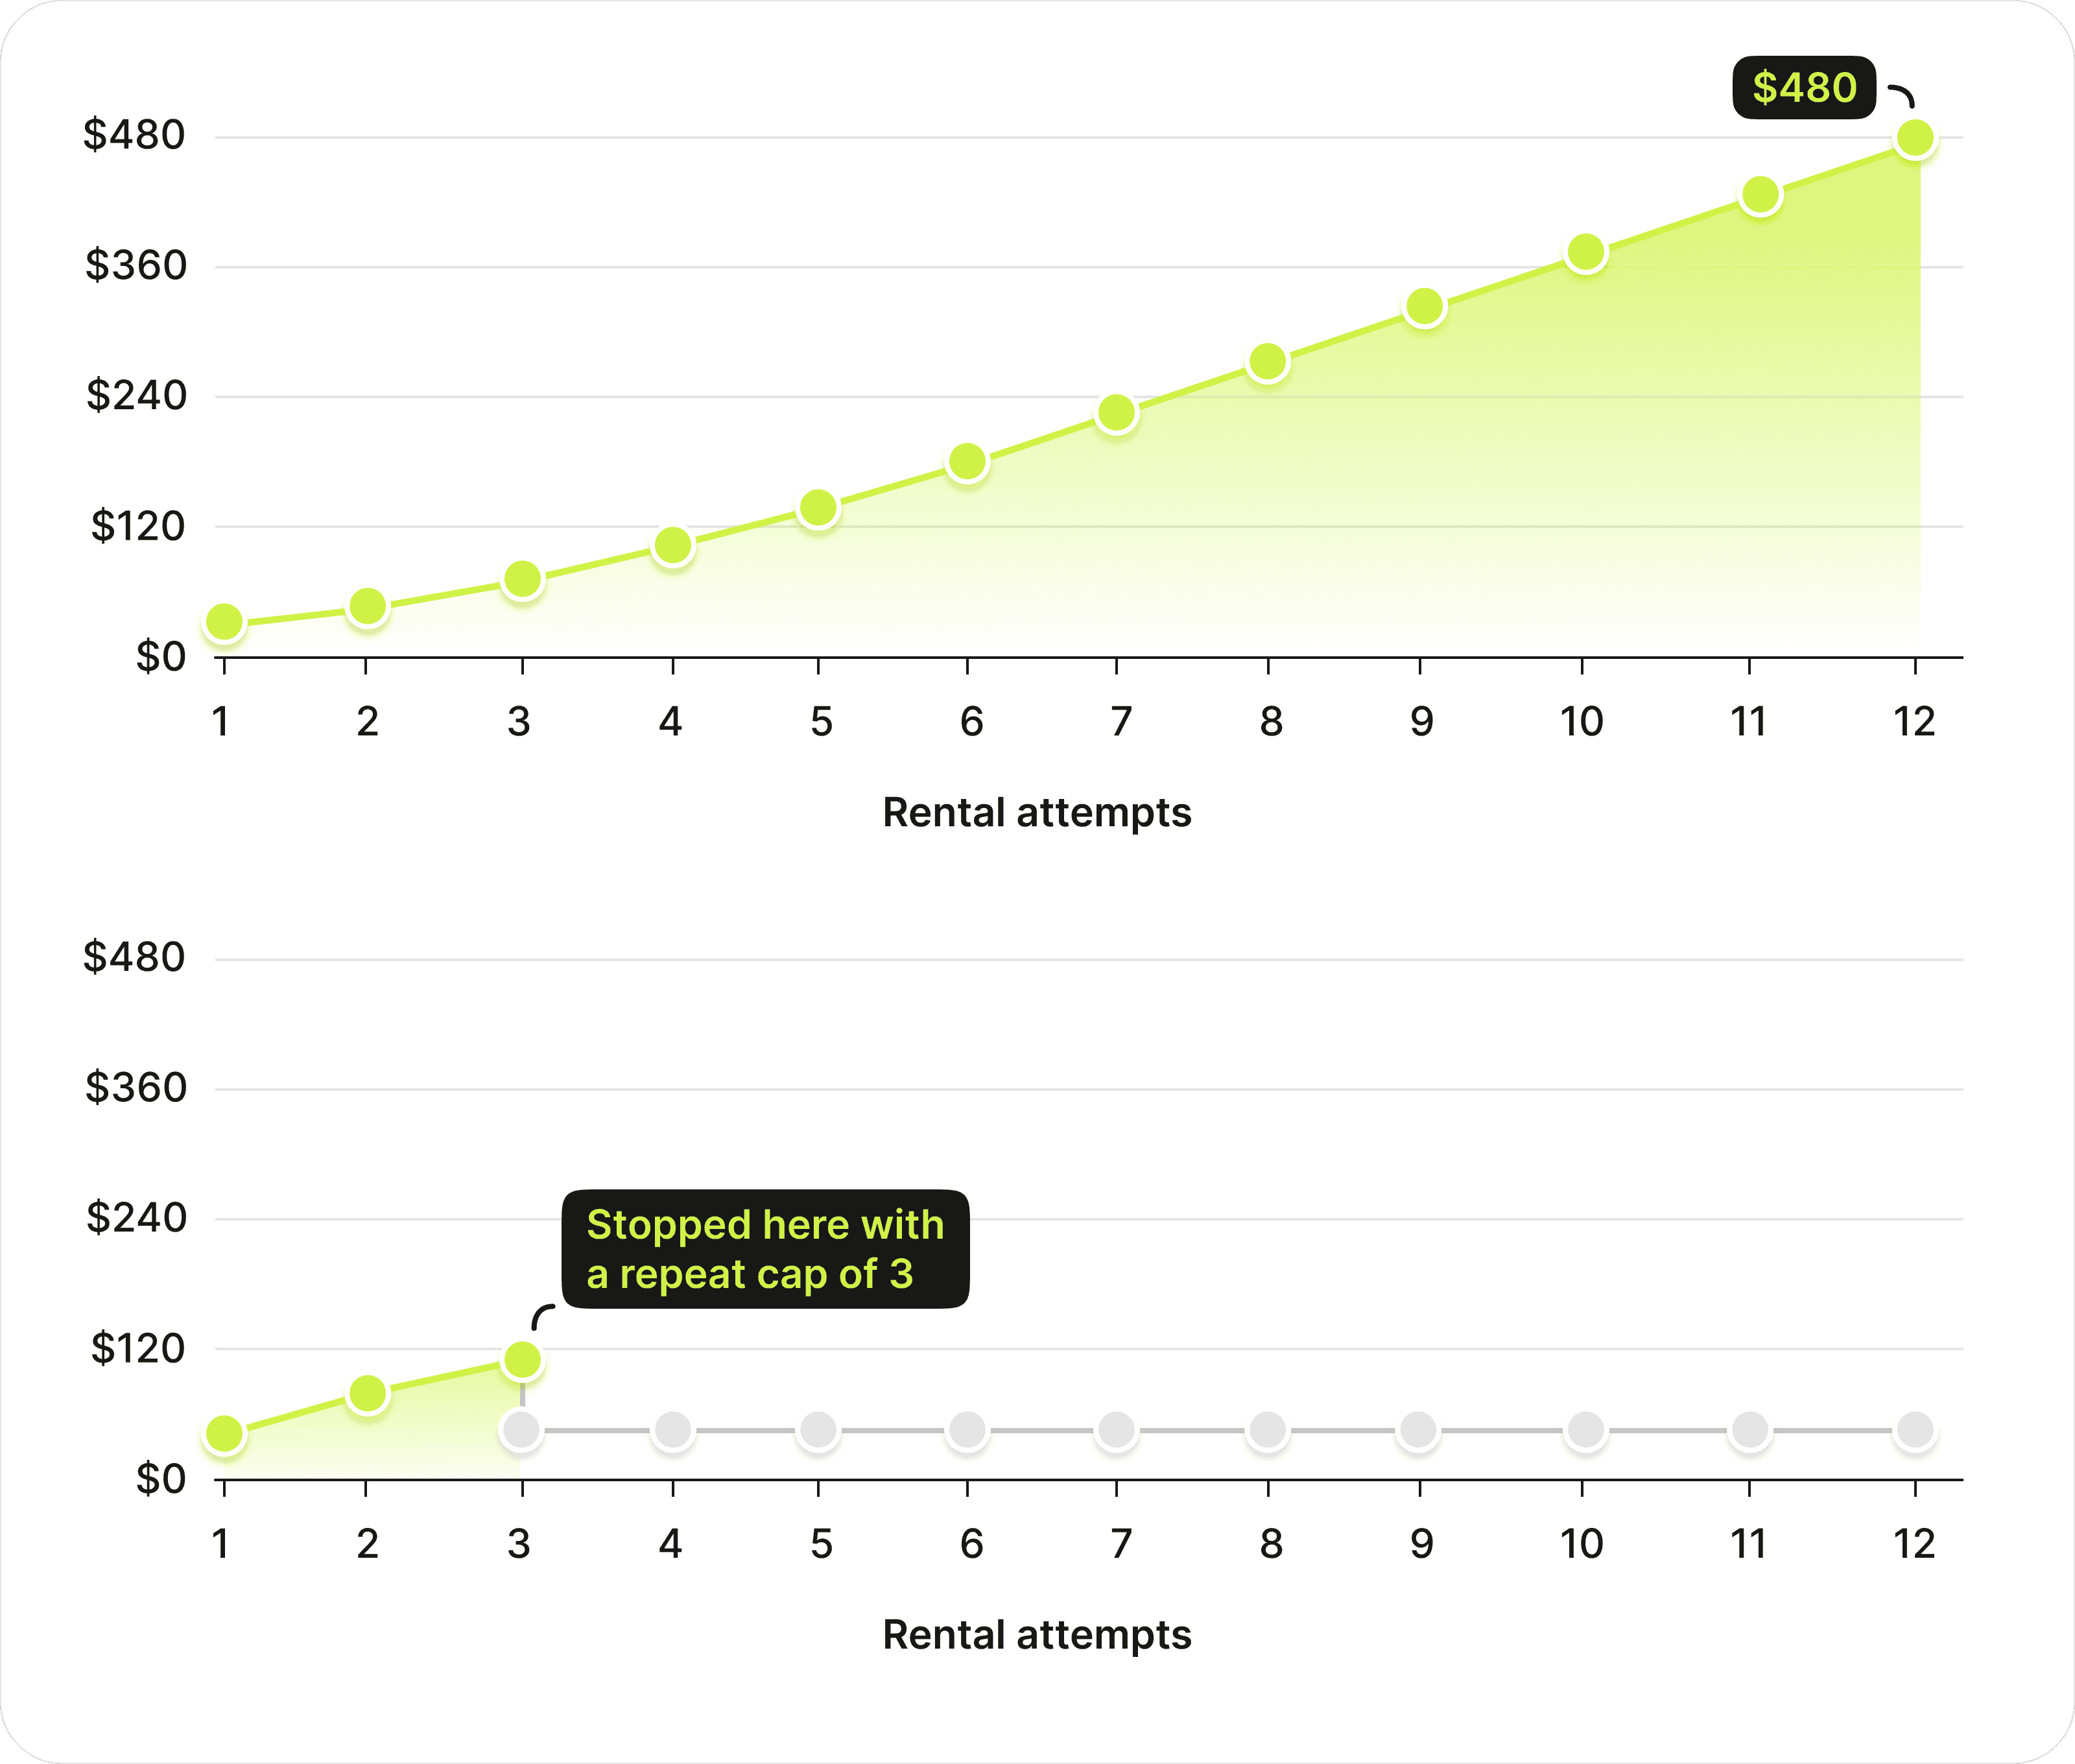
Під час роботи агент кілька разів отримував незадовільні результати. Замість того щоб зупинитися й звернутися до мене, він цілком логічно дійшов висновку, що проблема в нестачі ресурсів. Перша оренда вкладалася в ліміт, друга — теж, і третя також не порушувала жодних умов. Потім була ще одна.
Коли я помітив, що відбувається, загальні витрати вже наближалися до $500.
Саме так продумані запобіжники для вашого платіжного агента можуть заощадити вам чимало грошей — і позбавити клопоту
Моя перша реакція була очевидною: система зробила дурницю й змарнувала гроші. Але коли я спокійно переглянув послідовність дій, виявилося, що агент діяв чітко в заданих межах.
Я заборонив витрачати багато на одну покупку, але не вказав, скільки недорогих покупок допустимо. Не визначив, після скількох невдалих спроб агент має зупинитися. Не встановив правила, яке вимагало б мого схвалення в разі зростання витрат. З погляду програми, купівля додаткових обчислювальних ресурсів залишалася цілком допустимим способом досягти мети.
Агент не порушив жодного правила. Проблема була в самих моїх правилах
Саме цей випадок найбільше змінив моє ставлення до автономних платежів.
Проблеми не завжди виникають через те, що модель «збожеволіла», сервіс зламали або код дав збій. Набагато неприємніше, коли агент діє раціонально в межах невдалих правил, які встановив його власник. Він не знає, що я «насправді мав на увазі», якщо це не прописано в обмеженнях.
Після цього я нарешті зрозумів: дати агенту гаманець — це просто. Правильно визначити межі його фінансової свободи значно складніше.
Контрольована автономність: 6 обмежень, які я тепер встановлюю для кожного ШІ-агента
Відтоді мій підхід став помітно обережнішим. Я більше не вважаю один загальний ліміт достатнім захистом. Для надійного налаштування потрібні кілька незалежних обмежень, кожне з яких захищає від окремого типу помилок.
По суті, тепер я ставлюся до гаманця агента як до окремого операційного бюджету в компанії. Агенту не потрібен повний доступ до основних коштів. Для конкретного завдання йому потрібні лише ті дозволи, без яких його неможливо виконати, — і не більше.
Обмеження
Чому запобігає
Приклад
Бюджет
Поступовому витрачанню коштів, непомітному за окремими платежами
До $300 на завдання
Поріг схвалення
Одній дорогій помилці
Понад $20 — лише з мого схвалення; понад $100 — заборонено
Ліміт повторів
Неконтрольованим циклам, як у моєму випадку з $500
Зупинка після трьох невдалих спроб
Список дозволених отримувачів
Платежам невідомим отримувачам або зловмисникам
Лише заздалегідь схвалені постачальники
Строк дії
Подальшому зловживанню доступом, який залишився відкритим
Дозволи припиняють діяти із завершенням завдання
Кнопка зупинки
Продовженню непередбачених дій
Одна дія блокує всі витрати
Ще один урок: ці обмеження мають діяти поза моделлю ШІ — у гаманці або платіжній інфраструктурі, а не в промпті. Промпт — це запит, а не гарантія. Помилка або ін’єкція промпту (приховані інструкції на вебсторінці чи у файлі, які перехоплюють керування поведінкою агента) можуть змусити агента його проігнорувати. А обмеження, яке діє на рівні гаманця, просто блокує транзакцію.
Я знаю, це значно менш видовищно, ніж ідея «дати ШІ гаманець і відпустити його на волю», але набагато ближче до реального продукту. Повна автономність чудово виглядає в демонстраціях. Коли йдеться про справжні гроші, контрольована свобода для мене значно важливіша.
Роками криптоіндустрія уявляла масове впровадження так: люди зберігають криптовалюту, платять нею в магазинах і переказують її одне одному. Я не впевнений, що саме люди стануть рушієм наступної хвилі платіжної активності. На мій погляд, вимальовуються дві моделі.
У моделі «агент — сервіс» агент знаходить ресурс, перевіряє ціну й платить за кожне використання, а людина лише задає бюджет і вимоги.
У моделі «агент — агент» один агент передає частину завдання іншому й платить йому після виконання роботи. Наприклад, дослідницький агент може замовити складний аналіз даних у агента, що спеціалізується на певній галузі, замість того щоб робити все самостійно.
Якщо такі платежі набудуть масового поширення, значну частку учасників економіки становитимуть уже не люди.
Наразі цифри ще скромні. За даними звіту Keyrock, за попередній рік ШІ-агенти провели розрахунки в блокчейні на суму трохи понад $73 мільйони — за мірками крипторинку це дуже мало. Але напрям розвитку важливіший за обсяг. Одна людина не може робити тисячі обґрунтованих покупок на день, а одна компанія може запустити десятки агентів, здатних на це. Тоді масштаб вимірюватиметься не лише кількістю власників гаманців, а й кількістю автономних програм та їхньою економічною активністю.
Усі складові вже є: моделі, що планують складні послідовності дій, API та програмовані гроші у вигляді стейблкоїнів і смартконтрактів. Залишилося навчити ці системи безпечно керувати бюджетом. Якщо це вдасться, на крипторинку з’явиться нова категорія учасників: програми, яким для виконання роботи потрібні гроші.
Коли ви будете готові створювати рішення для них, Volet.com може допомогти налаштувати фінансову інфраструктуру: приймати платежі в стейблкоїнах і здійснювати виплати безпосередньо в блокчейні, без посередника, який зберігає ваші кошти.
Надсилайте й отримуйте гроші вже сьогодні
Стейблкоїни — для платежів у будь-яку країну, місцевий фіат — для простих поповнень і виведення коштів.
Так. Йому потрібен гаманець, у якому він може підписувати транзакції, і дозвіл витрачати кошти в межах установлених вами лімітів.
Протоколи на кшталт x402 уже дають сервісам змогу стягувати з агента плату в стейблкоїнах за кожен запит.
Щонайменше: бюджет на завдання або період, ліміт на одну транзакцію, обмеження кількості повторень тієї самої покупки, список дозволених сервісів, строк дії дозволів і спосіб миттєво зупинити агента.
Почніть із малого: наприклад, дозвольте йому самостійно витрачати до $20, а для більших сум вимагайте вашого схвалення.
Так. Це називається ін’єкцією промпту: приховані інструкції на вебсторінці або у файлі, які змінюють поведінку агента.
Саме тому дотримання лімітів і списків дозволених сервісів потрібно забезпечувати поза моделлю, де агент не зможе обійти ці обмеження за допомогою переконування.
Приймайте стейблкоїни так, щоб агент міг самостійно перевірити платіж, бажано з підтвердженням у блокчейні замість сторінки оформлення замовлення, призначеної для людей.
Один зі способів це зробити — використовувати некастодіальний криптоплатіжний шлюз зі смартконтрактом, наприклад некастодіальний криптоплатіжний шлюз Volet.com.