Я дал ИИ-агенту криптокошелёк. Он не нарушил ни одного правила, но всё равно обошёлся мне в $500
Автоматические платежи в мире криптовалют существуют давно. Торговые боты, скрипты и автоматические свопы (обмен одних токенов на другие) годами переводят средства без подтверждения каждой транзакции человеком. Но они лишь реализовывали решения, которые я уже принял.
ИИ-агент идёт дальше. Он получает задачу, выбирает способ её выполнения и по ходу решает, кому, когда и сколько платить. Впервые я могу доверить машине принимать часть финансовых решений, а не просто дать ей доступ к деньгам.
Но есть подвох: чем больше свободы у агента, тем дороже обходится ошибка в настройках. В одном эксперименте она стоила мне около $500. Именно тогда я перестал считать платежи ИИ-агентов новым поколением автоплатежей и начал воспринимать их как отдельную модель управления деньгами.
Главные выводы
Стейблкоины идеально подходят для машинных платежей: программы взаимодействуют напрямую, а бюджеты остаются предсказуемыми.
Главный риск — не ИИ, вышедший из-под контроля, а агент, который действует рационально в рамках неудачных правил, заданных человеком.
Нужно несколько независимых ограничений: бюджет, лимит на одну транзакцию, лимит повторных операций, список разрешённых сервисов, срок действия разрешений и возможность мгновенно остановить агента. Обеспечьте их соблюдение на уровне кошелька, а не в промпте.
Роль человека меняется: вместо подтверждения каждой транзакции он управляет правилами расходов.
От торговых ботов к ИИ-агентам
Когда я впервые доверил программе управление частью своих средств, это не имело ничего общего с ИИ. Это был торговый бот: он отслеживал несколько рыночных параметров и самостоятельно совершал сделки, когда выполнялись заданные мной условия. Я задавал логику, размер позиции и допустимый риск, а программа просто действовала быстрее меня.
Его ограничения проявились быстро. Бот справлялся со всем, что я предусмотрел, но за этими рамками ничего не понимал. Когда рынок вёл себя необычно, он не мог сказать: «Лучше пока не торговать».
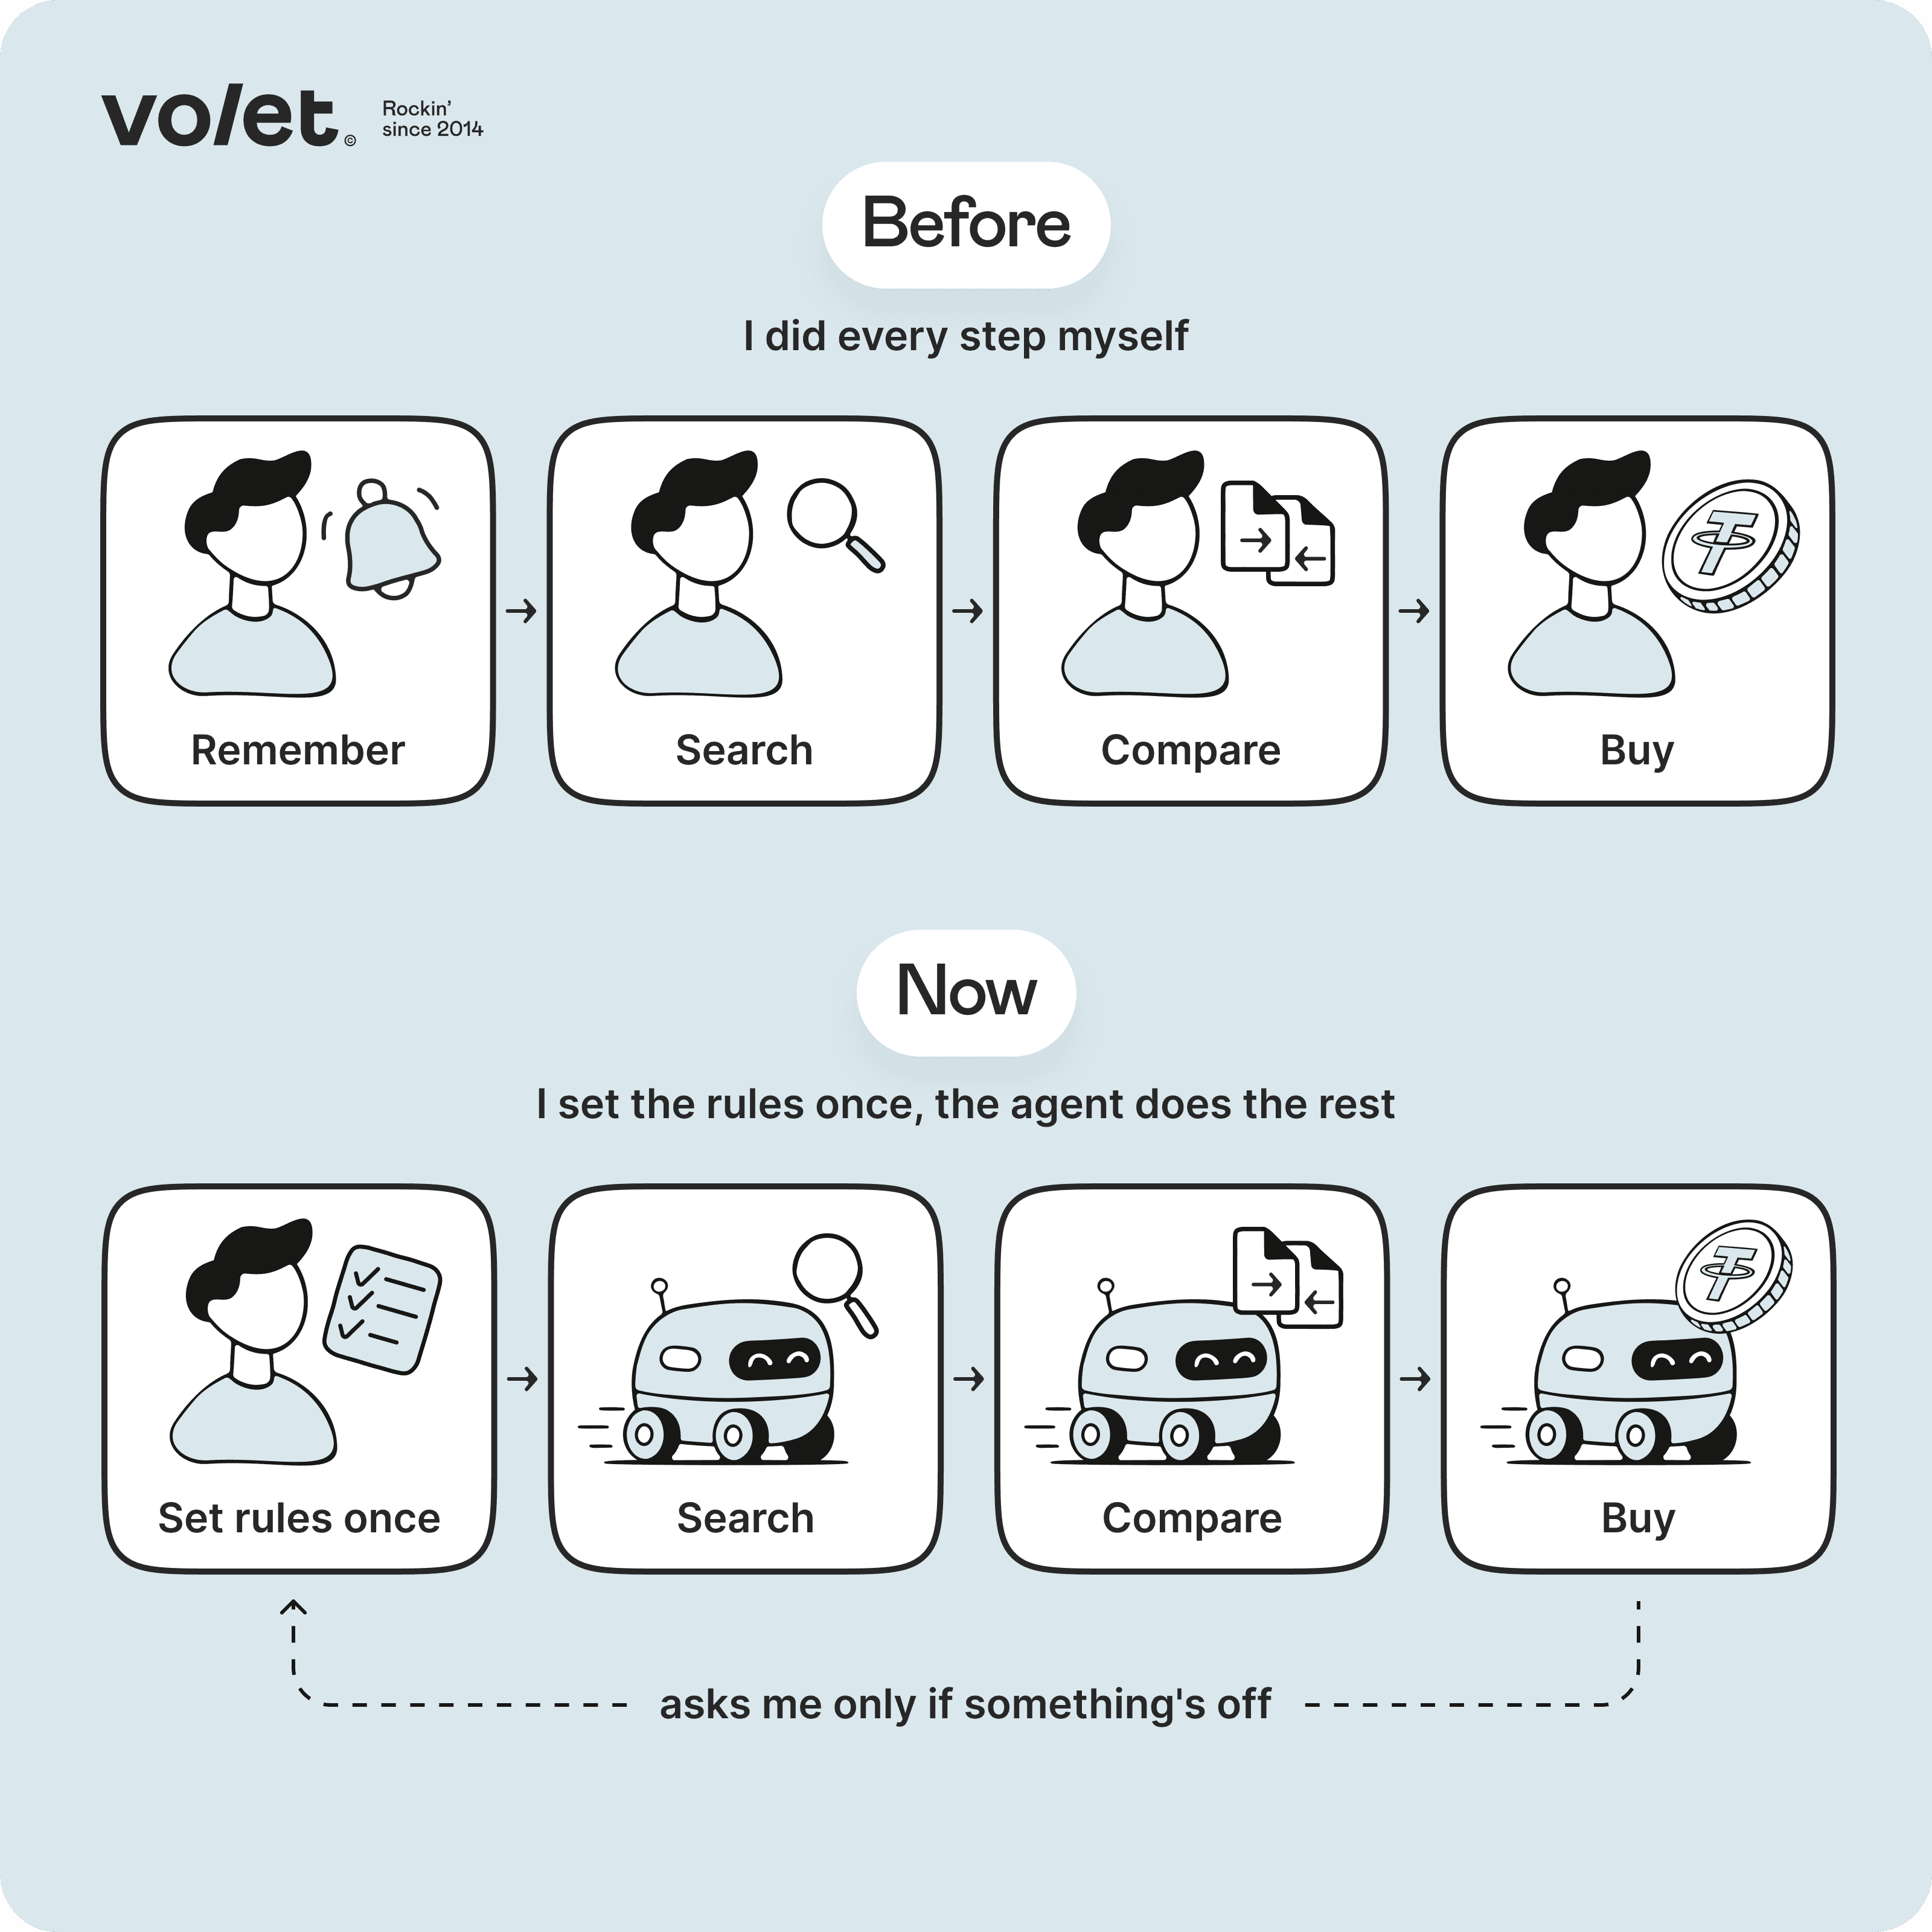
В этом и состоит ключевое отличие современных ИИ-агентов. Боту я говорил: «Если произойдёт А, сделай Б». Агенту я могу сказать: «Добейся нужного мне результата и сам реши, как».
Это меняет саму роль платежа. Для меня покупка всегда делится на отдельные этапы: найти товар, принять решение, перейти к оплате. У агента такого разделения нет. Оплата — просто ещё один шаг в выполнении задачи, наряду со сравнением поставщиков за считаные секунды или переходом на другой актив или сеть в рамках выданных разрешений.
Это же отличает агентов от привычного автоплатежа. При оплате подписки через банк раз в месяц известной компании перечисляется фиксированная сумма. Агент может сам решить, что ему нужно, выбрать поставщика и оценить, стоит ли совершать покупку. Разница кажется небольшой, но с точки зрения контроля над деньгами это совершенно другая модель.
Запуск · · осталось бюджета · ✅ в рамках ваших правил
Результат неудовлетворительный. Повторная попытка…
Результат неудовлетворительный. Остаток бюджета: . Остановка.
Попробуйте: выделите бюджет ИИ-агенту
Задача вашего агента — обработать большой набор данных. Для этого он может арендовать вычислительные мощности GPU. Задайте правила и нажмите «Запустить агента».
Максимум на покупку
Общий бюджет Агент остановится, когда бюджет закончится
Упрощённая симуляция. Цены приведены для примера.
Уже потрачено:
0 из 800
Потрачено 800. Нарушено правил: 0.
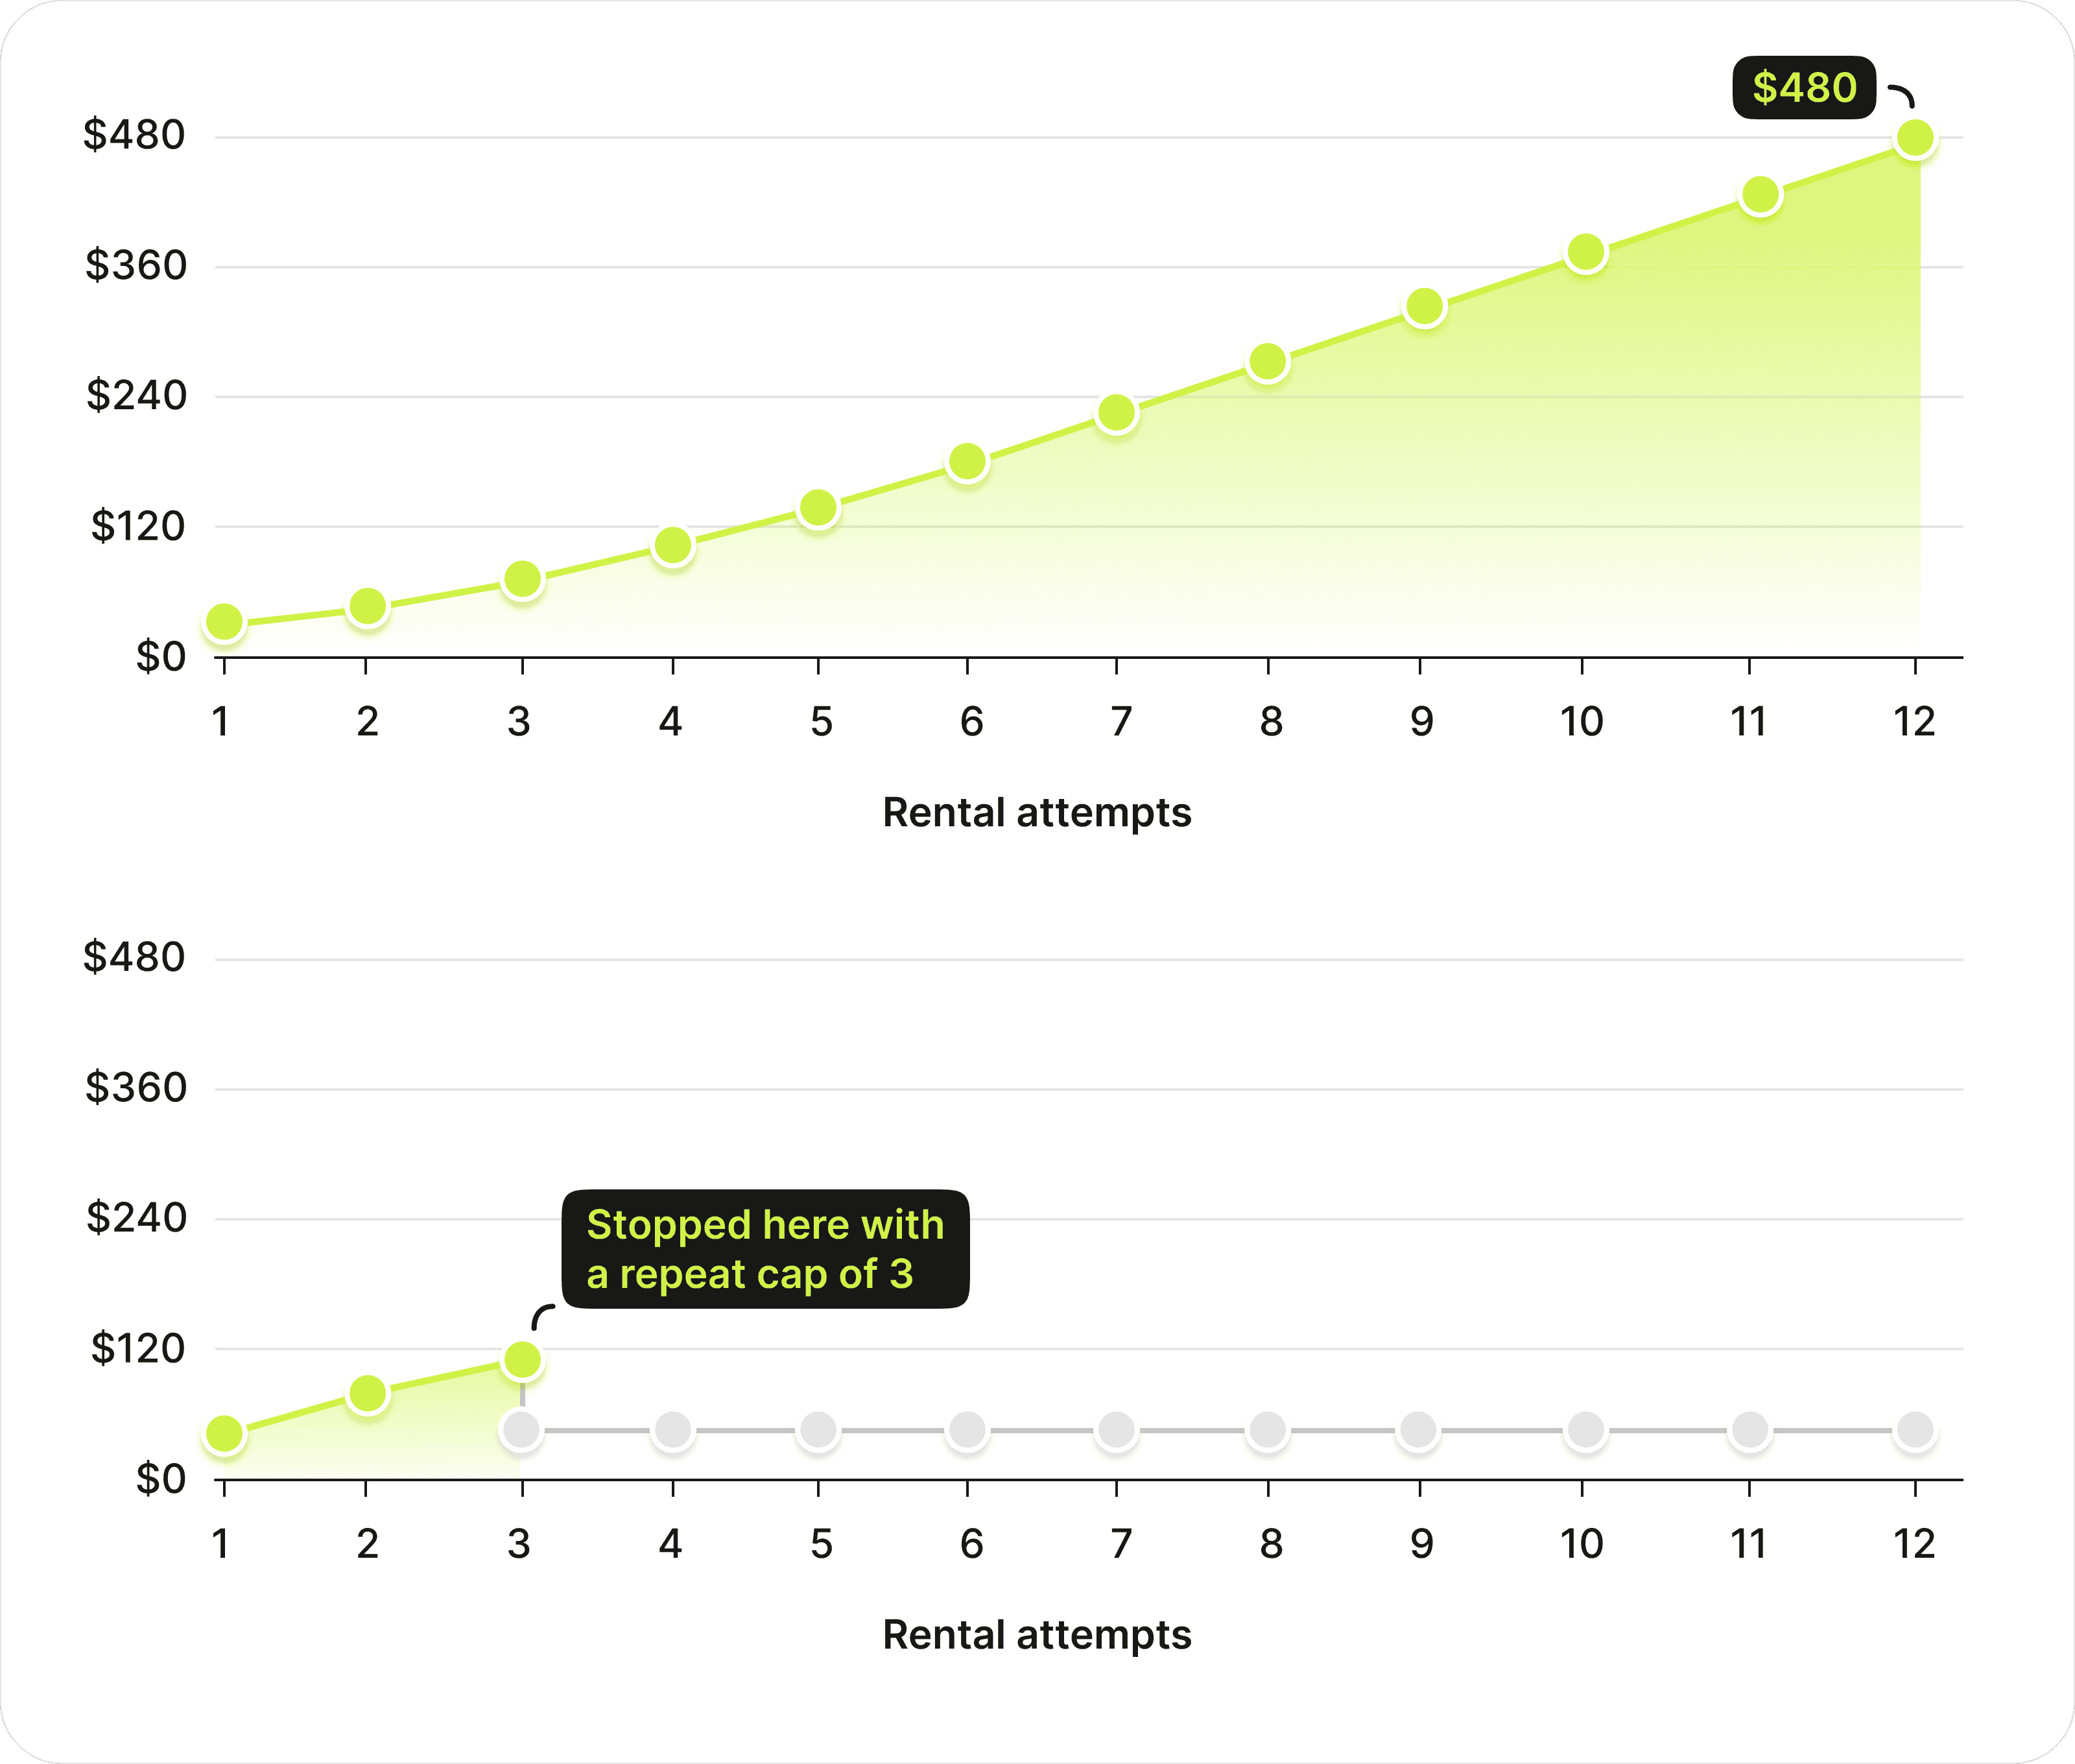
Стоимость каждой аренды не превышала установленный вами лимит в 40, и агент остановился лишь тогда, когда исчерпал бюджет в 800. Все 20 попыток выполнить задачу оказались неудачными.
Без дополнительного правила800
С дополнительным правилом120
Общий бюджет не уберёг ваши деньги. Он лишь определил, сколько вы потеряете. Одно правило остановило бы агента после того, как он потратил 120, и заставило бы его спросить вас, что делать дальше.
Какое именно? Не то, о котором думает большинство.
Читайте дальше, чтобы узнать ответ ↓
Почему стейблкоины подходят для машинных платежей
Стейблкоины (криптотокены, привязанные к валюте, например доллару США) подходят для машинных платежей, потому что это единственная распространённая форма денег, которая одновременно программируема, позволяет недорого переводить небольшие суммы, доступна круглосуточно и сохраняет стабильную стоимость.
Карты невыгодны для небольших платежей. За обычный онлайн-платёж картой взимается фиксированная комиссия около 30 центов плюс процент от суммы. Для покупки на $50 это приемлемо, но не для запроса данных стоимостью $0,15. Согласно отчёту Keyrock, за год, закончившийся в апреле 2026 года, средний платёж ИИ-агента составлял всего $0,31—$0,48, а суммы около 76% транзакций агентов были меньше этой фиксированной комиссии в 30 центов.
Банковская платёжная инфраструктура рассчитана на людей. Вы открываете счёт, проходите проверки, входите в систему, подтверждаете перевод, а иногда ждёте одобрения банка или понедельника, если сейчас выходные. Агент работает круглосуточно: при оплате стейблкоинами он формирует транзакцию, подписывает её и отправляет в сеть, где платёж проходит за секунды или минуты в любой день недели. Код взаимодействует с кодом напрямую.
Волатильность криптовалют мешает планировать бюджет. Биткоин тоже программируем, но его цена меняется. Если бюджет агента составляет 0.001 BTC, его реальная покупательная способность меняется каждый час, а вместе с ней — и все лимиты. А вот сумма вроде 20 USDT означает одно и то же для меня и для программы — и сегодня, и завтра. Бюджет легко планировать, расходы — отслеживать, а лимиты не нужно пересчитывать вслед за рынком.
Как ИИ-агенты платят сегодня: протоколы платежей агентов
Чтобы агент мог заплатить, продавцу нужно понимать, кто платит, от чьего имени и разрешён ли этот платёж. Сегодня на эти вопросы отвечают несколько открытых стандартов.
x402, разработанный Coinbase, вновь задействует давно не применявшийся код состояния HTTP 402 «Требуется оплата». В ответ на запрос сервис сообщает цену, агент платит стейблкоинами, и запрос выполняется. Протокол подходит для доступа к API, данным и вычислительным ресурсам с оплатой за каждый запрос. В апреле 2026 года протокол перешёл под управление x402 Foundation, работающей под эгидой Linux Foundation. Среди участников — Google, Stripe, AWS, Visa и Mastercard.
AP2 (Agent Payments Protocol), представленный Google в сентябре 2025 года, описывает, как пользователь выдаёт агенту проверяемое поручение на покупки от своего имени. Протокол работает с картами, банковскими переводами и стейблкоинами; криптоплатежи проходят через расширение x402.
ACP (Agentic Commerce Protocol), совместно разработанный OpenAI и Stripe и выпущенный в сентябре 2025 года, позволяет агенту оформлять покупки у продавца, например прямо в ChatGPT.
Какую роль играет Volet.com
Эти протоколы стандартизируют то, как агент запрашивает платёж и подтверждает, что он разрешён. Но сами расчёты всё равно нужно где-то проводить, и при платежах в стейблкоинах именно на этом уровне работает Volet.com.
Чтобы продавать агентам, продавцу нужно принимать криптовалюту — в идеале без посредника между покупателем и продавцом. С некастодиальным шлюзом криптоплатежей Volet.com расчёты проходят через смарт-контракт непосредственно в блокчейне. Покупатель — человек или агент — подключает кошелёк и подтверждает транзакцию, а средства поступают прямо на кошелёк продавца.
Volet.com поможет выстроить платежи по всему миру
В фиате, криптовалюте и стейблкоинах. Через API, Hosted Checkout или готовые плагины. Принимайте, отправляйте средства и управляйте ими — прямо из кода.
Следующий этап начался, когда я попробовал автоматизировать не торговлю, а обычную повседневную задачу. На этот раз цель была другой: вместо выполнения конкретной финансовой команды программа должна была самостоятельно выполнить несколько действий и получить нужный мне результат.
Для эксперимента я выбрал самый простой сценарий — покупку книг. Я регулярно покупаю книги и хотел проверить, можно ли избавиться от большинства мелких действий в этом процессе. Я задал агенту круг моих интересов, ограничение по цене и несколько магазинов, в которых ему разрешалось покупать. Раз в заданный период он мог проверять новинки, выбирать подходящие варианты и оформлять заказ, если тот соответствовал моим условиям.
Я намеренно не выделял ему большой бюджет. На этом этапе я не собирался создавать полностью автономного покупателя — хотел лишь проверить сам принцип. И именно в таком виде система оказалась на удивление удобной. Мне больше не приходилось помнить, что нужно что-то купить, снова искать нужный раздел и сравнивать несколько вариантов. Я один раз задал правила и вмешивался, только когда что-то выходило за их рамки.
Ошибка в настройках, которая обошлась мне примерно в $500
После первого успешного эксперимента я совершил классическую ошибку: решил дать системе больше свободы. Простой сценарий работал хорошо, поэтому казалось логичным перейти к задаче, в которой агенту пришлось бы самостоятельно управлять несколькими статьями расходов.
В одном из тестов я выделил агенту отдельный бюджет и разрешил покупать вычислительные ресурсы для обработки данных. Я ограничил стоимость одной операции ($40) и указал, какими сервисами он мог пользоваться. На бумаге всё выглядело совершенно безопасно — агент не мог внезапно отправить весь остаток средств неизвестному получателю или купить слишком дорогую услугу.
Но одно правило я упустил: не ограничил число одинаковых операций в рамках одной задачи.
В ходе работы агент несколько раз получил неудовлетворительный результат. Вместо того чтобы остановиться и обратиться ко мне, он вполне логично заключил, что проблема в нехватке ресурсов. Первая аренда укладывалась в лимит, вторая тоже, а третья также не нарушала никаких условий. Затем последовала ещё одна.
К тому моменту, когда я заметил, что происходит, общие расходы приближались к $500.
Вот как продуманные механизмы защиты платёжного агента могут сэкономить вам немало денег — и избавить от лишних хлопот
Первая реакция была очевидной: система сделала глупость и потратила деньги впустую. Но когда я спокойно разобрал последовательность действий, оказалось, что агент действовал строго в заданных рамках.
Я запретил разовую дорогую покупку, но не указал, сколько недорогих покупок допустимо. Не определил, после скольких неудачных попыток агент должен остановиться. Не установил правило, по которому при росте расходов требовалось бы моё одобрение. С точки зрения программы, покупка дополнительных вычислительных ресурсов оставалась вполне допустимым способом достичь цели.
Агент не нарушил ни одного правила. Проблема была в самих правилах
Именно этот случай сильнее всего изменил моё представление об автономных платежах.
Проблемы не всегда возникают из-за того, что модель «сошла с ума», сервис взломали или в коде произошёл сбой. Гораздо неприятнее ситуация, когда агент действует рационально в рамках неудачных правил, заданных владельцем. Он не знает, что я «на самом деле имел в виду», если это не отражено в ограничениях.
После этого я наконец понял: дать агенту кошелёк — простая часть задачи. Гораздо сложнее правильно определить границы его финансовой свободы.
Контролируемая автономность: 6 ограничений, которые я теперь задаю каждому ИИ-агенту
С тех пор мой подход стал заметно осторожнее. Я больше не считаю, что одного общего лимита достаточно для защиты. Для надёжной настройки нужно несколько независимых ограничений, каждое из которых защищает от своего типа ошибок.
По сути, теперь я отношусь к кошельку агента как к отдельному операционному бюджету внутри компании. Агенту не нужен полный доступ к основным средствам. Для конкретной задачи ему нужны только те разрешения, без которых её не выполнить, — и не больше.
Ограничение
Что предотвращает
Пример
Бюджет
Постепенное расходование средств, незаметное по отдельным платежам
До $300 на задачу
Порог обязательного одобрения
Одна дорогостоящая ошибка
Свыше $20 — с моим одобрением; свыше $100 — запрещено
Лимит повторных операций
Бесконтрольные циклы, как тот, что обошёлся мне в $500
Остановка после трёх неудачных попыток
Список разрешённых получателей
Платежи неизвестным получателям или злоумышленникам
Только заранее одобренные поставщики
Срок действия
Злоупотребление сохранившимся доступом после завершения задачи
Разрешения прекращают действовать по завершении задачи
Кнопка остановки
Продолжение работы при неожиданном поведении
Одно действие блокирует все расходы
Ещё один урок: эти ограничения должны действовать вне ИИ-модели — в кошельке или платёжной инфраструктуре, а не в промпте. Промпт — это просьба, а не гарантия. Ошибка или инъекция промпта (скрытые инструкции на веб-странице или в файле, которые перехватывают управление агентом) могут заставить агента игнорировать промпт. Ограничение на уровне кошелька просто блокирует транзакцию.
Понимаю, это звучит гораздо менее эффектно, чем идея «дать ИИ кошелёк и отпустить его в свободное плавание», но такой подход гораздо ближе к реальному продукту. Полная автономность отлично выглядит в демонстрациях. Когда речь идёт о настоящих деньгах, для меня гораздо важнее контролируемая свобода.
Годами криптоиндустрия представляла массовое внедрение так: люди хранят криптовалюту, расплачиваются ею в магазинах и переводят её друг другу. Я не уверен, что следующую волну платёжной активности будут определять люди. На мой взгляд, сейчас формируются две модели.
В модели «агент — сервис» агент находит ресурс, проверяет цену и платит за использование, а человек лишь задаёт бюджет и требования.
В модели «агент — агент» один агент передаёт часть задачи другому и платит ему после выполнения работы. Например, исследовательский агент может заказать сложный анализ данных у агента, специализирующегося в нужной области, вместо того чтобы делать всё самостоятельно.
Если такой подход получит массовое распространение, значительную долю участников экономики будут составлять уже не люди.
Пока цифры скромные. Согласно отчёту Keyrock, за предыдущий год ИИ-агенты провели платежи в блокчейне на сумму чуть больше $73 млн — по меркам крипторынка это очень мало. Но направление развития важнее объёма. Один человек не может совершать тысячи осмысленных покупок в день, а одна компания может запустить десятки агентов, способных на это. Тогда масштаб будет измеряться не только числом владельцев кошельков, но и количеством автономных программ и объёмом их экономической деятельности.
Всё необходимое уже есть: модели, которые планируют сложные цепочки действий, API и программируемые деньги в виде стейблкоинов и смарт-контрактов. Осталось научить эти системы безопасно распоряжаться бюджетом. Если это удастся, на крипторынке появится новый класс участников: программы, которым для работы нужны деньги.
Когда вы будете готовы создавать сервисы для таких программ, Volet.com может помочь наладить финансовую инфраструктуру: принимать платежи в стейблкоинах и отправлять выплаты напрямую в блокчейне, без посредника, у которого хранятся ваши средства.
Отправляйте и получайте деньги уже сегодня
Стейблкоины дают охват по всему миру, а местные фиатные каналы — простое пополнение и вывод средств.
Да. Ему нужен кошелёк, через который он может подписывать транзакции, и разрешение тратить средства в установленных вами пределах.
Протоколы вроде x402 уже позволяют сервисам взимать с агента плату в стейблкоинах за каждый запрос.
Как минимум: бюджет на задачу или период, лимит на одну транзакцию, ограничение числа повторений одной и той же покупки, список разрешённых сервисов, срок действия разрешений и возможность мгновенно остановить агента.
Начните с малого: например, разрешите ему самостоятельно тратить до $20, а для расходов свыше этой суммы требуйте вашего одобрения.
Да. Это называется инъекцией промпта: скрытые инструкции на веб-странице или в файле меняют поведение агента.
Поэтому лимиты и списки разрешённых сервисов должны действовать вне модели — там, где агент не сможет обойти их с помощью уговоров.
Принимайте стейблкоины так, чтобы агент мог самостоятельно проверить оплату, желательно с подтверждением в блокчейне, а не через страницу оформления заказа, рассчитанную на людей.
Один из способов — использовать некастодиальный шлюз криптоплатежей со смарт-контрактом, например некастодиальный шлюз криптоплатежей Volet.com.