منحتُ وكيل ذكاء اصطناعي محفظة عملات مشفرة. لم يخالف أي قاعدة، ومع ذلك كلّفني $500
المدفوعات الآلية ليست جديدة في عالم العملات المشفرة. فمنذ سنوات، تنقل روبوتات التداول والبرامج النصية والمبادلات الآلية (التبادل التلقائي بين الرموز الرقمية) الأموال من دون موافقة بشرية على كل معاملة. لكنها كانت تنفّذ فقط قرارات اتخذتها مسبقًا.
أما وكيل الذكاء الاصطناعي فيذهب أبعد من ذلك. يتلقى مهمة، ويختار كيفية إنجازها، ويقرر أثناء العمل لمن يدفع، ومتى، وكم. وللمرة الأولى، أستطيع أن أوكل إلى آلة جزءًا من القرار المالي، لا أن أمنحها مجرد إمكانية الوصول إلى الأموال.
لكن المشكلة أن تكلفة الخطأ في الإعدادات ترتفع كلما زادت حرية الوكيل. في إحدى التجارب، كلّفني ذلك نحو $500. عندها توقفت عن اعتبار مدفوعات الوكلاء جيلًا جديدًا من الدفع التلقائي، وبدأت أتعامل معها كنموذج مستقل لإدارة الأموال.
الخطر الأكبر ليس ذكاءً اصطناعيًا خارجًا عن السيطرة، بل وكيلًا يتصرف بعقلانية ضمن قواعد سيئة وضعها إنسان.
هناك حاجة إلى عدة حدود مستقلة: ميزانية، وحد أقصى لكل معاملة، وحد أقصى للتكرار، وقائمة بالخدمات المسموح بها، وتاريخ انتهاء الصلاحية، وطريقة لإيقاف الوكيل فورًا. طبّق هذه الحدود في المحفظة، لا في الموجّه.
يتحول دور الإنسان من الموافقة على كل معاملة إلى إدارة سياسة الإنفاق.
من روبوتات التداول إلى وكلاء الذكاء الاصطناعي
لم تكن تجربتي الأولى في السماح لبرنامج بإدارة جزء من أموالي مرتبطة بالذكاء الاصطناعي. كان البرنامج روبوت تداول: يراقب بعض مؤشرات السوق ويتداول تلقائيًا كلما تحققت الشروط التي وضعتها. حددت منطق التداول وحجم المركز ومستوى المخاطر المقبول، وكان البرنامج ينفذ ما حددته، لكن بسرعة تفوق قدرتي.
سرعان ما اتضحت حدود قدراته. كان الروبوت يتعامل مع كل ما توقعت حدوثه، لكنه لم يفهم شيئًا خارج ذلك. وعندما كانت السوق تتصرف على نحو غير معتاد، لم يكن بوسعه أن يقول: «الأفضل ألا أتداول هذه المرة».
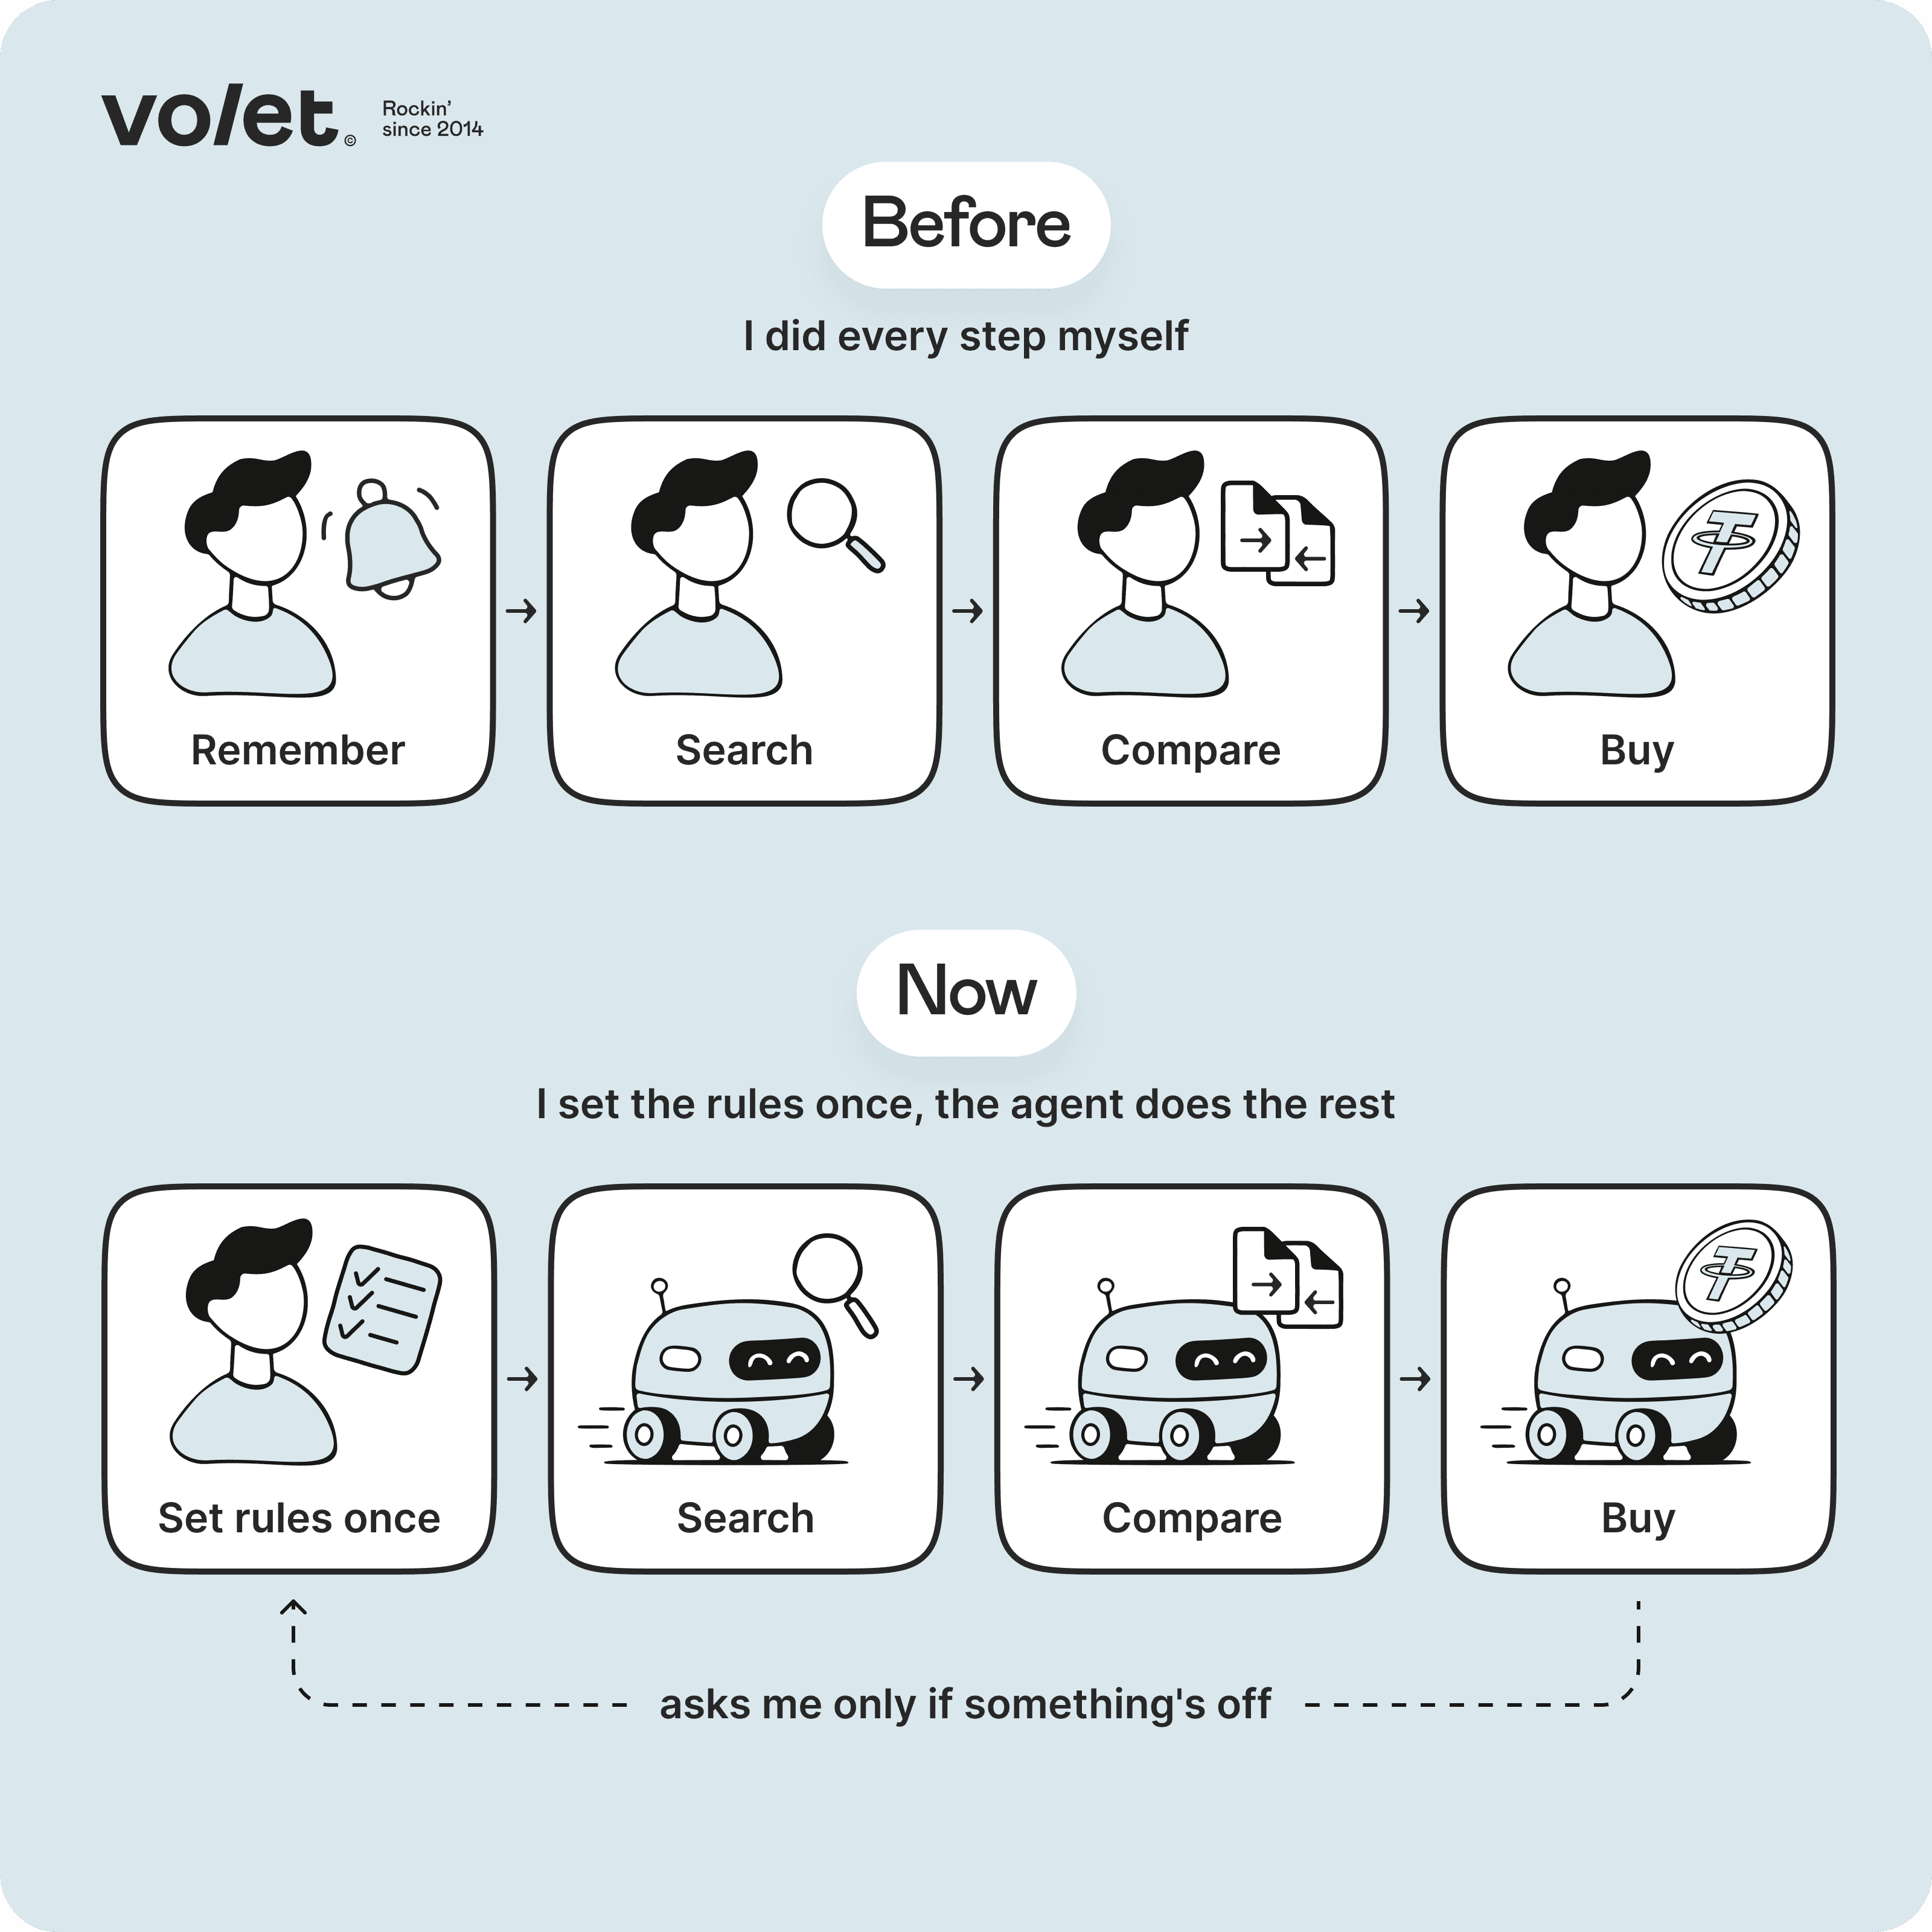
هذا هو الفارق الأساسي بين روبوتات التداول ووكلاء الذكاء الاصطناعي اليوم. مع الروبوت، كنت أقول: «إذا حدث أ، فافعل ب». أما مع الوكيل، فيمكنني أن أقول: «حقق لي النتيجة التي أحتاجها، وحدد بنفسك كيف تصل إليها».
هذا يغيّر مفهوم الدفع نفسه. بالنسبة لي، تمر عملية الشراء دائمًا بمراحل منفصلة: العثور على المنتج، واتخاذ القرار، ثم الانتقال إلى إتمام الشراء. أما الوكيل، فلا يفصل بين هذه المراحل. الدفع مجرد خطوة أخرى ضمن المهمة، مثل مقارنة مقدمي الخدمات — في ثوانٍ — أو التحويل إلى أصل آخر أو شبكة أخرى ضمن الصلاحيات الممنوحة له.
وهذا أيضًا ما يميّز الوكلاء عن الدفع التلقائي المعتاد. فالاشتراك المدفوع عبر البنك يقتطع مبلغًا ثابتًا لصالح شركة معروفة مرة كل شهر. أما الوكيل، فيمكنه تحديد ما يحتاج إليه، واختيار مقدم الخدمة، وتقييم ما إذا كانت عملية الشراء تستحق تكلفتها. قد يبدو الفارق صغيرًا، لكنه يمثل نموذجًا مختلفًا تمامًا للتحكم في الأموال.
المحاولة · · المتبقي من الميزانية: · ✅ ضمن القواعد التي حددتها
النتيجة: ضعيفة. تجري إعادة المحاولة…
النتيجة: ضعيفة. المتبقي من الميزانية: . جارٍ التوقف.
جرّب: خصّص ميزانية لوكيل ذكاء اصطناعي
مهمة وكيلك: معالجة مجموعة بيانات كبيرة. يمكنه استئجار قدرة حوسبة تعتمد على وحدات معالجة الرسومات (GPU) لإنجاز المهمة. حدّد قواعده، ثم اضغط على «تشغيل».
الحد الأقصى لكل عملية شراء
الميزانية الإجمالية يتوقف الوكيل عند نفادها
محاكاة مبسّطة. الأسعار للتوضيح فقط.
المبلغ المنفق حتى الآن:
0 من 800
المبلغ المنفق: 800. 0 مخالفات للقواعد.
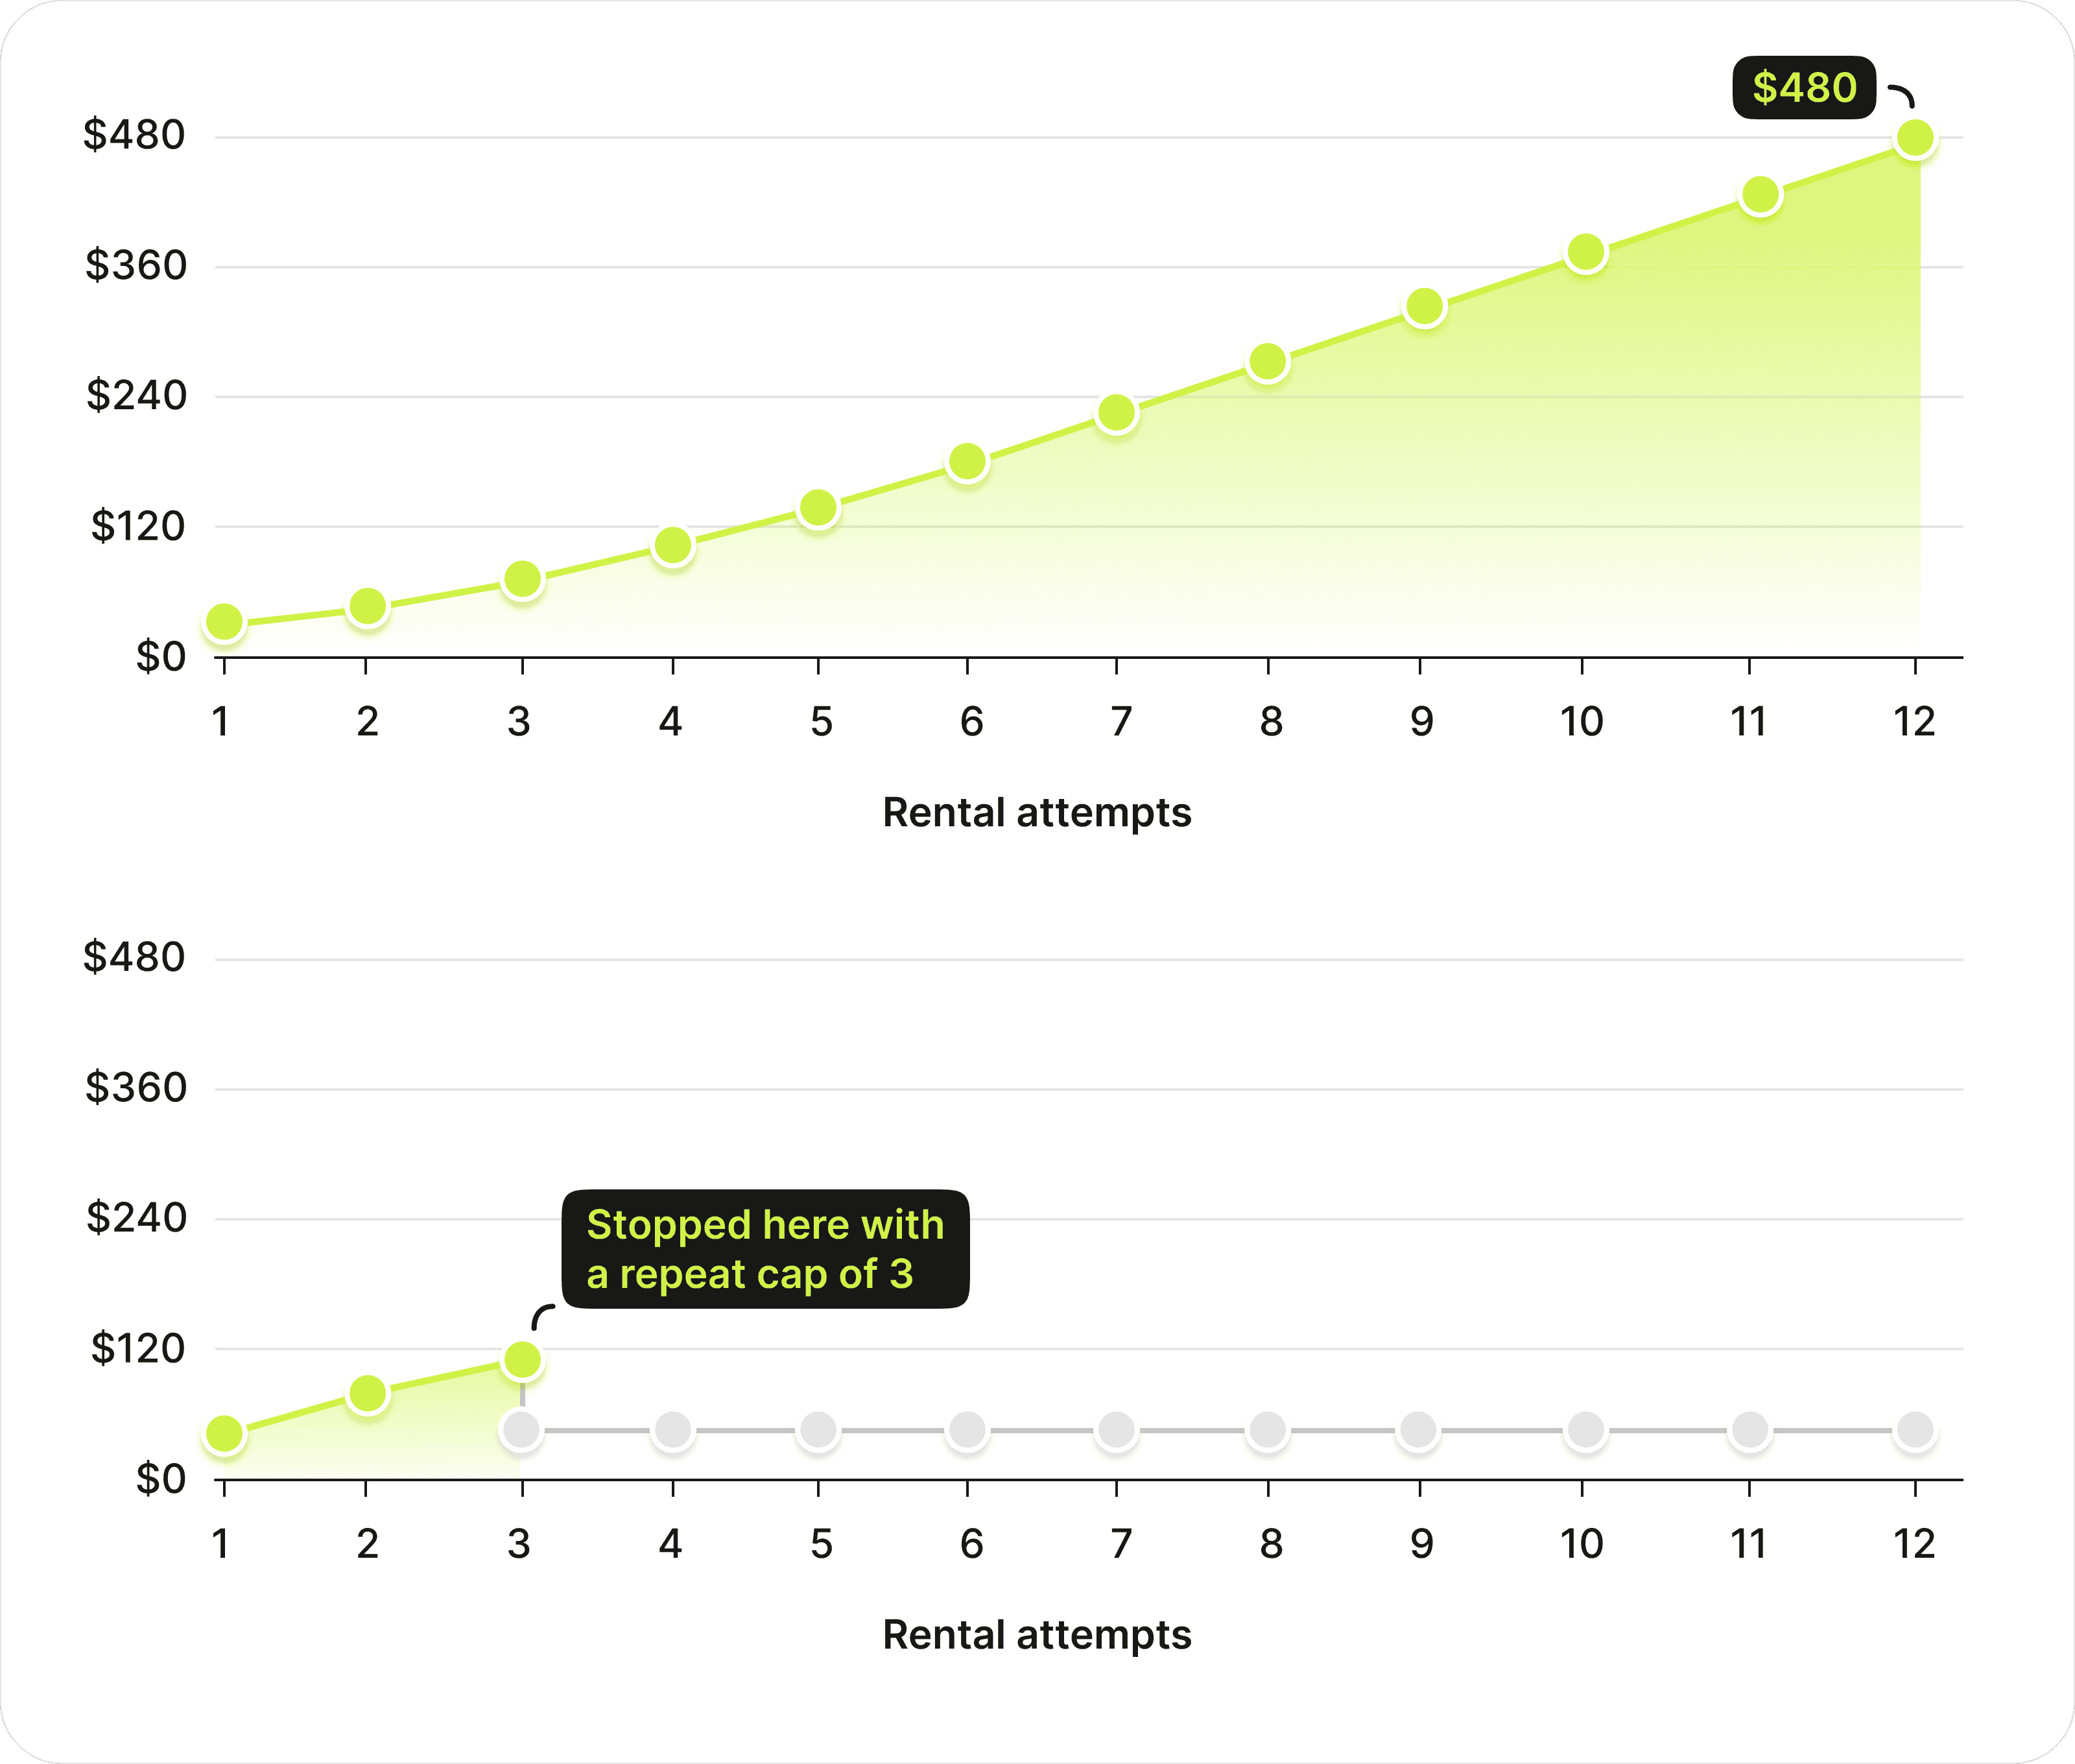
بقيت كل عملية استئجار ضمن الحد الذي حددته، وهو 40، ولم يتوقف الوكيل إلا بعد نفاد ميزانيتك البالغة 800. فشلت المهمة في جميع المحاولات وعددها 20.
من دون القاعدة الناقصة800
مع قاعدة إضافية واحدة120
لم تحمِ الميزانية الإجمالية أموالك، بل حددت فقط مقدار ما ستخسره. كانت قاعدة واحدة كفيلة بإيقاف الوكيل عند 120 وجعله يسألك عمّا ينبغي فعله بعد ذلك.
أي قاعدة؟ ليست القاعدة التي تخطر ببال معظم الناس.
تابع القراءة لمعرفة الإجابة ↓
لماذا تناسب العملات المستقرة المدفوعات الآلية
تناسب العملات المستقرة (وهي رموز مشفرة مرتبطة بعملة مثل الدولار الأمريكي) المدفوعات الآلية، لأنها الشكل الشائع الوحيد من المال الذي يجمع بين قابلية البرمجة، وانخفاض تكلفة تحويل المبالغ الصغيرة جدًا، والتوافر على مدار الساعة، واستقرار القيمة.
البطاقات لا تناسب المدفوعات الصغيرة. تفرض عملية الدفع المعتادة بالبطاقة عبر الإنترنت رسومًا ثابتة تبلغ نحو 30 سنتًا، إضافة إلى نسبة من المبلغ. وهذا مناسب لشراء بقيمة $50، لكنه لا يناسب طلب بيانات بتكلفة $0.15. ووفقًا لتقرير Keyrock، تراوح متوسط قيمة مدفوعات وكلاء الذكاء الاصطناعي خلال العام المنتهي في أبريل 2026 بين $0.31 و$0.48 فقط، وكانت نحو 76% من معاملات الوكلاء أقل من الحد الأدنى للرسوم البالغ 30 سنتًا.
أنظمة الدفع المصرفية مصممة للبشر. تفتح حسابًا، وتجتاز إجراءات التحقق، وتسجّل الدخول، وتؤكد التحويل، وأحيانًا تنتظر موافقة البنك، أو حلول يوم الاثنين إذا صادف ذلك عطلة نهاية الأسبوع. أما الوكيل فيعمل على مدار الساعة، ومع العملات المستقرة، يُنشئ المعاملة ويوقّعها ويرسلها إلى الشبكة، حيث تُسوّى المدفوعات في ثوانٍ أو دقائق، في أي يوم من الأسبوع. تتواصل البرمجيات مع بعضها مباشرة.
تقلب العملات المشفرة يربك الميزانية. بيتكوين قابل للبرمجة أيضًا، لكن سعره يتغير. إذا كانت ميزانية الوكيل 0.001 BTC، فإن قدرته الشرائية الفعلية تتغير كل ساعة، وكذلك جميع حدوده. أما مبلغ مثل 20 USDT فيعني الشيء نفسه لي وللبرنامج، اليوم وغدًا. يسهل تخطيط الميزانيات وتتبع النفقات، ولا تحتاج الحدود إلى إعادة حساب مع تحركات السوق.
كيف يدفع وكلاء الذكاء الاصطناعي اليوم: البروتوكولات التي تتيح مدفوعات الوكلاء
لكي يتمكن الوكيل من الدفع، يجب أن يعرف البائع من يدفع، ونيابةً عمّن، وما إذا كان الدفع مصرحًا به. وتجيب عدة معايير مفتوحة الآن عن هذه الأسئلة.
x402، الذي طوّرته Coinbase، يعيد تفعيل رمز حالة HTTP رقم 402 «الدفع مطلوب»، الذي ظل غير مستخدم لفترة طويلة. ترد الخدمة على الطلب بسعر، فيدفع الوكيل بالعملات المستقرة، ثم يُنفّذ الطلب. وهو مناسب للوصول إلى واجهات برمجة التطبيقات والبيانات وموارد الحوسبة مقابل الدفع لكل طلب. في أبريل 2026، انتقل البروتوكول إلى x402 Foundation التابعة لـ Linux Foundation، ومن أعضائها Google وStripe وAWS وVisa وMastercard.
AP2 (Agent Payments Protocol)، الذي قدمته Google في سبتمبر 2025، يوضح كيف يمنح المستخدم الوكيل «تفويضًا» قابلًا للتحقق للشراء نيابةً عنه. وهو يدعم البطاقات والتحويلات المصرفية والعملات المستقرة؛ وتُعالج المدفوعات بالعملات المشفرة عبر امتداد x402.
ACP (Agentic Commerce Protocol)، الذي طوّرته OpenAI وStripe معًا وأُطلق في سبتمبر 2025، يتيح للوكيل إتمام عملية الشراء لدى التاجر، مثل الشراء مباشرةً داخل ChatGPT.
أين يأتي دور Volet.com
توحّد هذه البروتوكولات طريقة طلب الوكيل للدفع وإثبات أنه مخوّل بإجرائه. أما الأموال نفسها، فلا بد من تسويتها عبر نظام ما، وهذه هي الطبقة التي تعمل عليها Volet.com في مدفوعات العملات المستقرة.
ليبيع التاجر للوكلاء، عليه قبول العملات المشفرة، ويُفضّل أن يكون ذلك دون وسيط بين المشتري والبائع. مع بوابة Volet.com غير الاحتجازية لمدفوعات العملات المشفرة، تتم التسوية عبر عقد ذكي مباشرة على سلسلة الكتل. يربط المشتري، سواء كان شخصًا أو وكيلًا، محفظته ويؤكد المعاملة، فتنتقل الأموال مباشرة إلى محفظة البائع.
يساعدك Volet.com على بناء مدفوعاتك العالمية
بالعملات التقليدية والرقمية والمستقرة. عبر API أو hosted checkout أو إضافات سهلة التثبيت. استقبل الأموال وأرسلها وأدِرها، كل ذلك من الكود.
بدأت المرحلة التالية حين حاولت أتمتة مهمة يومية عادية بدلًا من التداول. هذه المرة، كان الهدف مختلفًا: فبدلًا من تنفيذ أمر مالي محدد، كان على البرنامج إنجاز عدة خطوات بنفسه والوصول إلى النتيجة التي أردتها.
اخترت للتجربة أبسط سيناريو ممكن — شراء الكتب. فأنا أشتري الكتب بانتظام، وأردت معرفة ما إذا كان بإمكاني الاستغناء عن معظم الخطوات الصغيرة في هذه العملية. زوّدت الوكيل بمجموعة من الاهتمامات، وحد أقصى للسعر، وعدد من المتاجر المسموح له بالشراء منها. وكان بإمكانه، مرة واحدة في كل فترة محددة، الاطلاع على الإصدارات الجديدة واختيار ما يناسبني منها، ثم تقديم طلب شراء إذا استوفى شروطي.
تعمّدت ألّا أخصص له ميزانية كبيرة. في هذه المرحلة، لم يكن الهدف إنشاء نظام شراء مستقل تمامًا، بل اختبار الفكرة فحسب. وبهذا الشكل تحديدًا، تبيّن أن النظام مريح على نحو مفاجئ. لم أعد مضطرًا إلى تذكّر شراء كتاب، والبحث مجددًا عن القسم المناسب، ومقارنة عدة خيارات. وضعت القواعد مرة واحدة، ولم أتدخل إلا عندما خرج أمر ما عن نطاقها.
خطأ الإعداد الذي كلّفني نحو $500
بعد هذه التجربة الأولى الناجحة، ارتكبت خطأً شائعًا: قررت منح النظام مزيدًا من الحرية. نجح السيناريو البسيط، فبدا من المنطقي الانتقال إلى مهمة يتولى فيها الوكيل إدارة عدة نفقات بنفسه.
في أحد الاختبارات، خصصت له ميزانية ومنحته القدرة على شراء موارد حوسبة لمعالجة البيانات. وضعت حدًا أقصى لتكلفة العملية الواحدة ($40)، وحددت الخدمات التي يمكنه استخدامها. على الورق، بدا كل شيء آمنًا تمامًا — فلم يكن بإمكان الوكيل أن يرسل الرصيد بأكمله فجأة إلى مستلم مجهول أو أن يشتري خدمة باهظة الثمن.
لكنني أغفلت قاعدة واحدة: لم أحدد عدد العمليات المتطابقة المسموح بها لكل مهمة.
أثناء العمل، حصل الوكيل على نتائج غير مُرضية عدة مرات. وبدلًا من التوقف والرجوع إليّ، استنتج بمنطق سليم أن المشكلة تكمن في نقص الموارد. كانت تكلفة الاستئجار الأول ضمن الحد المسموح به، وكذلك الثاني، ولم يخالف الثالث أيًا من الشروط أيضًا. ثم تبعه استئجار آخر.
عندما انتبهت إلى ما يجري، كان إجمالي الإنفاق يقترب من $500.
هكذا يمكن لضوابط الحماية المدروسة لوكيل الدفع لديك أن توفر عليك الكثير من المال — وتجنبك المتاعب
كان رد فعلي الأول واضحًا: ارتكب النظام حماقة وأهدر المال. لكن عندما راجعت تسلسل الإجراءات بهدوء، تبيّن أن الوكيل تصرّف تمامًا ضمن الحدود التي وضعتها له.
كنت قد حظرت عمليات الشراء مرتفعة التكلفة، لكنني لم أحدد عدد عمليات الشراء منخفضة التكلفة المسموح بها. ولم أحدد عدد المحاولات الفاشلة التي يجب أن يتوقف بعدها، أو أضع قاعدة تلزمه بالحصول على موافقتي عند ارتفاع الإنفاق. من منظور البرنامج، ظل شراء قدر إضافي صغير من موارد الحوسبة وسيلة مقبولة تمامًا للوصول إلى الهدف.
لم يخالف الوكيل أي قاعدة. كانت قواعدي نفسها هي المشكلة
غيّرت هذه التجربة، أكثر من أي شيء آخر، نظرتي إلى المدفوعات المستقلة.
لا تحدث المشكلات دائمًا لأن نموذجًا «فقد صوابه»، أو لأن خدمة تعرضت للاختراق، أو لأن البرنامج تعطّل. الأسوأ بكثير هو أن يتصرف الوكيل بعقلانية ضمن قواعد سيئة وضعها صاحبه. فهو لا يعرف ما «قصدته فعلًا» إن لم يكن ذلك واضحًا في القيود.
بعد ذلك، أدركت أخيرًا أن منح الوكيل محفظة هو الجزء السهل. أما تحديد حريته المالية على نحو صحيح فأصعب بكثير.
استقلالية منضبطة: 6 حدود أضعها الآن لكل وكيل ذكاء اصطناعي
منذ ذلك الحين، أصبحت أكثر حذرًا بشكل ملحوظ. لم أعد أرى أن حدًا إجماليًا واحدًا يوفر حماية كافية. فالإعداد السليم يحتاج إلى عدة قيود مستقلة، يعالج كل منها نوعًا محددًا من الأخطاء.
في الأساس، أتعامل الآن مع محفظة الوكيل كما أتعامل مع ميزانية تشغيلية منفصلة داخل شركة. فهو لا يحتاج إلى وصول كامل إلى الأموال الأساسية. ولإنجاز مهمة محددة، لا يحتاج إلا إلى الصلاحيات الضرورية لتنفيذها، لا أكثر.
الحد
ما يمنعه
مثال
الميزانية
استنزاف تدريجي لا تكشفه أي دفعة بمفردها
حتى $300 لكل مهمة
حد طلب الموافقة
خطأ واحد مكلف
موافقتي مطلوبة لما يتجاوز $20؛ ولا يُسمح بأي دفعة تتجاوز $100
حد التكرار
حلقات تكرار بلا توقف، مثل الحلقة التي كلّفتني $500
التوقف بعد ثلاث محاولات فاشلة
قائمة السماح
المدفوعات إلى جهات مجهولة أو خبيثة
مقدمو الخدمات المعتمدون مسبقًا فقط
انتهاء الصلاحية
إساءة استخدام صلاحيات الوصول المتبقية لاحقًا
تنتهي الصلاحيات بانتهاء المهمة
مفتاح الإيقاف
استمرار سلوك غير متوقع
إجراء واحد يجمّد كل الإنفاق
هناك درس آخر: يجب تطبيق هذه الحدود خارج نموذج الذكاء الاصطناعي، في المحفظة أو البنية التحتية للدفع، لا في الموجّه. فالموجّه طلب، وليس ضمانًا. قد يدفع خلل برمجي أو حقن التعليمات (تعليمات مخفية في صفحة ويب أو ملف تتحكم في سلوك الوكيل) الوكيل إلى تجاهله. أما الحد الذي تفرضه المحفظة فيؤدي ببساطة إلى رفض المعاملة.
أعرف أن هذا أقل إبهارًا بكثير من فكرة «منح الذكاء الاصطناعي محفظة وتركه يتصرف بحرية»، لكنه أقرب بكثير إلى منتج فعلي. تبدو الاستقلالية الكاملة رائعة في العروض التجريبية. لكن عندما يتعلق الأمر بأموال حقيقية، تصبح الحرية المنضبطة أهم بكثير بالنسبة إليّ.
لماذا قد تعيد مدفوعات الوكلاء تشكيل سوق العملات المشفرة
لسنوات، تصوّر قطاع العملات المشفرة أن الانتشار الواسع يعني أن يحتفظ الناس بالعملات المشفرة، ويدفعوا بها في المتاجر، ويرسلوها إلى بعضهم البعض. لست متأكدًا من أن البشر سيقودون الموجة القادمة من نشاط المدفوعات. أرى أن نموذجين آخذان في الظهور.
في نموذج الدفع من وكيل إلى خدمة، يعثر الوكيل على مورد، ويتحقق من السعر، ويدفع مقابل كل استخدام، بينما يكتفي الإنسان بتحديد الميزانية والمتطلبات.
في نموذج الدفع من وكيل إلى وكيل، يسند وكيل جزءًا من مهمة إلى وكيل آخر ويدفع له بعد إنجاز العمل. يمكن لوكيل بحث، مثلًا، شراء خدمة تحليل معقد للبيانات من وكيل متخصص في مجال معين بدلًا من القيام بكل شيء بنفسه.
إذا انتشر هذا على نطاق واسع، فلن يكون جزء كبير من المشاركين في النشاط الاقتصادي من البشر أصلًا.
لا تزال الأرقام متواضعة اليوم. فوفقًا لتقرير صادر عن Keyrock، سوّى وكلاء الذكاء الاصطناعي معاملات على سلسلة الكتل بقيمة تزيد قليلًا على $73 مليون خلال العام السابق، وهو مبلغ ضئيل بمقاييس سوق العملات المشفرة. لكن الاتجاه أهم من حجم المعاملات. لا يستطيع شخص واحد إجراء آلاف عمليات الشراء ذات الجدوى يوميًا، بينما تستطيع شركة واحدة تشغيل عشرات الوكلاء الذين يفعلون ذلك. عندها، لن يُقاس حجم النشاط بعدد حاملي المحافظ فحسب، بل أيضًا بعدد البرامج المستقلة والنشاط الاقتصادي الذي تمارسه.
المكونات موجودة بالفعل: نماذج تخطط لتسلسلات معقدة من الإجراءات، وواجهات برمجة التطبيقات، وأموال قابلة للبرمجة تتمثل في العملات المستقرة والعقود الذكية. ما ينقص هو تعليم هذه الأنظمة إدارة الميزانية بأمان. وإذا نجح ذلك، فسينضم إلى عالم العملات المشفرة نوع جديد من المشاركين: برامج تحتاج إلى المال مباشرةً لإنجاز عملها.
عندما تكون مستعدًا لتطوير خدمات لهذه البرامج، يمكن أن تساعدك Volet.com في إعداد البنية المالية: قبول المدفوعات بالعملات المستقرة وإرسال الدفعات مباشرةً على سلسلة الكتل، دون وسيط يحتفظ بأموالك.
ابدأ بإرسال الأموال واستلامها اليوم
استخدم العملات المستقرة للوصول إلى العالم كله، وقنوات العملات التقليدية المحلية لشحن رصيدك وسحبه بسهولة.
نعم. يحتاج إلى محفظة يمكنه توقيع المعاملات من خلالها، وإذن بالإنفاق ضمن الحدود التي تحددها.
تتيح بروتوكولات مثل x402 بالفعل للخدمات تحصيل رسوم من الوكيل بالعملات المستقرة مقابل كل طلب.
كحد أدنى: ميزانية لكل مهمة أو فترة، وحد أقصى لكل معاملة، وحد أقصى لعدد مرات تكرار عملية الشراء نفسها، وقائمة بالخدمات المسموح بها، وتاريخ انتهاء لصلاحياته، وطريقة لإيقافه فورًا.
ابدأ بمبالغ صغيرة، مثل السماح له بإنفاق ما يصل إلى $20 بنفسه، مع اشتراط أن يطلب موافقتك على ما يتجاوز ذلك.
نعم. يُسمّى هذا حقن التعليمات: تعليمات مخفية في صفحة ويب أو ملف تغيّر سلوك الوكيل.
لهذا يجب فرض الحدود وقوائم السماح خارج النموذج، بحيث لا يستطيع الوكيل التحايل عليها بالإقناع.
اقبل العملات المستقرة بطريقة يستطيع الوكيل التحقق منها بنفسه، ويُفضّل أن يكون ذلك بتأكيد على سلسلة الكتل بدلًا من صفحة إتمام شراء مصممة للبشر.
إحدى طرق تحقيق ذلك هي استخدام بوابة دفع غير احتجازية بالعملات المشفرة تعتمد على عقد ذكي، مثل بوابة الدفع غير الاحتجازية بالعملات المشفرة من Volet.com.