Vous détenez des cryptomonnaies. Vous voulez de l'argent liquide dans votre banque. Entre ces deux points se trouvent des frais de réseau, des écarts de conversion, des vérifications d'identité et des banques qui refusent parfois de coopérer. Ce guide vous aide à naviguer à travers tout cela.
Vous ne pouvez pas envoyer de Bitcoin à un compte bancaire de la même manière que vous envoyez un virement. Les banques fonctionnent sur des rails fiat — SEPA, SWIFT ou un transfert local. Les blockchains fonctionnent de manière autonome. Pour transférer des cryptomonnaies sur votre compte bancaire, vous avez besoin d'un service qui les convertit en fiat et envoie les fonds à votre banque.
Trois types de services font cela : les échanges centralisés, les places de marché peer-to-peer et les portefeuilles numériques avec fonctionnalité de sortie. Chacun fonctionne différemment et convient à une situation différente. Ce guide couvre les trois — comment ils fonctionnent, ce qu'ils coûtent et où les gens perdent de l'argent ou du temps.
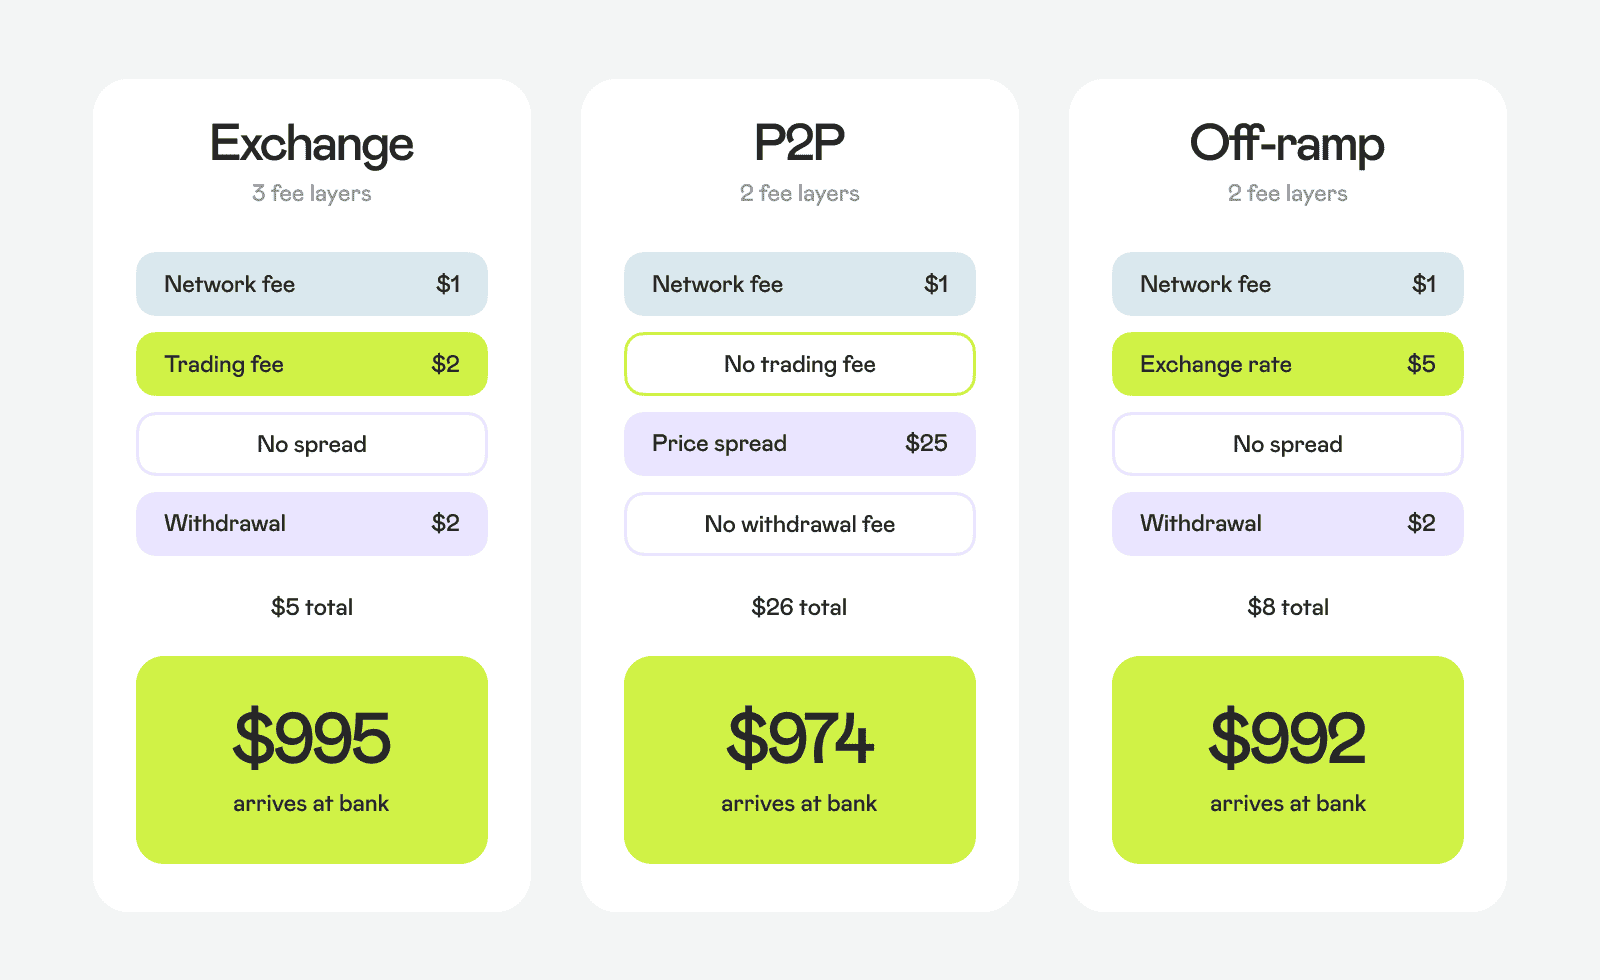
Que se passe-t-il avec vos 1000 $ en crypto transférés à la banque
Exemple illustratif : rail SEPA, réseau Ethereum. Les frais réels peuvent varier selon la plateforme et les volumes
Échange centralisé
Comment ça fonctionne. Les échanges centralisés — Binance, Kraken, Coinbase, et d'autres — sont le chemin le plus utilisé pour passer de la crypto à un compte bancaire. Le processus de transfert de crypto à la banque étape par étape ressemble à ceci :
1. Créez un compte et complétez la vérification d'identité (KYC). Chaque plateforme qui vous permet de vendre de la crypto et de retirer vers une banque exige cela — préparez une pièce d'identité émise par le gouvernement et, dans certains cas, une preuve d'adresse. La vérification prend quelques minutes sur certaines plateformes et jusqu'à deux jours sur d'autres.
2. Déposez de la crypto depuis votre portefeuille personnel vers votre compte d'échange. Choisissez le réseau le moins cher que l'échange prend en charge pour votre jeton. Les réseaux de couche 2 (Arbitrum, Optimism), Solana et TON coûtent moins d'un centime. Ethereum coûte entre 0,05 et 0,40 $.
3. Vendez votre crypto contre de la monnaie fiduciaire via l'interface de trading. Pour un retrait régulier et des montants petits à moyens, un ordre de marché est le plus simple — il s'exécute instantanément au prix actuel.
4. Liez votre compte bancaire et initiez un retrait. Le nom sur votre compte d'échange doit correspondre exactement au nom sur votre compte bancaire — un écart est l'une des raisons les plus courantes pour lesquelles les transferts sont rejetés.
Une fois le retrait soumis, la vitesse dépend du rail de paiement : SEPA Instant se règle en quelques minutes, le SEPA standard prend un à deux jours ouvrables, et les virements SWIFT prennent trois à cinq jours.
Pour qui c'est le mieux. Cette méthode convient aux personnes qui détiennent déjà un compte d'échange ou qui échangent régulièrement. Les échanges offrent une grande liquidité, ce qui est important lorsque vous vendez de grandes quantités — 10 000 $ ou plus. Si vous recherchez le meilleur échange pour transférer de la crypto vers une banque, concentrez-vous sur les rails de retrait pris en charge dans votre pays, les frais totaux et la vitesse de traitement plutôt que sur le nom de la marque seule.
Frais. Les frais de trading varient de 0,1 % à 0,5 % par transaction. Les frais de retrait en fiat dépendent du rail : le SEPA coûte souvent entre 0 et 1 €, les virements SWIFT coûtent entre 15 et 50 $. En plus de cela, vous payez les frais de réseau blockchain lors du dépôt de votre crypto. Enfin, il y a le spread — l'écart entre le prix du marché intermédiaire et le prix auquel votre ordre s'exécute. Sur les paires liquides, cet écart est faible ; sur les marchés moins liquides, il s'accumule. La plupart des échanges fixent également des montants de retrait minimum — certains aussi bas que 10 $, d'autres 100 $ ou plus pour SWIFT.
Avantages. La liquidité la plus profonde et la plus large sélection de paires de trading. Structures de frais transparentes et publiées. Réglementé dans la plupart des grands marchés. Support pour la plus large gamme de cryptomonnaies.
Pièges. Certaines banques rejettent les transferts entrants provenant des échanges de cryptomonnaies. Ce n'est pas rare — en particulier avec les banques traditionnelles qui ont des politiques restrictives envers les fonds liés à la crypto. Vérifiez la position de votre banque avant d'initier un retrait, sinon vous risquez d'attendre des jours pour voir le transfert retourné.
Les gros retraits peuvent déclencher des examens de conformité, ajoutant des heures ou des jours. Et parce que les frais s'accumulent en plusieurs couches — trading, retrait, réseau, spread — le coût total est souvent plus élevé que le chiffre d'affaires ne le suggère.
Vendre de la crypto contre de la monnaie fiduciaire est un événement imposable dans la plupart des juridictions.

Selon votre période de détention et les lois locales, vous pourriez devoir payer des impôts sur les plus-values. Et parce que vous complétez le KYC sur chaque plateforme réglementée, votre identité est liée à chaque transaction. Les grandes bourses partagent activement des données avec les autorités fiscales ou se conforment à leurs demandes — supposez que votre vente de crypto ne passera pas inaperçue.
Portefeuille Numérique avec Off-Ramp
Comment ça fonctionne. Les portefeuilles numériques avec fonctionnalité off-ramp — des plateformes comme Volet.com — combinent un portefeuille crypto, un convertisseur de devises et un retrait en fiat en un seul endroit. La chaîne est plus courte que sur une bourse : pas de terminal de trading, pas de carnet de commandes, pas d'ordres d'achat ou de vente à gérer.
Voici le processus pour convertir la crypto en fiat et la transférer à votre banque:
1. Inscrivez-vous et complétez le KYC — la même vérification d'identité que sur une bourse.
2. Déposez de la crypto. Volet.com propose deux méthodes. Vous pouvez créer un portefeuille crypto sur la plateforme et recevoir des USDT (TRC-20, ERC-20) ou des USDC (ERC-20) directement — puis convertir manuellement en fiat. Ou vous pouvez utiliser la conversion automatique : envoyez de la crypto, et la plateforme la convertit en solde fiat (USD, EUR) à la réception. La route de conversion automatique prend en charge les USDT sur 9 réseaux et les USDC sur 7, vous pouvez donc choisir Solana ou une chaîne de niveau 2 et payer moins d'un cent au lieu de dollars sur Tron.
3. Entrez vos coordonnées bancaires et retirez.
Le fiat voyage ensuite par les rails bancaires standard. Les rails disponibles dépendent de la plateforme : certaines prennent en charge SEPA et SWIFT, d'autres se concentrent sur les transferts bancaires locaux dans des devises spécifiques. Volet.com, par exemple, prend en charge les retraits dans plus de 28 devises fiat par le biais de transferts bancaires locaux, couvrant l'Amérique Latine, l'Asie du Sud-Est et l'Afrique — une option pratique pour les utilisateurs dans des régions où SEPA et SWIFT ne sont pas la norme.
Pour qui c'est le mieux. Les personnes qui ne tradent pas et n'ont aucun intérêt à apprendre une interface de bourse. Les freelances, influenceurs, affiliés et autres créateurs qui reçoivent des paiements en crypto et ont besoin de retraits réguliers vers leur banque. Quiconque a besoin de fiat dans une devise que les grandes bourses ne prennent pas en charge pour un retrait direct.
Frais. La structure des frais dépend de la manière dont vous déposez. En utilisant Volet.com comme référence:
Si vous déposez de la crypto dans un portefeuille crypto puis convertissez, le dépôt lui-même est gratuit. La plateforme applique son propre taux de change lors de la conversion : 0,5 % pour BTC et ETH, 1 % pour les stablecoins et autres tokens. Le retrait vers un compte bancaire coûte 1 %, plus le taux de change de la plateforme si vous convertissez dans une devise locale autre que l'USD.
Si vous utilisez la conversion automatique — où la crypto est convertie en solde fiat lors du dépôt — les frais sont regroupés à l'avance. Les stablecoins entraînent des frais fixes de 1 $ plus un taux de 0,5 % si vous convertissez en EUR. BTC et ETH se convertissent à un taux de 0,5 %, d'autres tokens à 1 %. Le retrait vers un compte bancaire coûte 1 %, plus le taux de change de la plateforme si vous convertissez dans une devise locale autre que l'USD.
Dans tous les cas, le coût total est transparent : vous voyez le taux, vous voyez les frais, et vous savez exactement ce qui atteint votre banque avant de confirmer. Comparé à une bourse — où les frais de trading, le spread et les frais de retrait s'accumulent en couches séparées — les plateformes off-ramp regroupent tout en moins de chiffres, plus prévisibles.
Avantages. Simplicité. Moins d'étapes, moins de points de défaillance. La gamme de devises fiat prises en charge et de méthodes de retrait locales est souvent plus large que ce que les bourses offrent.
De plus, le retrait vers votre banque provient d'une entreprise enregistrée — pas d'une bourse avec "crypto" dans le nom — ce qui signifie que les banques sont beaucoup moins susceptibles de le rejeter. Et parce que la plateforme gère la conversion en interne, tout le processus — dépôt, conversion, retrait — peut être complété en quelques minutes plutôt qu'en heures pour naviguer dans l'interface de trading d'une bourse crypto typique.
Inconvénients. La sélection de cryptomonnaies prises en charge peut être plus étroite que sur une grande bourse. Volet.com prend en charge 10 cryptomonnaies (BTC, ETH, TON, BNB, SOL, POL, AVAX, LTC, XRP, TRX) et des stablecoins (USDT sur 9 réseaux, USDC sur 7) — suffisant pour la plupart des utilisateurs, mais pas pour chaque token.
Ces plateformes ne sont pas conçues pour le trading. Si vous avez besoin d'ordres à cours limité ou d'outils de graphique, utilisez une bourse. Et comme pour tout service détenant vos fonds, vérifiez la licence de la plateforme avant de déposer.
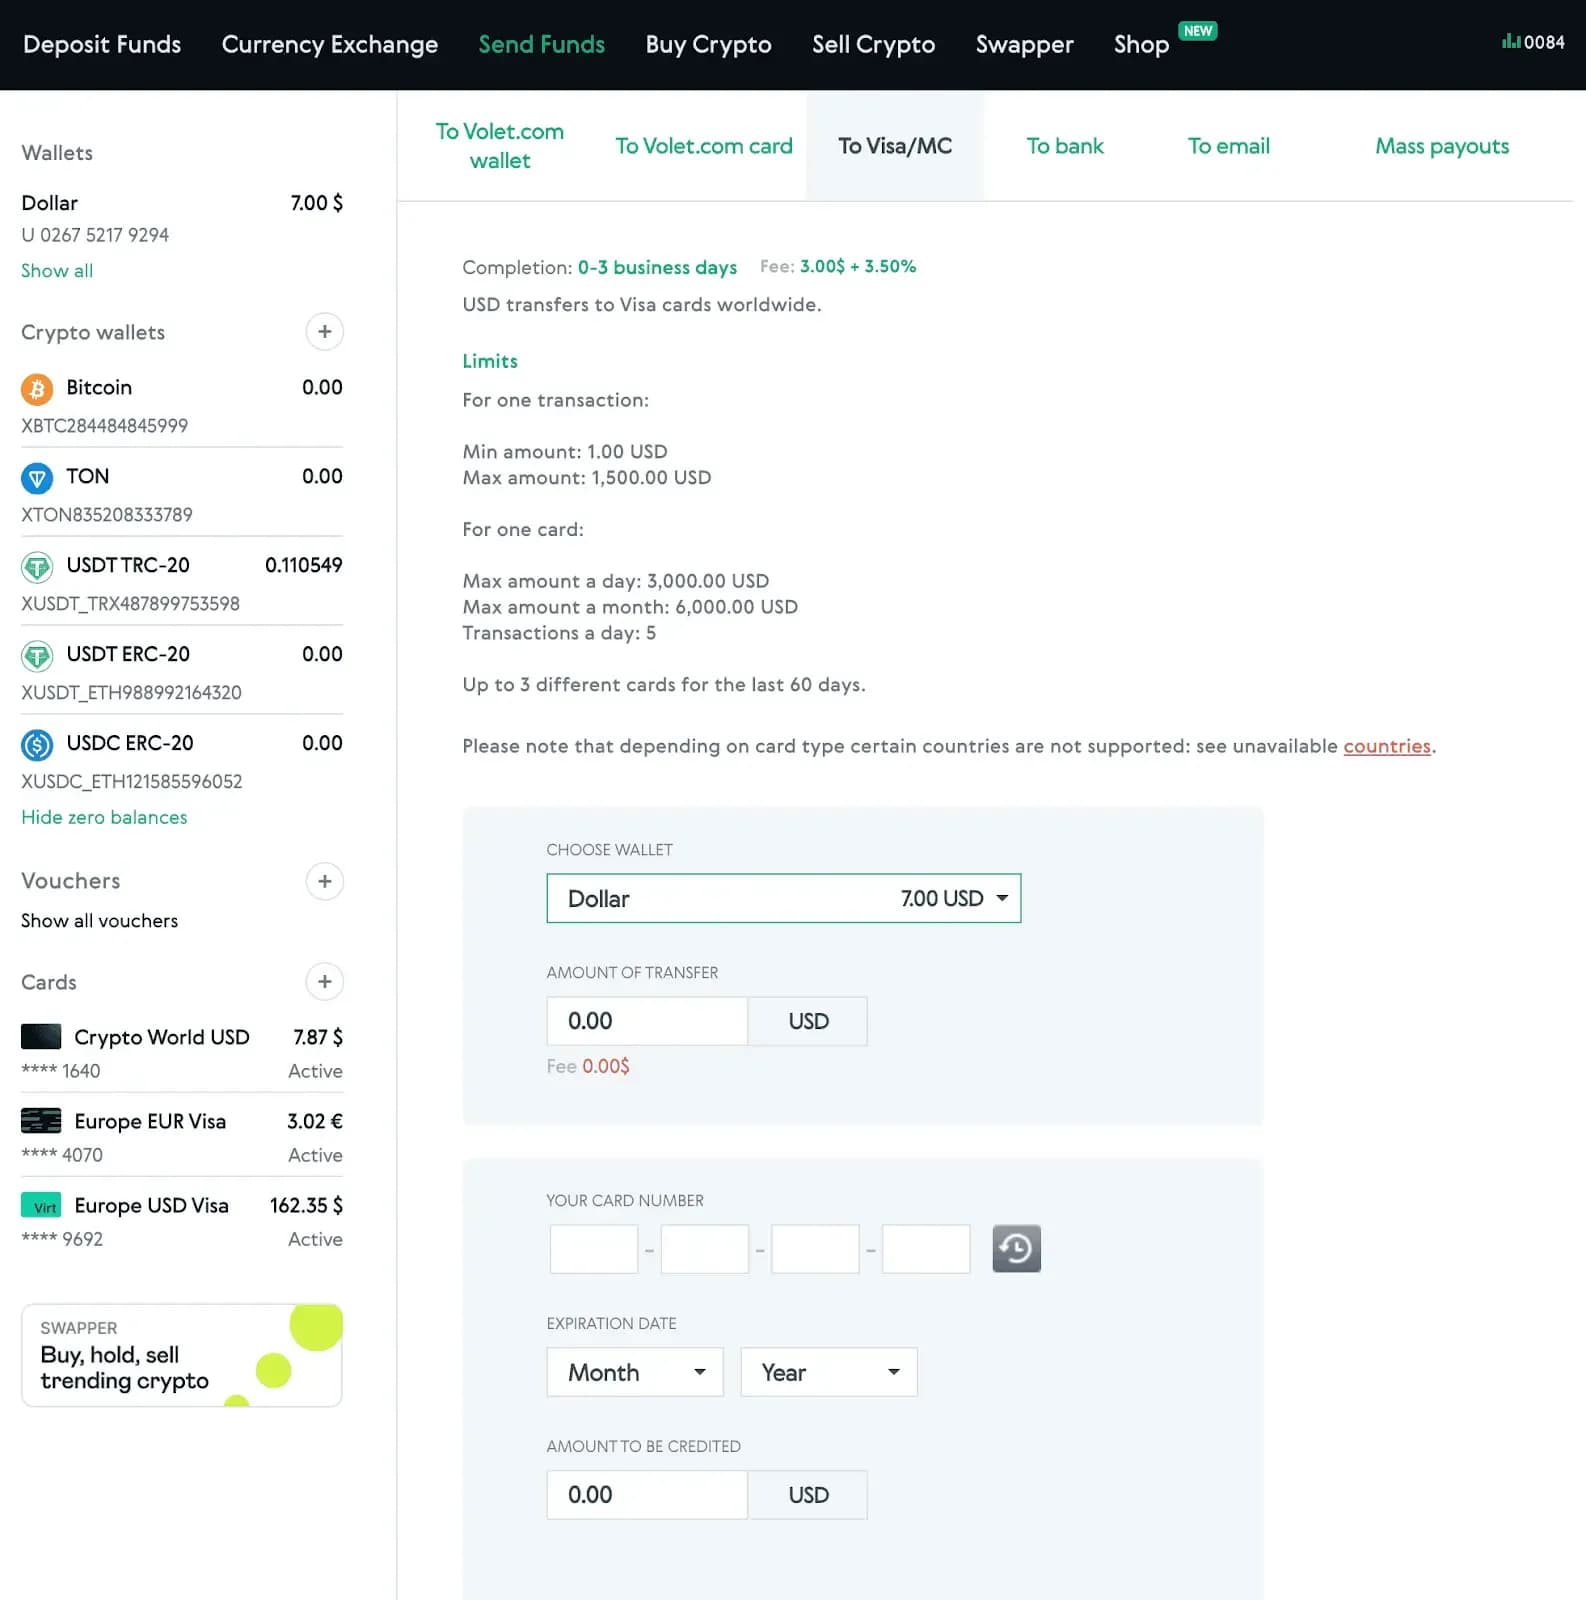
L'interface de Volet.com vous permet d'échanger des cryptomonnaies, de convertir en fiat et de retirer sur votre compte bancaire, le tout depuis un seul écran
Acceptez l’USDT, l’USDC et les principaux tokens crypto partout dans le monde
Commencez avec la passerelle de paiement crypto : règlements instantanés et frais à partir de 0,25%
Comment ça fonctionne. Les plateformes peer-to-peer vous connectent directement avec un acheteur pour votre crypto. Les grandes bourses comme Binance, OKX et Bybit ont des marchés P2P intégrés. Le processus est le suivant:
1. Parcourez les offres des acheteurs qui souhaitent acheter de la crypto en utilisant des virements bancaires. Filtrez par votre devise, méthode de paiement préférée et prix.
2. Sélectionnez une offre et ouvrez un trade. La plateforme verrouille votre crypto en séquestre — vos pièces sont gelées et ne seront pas libérées à l'acheteur tant que vous n'avez pas confirmé que l'argent est arrivé. C'est votre protection : l'acheteur ne peut pas recevoir la crypto sans votre confirmation explicite.
3. Attendez que l'acheteur transfère des fonds fiat directement sur votre compte bancaire.
4. Une fois que vous voyez les fonds — entièrement libérés, pas seulement en attente — confirmez la réception sur la plateforme. Le séquestre libère la crypto à l'acheteur.
La vérification d'identité (KYC) est requise sur la plupart des plateformes P2P, tout comme sur les bourses. La principale différence : puisque le fiat provient du compte bancaire d'un autre individu plutôt que d'une entreprise de crypto, il arrive comme un transfert ordinaire de personne à personne.
Pour qui c'est le mieux. Le P2P est particulièrement utile dans les régions où les bourses ne prennent pas en charge les retraits fiat directs — certaines parties de l'Afrique, de l'Asie du Sud-Est, de l'Amérique latine. C'est également une option pratique lorsque vous souhaitez vendre de la crypto et retirer en monnaie locale que les grandes plateformes ne desservent pas, puisque le paiement apparaît comme un virement bancaire régulier et évite les frictions que certaines banques créent avec les paiements d'origine boursière.
Frais. La plupart des plateformes P2P ne facturent aucun frais au vendeur (la personne publiant l'annonce). Le véritable coût se cache dans l'écart : les acheteurs proposent généralement des prix 1 à 3 % en dessous du taux au comptant. Cette remise est votre frais effectif. Si votre crypto est déjà sur la plateforme, il n'y a pas de frais de réseau blockchain.
Avantages. Flexibilité inégalée. Vous choisissez l'acheteur, le prix et la méthode de paiement. Les devises locales que les bourses ne prennent pas en charge pour un retrait direct — naira nigérian, dong vietnamien, shilling kényan — sont facilement disponibles via P2P. Les fonds arrivent comme un virement bancaire régulier, ce qui signifie moins de problèmes avec les départements de conformité bancaire.
Pièges. La fraude est le principal risque dans les transferts P2P. Certains escrocs envoient de fausses confirmations de paiement ou initient des rétrofacturations après que la crypto a été libérée. Ne libérez jamais de crypto du séquestre tant que les fonds n'ont pas été entièrement libérés sur votre compte bancaire — pas "en attente", mais confirmés et disponibles.
De plus, la liquidité est limitée. Vendre de grandes quantités peut nécessiter plusieurs transactions avec différents acheteurs, ce qui prend du temps et augmente l'exposition au risque de fraude. Et parce que chaque transaction implique une contrepartie humaine, le processus est intrinsèquement plus lent qu'un ordre de bourse.
Comparaison des trois méthodes
Échange centralisé
Peer-to-Peer (P2P)
Portefeuille numérique / Off-Ramp
Frais totaux typiques
0,3 %–1,5 % (trading + retrait + spread)
1–3 % (caché dans le spread de prix)
À partir de 0,25 % (conversion + retrait)
Vitesse vers le compte bancaire
1–5 jours ouvrables selon le rail
Minutes à heures (dépend de l'acheteur)
1–5 jours ouvrables selon le rail
Devises prises en charge
Principalement USD, EUR, GBP
Large — devises locales via les acheteurs
28+ devises fiat (Volet.com)
KYC requis
Oui
Oui
Oui
Retrait minimum
Varie (10 $–500 $+)
Défini par la contrepartie
Varie selon la devise et le rail
Meilleur pour
Traders, gros montants, paires liquides
Régions sans support fiat direct, utilisateurs restreints par les banques
Retraits réguliers, devises locales, non-traders
Principal risque
Rejet bancaire, périodes de détention, frais superposés
Fraude, litiges lents, liquidité limitée
Sélection de jetons plus étroite, taux fixés par la plateforme
FAQ
Les banques n'acceptent pas les cryptomonnaies. Vous devez convertir les cryptomonnaies en fiat et transférer les fonds par un rail bancaire — SEPA, SWIFT ou un transfert local. Chaque méthode de ce guide de cryptomonnaies vers un compte bancaire gère cette conversion pour vous. La différence réside dans le nombre d'étapes et de frais impliqués.
Un échange est généralement légèrement moins cher en frais seuls — coûts de trading de 0,1 % à 0,5 % plus un petit frais de retrait. Une plateforme de sortie comme Volet.com coûte un peu plus cher, mais le processus est plus simple et le total est prévisible à l'avance. En pratique, cependant, le choix dépend moins du prix et plus de l'endroit où se trouve déjà votre cryptomonnaie et des options de retrait qui s'offrent à vous.
Si vous tradez régulièrement sur un échange, vos fonds y sont déjà — pas d'étape de dépôt, pas de plateforme supplémentaire à apprendre. Retirer vers une banque n'est qu'un clic de plus, à condition que votre échange le supporte dans votre pays.
Si votre cryptomonnaie est dans un portefeuille personnel et que vous n'utilisez pas d'échange, une plateforme de sortie est le chemin le plus court. Pas d'interface de trading à naviguer, et la sélection de méthodes de transfert bancaire local est souvent plus large — surtout pour les marchés émergents en Afrique, en Asie du Sud-Est et en Amérique latine.
Si aucune des options n'offre une méthode de retrait qui fonctionne pour vous, le P2P est le recours — soit par le biais d'un marché P2P sur un échange majeur, soit par un service d'échange dédié. C'est plus pratique, mais cela fonctionne là où d'autres méthodes échouent.
Les frais de cryptomonnaies vers un compte bancaire se présentent en couches : le frais de réseau blockchain (moins de 0,01 $ sur des réseaux bon marché, 2 à 4 $ sur Tron), le frais de trading ou de conversion de la plateforme (0,1 % à 1,5 %), et le frais de retrait en fiat (0 à 50 $ selon la devise et le rail). Sur une plateforme de sortie comme Volet.com, la conversion commence à 0,25 % et la structure est plus simple. Calculez toujours le total sur toutes les couches avant de confirmer.
Il n'y a pas de meilleur échange unique pour transférer des cryptomonnaies vers une banque — cela dépend de votre pays, de votre devise et des rails de paiement. Pour les retraits SEPA en Europe, Kraken et Binance sont couramment utilisés. Si vous avez besoin de la devise locale dans les marchés émergents, une plateforme de sortie comme Volet.com peut couvrir des devises que les grands échanges ne prennent pas en charge. Comparez les frais totaux, les devises prises en charge et les délais de traitement pour votre situation spécifique.
Le temps total se compose de deux parties. D'abord, la plateforme traite votre dépôt de cryptomonnaies et la conversion — généralement de quelques minutes à une heure. Ensuite, le transfert bancaire dépend du rail : SEPA Instant arrive en quelques minutes, SEPA standard en un à deux jours ouvrables, SWIFT en trois à cinq jours. Un transfert bancaire de cryptomonnaies étape par étape sur une plateforme bien choisie, avec KYC déjà complété, peut mettre de l'argent dans votre banque dans les 24 heures sur un rail rapide comme SEPA.
Oui. Certaines banques bloquent ou retardent les transferts entrants provenant d'échanges de cryptomonnaies connus. Si cela se produit, essayez une autre banque qui accepte les transferts liés aux cryptomonnaies, utilisez un marché P2P où le paiement arrive comme un transfert classique de personne à personne, ou utilisez une plateforme de portefeuille numérique comme étape intermédiaire. Vérifiez la politique de votre banque avant d'initier un retrait.