Khám phá cách các ứng dụng DeFi nâng cao khả năng tiếp cận tài chính và trao quyền cho người dùng. Khám phá những lợi thế và hiểu biết chính trong bài viết mới nhất của chúng tôi. Đọc thêm!
Tôi vẫn nhớ ngày đầu tiên tôi nhúng chân vào tài chính phi tập trung. Sau nhiều năm làm việc với các hệ thống tài chính truyền thống—chờ đợi hàng ngày để giao dịch được xử lý, trả phí vô lý, và bị từ chối dịch vụ vì tôi không đáp ứng một số tiêu chí tùy ý—tôi đã sẵn sàng cho một điều gì đó khác biệt. Tôi không biết rằng việc nhấp vào "kết nối ví" trên một nền tảng DeFi sẽ hoàn toàn thay đổi cách tôi hiểu về các dịch vụ tài chính.
Hãy để tôi dẫn bạn qua hành trình của tôi trong thế giới DeFi, nơi tôi đã trải qua cả những thành công thú vị và những bài học khiêm tốn. Tôi không phải là một cố vấn tài chính (sẽ nói thêm về điều đó sau!), chỉ là một người đã dành vô số giờ để khám phá không gian DeFi này và muốn chia sẻ những gì tôi đã học được trên con đường đó.
Cách các giao dịch tài chính phi tập trung (DeFi) giữa người dùng hoạt động thông qua công nghệ blockchain và hợp đồng thông minh.
Hiểu về Tài chính Phi tập trung (DeFi)
Vậy DeFi thực sự là gì mà mọi người đang nói đến? Về bản chất, tài chính phi tập trung đại diện cho một sự thay đổi cơ bản trong cách chúng ta nghĩ về tiền bạc và dịch vụ tài chính. Đây là một cách tưởng tượng lại về ngân hàng, đầu tư và giao dịch—nhưng không có ngân hàng.
Trước khi đi sâu hơn, hãy làm rõ một điều: DeFi không chỉ là tiền điện tử. Đây là một hệ sinh thái DeFi hoàn chỉnh được xây dựng trên công nghệ blockchain nhằm tái tạo và cải thiện các dịch vụ tài chính truyền thống mà không phụ thuộc vào các trung gian tập trung như ngân hàng hoặc các nhà xử lý thanh toán.
Đây là lời giải thích đơn giản của tôi: Tài chính truyền thống phụ thuộc vào các tổ chức tài chính truyền thống hoạt động như những người trung gian đáng tin cậy. DeFi có nghĩa là loại bỏ những trung gian truyền thống này và thay thế chúng bằng các hợp đồng thông minh minh bạch mà bất kỳ ai cũng có thể kiểm tra và tương tác.
Ví dụ, khi tôi gửi tiền tại ngân hàng địa phương, tôi tin tưởng họ sẽ:
Giữ tiền của tôi an toàn
Trả lại khi tôi yêu cầu
Trả lãi suất đã hứa
Không lạm dụng quỹ của tôi
Trong hệ sinh thái DeFi, tôi không cần phải tin tưởng một tổ chức—tôi tin vào mã thay vào đó. Sự chuyển đổi từ "tin tưởng vào các tổ chức" sang "tin tưởng vào mã" là cách mạng, và nó đang diễn ra ngay bây giờ.
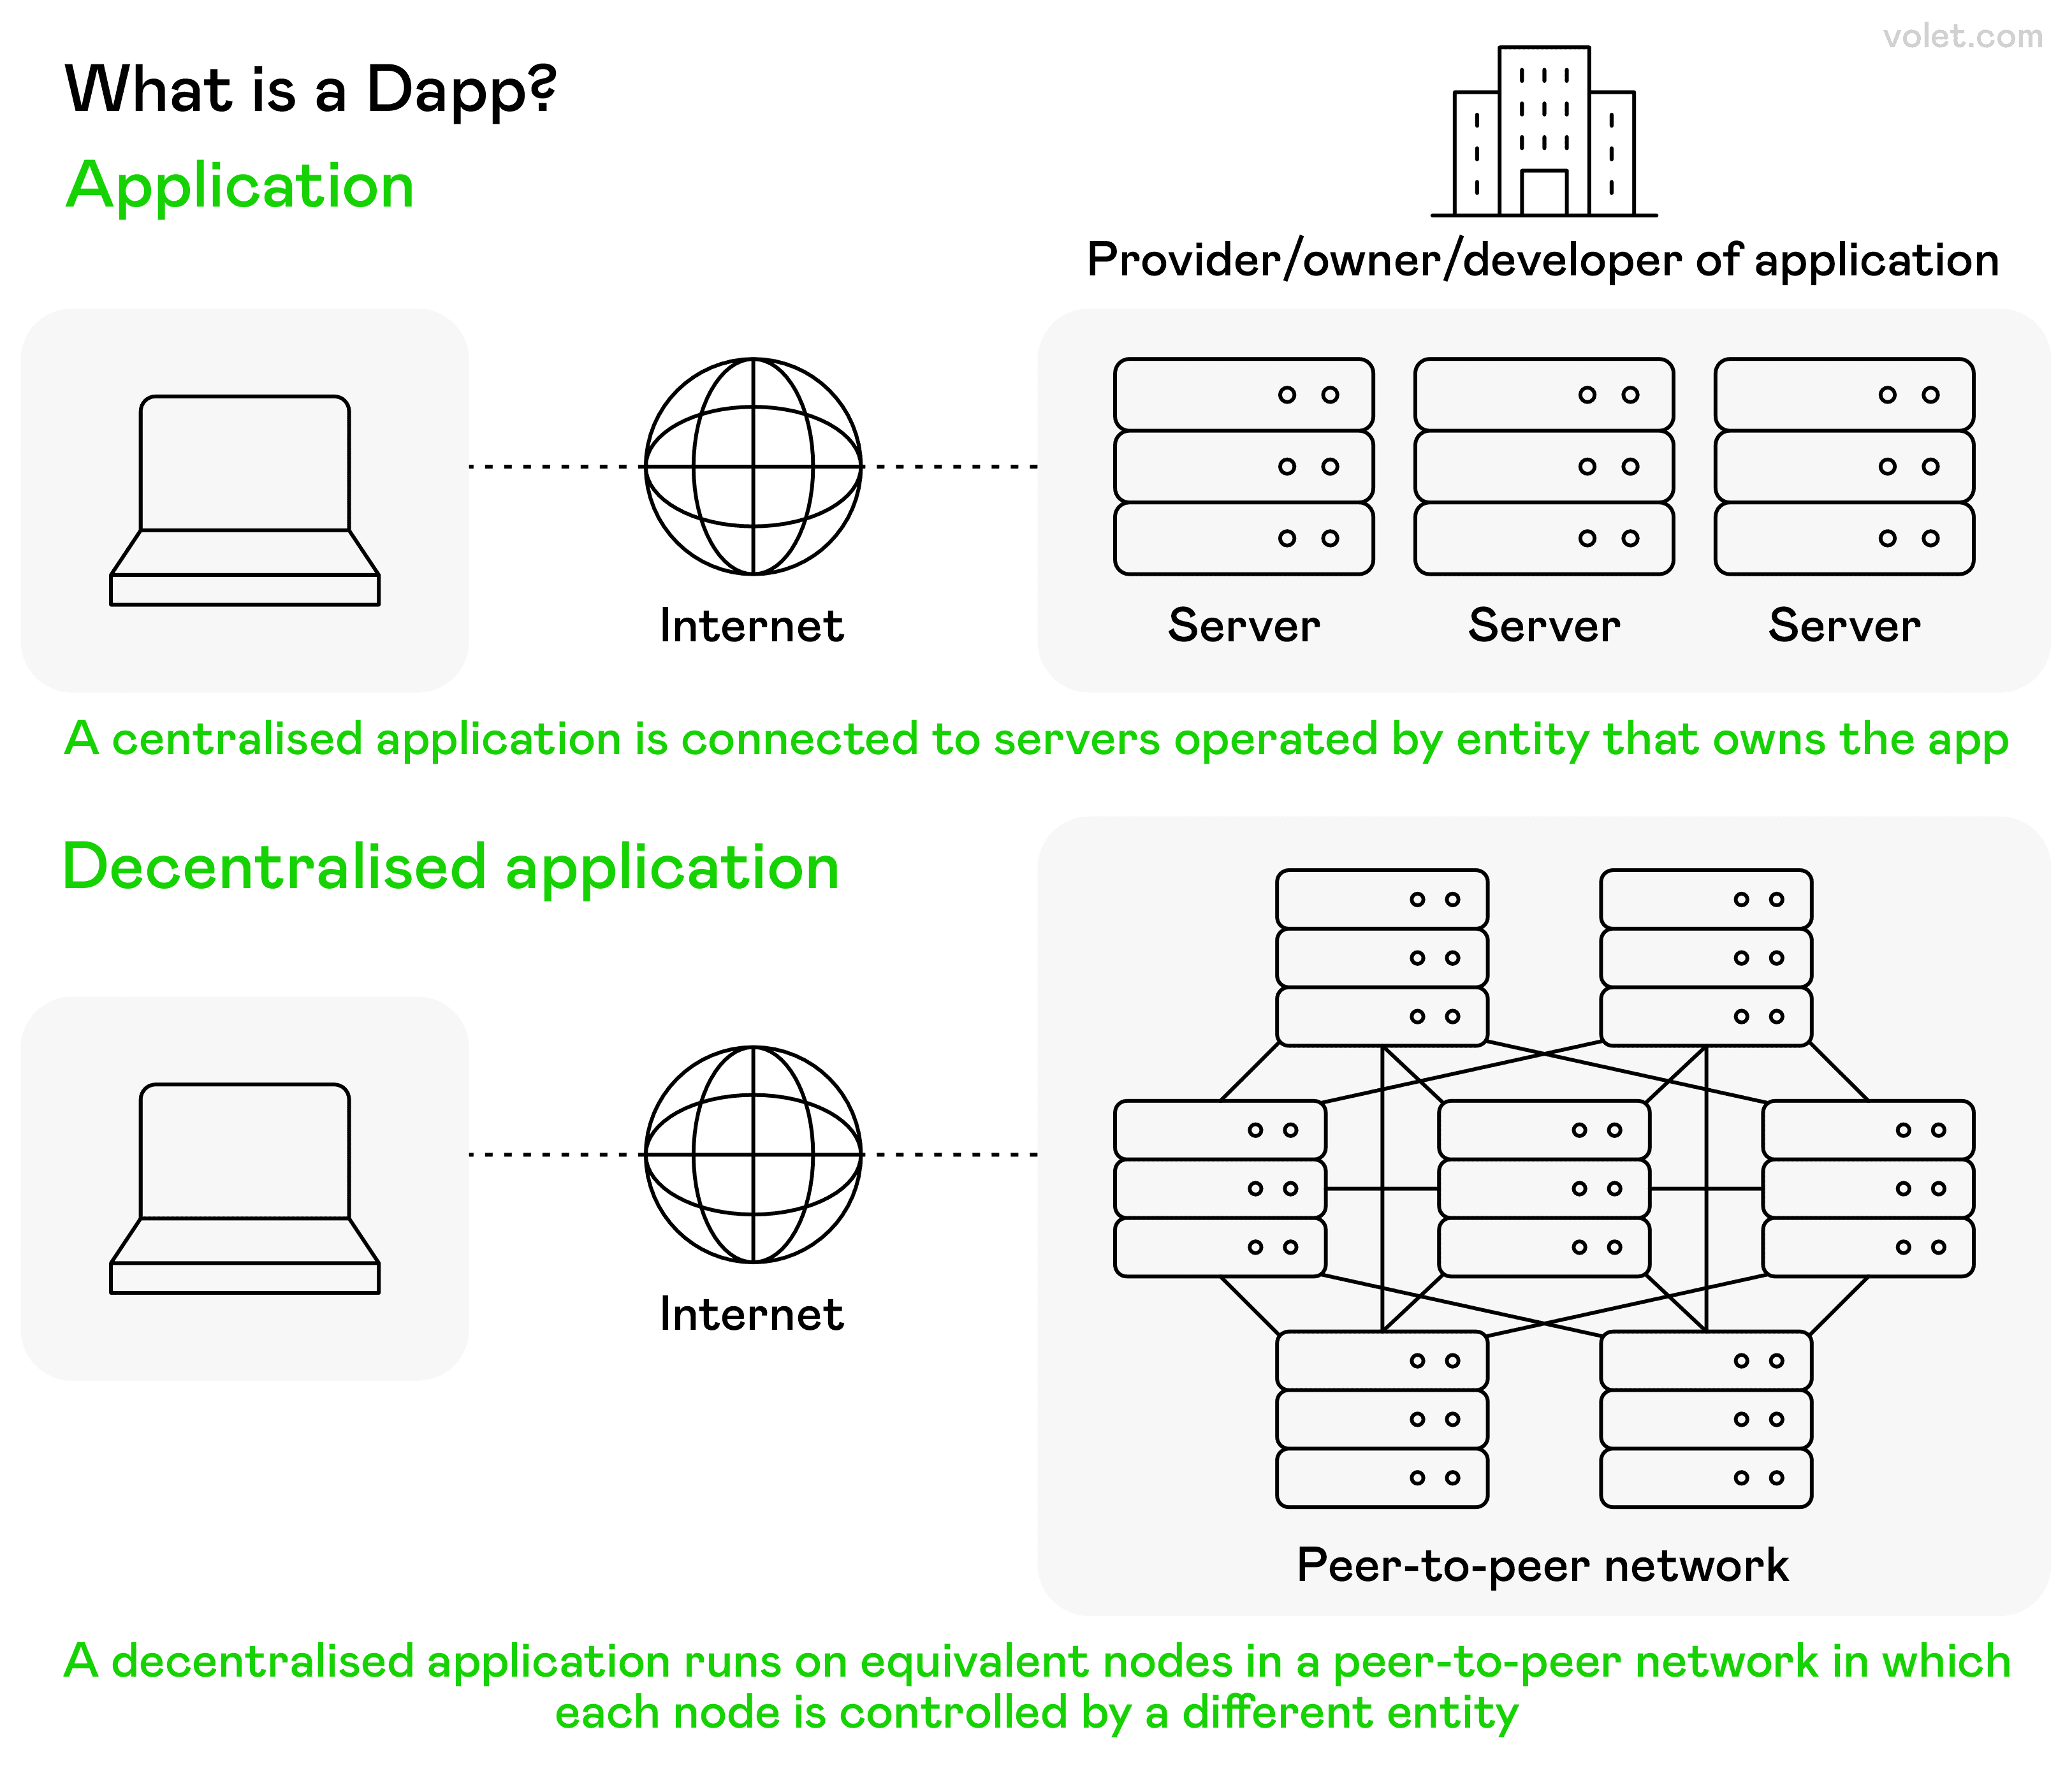
Một hình minh họa giải thích về các ứng dụng phi tập trung (dApps) và cách chúng hoạt động.
Các Ứng Dụng DeFi Là Gì?
Sự xuất sắc của tài chính phi tập trung nằm ở các ứng dụng DeFi, cung cấp dịch vụ tài chính mà không cần trung gian tập trung như ngân hàng hoặc nhà xử lý thanh toán. Những ứng dụng này, được xây dựng trên công nghệ blockchain, sử dụng hợp đồng thông minh—các thỏa thuận tự thực thi được lập trình để tự động hóa các giao dịch tài chính. Chạy trên các mạng blockchain như Ethereum, chúng đảm bảo hiệu quả cao hơn và an ninh được nâng cao.
Cuộc gặp gỡ đầu tiên của tôi với một ứng dụng DeFi là một sàn giao dịch phi tập trung. Tôi đã kết nối ví của mình và giao dịch tài sản tiền điện tử ngay lập tức—không cần ID, không có sự chậm trễ. Giao dịch DeFi này cảm thấy tự do, được thúc đẩy bởi mã nguồn minh bạch. Các ứng dụng DeFi như nền tảng cho vay, dịch vụ vay, và các giao thức farming lợi suất tạo điều kiện cho các giao dịch trong việc giao dịch tiền điện tử, cơ hội đầu tư, và cung cấp thanh khoản. Chúng là:
Có thể lập trình (các quy tắc được mã hóa)
Minh bạch (hợp đồng thông minh mã nguồn mở)
Không cần quyền truy cập (bất kỳ ai có kết nối internet đều có thể tham gia, bất kể tình trạng kinh tế xã hội)
Luôn hoạt động (không có thời gian ngừng hoạt động của cơ quan trung ương)
DeFi cung cấp dịch vụ tài chính dễ tiếp cận, dân chủ hóa quyền truy cập vào các thị trường tài chính trong khi điều hướng sự biến động của thị trường, sự không chắc chắn về quy định, và các lỗ hổng hợp đồng thông minh với các biện pháp an ninh mạnh mẽ.
Những điểm nổi bật của các lợi thế chính của ứng dụng phi tập trung (dApps).
Một trong những lợi thế chính của các ứng dụng DeFi là gì?
Sau nhiều năm khám phá các ứng dụng DeFi khác nhau, tôi đã kết luận rằng lợi thế chính cách mạng nhất là khả năng tiếp cận. Hãy để tôi giải thích tại sao điều này lại quan trọng đến vậy.
Các hệ thống tài chính truyền thống luôn duy trì những rào cản gia nhập truyền thống. Dù là yêu cầu số dư tối thiểu, kiểm tra tín dụng, hay đơn giản là cần có giấy tờ nhận dạng mà nhiều người trên thế giới không có, ngân hàng truyền thống đã loại trừ hàng tỷ người.
DeFi phá vỡ những rào cản truyền thống này. Chỉ cần bạn có kết nối internet và một ví tiền điện tử, bạn có thể truy cập các dịch vụ tài chính tinh vi mà không phụ thuộc vào vị trí, tình trạng kinh tế xã hội hay lịch sử ngân hàng của bạn.
Tôi đã chứng kiến điều này một cách trực tiếp khi người bạn của tôi ở một quốc gia đang phát triển—người đã nhiều lần bị từ chối khoản vay kinh doanh nhỏ bởi các tổ chức tài chính truyền thống địa phương—truy cập một nền tảng cho vay DeFi và nhận được tài trợ chỉ trong vài phút. Mã không quan tâm đến quốc tịch, mức thu nhập hay lịch sử tín dụng của anh ấy. Nó chỉ quan tâm rằng anh ấy đã cung cấp đủ tài sản thế chấp theo các quy tắc đã được xác định trước.
Khả năng tiếp cận này mở rộng ra ngoài các dịch vụ cơ bản. Thông qua các ứng dụng DeFi, mọi người ở khắp nơi đều có thể truy cập:
Các thị trường tài chính toàn cầu trước đây chỉ dành cho các nhà đầu tư đủ điều kiện
Các cơ hội farming lợi nhuận vượt ra ngoài các tài khoản tiết kiệm tiêu chuẩn
Các công cụ tài chính hoạt động ngoài giờ ngân hàng truyền thống
Các dịch vụ hoạt động xuyên biên giới mà không có phí quá cao
Trong khi những lợi ích khác của DeFi như tính minh bạch và hiệu quả là đáng kể (và chúng ta sẽ khám phá những điều đó sớm), không có gì sánh bằng tiềm năng cách mạng của việc mang lại sự bao gồm tài chính cho khoảng 1,7 tỷ người lớn vẫn chưa có tài khoản ngân hàng trên toàn thế giới.
Các lợi ích khác của các ứng dụng DeFi mà bạn cần biết
Ngoài khả năng tiếp cận, tài chính phi tập trung cung cấp một số lợi thế đã giữ cho tôi gắn bó mặc dù có sự biến động thị trường thỉnh thoảng. Hãy để tôi đi qua những lợi ích chính đã tạo ra sự khác biệt lớn nhất trong cuộc sống tài chính của tôi:
Sự bao gồm tài chính không biên giới
Các tổ chức tài chính truyền thống có những hạn chế về địa lý và thường loại trừ mọi người dựa trên nhiều yếu tố khác nhau. Tôi đã trải qua sự thất vọng này khi đi du lịch quốc tế và thấy tài khoản của mình tạm thời bị đóng băng vì tôi quên thông báo cho ngân hàng.
Các ứng dụng DeFi loại bỏ những vấn đề này bằng cách hoạt động trên các mạng blockchain không biên giới. Dù bạn ở New York hay Nairobi, bạn có thể truy cập cùng một dịch vụ tài chính với các điều khoản giống nhau. Khả năng tiếp cận toàn cầu này có nghĩa là sự bao gồm tài chính không chỉ là một từ ngữ thời thượng—nó được xây dựng vào chính hệ sinh thái DeFi.
Tôi gần đây đã nói chuyện với một người đã chuyển từ Venezuela sang Colombia trong thời kỳ khủng hoảng kinh tế. Trong khi tài khoản ngân hàng truyền thống của họ trở nên gần như vô giá trị, các vị thế DeFi của họ vẫn có thể truy cập và hoạt động trong suốt thời gian khó khăn đó. Đó là sức mạnh của các dịch vụ tài chính không biên giới.
Tính minh bạch thực sự có ý nghĩa
"Tính minh bạch" thường được nhắc đến nhiều trong marketing tài chính, nhưng các hệ thống tài chính truyền thống hiếm khi thực hiện được lời hứa này. Bạn đã bao giờ cố gắng hiểu chính xác cách ngân hàng của bạn xác định lãi suất vay của bạn chưa? Chúc bạn may mắn với điều đó!
Ngược lại, DeFi hoạt động với tính minh bạch triệt để. Mỗi giao dịch DeFi trên blockchain đều có thể xem công khai, và các hợp đồng thông minh là mã nguồn mở, có nghĩa là bất kỳ ai cũng có thể kiểm tra mã.
Tôi nhớ đã kiểm tra hợp đồng thông minh của một giao thức DeFi trước khi thực hiện một khoản tiền gửi lớn và phát hiện ra một lỗ hổng tiềm ẩn trong hợp đồng thông minh. Tôi đã chọn một nền tảng DeFi khác vì lý do đó. Hãy thử có được mức độ hiểu biết đó về hệ thống tài chính nội bộ của ngân hàng bạn!
Tính minh bạch này xây dựng niềm tin chân thành—không phải vì một tổ chức tuyên bố là đáng tin cậy, mà vì bạn có thể tự xác minh mọi thứ.
Bảo mật nâng cao thông qua phân quyền
Các tổ chức tài chính tập trung đại diện cho các điểm thất bại đơn lẻ. Khi Lehman Brothers sụp đổ vào năm 2008, vô số người đã phải chịu hậu quả. Các nền tảng DeFi phân phối rủi ro trên các mạng blockchain phi tập trung, khiến chúng kháng cự lại các điểm thất bại đơn lẻ.
Mặc dù có những lỗ hổng trong hợp đồng thông minh (sẽ nói thêm về rủi ro sau), nhưng mô hình bảo mật cốt lõi cung cấp bảo mật nâng cao hơn so với các hệ thống tài chính truyền thống. Tôi ngủ ngon hơn khi biết rằng tài sản kỹ thuật số của tôi không bị kiểm soát bởi một thực thể duy nhất có thể gặp phải một lỗ hổng thảm khốc hoặc gian lận nội bộ.
Sự vắng mặt của một cơ quan trung ương có nghĩa là không có CEO nào có thể rút hết tiền và chạy đến một quốc gia không dẫn độ. Thay vào đó, quỹ di chuyển theo các quy tắc đã được xác định trước mà không ai có thể vượt qua.
Kiểm soát chưa từng có đối với tài sản của bạn
Sử dụng các ứng dụng DeFi mang lại cho bạn quyền sở hữu trực tiếp đối với các tài sản kỹ thuật số của bạn, khác với tài chính truyền thống nơi ngân hàng và các công ty môi giới kiểm soát tiền của bạn. Mô hình tự quản lý này có nghĩa là không ai có thể đóng băng tài khoản của bạn hoặc hạn chế quyền truy cập của bạn.
Tôi đã học bài học này theo cách khó khăn khi ngân hàng truyền thống của tôi đóng băng tài khoản của tôi vì "hoạt động đáng ngờ" (mua tài sản tiền điện tử, thật mỉa mai). Mất ba ngày căng thẳng để giải quyết. Với DeFi, tôi duy trì quyền kiểm soát hoàn toàn đối với tài sản tiền điện tử của mình mọi lúc.
Quyền kiểm soát này mở rộng đến cách tài sản kỹ thuật số của bạn được sử dụng. Khi bạn gửi tiền vào ngân hàng, họ cho vay và kiếm lợi từ lãi suất trong khi chỉ trả cho bạn vài xu. Trong DeFi, bạn chọn chính xác cách tài sản tiền điện tử của bạn được triển khai và nhận được toàn bộ lợi ích của DeFi trừ các khoản phí giao thức DeFi minh bạch.
Hiệu quả thông qua tự động hóa
Tận dụng các hợp đồng thông minh, các giao thức DeFi tự động hóa các hoạt động tài chính phức tạp mà truyền thống yêu cầu sự can thiệp của con người. Sự tự động hóa này giảm đáng kể cả thời gian và chi phí giao dịch.
Ví dụ, việc có được một khoản thế chấp thông qua tài chính truyền thống có thể mất hàng tuần và liên quan đến nhiều trung gian tập trung. Một quy trình tương tự trong DeFi có thể được hoàn thành trong vài phút với chi phí giao dịch tối thiểu.
Tôi gần đây đã sử dụng một khoản vay chớp nhoáng—một đổi mới DeFi cho phép vay mà không cần tài sản thế chấp nếu khoản vay được trả trong một khối giao dịch duy nhất—để thực hiện một cơ hội chênh lệch phức tạp. Giao dịch tài chính này sẽ thực sự không thể xảy ra trong tài chính truyền thống, nhưng trong DeFi, nó đã xảy ra chỉ trong vài giây.
Giao dịch phi tập trung: Giao dịch không cần trung gian
Một trong những ứng dụng DeFi yêu thích của tôi là các sàn giao dịch phi tập trung (DEXs). Khác với Coinbase hoặc Binance, các nền tảng DeFi này hoạt động mà không có cơ quan trung ương, cho phép giao dịch tiền điện tử trực tiếp peer-to-peer thông qua các bể thanh khoản.
Trải nghiệm đầu tiên của tôi với một DEX thật sự mở mang tầm mắt. Sau nhiều năm phải tuân thủ các quy trình KYC và lo lắng về việc bị hack sàn giao dịch, tôi đã giao dịch trực tiếp từ ví của mình mà không cần đăng ký. Toàn bộ quá trình cảm thấy thật tự do.
Các DEX tạo điều kiện cho các giao dịch với một số lợi thế chính độc đáo:
Không yêu cầu tài khoản hoặc xác minh danh tính
Quản lý trực tiếp tài sản tiền điện tử (bạn kiểm soát khóa riêng của bạn)
Kháng cự lại kiểm duyệt và giám sát quy định
Thường có chi phí giao dịch thấp hơn so với các lựa chọn tập trung
Các nền tảng DeFi này sử dụng các nhà tạo lập thị trường tự động (AMMs) thay vì các sổ đặt hàng truyền thống. Người dùng cung cấp thanh khoản cho các bể thanh khoản, và các thuật toán xác định giá dựa trên tỷ lệ của các tài sản cơ sở trong mỗi bể. Cách tiếp cận đổi mới này đối với thị trường tài chính đại diện cho một trong những sự tái phát minh thành công nhất của DeFi đối với cơ sở hạ tầng tài chính truyền thống.
Cách các nền tảng cho vay DeFi kết nối người vay và người cho vay bằng tài sản thế chấp tiền điện tử và tiền gửi fiat.
Cho vay và vay mượn không cần ngân hàng
Các nền tảng cho vay và vay mượn đại diện cho một trong những nền tảng cơ bản của hệ sinh thái DeFi. Các giao thức DeFi này cho phép người dùng kiếm lãi bằng cách cung cấp thanh khoản hoặc vay các tài sản cơ bản bằng cách đặt cọc tài sản thế chấp - tất cả đều không cần trung gian truyền thống.
Kinh nghiệm của tôi với cho vay và vay mượn DeFi bắt đầu một cách thận trọng. Tôi đã triển khai một số lượng nhỏ stablecoin trên một nền tảng vay mượn và ngạc nhiên theo dõi khi lãi suất tích lũy theo thời gian thực (không phải hàng tháng như ngân hàng của tôi). Các tỷ lệ lãi suất cao hơn nhiều so với tài khoản tiết kiệm tài chính truyền thống, mặc dù có các hồ sơ rủi ro khác nhau.
Không gian cho vay và vay mượn thể hiện tiềm năng đổi mới của DeFi:
Tỷ lệ lãi suất được xác định theo thuật toán dựa trên cung và cầu
Tích lũy lãi suất theo thời gian thực (không phải chờ đợi thanh toán hàng tháng)
Phê duyệt khoản vay ngay lập tức với tài sản thế chấp đủ
Không kiểm tra tín dụng hoặc quy trình đăng ký dài dòng
Tuy nhiên, hầu hết các khoản cho vay và vay mượn DeFi vẫn yêu cầu thế chấp quá mức, có nghĩa là bạn phải gửi giá trị nhiều hơn số tiền bạn vay. Hạn chế này tồn tại vì các hệ thống này không thể dựa vào điểm tín dụng truyền thống. Mặc dù điều này ngăn cản các khoản vay tiêu dùng không có tài sản thế chấp, nhưng nó giải quyết một cách xuất sắc các trường hợp sử dụng khác như đòn bẩy, quản lý thuế và nhu cầu cung cấp thanh khoản ngắn hạn.
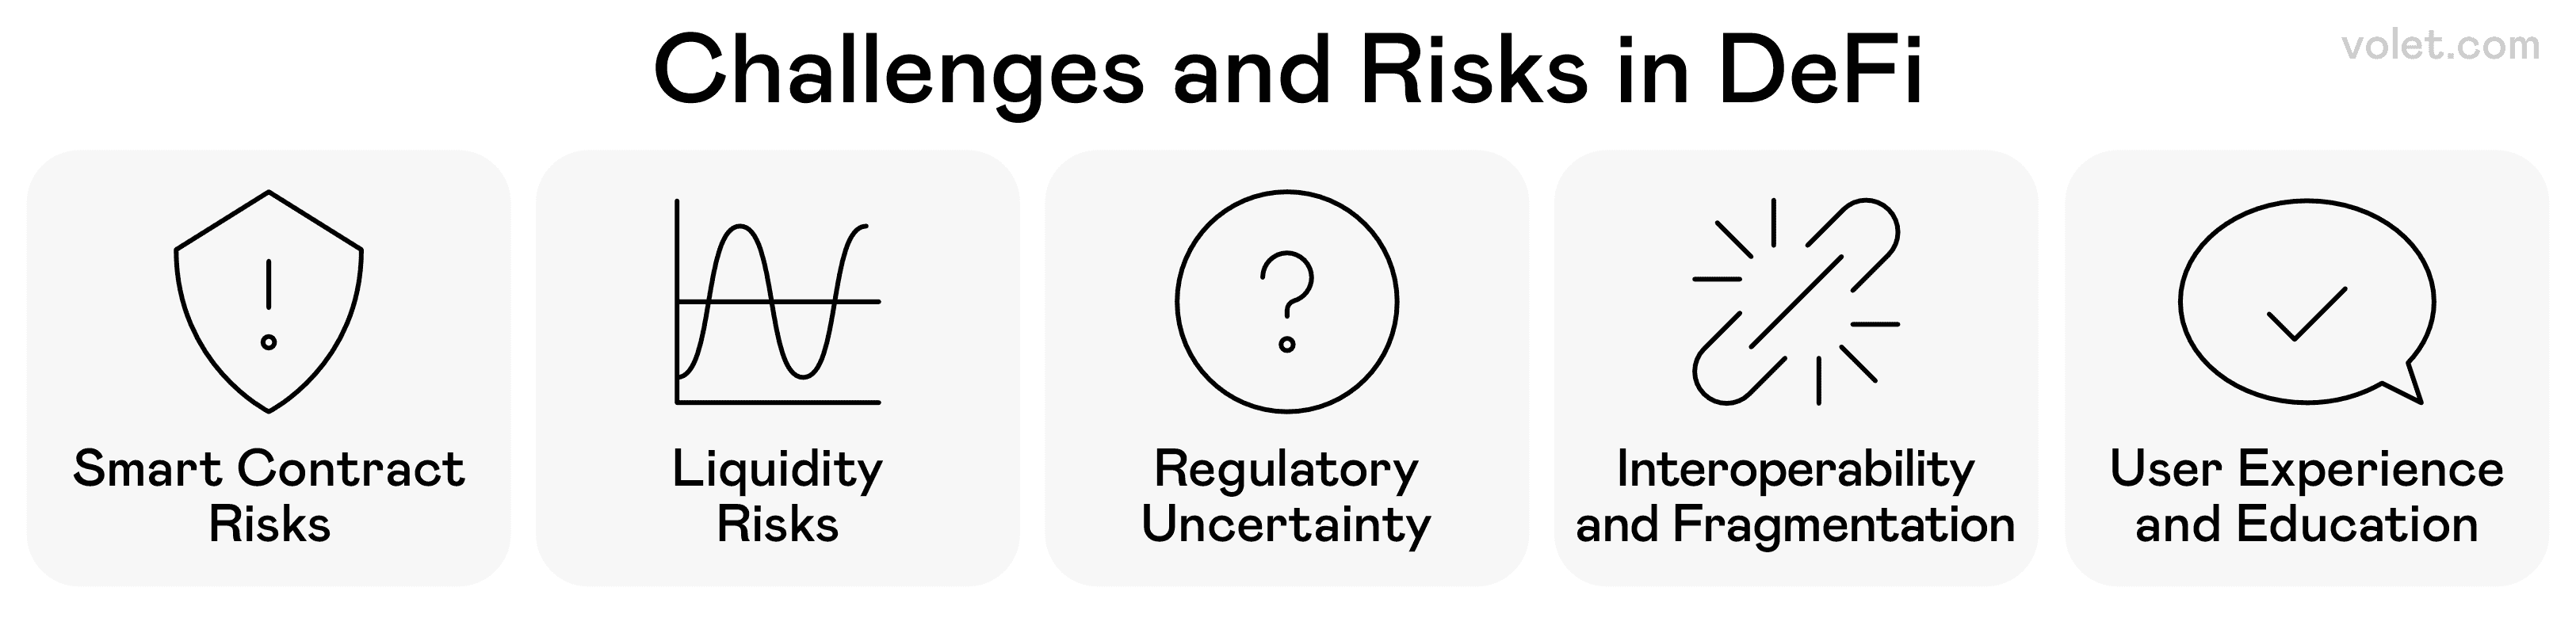
Những thách thức và rủi ro chính liên quan đến tài chính phi tập trung (DeFi).
Rủi ro và Thách thức của DeFi
Tôi sẽ làm bạn thất vọng nếu tôi mô tả DeFi như một utopia không có rủi ro. Mặc dù tôi rất hào hứng, nhưng tôi đã trải qua đủ thách thức để duy trì sự tôn trọng lành mạnh đối với những nguy hiểm trong không gian DeFi này.
Những điểm yếu của Hợp đồng Thông minh
Bởi vì các ứng dụng DeFi dựa vào mã, các lỗi hoặc điểm yếu của hợp đồng thông minh trong mã đó có thể dẫn đến những thất bại thảm khốc. Tôi đã chứng kiến trong sự kinh hoàng khi các giao thức DeFi bị khai thác, đôi khi mất hàng triệu đô la chỉ trong vài phút.
Nguyên tắc "mã là luật" hoạt động theo cả hai chiều—nếu một hacker tìm thấy một lỗ hổng hợp pháp theo quy tắc của hợp đồng thông minh, họ có thể rút tiền mà không có biện pháp khắc phục. Rủi ro này đòi hỏi các biện pháp an ninh rộng rãi, bao gồm kiểm toán mã, xác minh chính thức và mở rộng dần dần.
Sự không chắc chắn về Quy định
Các khung quy định cho DeFi vẫn chưa rõ ràng ở hầu hết các khu vực pháp lý. Sự không chắc chắn về quy định này tạo ra rủi ro cho cả người dùng và nhà phát triển.
Tôi đã thấy các dự án DeFi bị đóng cửa qua đêm sau những thay đổi về quy định, khiến người dùng hoang mang. Trong khi phân quyền cung cấp một số bảo vệ, các khung quy định sẽ không thể tránh khỏi việc phát triển để giải quyết lĩnh vực DeFi đang phát triển này.
Cách tiếp cận của tôi đã rất thận trọng: Tôi tránh các dự án DeFi công khai vi phạm sự giám sát quy định và thích những dự án có cách tiếp cận suy nghĩ đến việc tuân thủ trong khi vẫn bảo tồn những lợi ích cốt lõi của phân quyền trong DeFi.
Rủi ro Biến động Thị trường và Thanh lý
Thị trường tiền điện tử trải qua sự biến động thị trường đáng kể, tạo ra rủi ro cho người dùng DeFi, đặc biệt là những người sử dụng đòn bẩy hoặc khoản vay có tài sản đảm bảo.
Trong một cuộc khủng hoảng thị trường, tôi đã chứng kiến một số vị trí của mình tiếp cận ngưỡng thanh lý. Tôi đã phải nhanh chóng thêm tài sản đảm bảo để tránh bị thanh lý tự động—một trải nghiệm căng thẳng đã làm nổi bật tầm quan trọng của quản lý rủi ro trong không gian DeFi này.
Thách thức Trải nghiệm Người dùng
Mặc dù có những cải tiến, các ứng dụng DeFi vẫn trình bày những rào cản sử dụng đáng kể cho những người dùng không có kỹ thuật. Từ quản lý ví đến việc hiểu phí gas, đường cong học tập vẫn còn dốc.
Tôi thường xuyên giúp bạn bè điều hướng các nền tảng DeFi này và chứng kiến sự bối rối của họ một cách trực tiếp. Trong khi các giao diện đang cải thiện, việc áp dụng chính thống cần thêm sự đơn giản hóa mà không làm giảm tính bảo mật hoặc minh bạch được nâng cao.
Suy nghĩ Kết thúc
Hành trình của tôi qua tài chính phi tập trung đã biến đổi cách tôi nghĩ về tiền bạc, giá trị và hệ thống tài chính. Mặc dù có những rủi ro và thách thức, tôi vẫn tin rằng DeFi đại diện cho một trong những đổi mới quan trọng nhất trong dịch vụ tài chính trong nhiều thế hệ.
Ưu điểm chính của các ứng dụng DeFi—khả năng tiếp cận không biên giới đến các dịch vụ tài chính dễ tiếp cận—có tiềm năng tạo ra một nền kinh tế toàn cầu bao trùm và hiệu quả hơn. Trong khi tài chính truyền thống tối ưu hóa cho một số ít người có đặc quyền, kiến trúc mở của DeFi tạo ra cơ hội đầu tư cho bất kỳ ai sẵn sàng học các quy tắc mới.
Khi bạn khám phá không gian DeFi này, hãy nhớ rằng sức mạnh lớn nhất đi kèm với trách nhiệm lớn nhất. Hãy tự nghiên cứu, bắt đầu từ nhỏ, và không bao giờ đầu tư nhiều hơn số tiền bạn có thể để mất. Hệ sinh thái DeFi thưởng cho những người tò mò và cẩn thận trong khi trừng phạt những người liều lĩnh.
Tôi rất hào hứng để xem công nghệ này phát triển như thế nào và những cơ hội đầu tư mới nào sẽ xuất hiện khi ngày càng nhiều người khám phá sức mạnh của các dịch vụ tài chính thực sự mở. Dù DeFi có hoàn toàn thay thế các hệ thống tài chính truyền thống hay (có khả năng hơn) tạo ra một bối cảnh tài chính lai mới, sự chuyển mình cơ bản mà nó mang lại sẽ thay đổi vĩnh viễn cách chúng ta nghĩ về tiền bạc.
Các Câu Hỏi Thường Gặp
Các ứng dụng DeFi tạo điều kiện cho các giao dịch tài chính bằng cách tận dụng các hợp đồng thông minh trên các mạng blockchain, loại bỏ nhu cầu về một cơ quan trung ương như các tổ chức tài chính truyền thống. Khác với tài chính truyền thống, dựa vào các trung gian tập trung như ngân hàng hoặc các nhà xử lý thanh toán để xử lý các giao dịch tài chính, các nền tảng DeFi cho phép giao dịch tiền điện tử ngang hàng, cho vay và vay mượn, và các dịch vụ tài chính khác trực tiếp thông qua các thỏa thuận minh bạch, tự thực thi.
Các sàn giao dịch phi tập trung hoạt động mà không có một cơ quan trung ương, cho phép người dùng giao dịch trực tiếp từ ví của họ mà không cần tạo tài khoản hoặc gửi thông tin nhận dạng. Họ sử dụng các nhà tạo lập thị trường tự động và các bể thanh khoản thay vì các sổ đặt hàng truyền thống, và người dùng giữ quyền sở hữu tài sản tiền điện tử của họ trong suốt quá trình giao dịch tiền điện tử.
Các rủi ro chính bao gồm các lỗ hổng hợp đồng thông minh có thể dẫn đến mất tiền, sự không chắc chắn về quy định có thể ảnh hưởng đến khả năng tồn tại của dự án DeFi, sự biến động thị trường cực đoan có thể kích hoạt việc thanh lý khoản vay, và những thách thức trong việc thu hồi tiền nếu có sai sót xảy ra vì các giao dịch DeFi thường không thể đảo ngược.
Công nghệ blockchain tạo điều kiện cho sự bao gồm tài chính bằng cách tạo ra các mạng blockchain không biên giới, không cần sự cho phép mà bất kỳ ai cũng có thể truy cập bất kể vị trí hoặc tình trạng kinh tế xã hội. Nó loại bỏ các rào cản truyền thống như yêu cầu số dư tối thiểu hoặc kiểm tra tín dụng trong khi cung cấp các dịch vụ tài chính minh bạch, có thể lập trình và dễ tiếp cận hoạt động 24/7 mà không cần tin tưởng vào các tổ chức tập trung.
Khi sử dụng các ứng dụng DeFi, hãy thực hành quản lý ví an toàn bằng cách sử dụng ví phần cứng khi có thể, cẩn thận với các quyền được cấp cho các hợp đồng thông minh, bắt đầu với số tiền nhỏ cho đến khi cảm thấy thoải mái với một nền tảng DeFi, chọn các giao thức DeFi có các biện pháp an ninh như kiểm toán và hồ sơ đã được thiết lập, và luôn cảnh giác với các trò lừa đảo phổ biến nhắm vào người dùng DeFi.
Thông báo
Bài viết này chỉ được cung cấp với mục đích thông tin và không cấu thành lời khuyên pháp lý, tài chính hoặc chuyên môn. Tất cả nội dung dựa trên thông tin công khai và ý kiến cá nhân. Độc giả được khuyên nên tìm kiếm sự hướng dẫn chuyên nghiệp trước khi đưa ra quyết định hoặc hành động dựa trên tài liệu được trình bày. Tác giả và nhà xuất bản không chịu trách nhiệm về bất kỳ hành động nào được thực hiện hoặc không thực hiện bởi độc giả dựa trên thông tin có trong đây.