اكتشف كيف تعزز تطبيقات التمويل اللامركزي الوصول المالي وتمكن المستخدمين. استكشف المزايا الرئيسية والرؤى في مقالتنا الأخيرة. اقرأ المزيد!
ما زلت أتذكر اليوم الذي غمست فيه أصابعي لأول مرة في عالم التمويل اللامركزي. بعد سنوات من التعامل مع الأنظمة المالية التقليدية—انتظار أيام لتسوية المعاملات، دفع رسوم باهظة، ورفض الخدمات لأنني لم أستوفِ بعض المعايير التعسفية—كنت مستعدًا لشيء مختلف. لم أكن أعلم أن النقر على "اتصال المحفظة" على منصة DeFi سيغير تمامًا فهمي لما يمكن أن تكون عليه الخدمات المالية.
دعني آخذك في رحلتي عبر عالم DeFi، حيث عشت نجاحات مثيرة ودروسًا متواضعة. أنا لست مستشارًا ماليًا (سأوضح المزيد عن ذلك لاحقًا!)، فقط شخص قضى ساعات لا تحصى في استكشاف هذا المجال من DeFi ويريد مشاركة ما تعلمته على طول الطريق.
كيف تعمل معاملات التمويل اللامركزي (DeFi) بين المستخدمين من خلال تقنية البلوكشين والعقود الذكية.
فهم التمويل اللامركزي (DeFi)
ما هو هذا الشيء DeFi الذي يتحدث عنه الجميع بالضبط؟ في جوهره، يمثل التمويل اللامركزي تحولًا أساسيًا في كيفية تفكيرنا في المال والخدمات المالية. إنه إعادة تصور للبنوك والاستثمار والتداول - ولكن بدون البنوك.
قبل الغوص أعمق، دعونا نوضح شيئًا: DeFi ليست مجرد عملة مشفرة. إنها نظام بيئي كامل للتمويل اللامركزي مبني على تكنولوجيا البلوكشين التي تهدف إلى إعادة إنشاء وتحسين الخدمات المالية التقليدية دون الاعتماد على الوسطاء المركزيين مثل البنوك أو معالجات الدفع.
إليك شرحي البسيط: يعتمد التمويل التقليدي على المؤسسات المالية التقليدية التي تعمل كوسطاء موثوقين. يمثل DeFi إزالة هؤلاء الوسطاء التقليديين واستبدالهم بعقود ذكية شفافة يمكن لأي شخص فحصها والتفاعل معها.
على سبيل المثال، عندما أودع المال في بنك محلي، أثق بهم لـ:
حفظ أموالي بأمان
إعادتها عندما أطلب
دفع الفائدة الموعودة لي
عدم إساءة استخدام أموالي
في نظام التمويل اللامركزي، لا أحتاج إلى الثقة في مؤسسة - بل أثق في الشيفرة بدلاً من ذلك. هذا التحول من "الثقة في المؤسسات" إلى "الثقة في الشيفرة" هو ثوري، وهو يحدث الآن.
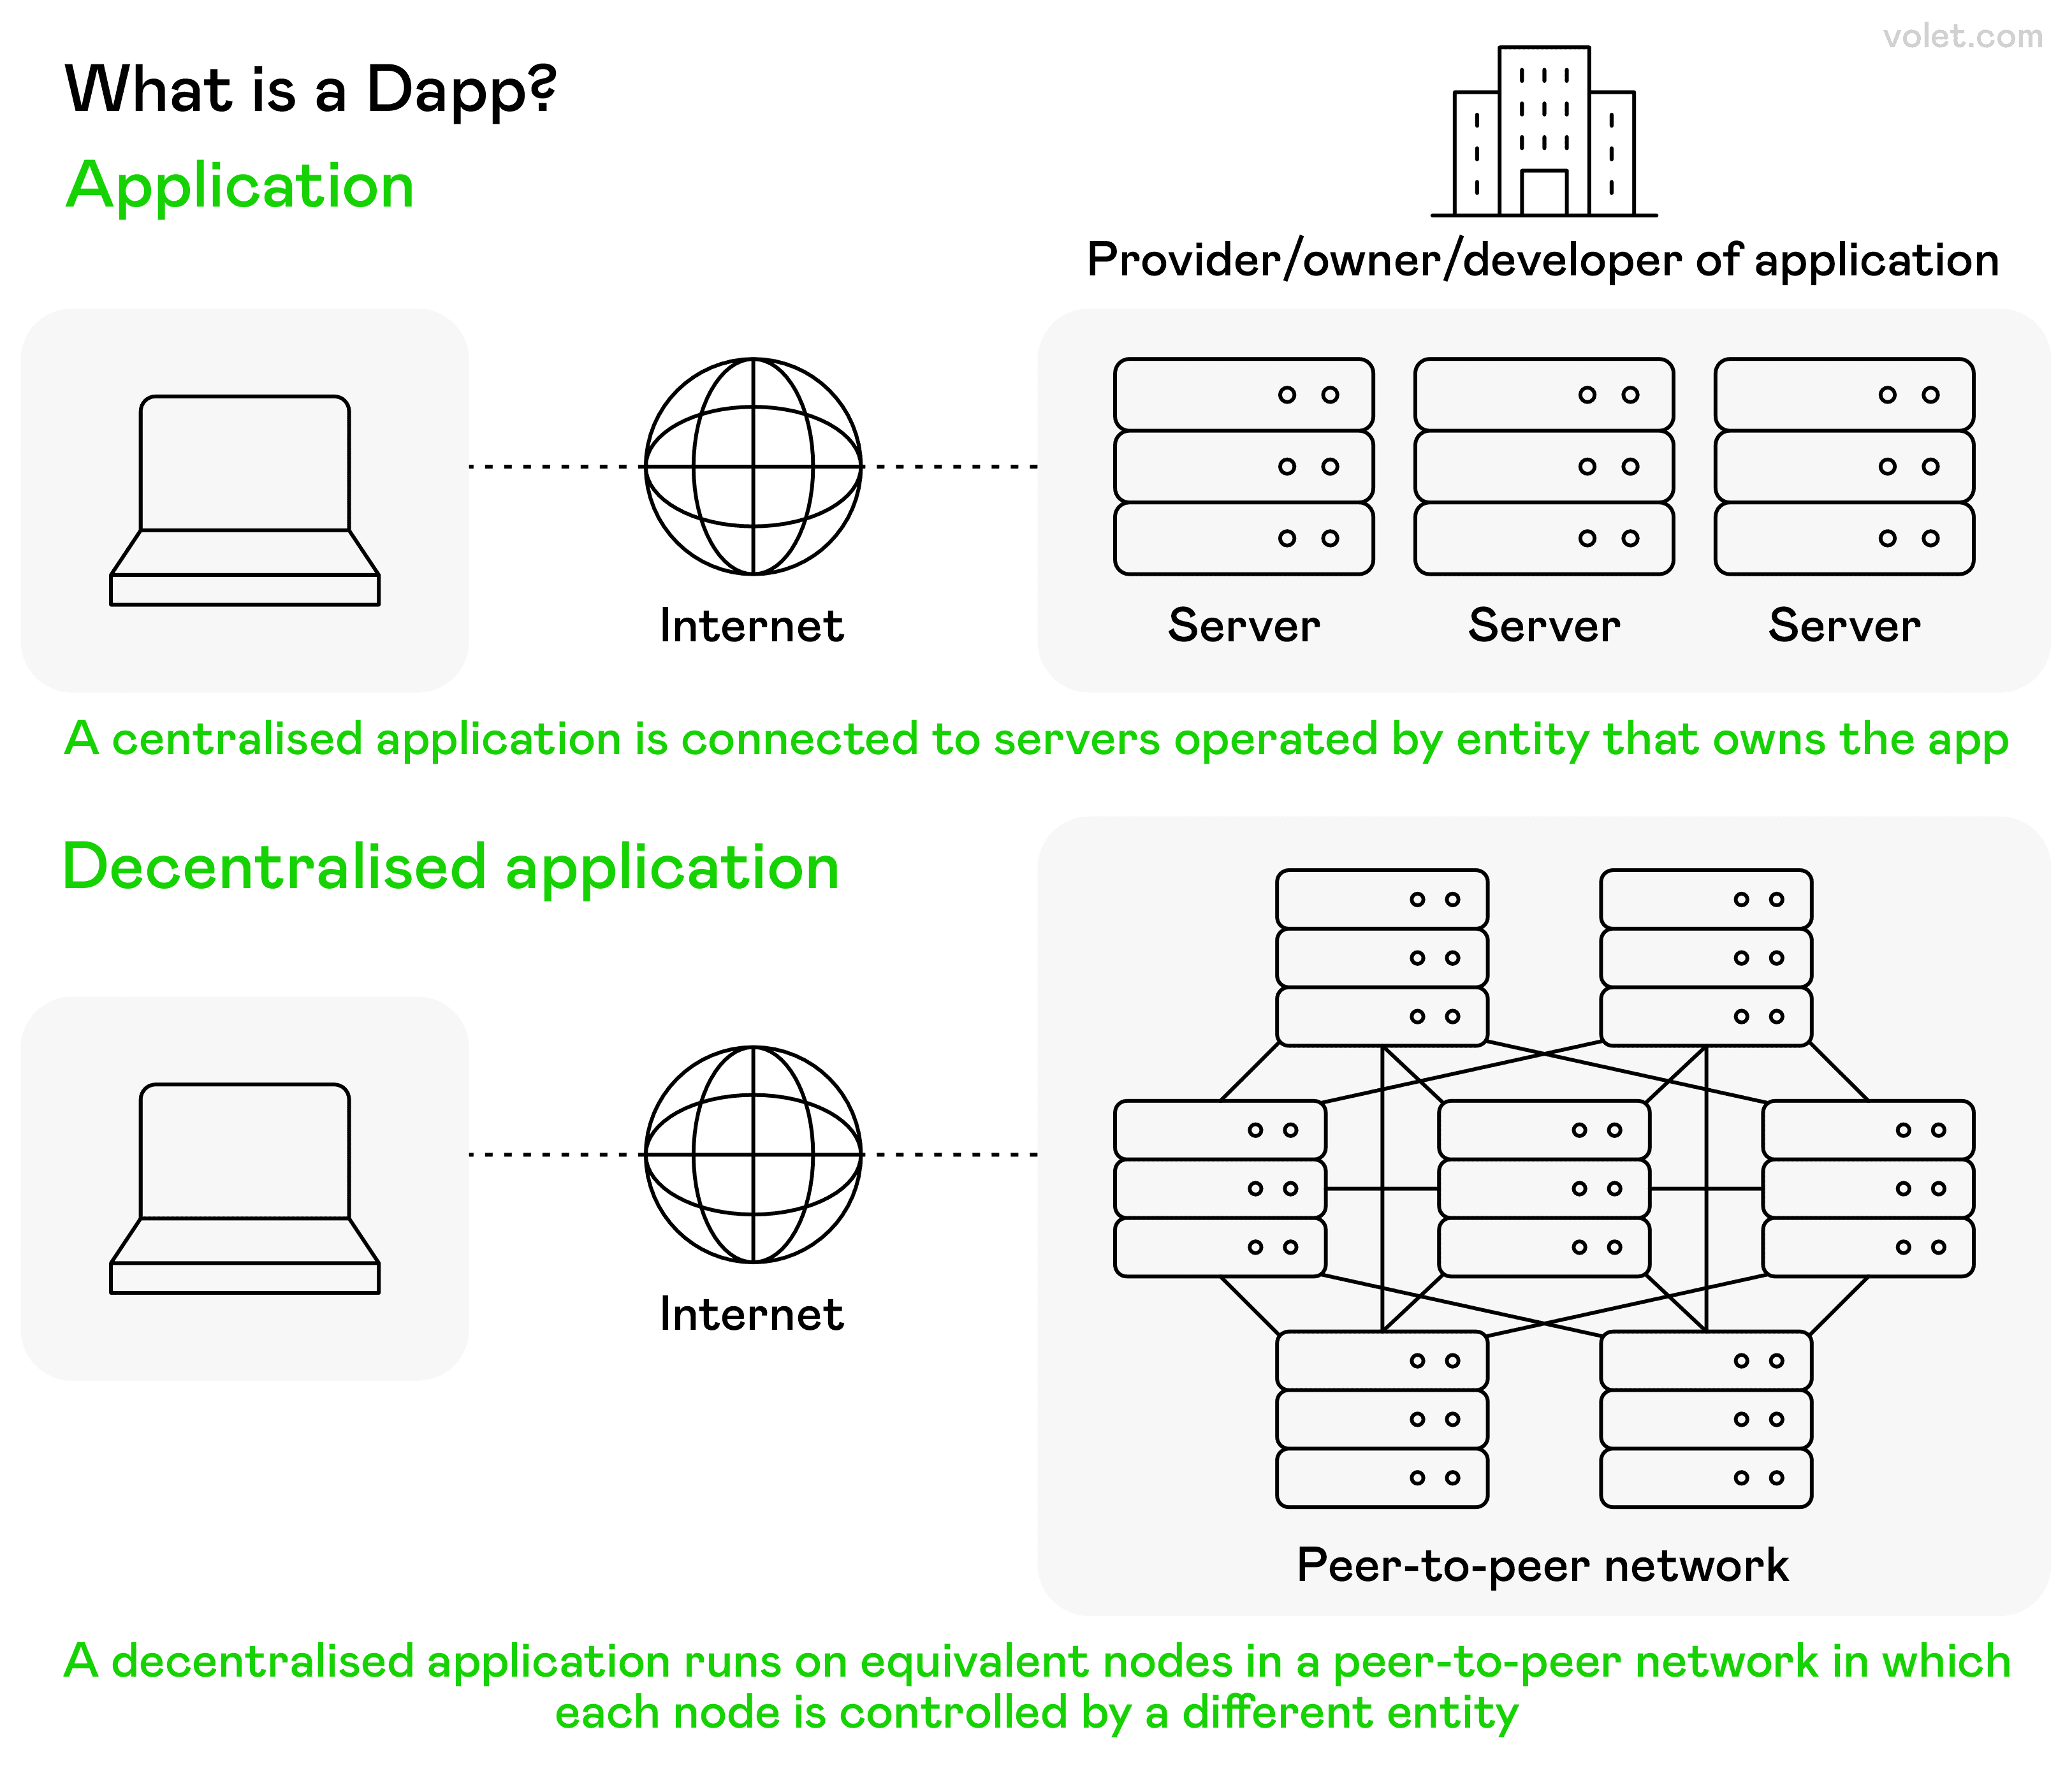
رسم توضيحي يشرح التطبيقات اللامركزية (dApps) وكيفية عملها.
ما هي تطبيقات التمويل اللامركزي؟
تتجلى براعة التمويل اللامركزي في تطبيقات DeFi، التي تدعم الخدمات المالية دون وسطاء مركزيين مثل البنوك أو معالجات الدفع. هذه التطبيقات، المبنية على تقنية البلوكشين، تستخدم العقود الذكية - اتفاقيات ذاتية التنفيذ مشفرة لأتمتة المعاملات المالية. تعمل على شبكات البلوكشين مثل إيثيريوم، مما يضمن كفاءة أكبر وأمان معزز.
كانت أول تجربة لي مع تطبيق DeFi عبارة عن بورصة لامركزية. قمت بتوصيل محفظتي وتداول الأصول المشفرة على الفور - لا هوية، لا تأخيرات. كانت هذه المعاملة في DeFi تشعرني بالتحرر، مدفوعة بشفرة شفافة. تسهل تطبيقات DeFi مثل منصات الإقراض، وخدمات الاقتراض، و بروتوكولات الزراعة الإنتاجية المعاملات لتداول العملات المشفرة، وفرص الاستثمار، وتوفير السيولة. إنها:
قابلة للبرمجة (القواعد مشفرة)
شفافة (عقود ذكية مفتوحة المصدر)
بدون إذن (أي شخص لديه اتصال بالإنترنت يمكنه الانضمام، بغض النظر عن الوضع الاجتماعي والاقتصادي)
دائمًا متاحة (لا يوجد توقف للسلطة المركزية)
يوفر DeFi خدمات مالية متاحة، مما يتيح الوصول إلى الأسواق المالية مع التنقل في تقلبات السوق، و عدم اليقين التنظيمي، وثغرات العقود الذكية مع تدابير أمان قوية.
أهم مزايا التطبيقات اللامركزية (dApps).
ما هي إحدى المزايا الرئيسية لتطبيقات التمويل اللامركزي؟
بعد قضاء سنوات في استكشاف تطبيقات التمويل اللامركزي المختلفة، توصلت إلى أن الميزة الرئيسية الأكثر ثورية هي الوصول. دعني أشرح لماذا هذا مهم للغاية.
لقد حافظت الأنظمة المالية التقليدية دائمًا على حواجز تقليدية للدخول. سواء كانت متطلبات الحد الأدنى من الرصيد، أو فحوصات الائتمان، أو ببساطة الحاجة إلى وثائق الهوية التي يفتقر إليها الكثيرون حول العالم، فإن البنوك التقليدية تستبعد مليارات الأشخاص.
تدمر التمويل اللامركزي هذه الحواجز التقليدية. طالما لديك اتصال بالإنترنت و محفظة تشفير، يمكنك الوصول إلى خدمات مالية متطورة بغض النظر عن موقعك أو وضعك الاجتماعي والاقتصادي أو تاريخك المصرفي.
شهدت ذلك بنفسي عندما تمكن صديقي في دولة نامية - الذي تم رفضه مرارًا للحصول على قرض صغير من المؤسسات المالية التقليدية المحلية - من الوصول إلى منصة إقراض لامركزية وتأمين التمويل في غضون دقائق. الكود لا يهتم بجنسيته أو مستوى دخله أو تاريخه الائتماني. كل ما يهتم به هو أنه قدم ضمانات كافية وفقًا للقواعد المحددة مسبقًا.
يمتد هذا الوصول إلى ما هو أبعد من الخدمات الأساسية. من خلال تطبيقات التمويل اللامركزي، يحصل الناس في كل مكان على:
الأسواق المالية العالمية التي كانت محجوزة سابقًا للمستثمرين المعتمدين
فرص زراعة العائد التي تتجاوز حسابات التوفير القياسية
أدوات مالية تعمل خارج ساعات العمل المصرفية التقليدية
خدمات تعمل عبر الحدود دون رسوم مفرطة
بينما تعتبر فوائد أخرى للتمويل اللامركزي مثل الشفافية والكفاءة مهمة (وسنستكشف تلك قريبًا)، لا شيء يضاهي الإمكانية الثورية لجلب الشمول المالي إلى حوالي 1.7 مليار بالغ لا يزالون بلا حسابات مصرفية في جميع أنحاء العالم.
فوائد أخرى لتطبيقات التمويل اللامركزي تحتاج إلى معرفتها
بعيدًا عن الوصول، يقدم التمويل اللامركزي عدة مزايا جعلتني مشغولاً على الرغم من تقلبات السوق العرضية. دعني أستعرض الفوائد الرئيسية التي أحدثت أكبر فرق في حياتي المالية:
الشمول المالي بدون حدود
تمتلك المؤسسات المالية التقليدية قيودًا جغرافية وغالبًا ما تستبعد الأشخاص بناءً على عوامل مختلفة. لقد عانيت من هذه الإحباطات عند السفر دوليًا واكتشاف أن حساباتي مجمدة مؤقتًا لأنني نسيت إبلاغ مصرفي.
تزيل تطبيقات التمويل اللامركزي هذه المشكلات من خلال العمل على شبكات بلوكتشين بلا حدود. سواء كنت في نيويورك أو نيروبي، يمكنك الوصول إلى نفس الخدمات المالية المتاحة بنفس الشروط. تعني هذه الوصول العالمي أن الشمول المالي ليس مجرد كلمة رنانة - بل هو جزء من نظام التمويل اللامركزي نفسه.
تحدثت مؤخرًا مع شخص انتقل من فنزويلا إلى كولومبيا خلال أزمة اقتصادية. بينما أصبحت حساباتهم المصرفية التقليدية بلا قيمة تقريبًا، ظلت مراكزهم في التمويل اللامركزي متاحة وعاملة طوال هذه المحنة. هذه هي قوة الخدمات المالية بلا حدود.
شفافية تعني شيئًا حقيقيًا
تُستخدم كلمة "شفافية" كثيرًا في تسويق التمويل، لكن الأنظمة المالية التقليدية نادرًا ما تحقق هذا الوعد. هل حاولت يومًا فهم كيف يحدد مصرفك بالضبط معدل فائدة قرضك؟ حظًا سعيدًا في ذلك!
على النقيض من ذلك، يعمل التمويل اللامركزي بشفافية جذرية. كل معاملة في التمويل اللامركزي على البلوكتشين يمكن رؤيتها علنًا، والعقود الذكية مفتوحة المصدر، مما يعني أن أي شخص يمكنه فحص الكود.
أتذكر أنني قمت بتدقيق عقد ذكي لبروتوكول تمويل لامركزي قبل إجراء إيداع كبير واكتشفت ثغرة محتملة في العقد الذكي. اخترت منصة تمويل لامركزية مختلفة نتيجة لذلك. حاول الحصول على هذا المستوى من الرؤية في النظام المالي الداخلي لمصرفك! هذه الشفافية تبني ثقة حقيقية - ليس لأن المؤسسة تدعي أنها موثوقة، ولكن لأنك يمكنك التحقق من كل شيء بنفسك.
أمان معزز من خلال اللامركزية
تمثل المؤسسات المالية المركزية نقاط فشل فردية. عندما انهارت شركة ليمان براذرز في عام 2008، عانى عدد لا يحصى من الأشخاص من العواقب. توزع منصات التمويل اللامركزي المخاطر عبر شبكات بلوكتشين لامركزية، مما يجعلها مقاومة لنقاط الفشل الفردية.
بينما توجد ثغرات في العقود الذكية (المزيد عن المخاطر لاحقًا)، فإن نموذج الأمان الأساسي يقدم أمانًا معززًا مقارنة بالأنظمة المالية التقليدية. أنام بشكل أفضل وأنا أعلم أن أصولي الرقمية ليست تحت سيطرة كيان واحد يمكن أن يتعرض لخرق كارثي أو احتيال داخلي.
يعني غياب سلطة مركزية أنه لا يمكن لأي مدير تنفيذي إفراغ الخزائن والهروب إلى دولة لا تسلم المجرمين. بدلاً من ذلك، تتحرك الأموال وفقًا لقواعد محددة مسبقًا لا يمكن لأي فرد تجاوزها.
تحكم غير مسبوق في أصولك
يمنحك استخدام تطبيقات التمويل اللامركزي الحيازة المباشرة لأصولك الرقمية، على عكس التمويل التقليدي حيث تتحكم البنوك والوساطة في أموالك. يعني نموذج الحيازة الذاتية أنه لا يمكن لأحد تجميد حساباتك أو تقييد وصولك.
تعلمت هذه الدرس بالطريقة الصعبة عندما جمد مصرفي التقليدي حسابي بسبب "نشاط مشبوه" (شراء أصول تشفير، بشكل ساخر). استغرق الأمر ثلاثة أيام مرهقة لحل المشكلة. مع التمويل اللامركزي، أحتفظ بالتحكم الكامل على أصولي المشفرة في جميع الأوقات.
يمتد هذا التحكم إلى كيفية استخدام أصولك الرقمية. عندما تودع المال في بنك، يقرضونه ويحققون الربح من الفائدة بينما يمنحونك قروشًا. في التمويل اللامركزي، تختار بالضبط كيف يتم نشر أصولك المشفرة وتستفيد بالكامل من التمويل اللامركزي مع خصم رسوم بروتوكول التمويل اللامركزي الشفافة.
الكفاءة من خلال الأتمتة
من خلال الاستفادة من العقود الذكية، تقوم بروتوكولات التمويل اللامركزي بأتمتة العمليات المالية المعقدة التي تتطلب تقليديًا تدخلًا بشريًا واسعًا. تقلل هذه الأتمتة بشكل كبير من الوقت وتكاليف المعاملات.
على سبيل المثال، يمكن أن يستغرق الحصول على رهن عقاري من خلال التمويل التقليدي أسابيع ويتطلب وسطاء مركزيين متعددين. يمكن إكمال عملية مماثلة في التمويل اللامركزي في دقائق مع تكاليف معاملات قليلة.
استخدمت مؤخرًا قرضًا فوريًا - وهو ابتكار في التمويل اللامركزي يسمح بخدمات الاقتراض دون ضمانات إذا تم سداد القرض ضمن كتلة معاملة واحدة - لتنفيذ فرصة تحكيم معقدة. كانت هذه المعاملة المالية ستكون مستحيلة حرفيًا في التمويل التقليدي، ومع ذلك، حدثت في ثوانٍ في التمويل اللامركزي.
التبادلات اللامركزية: التداول بدون وسطاء
أحد تطبيقات DeFi المفضلة لدي هو التبادلات اللامركزية (DEXs). على عكس كوين بيس أو بينانس، تعمل هذه المنصات اللامركزية بدون سلطة مركزية، مما يسمح بالتداول المباشر من نظير إلى نظير للعملات المشفرة من خلال برك السيولة.
كانت تجربتي الأولى مع DEX مدهشة. بعد سنوات من الخضوع لإجراءات KYC والقلق بشأن اختراقات التبادل، قمت بالتداول مباشرة من محفظتي دون الحاجة إلى التسجيل. كانت العملية بأكملها تشعرني بالتحرر.
عادة ما تكون تكاليف المعاملات أقل من البدائل المركزية
تستخدم هذه المنصات اللامركزية صانعي السوق الآليين (AMMs) بدلاً من دفاتر الطلبات التقليدية. يقدم المستخدمون توفير السيولة لبرك السيولة، وتحدد الخوارزميات الأسعار بناءً على نسبة الأصول الأساسية في كل بركة. يمثل هذا النهج المبتكر للأسواق المالية واحدة من أنجح إعادة اختراع للبنية التحتية المالية التقليدية في DeFi.
كيف تربط منصات الإقراض في DeFi المقترضين والمقرضين باستخدام ضمانات العملات المشفرة والودائع النقدية.
الإقراض والاقتراض بدون بنوك
تمثل منصات الإقراض والاقتراض حجر الزاوية الآخر في نظام DeFi البيئي. تتيح هذه البروتوكولات للمستخدمين كسب الفائدة من خلال توفير السيولة أو اقتراض الأصول الأساسية من خلال تقديم ضمانات - كل ذلك بدون وسطاء تقليديين.
بدأت تجربتي مع الإقراض والاقتراض في DeFi بحذر. قمت بنشر مبلغ صغير من العملات المستقرة على منصة اقتراض وشاهدت بدهشة كيف تراكمت الفائدة في الوقت الحقيقي (ليس شهريًا مثل البنك الخاص بي). كانت المعدلات أعلى بكثير من حسابات التوفير المالية التقليدية، على الرغم من وجود ملفات مخاطر مختلفة.
تظهر مساحة الإقراض والاقتراض الإمكانيات الابتكارية لـ DeFi:
تحدد أسعار الفائدة بشكل خوارزمي بناءً على العرض والطلب
تراكم الفائدة في الوقت الحقيقي (لا انتظار للمدفوعات الشهرية)
موافقة فورية على القرض مع ضمانات كافية
لا توجد فحوصات ائتمانية أو عمليات تقديم طويلة
ومع ذلك، لا يزال معظم الإقراض والاقتراض في DeFi مفرط الضمان، مما يعني أنه يجب عليك إيداع قيمة أكبر مما تقترض. توجد هذه القيود لأن هذه الأنظمة لا يمكنها الاعتماد على تقييم الائتمان التقليدي. بينما يمنع ذلك القروض الاستهلاكية غير المضمونة، فإنه يحل بذكاء حالات استخدام أخرى مثل الرفع المالي، وإدارة الضرائب، واحتياجات توفير السيولة على المدى القصير.
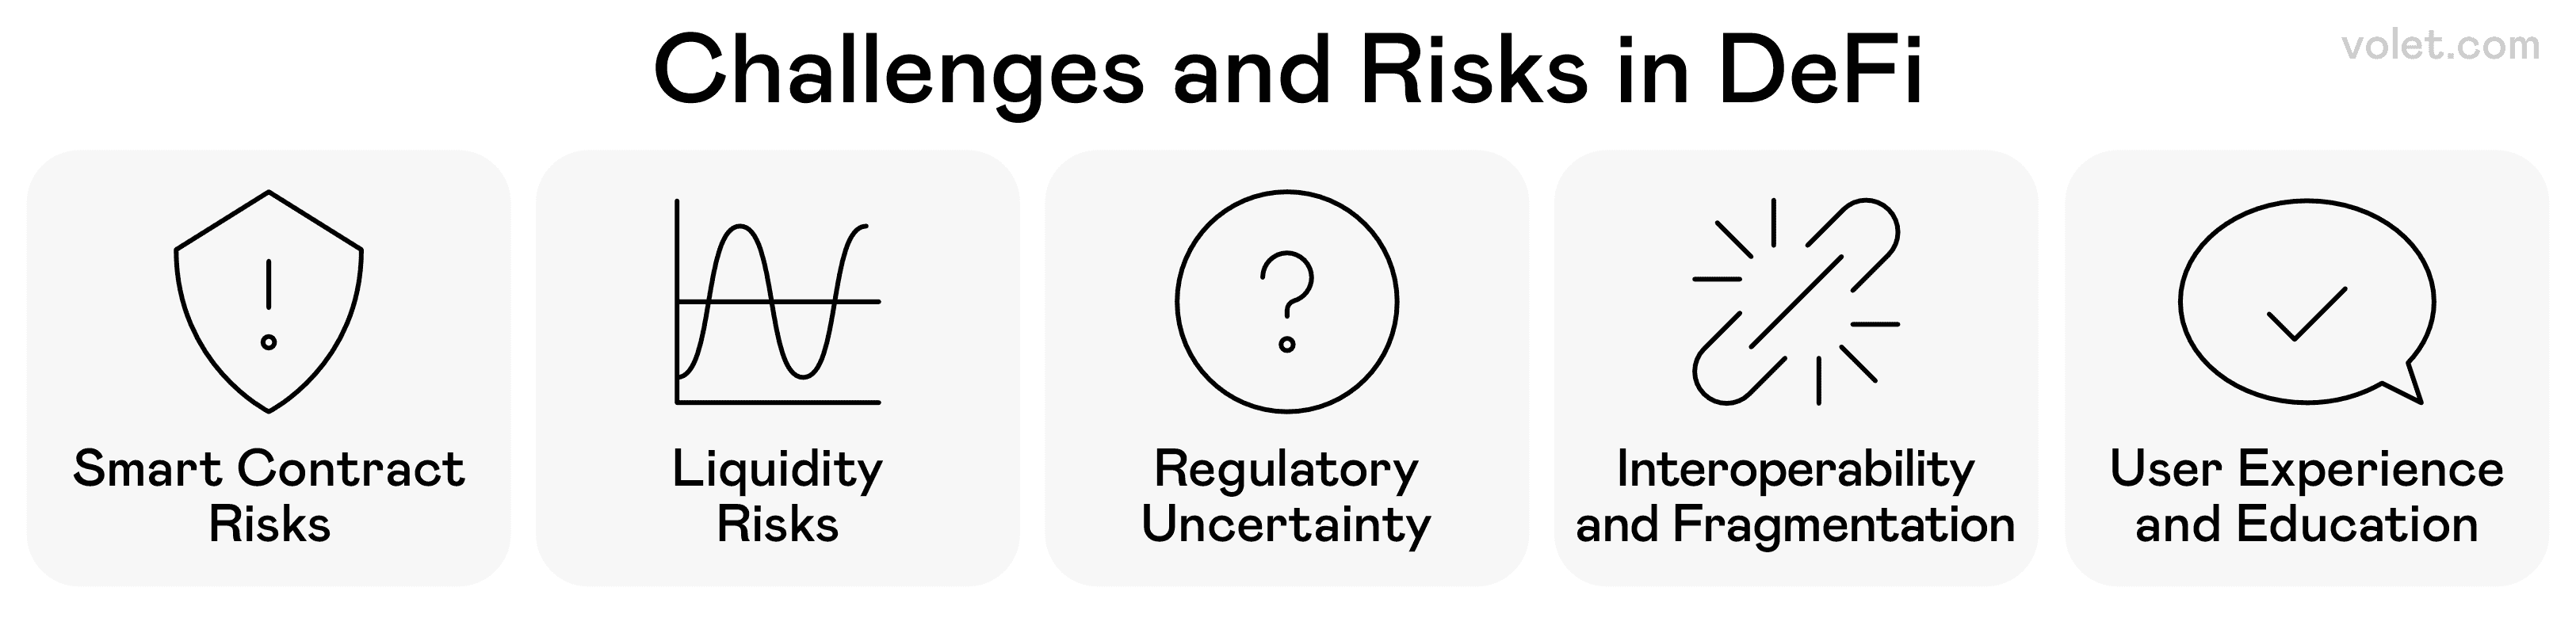
التحديات والمخاطر الرئيسية المرتبطة بالتمويل اللامركزي (DeFi).
المخاطر والتحديات في التمويل اللامركزي
سأكون في خدمة سيئة إذا صورت التمويل اللامركزي كيوتوبيا خالية من المخاطر. على الرغم من حماسي، لقد واجهت ما يكفي من التحديات للحفاظ على احترام صحي للمخاطر في هذا المجال.
ثغرات العقود الذكية
نظرًا لأن تطبيقات التمويل اللامركزي تعتمد على الشيفرة، فإن الأخطاء أو ثغرات العقود الذكية في تلك الشيفرة يمكن أن تؤدي إلى فشل كارثي. لقد شاهدت برعب كيف تم استغلال بروتوكولات التمويل اللامركزي، حيث فقدت أحيانًا ملايين الدولارات في دقائق.
مبدأ "الشيفرة هي القانون" يعمل في الاتجاهين - إذا وجد هاكر استغلالًا مشروعًا وفقًا لقواعد العقد الذكي، يمكنه سحب الأموال دون أي تعويض. هذه المخاطر تتطلب تدابير أمان شاملة، بما في ذلك تدقيق الشيفرة، والتحقق الرسمي، والتوسع التدريجي.
عدم اليقين التنظيمي
تظل الأطر التنظيمية للتمويل اللامركزي غير واضحة في معظم الولايات القضائية. هذا العدم اليقيني التنظيمي يخلق مخاطر لكل من المستخدمين والمطورين.
لقد رأيت مشاريع التمويل اللامركزي تُغلق بين عشية وضحاها بعد تغييرات تنظيمية، مما ترك المستخدمين في حالة من الارتباك. بينما يوفر اللامركزية بعض الحماية، ستتطور الأطر التنظيمية حتمًا لمعالجة هذا القطاع المتزايد من التمويل اللامركزي.
لقد كانت طريقتي حذرة: أبتعد عن مشاريع التمويل اللامركزي التي تتجاهل الرقابة التنظيمية بشكل علني وأفضل تلك التي تتبنى نهجًا مدروسًا للامتثال مع الحفاظ على الفوائد الأساسية للامركزية في التمويل اللامركزي.
تقلبات السوق ومخاطر التصفية
تشهد أسواق العملات المشفرة تقلبات سوقية كبيرة، مما يخلق مخاطر لمستخدمي التمويل اللامركزي، وخاصة أولئك الذين يستخدمون الرافعة المالية أو القروض المضمونة.
خلال انهيار السوق، شاهدت كيف اقتربت عدة مناصب لي من عتبات التصفية. كان علي أن أضيف ضمانات بسرعة لتجنب التصفية التلقائية - تجربة مرهقة أبرزت أهمية إدارة المخاطر في هذا المجال.
تحديات تجربة المستخدم
على الرغم من التحسينات، لا تزال تطبيقات التمويل اللامركزي تقدم عقبات كبيرة في قابلية الاستخدام للمستخدمين غير التقنيين. من إدارة المحفظة إلى فهم رسوم الغاز، لا تزال منحنى التعلم حادًا.
أساعد أصدقائي بانتظام في التنقل عبر هذه المنصات وأشهد ارتباكهم بشكل مباشر. بينما تتحسن الواجهات، يتطلب الاعتماد السائد مزيدًا من التبسيط دون المساس بالأمان المعزز أو الشفافية.
أفكار ختامية
لقد غيرت رحلتي عبر التمويل اللامركزي كيف أفكر في المال والقيمة والأنظمة المالية. على الرغم من المخاطر والتحديات، لا أزال مقتنعًا بأن التمويل اللامركزي يمثل واحدة من أهم الابتكارات في الخدمات المالية على مر الأجيال.
الميزة الرئيسية لتطبيقات التمويل اللامركزي - الوصول غير المحدود إلى خدمات مالية متاحة - لديها القدرة على خلق اقتصاد عالمي أكثر شمولية وكفاءة. بينما تعمل المالية التقليدية على تحسين الوضع للقلائل المحظوظين، فإن الهيكل المفتوح للتمويل اللامركزي يخلق فرص استثمارية لأي شخص مستعد لتعلم القواعد الجديدة.
بينما تستكشف هذا المجال من التمويل اللامركزي، تذكر أن أعظم قوة تأتي مع أعظم مسؤولية. قم بإجراء بحثك الخاص، ابدأ صغيرًا، ولا تستثمر أكثر مما يمكنك تحمل خسارته. يكافئ نظام التمويل اللامركزي الفضوليين والحذرين بينما يعاقب المتهورين.
أنا متحمس لرؤية كيف تتطور هذه التكنولوجيا وما هي فرص الاستثمار الجديدة التي ستظهر مع اكتشاف المزيد من الناس لقوة الخدمات المالية المفتوحة حقًا. سواء استبدل التمويل اللامركزي الأنظمة المالية التقليدية تمامًا أو (على الأرجح) خلق مشهد مالي هجين جديد، فإن التحول الأساسي الذي يقدمه سيغير بشكل دائم كيف نفكر في المال.
الأسئلة الشائعة
تسهل تطبيقات التمويل اللامركزي المعاملات المالية من خلال الاستفادة من العقود الذكية على شبكات البلوكشين، مما يلغي الحاجة إلى سلطة مركزية مثل المؤسسات المالية التقليدية. على عكس التمويل التقليدي، الذي يعتمد على وسطاء مركزيين مثل البنوك أو معالجات الدفع لمعالجة المعاملات المالية، تمكّن منصات التمويل اللامركزي التداول المباشر للعملات المشفرة، والإقراض، والاقتراض، وغيرها من الخدمات المالية مباشرة من خلال اتفاقيات شفافة وقابلة للتنفيذ ذاتيًا.
تعمل البورصات اللامركزية بدون سلطة مركزية، مما يسمح للمستخدمين بالتداول مباشرة من محافظهم دون إنشاء حسابات أو تقديم هوية. تستخدم صانعي السوق الآليين ومجمعات السيولة بدلاً من دفاتر الطلبات التقليدية، ويحتفظ المستخدمون بحيازة أصولهم المشفرة طوال عملية تداول العملات المشفرة.
تشمل المخاطر الرئيسية ثغرات العقود الذكية التي قد تؤدي إلى فقدان الأموال، وعدم اليقين التنظيمي الذي قد يؤثر على جدوى مشاريع التمويل اللامركزي، وتقلبات السوق الشديدة التي يمكن أن تؤدي إلى تصفية القروض، والتحديات في استرداد الأموال إذا حدثت أخطاء حيث أن معاملات التمويل اللامركزي عادة ما تكون غير قابلة للعكس.
تمكن تقنية البلوكشين الشمول المالي من خلال إنشاء شبكات بلوكشين بلا حدود وبدون إذن يمكن لأي شخص الوصول إليها بغض النظر عن الموقع أو الوضع الاجتماعي والاقتصادي. تزيل الحواجز التقليدية مثل متطلبات الحد الأدنى من الرصيد أو فحوصات الائتمان بينما توفر خدمات مالية شفافة وقابلة للبرمجة ومتاحة تعمل على مدار الساعة دون الحاجة إلى الثقة في المؤسسات المركزية.
عند استخدام تطبيقات التمويل اللامركزي، مارس إدارة محفظة آمنة من خلال استخدام محافظ الأجهزة عند الإمكان، كن حذرًا بشأن الأذونات الممنوحة للعقود الذكية، ابدأ بمبالغ صغيرة حتى تشعر بالراحة مع منصة التمويل اللامركزي، اختر بروتوكولات التمويل اللامركزي مع تدابير أمنية مثل التدقيق وسجلات موثوقة، وكن على دراية بالاحتيالات الشائعة التي تستهدف مستخدمي التمويل اللامركزي.
إخلاء المسؤولية
تم تقديم هذه المقالة لأغراض معلوماتية فقط ولا تشكل نصيحة قانونية أو مالية أو مهنية. جميع المحتويات تستند إلى معلومات متاحة للجمهور وآراء شخصية. يُنصح القراء بالبحث عن إرشادات مهنية قبل اتخاذ قرارات أو التصرف بناءً على المواد المقدمة. لا يتحمل المؤلف والناشر أي مسؤولية عن أي إجراءات تم اتخاذها أو عدم اتخاذها من قبل القارئ بناءً على المعلومات الواردة هنا.