

Ať už jste malý startup nebo velká zavedená organizace, tento průvodce vás provede praktickým přístupem, jak nastavit online platební systém, se zaměřením na klíčové komponenty, osvědčené postupy a strategická rozhodnutí, která posílí vaše podnikání. Vysvětlíme role platebních procesorů a brán, porovnáme různé platební řešení, zdůrazníme výhody a prozkoumáme možnosti vytvoření vlastní platební brány.
Jak nastavit online platební systém: Praktický průvodce pro úspěch
- 10. 2. 2025
- Alex Swann
- 12 min
Zjistěte, jak efektivně nastavit online platební systém pro vaše podnikání. Zjednodušte transakce a zvyšte spokojenost zákazníků. Přečtěte si průvodce nyní!
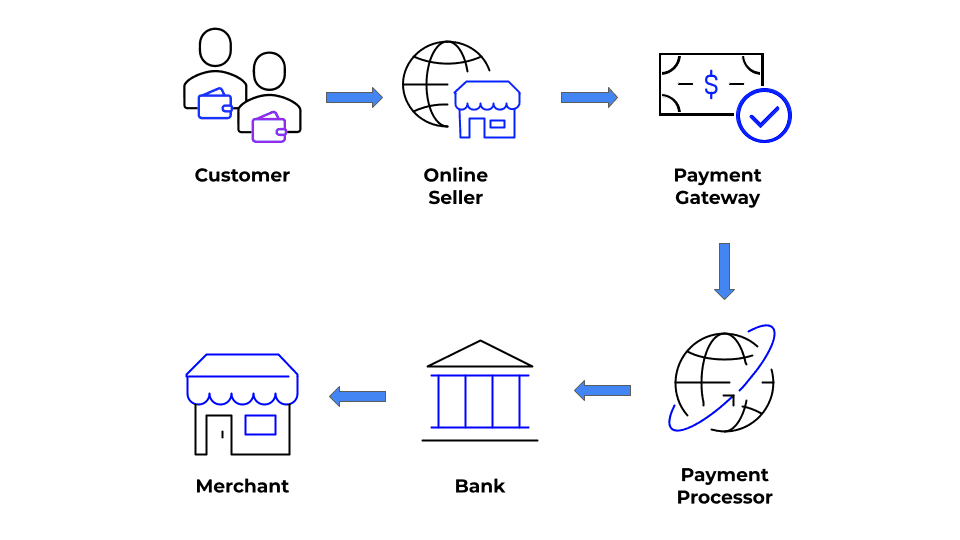
Přehled toku platebního procesu od zákazníka k obchodníkovi
Termíny platební procesor a platební brána se často používají zaměnitelně, ale odkazují na odlišné komponenty v systému zpracování plateb. Zde je přehled jejich rozdílů.
Co je platební procesor?
Platební procesor je společnost nebo služba, která zpracovává skutečnou transakci mezi obchodníkem a zapojenými finančními institucemi (například bankami nebo kartovými sítěmi). Poté, co platební brána odešle podrobnosti transakce, procesor usnadňuje vyrovnání tím, že komunikuje s vydavatelem karty a dalšími subjekty, aby dokončil transakci.
Co je platební brána?
Platební brána je technologie, která spojuje internetový obchod nebo webovou stránku obchodníka s platebním procesorem a autorizuje platby kreditními kartami. Působí jako most mezi zákazníkem a obchodníkem, bezpečně přenášející platební data. Hlavní úlohou platební brány je zpracovat autorizaci a šifrování transakce, aby se zajistilo, že citlivé informace jsou zabezpečeny, když putují od zákazníka k platebnímu procesoru obchodníka.
Jak funguje platební brána
Platební brána funguje tak, že spojuje obchodní účet s webovou stránkou nebo internetovým obchodem. Když zákazník zahájí platbu, brána šifruje platební údaje, jako jsou informace o kreditní kartě, aby zajistila bezpečnost dat. Tyto šifrované údaje jsou poté odeslány procesoru k ověření. Platební procesor komunikuje s bankou zákazníka, aby potvrdil platební údaje a zkontroloval dostatečné prostředky. Jakmile je platba ověřena, procesor odešle odpověď zpět k platební bráně, která poté informuje obchodníka o stavu platby. Celý tento proces probíhá během několika sekund, což poskytuje plynulý a bezpečný zážitek z transakce pro zákazníka i obchodníka.
Jak funguje platební procesor
Platební procesory jsou pracovními koňmi, které spravují skutečnou transakci. Jakmile brána bezpečně přenese podrobnosti transakce, procesor komunikuje s bankami a společnostmi vydávajícími kreditní karty, aby ověřil a autorizoval transakci. Je zodpovědný za správu toku prostředků, zajišťující, že každá schválená transakce je vyrovnána na obchodním účtu firmy. Jeho efektivita v pohybu prostředků a minimalizaci zpoždění zpracování významně přispívá ke snižování provozních nákladů, jako jsou poplatky za transakce.
Výběr mezi interními a externími řešeními
Firmy mohou buď vyvinout svůj vlastní online platební systém, nebo outsourcovat k poskytovateli třetí strany. Partnerství s poskytovatelem platebních služeb zajišťuje bezpečné online platby a dodržování PCI DSS, což firmám umožňuje efektivně spravovat a uchovávat citlivá zákaznická data. Vytvoření interní brány nabízí větší kontrolu a přizpůsobení, ale vyžaduje technické znalosti, silná bezpečnostní opatření a průběžnou údržbu. Alternativně, platební služby třetích stran zjednodušují dodržování PCI DSS a integraci e-commerce. Obě možnosti mohou být efektivní, pokud splňují potřeby firmy a zajišťují bezpečnost dat.
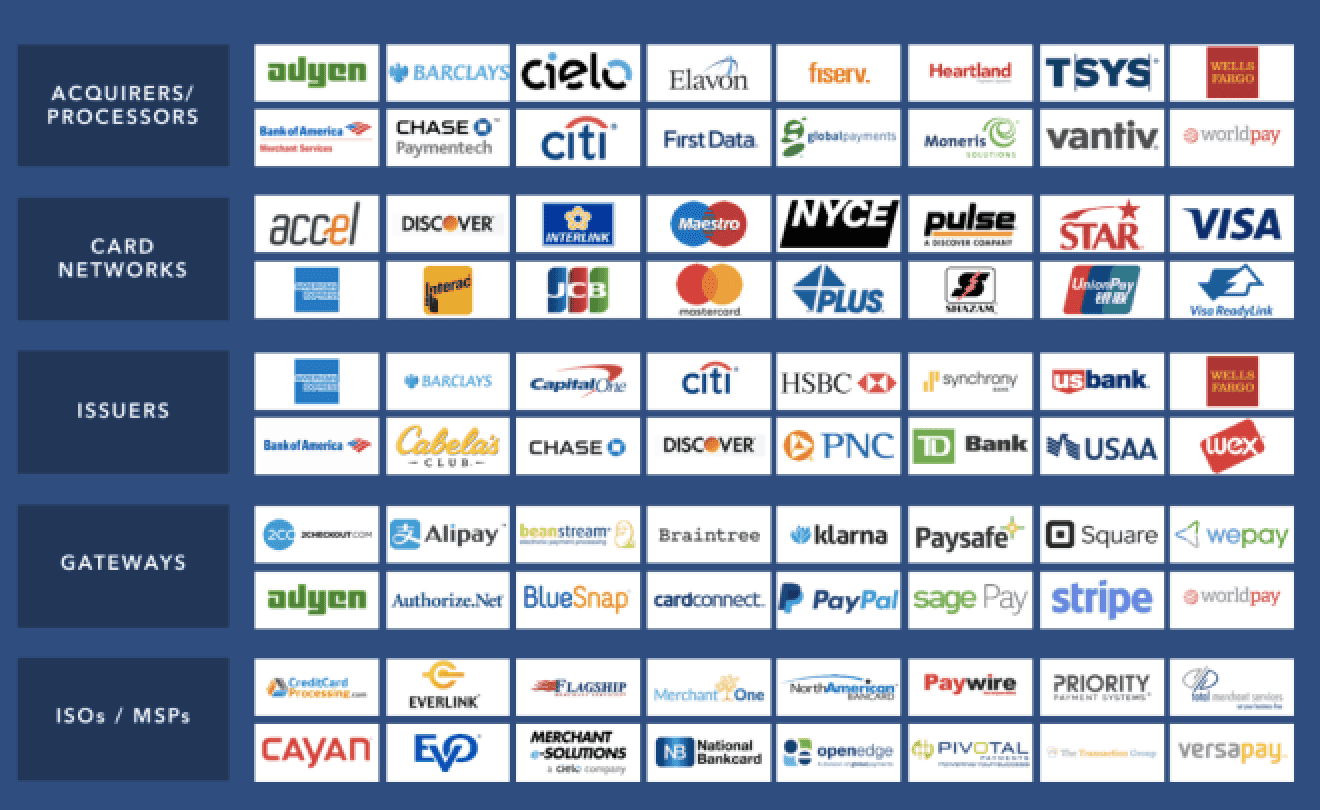
Přehled klíčových hráčů v ekosystému zpracování plateb
Výběr správného platebního řešení
Výběr nejvhodnějšího platebního řešení je klíčovým rozhodnutím pro každou firmu. S rostoucím trhem poskytovatelů platebních služeb je pečlivé hodnocení každé platební metody nezbytné pro sladění řešení s vašimi jedinečnými obchodními potřebami a technickými schopnostmi.
Při výběru platebního řešení porovnejte jak technické, tak finanční aspekty. Mnoho poskytovatelů platebních služeb nabízí komplexní balíčky, které zahrnují platební bránu, zpracovatele plateb a obchodní účet, všechny navržené tak, aby spolu bezproblémově pracovaly. Zatímco některé firmy se mohou rozhodnout vyvinout si vlastní platební bránu pro přizpůsobenější zkušenost, většina společností zjistí, že spolupráce s poskytovatelem platebních služeb třetí strany snižuje riziko spojené s dodržováním bezpečnostních standardů a technickou údržbou.
Hodnocení možností, jako jsou pevné poplatkové struktury versus měsíční poplatky, je klíčové pro určení, který poskytovatel nejlépe vyhovuje vašim potřebám. Každá firma musí analyzovat svůj objem online aktivit a potenciální dopad různých transakčních poplatků na svůj zisk.
Integrace s finančními institucemi
Jak platební brána, tak zpracovatel musí efektivně integrovat s různými bankami a akvizičními institucemi. Pochopení procesu online platebního systému je zásadní, protože usnadňuje transakce za zboží a služby, podrobně popisuje komponenty jako platební bránu, zpracovatele plateb a obchodní účet. Zpracovatel posílá kritické informace těmto finančním partnerům, což usnadňuje hladkou autorizaci a vyrovnání. Bezproblémová integrace znamená, že prostředky jsou převedeny na obchodní bankovní účet včas, což zlepšuje cash flow a posiluje důvěru zákazníků. S sofistikovaným systémem je mezera mezi schválením zákazníka a dostupností prostředků minimalizována, což podporuje rychlý proces, který prospívá všem zúčastněným stranám.
Využitím těchto technologických komponentů zajišťují firmy, že každá online platba je jak bezpečná, tak efektivní. Kombinace robustní platební brány s spolehlivým zpracovatelem je nezbytná pro zvládnutí náročných požadavků moderních online transakcí.
Možnosti integrace a dodržování předpisů
Dalším faktorem, který je třeba zvážit, je integrace se stávajícími systémy. Platební řešení, které hladce zapadá do populárních e-commerce platforem a systémů pro řízení vztahů se zákazníky, může zjednodušit operace a optimalizovat platební procesy. Například řešení, které podporuje automatizované opakované platby a poskytuje přizpůsobitelné platební stránky, může výrazně zlepšit zákaznickou zkušenost. Dodržování bezpečnostních standardů, zejména PCI DSS, je nezbytné. Zajištění, že váš vybraný kanál splňuje tyto požadavky, chrání data zákazníků a buduje důvěru mezi uživateli.
Náklady a úvahy o efektivitě
Náklady spojené s každou platební možností se liší. Poskytovatelé obchodních účtů obvykle účtují poplatek za transakci za každou transakci, což může být buď pevná částka, nebo procento z částky transakce. Pochopení poplatkové struktury je nezbytné, aby se předešlo překvapením později. Kromě toho poskytovatelé, kteří nabízejí jasné rozdělení poplatků – jako jsou vyšší poplatky za zpracování pro určité typy transakcí – umožňují firmám činit informovaná rozhodnutí. Firmy musí zvážit náklady oproti výhodě mít spolehlivé, efektivní a bezpečné platební řešení, které podporuje více platebních metod, od plateb kartou po platby inkasem.
Flexibilita a budoucí zabezpečení
Vaše vybrané platební řešení by mělo nejen řešit aktuální potřeby, ale také vyhovovat budoucímu růstu. Jak se vaše firma rozrůstá, objem online transakcí pravděpodobně vzroste a stejně tak i poptávka po pokročilých funkcích, jako jsou automatizované fakturace, vylepšené reporty a rozšířené platební možnosti. Výběr něčeho, co je jak škálovatelné, tak flexibilní, zajišťuje, že můžete přidávat funkce, jako jsou opakované platby, nebo integrovat další platební metody, aniž byste museli přepracovávat celý systém. V podstatě, výběr správného řešení spočívá v sladění vašich obchodních potřeb s poskytovatelem, který nabízí robustní zabezpečení, flexibilní integraci a nákladově efektivní poplatkovou strukturu. Pečlivým porovnáním vašich možností můžete přijímat platby online s důvěrou, vědomi si toho, že každý aspekt procesu transakce byl optimalizován pro efektivitu a bezpečnost.
Automatizované metody a možnosti inkasa
Mnoho moderních online systémů podporuje platby inkasem vedle standardních plateb kartou – metoda, která stahuje prostředky přímo z bankovního účtu zákazníka v naplánovaných termínech. To je ideální pro opakované platby a modely předplatného, což nabízí pohodlí jak pro firmu, tak pro zákazníka. Integrací této možnosti mohou společnosti poskytovat flexibilní platební možnosti, které přesahují tradiční možnosti plateb kartou. Tento přístup nejen diverzifikuje dostupné možnosti, ale také pomáhá zjednodušit finanční operace.
Výhody online platebních systémů
Implementace moderního online platebního systému přináší významné výhody, které přesahují pouhé usnadnění digitálních transakcí.
Zlepšená zákaznická zkušenost a pohodlí
Jednou z nejpřesvědčivějších výhod je zlepšení zákaznické zkušenosti. Efektivní systém umožňuje zákazníkům nakupovat kdykoliv a kdekoliv. Nabízením intuitivní platební stránky, která podporuje funkce jako nákupy jedním kliknutím a uložené platební informace, poskytují firmy bezproblémový a pohodlný nákupní zážitek. Tato okamžitost nejen zvyšuje spokojenost zákazníků, ale také podporuje opakované obchody, protože zákazníci ocení hladký a spolehlivý platební proces.
Globální dosah a rozšířené online transakce
Přijetí online platebního systému umožňuje firmám osvobodit se od geografických omezení. Díky této metodě mohou společnosti oslovit globální publikum. Tento rozšířený tržní dosah je obzvláště výhodný pro malé firmy, které se snaží konkurovat větším podnikům. Nabízení různých platebních možností – od plateb kartou po bankovní převody a inkaso – zajišťuje, že vaše firma může vyhovět širokému spektru preferencí zákazníků. Jak roste mezinárodní obchod, dobře implementovaný systém se stává klíčovou součástí vaší obchodní strategie, což vám umožňuje obsluhovat zákazníky v různých regionech a měnách.
Operační efektivita a snížení nákladů
Zjednodušený online platební systém automatizuje mnoho manuálních procesů tradičně spojených s manipulací s hotovostí nebo papírovými transakcemi. To snižuje pravděpodobnost lidské chyby, urychluje vyrovnání prostředků na vašem obchodním bankovním účtu a minimalizuje administrativní náklady. S bezpečným a integrovaným systémem mohou firmy snížit svou závislost na nákladných zprostředkovatelích, čímž snižují transakční poplatky. Vylepšená efektivita znamená, že prostředky plynou rychleji, což zlepšuje správu hotovosti a celkovou finanční stabilitu.
Pokročilé zabezpečení a důvěra
Zabezpečení je základní výhodou moderních online platebních systémů. Díky pokročilé šifrování a přísnému dodržování standardů PCI DSS tyto systémy chrání data zákazníků a zabezpečují každou transakci. Nasazení robustních bezpečnostních opatření minimalizuje riziko úniků dat a podvodů, čímž buduje důvěru mezi zákazníky. Když se zákazníci cítí jisti, že jejich transakční údaje jsou zabezpečené, jsou pravděpodobněji ochotni dokončit nákupy, což dále zvyšuje reputaci a prodeje vaší firmy.
Flexibilita a škálovatelnost
Online platební systémy rostou s vaší firmou. Přidávají nové metody transakcí, zvládají sezónní výkyvy prodeje a integrují se s vyvíjejícími se obchodními systémy. Tato škálovatelnost zajišťuje robustní platební infrastrukturu, což vám umožňuje soustředit se na expanzi podnikání bez technických obav. Vylepšené pohodlí pro zákazníky, globální dosah, operační efektivita a pokročilá bezpečnostní opatření přispívají k systému, který zlepšuje zákaznickou zkušenost a podporuje dlouhodobý růst. Přijetí těchto výhod udržuje vaši firmu konkurenceschopnou na digitálním trhu.
Nastavení platební brány
Postup krok za krokem
Nastavení platební brány zahrnuje několik zásadních kroků, aby vaše firma mohla bezpečně a efektivně přijímat online platby. Zde je podrobný návod:
- Výběr poskytovatele platební brány: Začněte výběrem renomovaného poskytovatele platební brány. Hledejte takového, který nabízí širokou škálu platebních metod, konkurenceschopné transakční poplatky a robustní bezpečnostní funkce. Mezi populární poskytovatele patří PayPal, Stripe a Square.
- Vytvoření obchodního účtu: Dále si vytvořte obchodní účet u vybraného poskytovatele platební brány. To bude vyžadovat poskytnutí podrobných obchodních a finančních informací k ověření vaší identity a legitimity podnikání.
- Konfigurace platebních nastavení: Jakmile je váš obchodní účet nastaven, nakonfigurujte svá platební nastavení. To zahrnuje nastavení transakčních poplatků, výběr platebních metod, které chcete přijímat, a výběr preferovaných měnových možností.
- Integrace s webovými stránkami nebo online obchodem: Integrujte platební bránu se svými webovými stránkami nebo online obchodem. To lze obvykle provést pomocí API nebo pluginů poskytovaných platební bránou. Ujistěte se, že integrace je bezproblémová, aby zákazníci měli plynulý zážitek při pokladně.
- Testování platební brány: Před spuštěním důkladně otestujte platební bránu, abyste zajistili, že funguje správně a bezpečně. Proveďte testovací transakce, abyste zkontrolovali případné problémy a rychle je vyřešili.
Dodržováním těchto kroků mohou firmy nastavit platební bránu, která nejen přijímá online platby, ale také zlepšuje celkový platební proces, zajišťující bezpečnost a efektivitu.
Top 5 online platebních systémů
Zde je pět nejlepších online platebních systémů, které revolucionalizují způsob, jakým zacházíme s penězi:
PayPal
PayPal je populární jméno v oblasti online plateb. Se svou uživatelsky přívětivou platformou a robustními bezpečnostními funkcemi umožňuje PayPal uživatelům posílat a přijímat peníze, provádět online nákupy a uskutečňovat mezinárodní transakce s lehkostí. Široká integrace platformy s různými e-commerce stránkami a její politiky ochrany kupujících z ní činí důvěryhodnou volbu pro mnohé.
Stripe
Stripe je výkonné řešení pro zpracování plateb navržené především pro online podniky. Známý pro svou komplexní sadu nástrojů, Stripe podporuje širokou škálu platebních metod, včetně kreditních karet, digitálních peněženek a bankovních převodů. Jeho vysoce přizpůsobitelné API umožňuje vývojářům vytvářet na míru šitá platební řešení, což je ideální pro startupy a velké podniky.
Square
Square je univerzální systém pro zpracování plateb, který se zaměřuje na online i offline transakce. Se svým snadno použitelným systémem prodeje poskytuje Square nástroje pro malé podniky, aby mohly přijímat platby, spravovat inventář a generovat prodejní zprávy. Platforma také nabízí online platební řešení a integruje se s různými e-commerce platformami.
Authorize.Net
Authorize.Net je spolehlivá a bezpečná platební brána, která umožňuje firmám přijímat platby prostřednictvím kreditních karet, elektronických šeků a dalších digitálních platebních metod. Se svým uživatelsky přívětivým rozhraním a rozsáhlými nástroji pro detekci podvodů je Authorize.Net populární volbou pro firmy všech velikostí. Nabízí bezproblémovou integraci s e-commerce platformami a nákupními košíky, což usnadňuje implementaci.
Volet.com
Volet.com je digitální peněženka a platební systém, který nabízí řadu služeb, včetně mezinárodních převodů peněz a transakcí s kryptoměnami. S podporou pro více měn a uživatelsky přívětivou platformou je Volet spolehlivou volbou pro uživatele, kteří chtějí spravovat své finance globálně. Platforma také vydává své vlastní platební karty, které jsou široce akceptovány, což usnadňuje jak online, tak offline transakce.
Závěrečné myšlenky
Implementace efektivního online platebního systému zvyšuje provozní efektivitu, zabezpečuje transakce a zvyšuje spokojenost zákazníků. Výběr správných komponentů—platební brány, zpracovatele plateb a obchodního účtu—spolu s rozhodnutím mezi interním vývojem a řešeními třetích stran formuje vaši digitální obchodní infrastrukturu. Robustní bezpečnostní opatření, zjednodušená integrace a flexibilní, škálovatelné řešení zajišťují bezpečné, rychlé a pohodlné transakce. Dobře navržený transakční systém nejen optimalizuje platby, ale také připravuje vaši firmu na budoucí růst. Pochopení ekosystému a jeho sladění s potřebami vašeho podnikání je klíčem k vytvoření bezproblémového, efektivního a bezpečného platebního zážitku, který generuje příjmy.
Často kladené otázky
Jaké jsou základní komponenty online platebního systému?
Efektivní online platební systém se skládá ze tří hlavních částí: platební brány pro bezpečný přenos platebních údajů, zpracovatele plateb pro zpracování transakčního procesu a obchodního účtu pro příjem prostředků přímo z plateb kreditními a debetními kartami.
Máte si vybudovat vlastní platební bránu nebo použít poskytovatele třetí strany?
Volba závisí na technické odbornosti a zdrojích vaší firmy. Vývoj vlastní platební brány nabízí vlastní řešení a potenciální úspory nákladů, ale vyžaduje značné úsilí v oblasti vývoje a zabezpečení. Poskytovatel třetí strany zjednodušuje dodržování předpisů a údržbu, zatímco nabízí spolehlivou službu.
Jak online platební systémy zlepšují zákaznickou zkušenost?
Poskytují rychlý, bezpečný a pohodlný proces pokladny, podporují více platebních metod a integrují funkce jako uložené platební informace a opakované fakturace. Tato efektivita zvyšuje spokojenost zákazníků a podporuje opakované obchody.
Odmítnutí odpovědnosti
Článek je poskytován pouze pro informační účely a nepředstavuje právní, finanční nebo profesionální poradenství. Všechno obsah je založeno na veřejně dostupných informacích a osobních názorech. Čtenářům se doporučuje vyhledat odborné poradenství před tím, než učiní jakákoli rozhodnutí nebo podniknou jakékoli kroky na základě zde uvedeného materiálu. Autor a vydavatel nenesou žádnou odpovědnost za jakékoli kroky, které čtenář učiní nebo neučiní na základě informací obsažených v tomto dokumentu.
Získejte z peněz víc
Spravujte digitální peníze snadno: posílejte, přijímejte a měňte krypto pro firmu i každodenní život
Promluvme si o tom, jaké platby potřebujete!
Napište manažerovi v jakémkoli jazyce:
Autor

Alex Swann
Jsem bývalý makléř a dnes se věnuji NFT, GameFi, kryptoměnám a digitálnímu umění, píšu a rozvíjím své mediální dovednosti.
Sledujte nás, ať vám neunikne žádný nový článek


