

سواء كنت شركة ناشئة صغيرة أو منظمة كبيرة راسخة، ستوجهك هذه الدليل من خلال نهج عملي حول كيفية إعداد نظام دفع عبر الإنترنت، مع التركيز على المكونات الرئيسية، وأفضل الممارسات، والخيارات الاستراتيجية لتمكين عملك. سنشرح أدوار معالجات الدفع و البوابات، مقارنة الحلول المختلفة للدفع، تسليط الضوء على الفوائد، واستكشاف إمكانيات إنشاء بوابة دفع مخصصة.
كيفية إعداد نظام دفع عبر الإنترنت: دليل عملي للنجاح
- 10/2/2025
- Alex Swann
- 12 دقيقة
تعلم كيفية إعداد نظام دفع عبر الإنترنت بشكل فعال لعملك. قم بتبسيط المعاملات وزيادة رضا العملاء. اقرأ الدليل الآن!
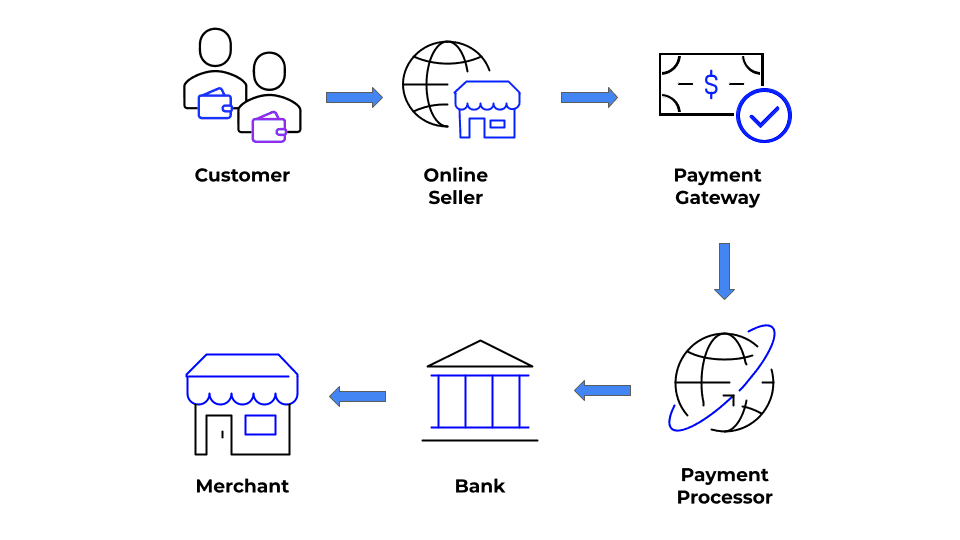
نظرة عامة على تدفق عملية الدفع من العميل إلى التاجر
تُستخدم مصطلحات معالج الدفع و بوابة الدفع غالبًا بالتبادل، لكنها تشير إلى مكونات متميزة في نظام معالجة الدفع. إليك تفصيل لاختلافاتهما.
ما هو معالج الدفع؟
معالج الدفع هو شركة أو خدمة تتعامل مع المعاملة الفعلية بين التاجر والمؤسسات المالية المعنية (مثل البنوك أو شبكات البطاقات). بعد أن ترسل بوابة الدفع تفاصيل المعاملة، يسهل المعالج التسوية من خلال التواصل مع مصدر البطاقة والكيانات الأخرى لإكمال المعاملة.
ما هي بوابة الدفع؟
بوابة الدفع هي تقنية تربط متجرًا عبر الإنترنت أو موقع التاجر بمعالج الدفع وتفوض مدفوعات بطاقات الائتمان. تعمل كجسر بين العميل والتاجر، حيث تنقل بيانات الدفع بشكل آمن. الدور الرئيسي لبوابة الدفع هو التعامل مع تفويض المعاملة وتشفيرها لضمان أمان المعلومات الحساسة أثناء انتقالها من العميل إلى معالج الدفع الخاص بالتاجر.
كيف تعمل بوابة الدفع
تعمل بوابة الدفع من خلال ربط حساب التاجر بالموقع الإلكتروني أو المتجر عبر الإنترنت. عندما يبدأ العميل عملية الدفع، تقوم البوابة بتشفير تفاصيل الدفع، مثل معلومات بطاقة الائتمان، لـ ضمان أمان البيانات. ثم تُرسل هذه التفاصيل المشفرة إلى المعالج للتحقق. يتواصل معالج الدفع مع بنك العميل لتأكيد تفاصيل الدفع والتحقق من توفر الأموال الكافية. بمجرد التحقق من الدفع، يرسل المعالج ردًا إلى بوابة الدفع، التي تُعلم التاجر بحالة الدفع. تحدث هذه العملية بالكامل في ثوانٍ، مما يوفر تجربة معاملات سلسة وآمنة لكل من العميل والتاجر.
كيف يعمل معالج الدفع
معالجات الدفع هي العمود الفقري الذي يدير المعاملة الفعلية. بمجرد أن تكون البوابة قد نقلت تفاصيل المعاملة بشكل آمن، يتواصل المعالج مع بنوك العملاء وشركات بطاقات الائتمان للتحقق من المعاملة وتفويضها. وهو مسؤول عن إدارة تدفق الأموال، وضمان تسوية كل معاملة معتمدة في حساب التاجر الخاص بالعمل. تسهم كفاءته في نقل الأموال وتقليل تأخيرات المعالجة بشكل كبير في تقليل التكاليف التشغيلية مثل رسوم المعاملات.
اختيار بين الحلول الداخلية والحلول من طرف ثالث
يمكن للشركات إما تطوير نظام الدفع عبر الإنترنت الخاص بها أو الاستعانة بمزود طرف ثالث. يضمن الشراكة مع مزود خدمة الدفع المدفوعات الآمنة عبر الإنترنت والامتثال لـ PCI DSS، مما يسمح للشركات بإدارة وتخزين بيانات العملاء الحساسة بشكل فعال. يوفر إنشاء بوابة داخلية تحكمًا أكبر وتخصيصًا ولكنه يتطلب خبرة تقنية، وتدابير أمان قوية، وصيانة مستمرة. بدلاً من ذلك، تبسط خدمات الدفع من طرف ثالث الامتثال لـ PCI DSS وتكامل التجارة الإلكترونية. يمكن أن تكون كلا الخيارين فعالة إذا كانت تلبي احتياجات العمل وتضمن أمان البيانات.
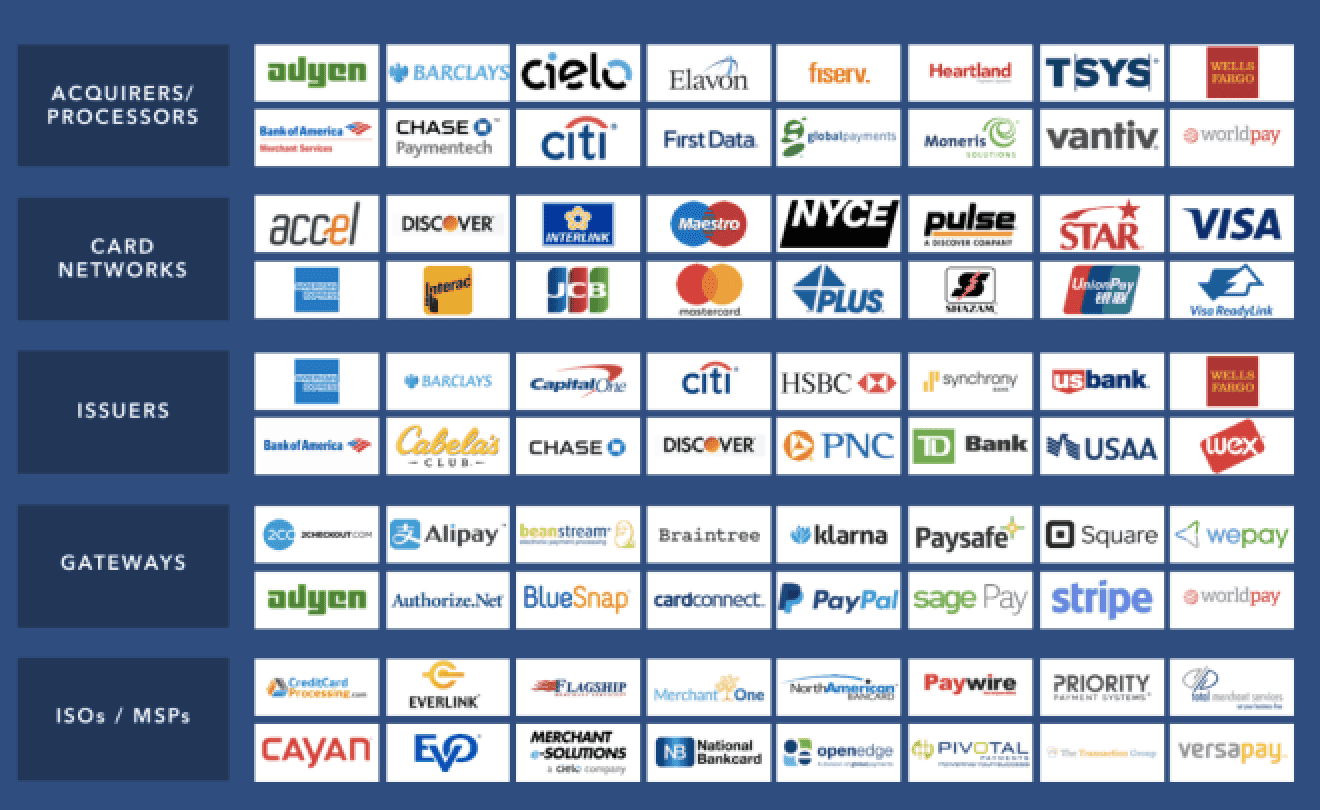
نظرة عامة على اللاعبين الرئيسيين في نظام معالجة المدفوعات
اختيار حل الدفع المناسب
اختيار حل الدفع الأكثر ملاءمة هو قرار محوري لأي عمل تجاري. مع توسع سوق مزودي خدمات الدفع، فإن التقييم الدقيق لكل طريقة دفع أمر ضروري لمطابقة الحل مع احتياجات عملك الفريدة وقدراتك التقنية.
عند اختيار حل الدفع، قارن بين الجوانب التقنية والمالية. يقدم العديد من مزودي خدمات الدفع حزمًا شاملة تتضمن بوابة دفع، ومعالج دفع، وحساب تاجر، جميعها مصممة للعمل معًا بسلاسة. بينما قد تختار بعض الشركات تطوير بوابة الدفع الخاصة بها لتجربة أكثر تخصيصًا، تجد معظم الشركات أن الشراكة مع مزود دفع خارجي تقلل من المخاطر المرتبطة بالامتثال الأمني والصيانة التقنية.
تقييم الخيارات مثل هياكل الرسوم الثابتة مقابل الرسوم الشهرية أمر حاسم في تحديد أي مزود يلبي احتياجاتك بشكل أفضل. يجب على كل عمل تحليل حجم أنشطته عبر الإنترنت والأثر المحتمل لمختلف رسوم المعاملات على صافي أرباحه.
التكامل مع المؤسسات المالية
يجب أن تتكامل كل من بوابة الدفع والمعالج بكفاءة مع البنوك المختلفة والمؤسسات المستحوذة. فهم عملية نظام الدفع عبر الإنترنت أمر حاسم لأنه يسهل المعاملات للسلع والخدمات، موضحًا مكونات مثل بوابة الدفع، ومعالج الدفع، وحساب التاجر. يرسل المعالج معلومات حيوية إلى هؤلاء الشركاء الماليين، مما يسهل التفويض والتسوية بسلاسة. يعني التكامل السلس أن الأموال تُحول إلى حساب البنك الخاص بالعمل في الوقت المناسب، مما يعزز التدفق النقدي ويعزز ثقة العملاء. مع نظام متطور، يتم تقليل الفجوة بين موافقة العميل وتوافر الأموال، مما يعزز عملية سريعة تفيد جميع الأطراف المعنية.
من خلال الاستفادة من هذه المكونات التكنولوجية، تضمن الشركات أن كل عملية دفع عبر الإنترنت آمنة وفعالة. إن الجمع بين بوابة دفع قوية ومعالج موثوق أمر ضروري للتعامل مع المتطلبات الصارمة للمعاملات عبر الإنترنت الحديثة.
قدرات التكامل والامتثال
عامل آخر يجب مراعاته هو التكامل مع الأنظمة الحالية. إن حل الدفع الذي يتماشى بسلاسة مع منصات التجارة الإلكترونية الشهيرة وأنظمة إدارة علاقات العملاء يمكن أن يبسط العمليات ويعزز عمليات الدفع. على سبيل المثال، يمكن أن يعزز حل يدعم المدفوعات المتكررة الآلية ويوفر صفحات دفع قابلة للتخصيص تجربة العميل بشكل كبير. الامتثال لمعايير الأمان، وخاصة PCI DSS، أمر غير قابل للتفاوض. يضمن التأكد من أن القناة التي اخترتها تلبي هذه المتطلبات حماية بيانات العملاء وبناء الثقة بين المستخدمين.
اعتبارات التكلفة والكفاءة
تختلف التكاليف المرتبطة بكل خيار دفع. عادةً ما تتقاضى مزودات حسابات التجار رسوم معاملات لكل معاملة، والتي يمكن أن تكون إما مبلغًا ثابتًا أو نسبة مئوية من مبلغ المعاملة. فهم هيكل الرسوم أمر ضروري لتجنب المفاجآت لاحقًا. بالإضافة إلى ذلك، فإن المزودين الذين يقدمون تفصيلًا واضحًا للرسوم - مثل رسوم المعالجة الأعلى لبعض أنواع المعاملات - يسمحون للشركات باتخاذ قرارات مستنيرة. يجب على الشركات أن توازن بين التكلفة وفائدة الحصول على حل دفع موثوق وفعال وآمن يدعم طرق دفع متعددة، من مدفوعات بطاقات الائتمان إلى مدفوعات الخصم المباشر.
المرونة والتأمين للمستقبل
يجب أن يلبي حل الدفع الذي اخترته احتياجاتك الحالية وأيضًا يستوعب النمو المستقبلي. مع توسع عملك، من المحتمل أن يزيد حجم المعاملات عبر الإنترنت، وكذلك الطلب على ميزات متقدمة مثل الفوترة الآلية، والتقارير المحسنة، وخيارات الدفع الموسعة. اختيار شيء قابل للتوسع ومرن يضمن أنه يمكنك إضافة ميزات مثل المدفوعات المتكررة أو دمج طرق دفع إضافية دون الحاجة إلى إعادة تصميم نظامك بالكامل. في جوهره، يتعلق اختيار الحل المناسب بمحاذاة احتياجات عملك مع مزود يقدم أمانًا قويًا، وتكاملًا مرنًا، وهيكل رسوم فعال من حيث التكلفة. من خلال مقارنة خياراتك بعناية، يمكنك قبول المدفوعات عبر الإنترنت بثقة، مع العلم أن كل جانب من جوانب عملية المعاملة قد تم تحسينه من أجل الكفاءة والأمان.
طرق آلية وخيارات الخصم المباشر
تدعم العديد من الأنظمة الحديثة المدفوعات عبر الخصم المباشر بالإضافة إلى المدفوعات القياسية بالبطاقات - وهي طريقة تسحب الأموال مباشرة من حساب العميل المصرفي في تواريخ محددة. هذا مثالي لـ المدفوعات المتكررة ونماذج الاشتراك، مما يوفر الراحة لكل من العمل والعميل. من خلال دمج هذا الخيار، يمكن للشركات تقديم خيارات دفع مرنة تتجاوز خيارات بطاقات الائتمان أو الخصم التقليدية. لا يساعد هذا النهج فقط في تنويع الخيارات المتاحة، بل يساعد أيضًا في تبسيط العمليات المالية.
فوائد أنظمة الدفع عبر الإنترنت
تطبيق نظام دفع حديث عبر الإنترنت يحقق مزايا كبيرة تتجاوز مجرد تسهيل المعاملات الرقمية.
تحسين تجربة العملاء والراحة
واحدة من أبرز الفوائد هي تحسين تجربة العملاء. يمكّن نظام فعال العملاء من إجراء عمليات الشراء في أي وقت ومن أي مكان. من خلال تقديم صفحة دفع بديهية تدعم ميزات مثل الشراء بنقرة واحدة ومعلومات الدفع المحفوظة، توفر الشركات تجربة تسوق سهلة ومريحة. هذه الفورية لا تزيد فقط من رضا العملاء ولكن أيضًا تشجع على تكرار الأعمال، حيث يقدر العملاء عملية دفع سلسة وموثوقة.
الوصول إلى السوق العالمية وزيادة المعاملات عبر الإنترنت
يسمح اعتماد نظام دفع عبر الإنترنت للشركات بالتحرر من القيود الجغرافية. من خلال هذه الطريقة، يمكن للشركات الوصول إلى جمهور عالمي. هذا التوسع في الوصول إلى السوق مفيد بشكل خاص للشركات الصغيرة التي تهدف إلى المنافسة مع الشركات الكبرى. يضمن تقديم خيارات دفع متنوعة - من مدفوعات بطاقات الائتمان أو الخصم إلى التحويلات البنكية والخصم المباشر - أن عملك يمكن أن يلبي مجموعة واسعة من تفضيلات العملاء. مع نمو التجارة الدولية، يصبح النظام المنفذ بشكل جيد عنصرًا حاسمًا في استراتيجيتك التجارية، مما يسمح لك بخدمة العملاء عبر مناطق وعملات مختلفة.
الكفاءة التشغيلية وتقليل التكاليف
يعمل نظام الدفع عبر الإنترنت المبسط على أتمتة العديد من العمليات اليدوية المرتبطة تقليديًا بالتعامل مع النقد أو المعاملات الورقية. هذا يقلل من احتمالية حدوث أخطاء بشرية، ويسرع من تسوية الأموال في حساب البنك الخاص بعملك، ويقلل من التكاليف الإدارية. مع نظام آمن ومتكامل، يمكن للشركات تقليل اعتمادها على الوسطاء المكلفين، مما يقلل من رسوم المعاملات. تعني الكفاءة المحسنة أن الأموال تتدفق بشكل أسرع، مما يحسن إدارة النقد والاستقرار المالي العام.
الأمان المتقدم والثقة
الأمان هو فائدة أساسية من أنظمة الدفع الحديثة عبر الإنترنت. من خلال التشفير المتقدم والامتثال الصارم لمعايير PCI DSS، تحمي هذه الأنظمة بيانات العملاء وتؤمن كل معاملة. يقلل نشر تدابير الأمان القوية من مخاطر خروقات البيانات والاحتيال، مما يبني الثقة بين العملاء. عندما يشعر العملاء بالثقة في أن تفاصيل معاملاتهم آمنة، فإنهم أكثر احتمالًا لإكمال عمليات الشراء، مما يعزز سمعة عملك ومبيعاتك.
المرونة وقابلية التوسع
تنمو أنظمة الدفع عبر الإنترنت مع عملك. تضيف طرق معاملات جديدة، وتتعامل مع تقلبات المبيعات الموسمية، وتتكامل مع الأنظمة التجارية المتطورة. تضمن هذه القابلية للتوسع بنية تحتية قوية للدفع، مما يتيح لك التركيز على توسيع الأعمال دون القلق التقني. تساهم الراحة المحسنة للعملاء، والوصول إلى السوق العالمية، والكفاءة التشغيلية، وتدابير الأمان المتقدمة جميعها في نظام يحسن تجربة العملاء ويدفع النمو على المدى الطويل. إن احتضان هذه الفوائد يبقي عملك تنافسيًا في السوق الرقمية.
إعداد بوابة الدفع
عملية خطوة بخطوة
يتضمن إعداد بوابة الدفع عدة خطوات حاسمة لضمان أن يتمكن عملك من قبول المدفوعات عبر الإنترنت بشكل آمن وفعال. إليك دليل مفصل:
- اختيار مزود بوابة الدفع: ابدأ باختيار مزود بوابة دفع موثوق. ابحث عن واحد يقدم مجموعة من طرق الدفع، ورسوم معاملات تنافسية، وميزات أمان قوية. تشمل المزودين الشائعين باي بال، سترايب، وسكوير.
- إنشاء حساب تاجر: بعد ذلك، قم بإنشاء حساب تاجر مع مزود بوابة الدفع الذي اخترته. سيتطلب منك ذلك تقديم معلومات تجارية ومالية مفصلة للتحقق من هويتك وشرعية عملك.
- تكوين إعدادات الدفع: بمجرد إعداد حساب التاجر الخاص بك، قم بتكوين إعدادات الدفع الخاصة بك. يشمل ذلك إعداد رسوم المعاملات، واختيار طرق الدفع التي ترغب في قبولها، واختيار خيارات العملة المفضلة لديك.
- التكامل مع الموقع الإلكتروني أو المتجر عبر الإنترنت: قم بدمج بوابة الدفع مع موقعك الإلكتروني أو متجرك عبر الإنترنت. يمكن عادةً القيام بذلك باستخدام واجهات برمجة التطبيقات أو المكونات الإضافية التي يوفرها مزود بوابة الدفع. تأكد من أن التكامل سلس لتوفير تجربة إنهاء شراء سلسة لعملائك.
- اختبار بوابة الدفع: قبل أن تصبح نشطة، اختبر بوابة الدفع بدقة للتأكد من أنها تعمل بشكل صحيح وآمن. قم بإجراء معاملات اختبار للتحقق من أي مشاكل وحلها بسرعة.
من خلال اتباع هذه الخطوات، يمكن للشركات إعداد بوابة دفع لا تقبل المدفوعات عبر الإنترنت فحسب، بل تعزز أيضًا عملية الدفع العامة، مما يضمن الأمان والكفاءة.
أفضل 5 أنظمة دفع عبر الإنترنت
إليك أفضل خمسة أنظمة دفع عبر الإنترنت التي تحدث ثورة في طريقة تعاملنا مع المال:
باي بال
باي بال هو اسم شائع في مجال المدفوعات عبر الإنترنت. مع منصته سهلة الاستخدام وميزاته الأمنية القوية، يسمح باي بال للمستخدمين بإرسال واستقبال الأموال، وإجراء عمليات الشراء عبر الإنترنت، وإجراء المعاملات الدولية بسهولة. تجعل التكامل الواسع للمنصة مع مواقع التجارة الإلكترونية المختلفة وسياسات حماية المشتري منها خيارًا موثوقًا للعديد.
سترايب
سترايب هو حل قوي لمعالجة المدفوعات مصمم بشكل أساسي للأعمال التجارية عبر الإنترنت. معروف بمجموعة أدواته الشاملة، يدعم سترايب مجموعة واسعة من طرق الدفع، بما في ذلك بطاقات الائتمان، والمحافظ الرقمية، والتحويلات البنكية. تتيح واجهته البرمجية القابلة للتخصيص بدرجة عالية للمطورين إنشاء حلول دفع مخصصة، مما يجعله مثاليًا للشركات الناشئة والشركات الكبيرة.
سكوير
سكوير هو نظام معالجة دفع متعدد الاستخدامات يلبي احتياجات المعاملات عبر الإنترنت وغير المتصلة. مع نظام نقاط البيع السهل الاستخدام، يوفر سكوير أدوات للشركات الصغيرة لقبول المدفوعات، وإدارة المخزون، وتوليد تقارير المبيعات. كما تقدم المنصة حلول دفع عبر الإنترنت وتتكامل مع منصات التجارة الإلكترونية المختلفة.
أوثورايز.نت
أوثورايز.نت هو بوابة دفع موثوقة وآمنة تمكن الشركات من قبول المدفوعات من خلال بطاقات الائتمان، والشيكات الإلكترونية، وطرق الدفع الرقمية الأخرى. مع واجهته سهلة الاستخدام وأدوات الكشف عن الاحتيال الشاملة، أوثورايز.نت هو خيار شائع للشركات من جميع الأحجام. يوفر تكاملًا سلسًا مع منصات التجارة الإلكترونية وعربات التسوق، مما يسهل تنفيذه.
فوليت.كوم
فوليت.كوم هو محفظة رقمية ونظام دفع يقدم مجموعة من الخدمات، بما في ذلك التحويلات المالية الدولية ومعاملات العملات المشفرة. مع دعم لعدة عملات ومنصة سهلة الاستخدام، يعد فوليت خيارًا موثوقًا للمستخدمين الذين يتطلعون إلى إدارة أموالهم على مستوى عالمي. كما تصدر المنصة بطاقاتها الخاصة للدفع، والتي يتم قبولها على نطاق واسع، مما يجعلها مريحة للمعاملات عبر الإنترنت وغير المتصلة.
أفكار نهائية
يساهم تنفيذ نظام دفع عبر الإنترنت بشكل فعال في تعزيز الكفاءة التشغيلية، وتأمين المعاملات، وزيادة رضا العملاء. إن اختيار المكونات الصحيحة—بوابة الدفع، ومعالج الدفع، وحساب التاجر—بالإضافة إلى اتخاذ القرار بين التطوير الداخلي والحلول من طرف ثالث، يشكل بنية التجارة الرقمية الخاصة بك. تضمن تدابير الأمان القوية، والتكامل السلس، وحل مرن وقابل للتوسع معاملات آمنة وسريعة ومريحة. لا يعمل نظام المعاملات المصمم بشكل جيد على تحسين المدفوعات فحسب، بل يضع عملك أيضًا للنمو المستقبلي. إن فهم النظام البيئي وتوافقه مع احتياجات عملك هو المفتاح لإنشاء تجربة دفع سلسة وفعالة وآمنة تعزز الإيرادات.
أسئلة شائعة
ما هي المكونات الأساسية لنظام الدفع عبر الإنترنت؟
يتكون نظام الدفع عبر الإنترنت الفعال من ثلاثة أجزاء رئيسية: بوابة دفع لنقل تفاصيل الدفع بشكل آمن، ومعالج دفع للتعامل مع عملية المعاملة، وحساب تاجر لاستلام الأموال مباشرة من مدفوعات بطاقات الائتمان والخصم.
هل يجب أن أبني بوابة الدفع الخاصة بي أم أستخدم مزودًا من طرف ثالث؟
يعتمد الاختيار على الخبرة الفنية والموارد الخاصة بعملك. يوفر تطوير بوابة الدفع الخاصة بك حلاً مخصصًا وتوفير محتمل في التكاليف ولكنه يتطلب جهود تطوير وأمان كبيرة. يبسط مزود الطرف الثالث الامتثال والصيانة بينما يقدم خدمة موثوقة.
كيف تعزز أنظمة الدفع عبر الإنترنت تجربة العملاء؟
توفر عملية إنهاء شراء سريعة وآمنة ومريحة، وتدعم طرق دفع متعددة، وتدمج ميزات مثل معلومات الدفع المحفوظة والفوترة المتكررة. تعزز هذه الكفاءة رضا العملاء وتشجع على تكرار الأعمال.
إخلاء المسؤولية
تم تقديم هذه المقالة لأغراض إعلامية فقط ولا تشكل نصيحة قانونية أو مالية أو مهنية. جميع المحتويات مستندة إلى معلومات متاحة للجمهور وآراء شخصية. يُنصح القراء بطلب التوجيه المهني قبل اتخاذ أي قرارات أو اتخاذ أي إجراءات بناءً على المواد المقدمة. لا يتحمل المؤلف والناشر أي مسؤولية عن أي إجراءات تم اتخاذها أو عدم اتخاذها من قبل القارئ بناءً على المعلومات الواردة هنا.
حقّق المزيد بأموالك
أدِر أموالك الرقمية بسهولة: أرسل العملات الرقمية واستقبلها وبادلها لأعمالك وحياتك اليومية
لنتحدّث عن احتياجاتك في المدفوعات!
راسل مدير حسابك بأي لغة:
الكاتب

Alex Swann
وسيط سابق أركز الآن على NFT وGameFi والعملات المشفرة والفن الرقمي، بينما أكتب وأطوّر مهاراتي الإعلامية.
تابعنا كي لا يفوتك أي مقال جديد


