İtibari para cüzdanı, kullanıcıların USD, EUR veya GBP gibi geleneksel (itibari) para birimlerini saklamasını, transfer etmesini ve yönetmesini sağlayan dijital bir araçtır. Hem kripto hem de itibari para ile işlem yapan kullanıcılar için bu cüzdanlar arasında para transferi ve dönüşümü büyük önem taşır. Kripto para cüzdanlarından farklı olarak itibari para cüzdanları yalnızca devletlerin çıkardığı para birimleriyle çalışır ve geleneksel bankacılık sistemleri ile dijital finans dünyası arasında köprü kurar. Dijital para birimleri ise Bitcoin ve Ethereum gibi merkeziyetsiz dijital para birimlerini saklamak için özel olarak tasarlanmış kripto para cüzdanlarıyla yönetilir. Bu cüzdanlar; çevrimiçi alışveriş, kripto para alım satımı ve uluslararası transferler gibi işlemlerde yaygın olarak kullanılır. Hızla değişen ve dijitalin ön planda olduğu bir ekonomide kolaylık ve güvenlik sağlar.
İtibari Para Cüzdanı Nedir?
İtibari para cüzdanı, devletlerin çıkardığı ve çoğu ekonomide temel değişim aracı olarak kullanılan itibari para birimlerini saklamak ve yönetmek için tasarlanmış bir dijital cüzdandır. Geleneksel banka hesaplarından farklı olarak itibari para cüzdanları çevrimiçi işlemlere odaklanır ve kullanıcıların itibari parayı kolayca saklamasını, göndermesini ve almasını sağlar. Para yatırma ve çekme işlemlerini kolaylaştırmak için bu cüzdanlar bir banka hesabına veya kredi kartına bağlanabilir. Böylece günlük para yönetiminde çok yönlü bir araç hâline gelir. Kullanıcılar, itibari para cüzdanıyla USD, EUR veya GBP gibi alışık oldukları, devletlerin çıkardığı para birimlerini kullanmaya devam ederken dijital işlemlerin kolaylığından yararlanabilir.
İtibari Para Cüzdanı Kripto İşlemlerinde Nasıl Çalışır?
İtibari para cüzdanları, kripto para ekosisteminin ayrılmaz bir parçasıdır. İtibari paraları güvenle saklayarak kullanıcıların paralarını kolayca dijital varlıklara dönüştürmesini sağlarlar. Kripto alım satım platformlarına doğrudan entegre olan bu cüzdanlar, banka havalesi, kredi veya banka kartı ve diğer ödeme yöntemleriyle itibari para yatırmayı kolaylaştırır. Dijital varlıkları alma, satma ve takas etme sürecini basitleştirerek itibari para ve kripto sistemleri arasında sorunsuz bir bağlantı kurarlar.
İtibari Para Cüzdanı Türleri
İtibari para cüzdanları, farklı kullanıcı ihtiyaçlarına uygun çeşitli biçimlerde sunulur. PayPal veya Revolut gibi mobil itibari para cüzdanları, akıllı telefon uygulamaları üzerinden paraya hızlı ve kolay erişim sağlar. Web tabanlı itibari para cüzdanları, Binance veya Coinbase gibi kripto para borsalarına bağlıdır. Bankalarla entegre çalışan bazı itibari para cüzdanları ise geleneksel bankacılık hizmetlerini dijital ve sınır ötesi ödeme olanaklarıyla birleştirir. Her türün kendine özgü özellikleri olsa da hepsi aynı temel amaca hizmet eder: itibari para işlemlerini daha erişilebilir ve verimli hâle getirmek.
Mobil Cüzdanlar
Mobil cüzdanlar, itibari parayı akıllı telefonda dijital olarak saklayan bir itibari para cüzdanı türüdür. Pratik olmaları ve kullanım kolaylığı nedeniyle yaygın olarak kullanılan bu cüzdanlar, kullanıcıların mobil cihazlarıyla ödeme, para transferi ve ATM'den para çekme işlemleri yapmasını sağlar. Apple Wallet, Google Wallet ve Samsung Wallet, mobil cüzdan örnekleri arasındadır. Bu cüzdanlar genellikle sadakat kartlarını saklama, temassız ödeme ve diğer finansal hizmetlerle entegrasyon gibi ek özellikler sunar. Böylece hareket hâlindeyken itibari parayı yönetmek için kapsamlı bir çözüm sağlarlar.
Web Tabanlı Cüzdanlar
Web tabanlı cüzdanlar, internet tarayıcıları üzerinden erişilebilen bir diğer itibari para cüzdanı türüdür. İnternetten alışveriş, fatura ödeme ve kişiden kişiye para transferi gibi pek çok işlev sunarlar. PayPal ve Venmo gibi çevrimiçi ödeme platformları, web tabanlı cüzdanlara örnektir. Kullanıcı dostu bir arayüz sunan bu cüzdanlar, genellikle çeşitli finansal hizmetlerle bağlantılıdır ve kullanıcıların itibari paralarını verimli bir şekilde yönetmesini sağlar. Güçlü güvenlik önlemleri ve kolay erişim sunan web tabanlı cüzdanlar, özellikle parasını masaüstü veya dizüstü bilgisayardan yönetmeyi tercih edenler için kullanışlıdır.
İtibari Para Cüzdanı ile Kripto Cüzdanı Arasındaki Farklar Nelerdir?
Hem itibari para cüzdanlarını hem de kripto cüzdanlarını kapsayan dijital cüzdanlar, dijital çağda paranın yönetilmesinde ve saklanmasında önemli bir rol oynar. İtibari para cüzdanları, devletlerin çıkardığı para birimleriyle çalışır ve çoğunlukla geleneksel finans kuruluşlarıyla bağlantılıdır. Kripto cüzdanları ise dijital varlıkları saklar ve blokzincir tabanlı işlemlere olanak tanır. İtibari para cüzdanları ile kripto cüzdanları arasındaki ayrım, özellikle saklama yöntemlerini (bankalar ile özel anahtarlar), işlem altyapılarını (kart ve banka ağları ile blokzincir) ve paranın nasıl saklanıp aktarıldığını karşılaştırırken önem taşır. İtibari para cüzdanları kullanım kolaylığına ve geleneksel sistemlerle entegrasyona odaklanırken kripto cüzdanları güvenliğe ve merkezi otoritelerden bağımsızlığa öncelik verir.
İtibari Para Cüzdanları ve Kripto Cüzdanları
Her iki cüzdan türü de finansal yönetimde önemli bir rol oynasa da itibari para cüzdanları ile kripto cüzdanları tasarım ve kullanım açısından farklılık gösterir. Kripto para ekosisteminde hızlı işlemleri kolaylaştıran itibari para cüzdanları, ağırlıklı olarak günlük harcamalar ve itibari para yönetimi için kullanılır. Kripto cüzdanları ise blokzincir üzerinde işlem yapmak ve özel anahtarları saklamak için tasarlanmıştır. Güvenlik protokolleri de farklıdır: Kripto cüzdanları kurtarma ifadeleri ve özel anahtarlar gibi gelişmiş önlemler kullanırken itibari para cüzdanları standart şifreleme ve iki faktörlü kimlik doğrulamaya dayanır.
İtibari Para Cüzdanları Güvenli mi?
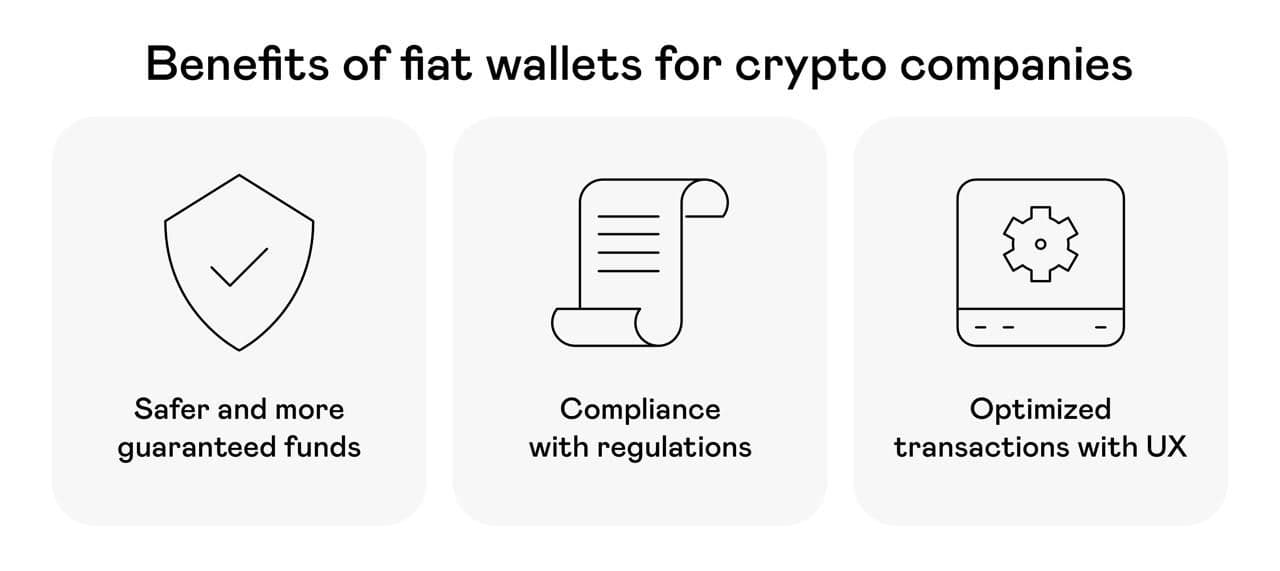
Bir itibari para cüzdanının güvenliği, hizmet sağlayıcının aldığı güvenlik önlemlerine bağlıdır. Güvenilir platformlar, hassas finansal verileri korumak için şifreleme kullanır, hesaba erişim için iki faktörlü kimlik doğrulamayı zorunlu tutar ve kullanıcı güvenliğini sağlamak amacıyla Müşterini Tanı (KYC) ve Kara Para Aklamayı Önleme (AML) düzenlemelerine uyar. İtibari para cüzdanları genel olarak güvenli olsa da kullanıcıların güçlü parolalar kullanmak ve kimlik avı dolandırıcılıklarına karşı dikkatli olmak gibi önlemler alması gerekir.
İtibari Para Cüzdanlarında Yaygın Riskler ve Önlemler
İtibari para cüzdanları güvenli olacak şekilde tasarlansa da bilinmesi gereken bazı riskler ve alınması gereken önlemler vardır. Dikkate alınması gereken yaygın riskler ve önlemler şunlardır:
- Güvenlik tehditleri: İtibari para cüzdanları, hesapların ele geçirilmesi ve kimlik avı saldırıları gibi güvenlik risklerine karşı tamamen korunaklı değildir. Kullanıcılar bu tehditlerin farkında olmalı; güçlü parolalar kullanmak ve iki faktörlü kimlik doğrulamayı etkinleştirmek gibi adımlarla hesaplarını korumalıdır.
- Kayıp veya hırsızlık: Kullanıcının mobil cihazı ya da bilgisayarı kaybolur veya çalınırsa itibari para cüzdanının güvenliği tehlikeye girebilir. Kullanıcılar, güvenli bir ekran kilidi kullanmak ve uzaktan veri silme özelliklerini etkinleştirmek gibi önlemlerle cihazlarını korumalıdır.
- Yetkisiz işlemler: Kullanıcılar, itibari para cüzdanı hesaplarını yetkisiz işlemlere karşı düzenli olarak kontrol etmeli ve şüpheli faaliyetleri hizmet sağlayıcılarına bildirmelidir.
- Platform riskleri: İtibari para cüzdanları genellikle üçüncü taraf platformlar tarafından sunulur. Bu platformlar, borçlarını ödeyemez duruma gelme veya güvenlik ihlalleri gibi riskler taşıyabilir. Kullanıcılar, itibari para cüzdanını kullanmaya başlamadan önce hizmet sağlayıcının itibarını ve güvenlik önlemlerini araştırmalıdır.
Bu riskleri en aza indirmek için kullanıcılar şunları yapmalıdır:
- Şifreleme ve çok faktörlü kimlik doğrulama gibi güçlü güvenlik önlemleri kullanan, güvenilir bir itibari para cüzdanı sağlayıcısı seçmek.
- Hesaplarını korumak için güçlü parolalar kullanmak ve iki faktörlü kimlik doğrulamayı etkinleştirmek.
- İtibari para cüzdanı hesaplarını yetkisiz işlemlere karşı düzenli olarak kontrol etmek ve şüpheli faaliyetleri hizmet sağlayıcılarına bildirmek.
- En son güvenlik yamalarını ve güncellemeleri yükleyerek cihazlarını ve yazılımlarını güncel tutmak.
- İtibari para cüzdanı hesabına erişirken güvenli bir internet bağlantısı kullanmak.
Kullanıcılar bu önlemleri alarak itibari para cüzdanı hesaplarının güvenliğini sağlamaya yardımcı olabilir.
İtibari Para Cüzdanları Kripto Paralarla Nasıl Çalışır?
İtibari para cüzdanları, geleneksel finans ile dijital finans arasında önemli bir köprü kurarak itibari paralar ile kripto paralar arasında sorunsuz işlem yapılmasını sağlar. İtibari para cüzdanının ne olduğunu daha iyi anlamak için onu, devletlerin çıkardığı paraları dijital ortamda saklayan, para dönüşümlerini, transferleri ve kripto platformlarıyla entegrasyonu kolaylaştıran bir araç olarak düşünebilirsiniz. Bu cüzdanlar, her iki finans alanında da para yönetimini kolaylaştırarak günümüz finans dünyasında işlem yapan herkes için önemli bir araç hâline gelir.
Kullanıcılar, itibari para cüzdanlarına banka havalesi, kredi kartı veya üçüncü taraf ödeme sağlayıcıları gibi çeşitli yöntemlerle para yatırabilir. Yatırılan para, entegre kripto para borsaları üzerinden doğrudan kripto paraya dönüştürülebilir. Böylece birden fazla ara işleme gerek kalmaz ve kripto piyasasına sorunsuz bir geçiş (on-ramp) sağlanır.
Kullanıcılar kripto varlıklarını satmak istediğinde ise satıştan elde edilen tutar otomatik olarak yeniden itibari paraya dönüştürülür ve cüzdanda tutulur. İtibari paraya dönüş (off-ramp) işlevi de aynı derecede önemlidir; kullanıcıların kripto kazançlarını nakde çevirmesine veya günlük harcamalarında kullanmasına olanak tanır. Örneğin, bir yatırımcı bir borsada Bitcoin veya Ethereum satabilir. Satıştan elde edilen itibari para bakiyesi, çekilmeye veya transfer edilmeye hazır olarak itibari para cüzdanında görünür.
İtibari para cüzdanları, geleneksel ve dijital fonları tek bir platformda yönetme esnekliği de sunar. Bu iki yönlü işlev, yatırımcılar, kripto ödemeleri kabul eden işletmeler veya yurt dışına para gönderen kişiler gibi itibari para ile kripto arasında sık sık geçiş yapan kullanıcılar için özellikle yararlıdır. İtibari para cüzdanları, her iki para türünü bir araya getirerek karmaşık finansal işlemleri kolaylaştırır, birden fazla transferden kaynaklanan maliyetleri azaltır ve genel verimliliği artırır.
Bu özelliklerin yanı sıra birçok itibari para cüzdanı, işlem geçmişini ve döviz kurlarını takip etmeye, itibari para ile kripto arasında düzenli dönüşümler ayarlamaya yönelik araçlar sunar. Bu işlevler sayesinde itibari para cüzdanları yalnızca para saklama araçları olmaktan çıkar; giderek daha bağlantılı hâle gelen dünyada kullanıcıların paralarını stratejik biçimde yönetmesine yardımcı olan kapsamlı finansal araçlara dönüşür.
İtibari Para Cüzdanlarının Avantajları ve Dezavantajları
İtibari para cüzdanları; kullanıcı dostu arayüzler, hızlı işlemler ve çeşitli ödeme yöntemleriyle uyumluluk gibi avantajlar sunar. Ancak bazı platformlar yüksek ücretler talep edebilir veya kripto cüzdanlarında bulunan staking ya da merkeziyetsiz finans (DeFi) protokolleriyle entegrasyon gibi gelişmiş özellikleri sunmayabilir. Bu avantaj ve dezavantajları anlamak, kullanıcıların ihtiyaçlarına uygun cüzdanı seçmesine yardımcı olur.
Kripto Cüzdanından İtibari Para Cüzdanına Nasıl Transfer Yapılır?
Kripto cüzdanından itibari para cüzdanına fon aktarmak için dijital varlıklar bir kripto borsasında satılır ve satıştan elde edilen tutar itibari para cüzdanına aktarılır. Bu süreç basittir ve çoğu platform kullanıcılara her adımda yol gösterir. Çok faktörlü kimlik doğrulama gibi gelişmiş güvenlik önlemleri, bu işlemlerin güvenliğini sağlar.
İtibari Para Cüzdanı ile Banka Hesabı Arasındaki Fark Nedir?
İtibari para cüzdanları ve çevrimiçi banka hesapları, para saklama ve transfer etme gibi benzer özelliklere sahip olsa da farklı amaçlara hizmet eder. İtibari para cüzdanı, geleneksel banka hesabının özellikle çevrimiçi işlemlere uyarlanmış modern bir sürümü gibi işlev görür ve genellikle uluslararası ödemelerde daha kısa işlem süreleri ve daha düşük ücretler sunar. Buna karşılık banka hesapları sıkı düzenlemelere tabidir ve geleneksel finans sistemine entegredir. İtibari para cüzdanları ayrıca çoğu zaman kripto para platformlarıyla entegrasyonu destekleyerek kullanıcılara daha fazla esneklik sağlar.
İtibari Para Cüzdanları ile Kripto Cüzdanları Arasındaki Benzerlikler
İtibari para cüzdanları ve kripto cüzdanları, çevrimiçi işlemlere olanak tanır ve şifreleme ile kimlik doğrulama yoluyla güvenliğe öncelik verir. Uluslararası transferleri kolaylaştırarak kullanıcıların yurt dışına para göndermesini ve yurt dışından para almasını sağlar. İşlevleri farklı olsa da her iki cüzdan türü de kendi alanındaki finansal işlemleri kolaylaştırmayı ve güvenli hâle getirmeyi amaçlar.
İtibari Para Cüzdanları Yasal Düzenlemelere Uymak Zorunda mı?
İtibari para cüzdanları, güvenlik ve şeffaflığı sağlamak için sıkı yasal gerekliliklere tabidir. KYC ve u düzenlemelerine uyum, kullanıcıları korurken dolandırıcılığı ve kara para aklamayı önlemeye yardımcı olur. Bu önlemler, kullanıcı kimliklerinin doğrulanmasını ve işlemlerin şüpheli faaliyetler açısından izlenmesini kapsar; finansal ekosistemin istikrarını korumaya katkıda bulunur.
İtibari Para Cüzdanını Uluslararası İşlemlerde Kullanabilir miyim?
İtibari para cüzdanları, dünya genelinde kullanılmak üzere tasarlanmıştır ve kullanıcıların yurt dışına para göndermesini ve yurt dışından para almasını sağlar. Birçok cüzdan, birden fazla para birimiyle işlem yapmayı destekleyerek uluslararası ödemeleri kolaylaştırır. Ancak kullanıcılar, sınır ötesi transferlerde uygulanabilecek ücretleri ve döviz kurlarını dikkate almalıdır.
Yaygın İtibari Para Cüzdanları
Popüler itibari para cüzdanları arasında kullanım kolaylığı ve yaygın kabul görmesiyle bilinen PayPal, birden fazla para birimini ve kripto entegrasyonunu destekleyen Revolut ve hem itibari paranın hem de dijital varlıkların kolayca yönetilmesi için tasarlanan Binance Fiat Wallet bulunur. Bu cüzdanlar, esnek finansal araçlar arayan kullanıcıların yararlanabileceği seçeneklerin çeşitliliğini gösterir.
Bu alanda öne çıkan platformlardan biri de itibari para cüzdanı deneyimini yeniden tanımlayan Volet.com. Volet.com, 2024 yılında kapsamlı bir marka yenilemesinden geçti ve hem bireysel hem de kurumsal kullanıcılara yönelik bir dizi özellik sundu. Bireysel hesap sahipleri; popüler varlıklar için kripto cüzdanlarına, USD cüzdanları için yerel para yatırma seçeneklerine ve satıcıların web sitelerinde nakit para iadesi ile hediye kartları gibi avantajlara erişim kazandı. Bu geliştirmeler, geleneksel ve dijital finansal araçları sorunsuz bir şekilde bir arada kullanmak isteyenler için Volet.com'u tercih edilen bir seçenek hâline getirdi.
Volet.com, kurumsal kullanıcılar için hem itibari para hem de kripto ile toplu ödeme seçeneklerinin yanı sıra, fonları dönüştürmeden doğrudan kripto cüzdanlarına aktaran kripto ödeme kabulü (crypto acquiring) hizmetini sundu. İş yerlerine ve şirketlere yönelik bu özellikler, ödeme süreçlerini kolaylaştırıyor ve hızla gelişen finansal ekosistemde rekabet avantajı sağlıyor.
Volet.com, 2025 yılında Volet.com kartlarında Apple Pay ve Google Pay desteği, kripto cüzdanları için ek varlıklar ve tokenlar arası takas gibi yeni özellikler sunmayı planlıyor. Merakla beklenen mobil uygulamanın kullanıma sunulmasıyla Volet.com, yeniliklerine devam ederek itibari para ile kriptoyu bir arada kullananlara kapsamlı bir çözüm sunuyor. Geleceğe dönük bu yaklaşım, Volet.com'u hem bireyler hem de işletmeler için önde gelen seçeneklerden biri hâline getiriyor ve dijital odaklı finans dünyasında başarılı olmak için gereken araçları sağlıyor.
İtibari Para Cüzdanlarını Kullanmak Güvenli mi?
Güvenilir sağlayıcıların sunduğu itibari para cüzdanları genellikle güvenlidir. Bu platformlar, kullanıcı verilerini ve fonlarını korumak için genellikle gelişmiş şifreleme teknolojileri gibi güçlü güvenlik önlemleri uygular. Şifreleme, hassas finansal bilgileri yetkisiz kişilerin erişimine kapatarak siber saldırı riskini önemli ölçüde azaltır.
İtibari para cüzdanının güvenliğini artırmanın en etkili yollarından biri, iki faktörlü kimlik doğrulamayı (2FA) etkinleştirmektir. Bu özellik, kullanıcıların cüzdana erişmeden önce SMS veya kimlik doğrulama uygulaması gibi ikinci bir yöntemle kimliklerini doğrulamasını zorunlu kılarak ek bir koruma katmanı sağlar. Bu ek adım sayesinde, parola ele geçirilse bile yetkisiz erişim önlenebilir.
İtibari para cüzdanlarında güçlü ve benzersiz parolalar kullanmak, güvenliği sağlamanın bir diğer önemli unsurudur. Kullanıcılar aynı parolayı birden fazla platformda kullanmaktan kaçınmalı; harf, rakam ve özel karakterlerden oluşan kombinasyonları tercih etmelidir. Parola yöneticileri, yüksek güvenlik standartlarını korurken bu süreci kolaylaştırabilir.
Kimlik avı girişimlerine karşı dikkatli olmak da aynı derecede önemlidir. Siber suçlular, kullanıcıların giriş bilgilerini ele geçirmek için genellikle yanıltıcı e-postalar veya web siteleri kullanır. İtibari para cüzdanınızla ilgili aldığınız iletilerin kaynağını mutlaka doğrulayın ve platforma yalnızca resmî web siteleri veya uygulamalar üzerinden erişin.
Güvenilir itibari para cüzdanı sağlayıcıları, Müşterini Tanı (KYC) ve Kara Para Aklamayı Önleme (AML) protokolleri gibi sıkı yasal standartlara da uyar. Bu düzenlemeler, dolandırıcılığı önlemeye yardımcı olur ve platformun güvenli, şeffaf bir çerçevede faaliyet göstermesini sağlar.
Bazı itibari para cüzdanı sağlayıcıları, kullanıcılara ek güvence sunmak için platformlarında tutulan fonları sigorta kapsamına alır. Bu özellik, düşük olasılıklı bir güvenlik ihlali veya platform hatalarından kaynaklanan fon kaybı durumunda finansal koruma sağlayabilir. Kullanıcılar, bu tür güvenceler sunan bir sağlayıcı seçerek varlıklarının güvenliğini daha da artırabilir.
Sonuç
İtibari para cüzdanları, geleneksel finans ile dijital finans arasında köprü kuran temel araçlardır. Dijital dünyada para yönetimine kolaylık, güvenlik ve esneklik sağlayarak hem günlük işlemlerini yapan kullanıcılar hem de kripto meraklıları için vazgeçilmez hâle gelirler. Kullanıcılar, bu cüzdanların işlevlerini ve avantajlarını anlayarak finansal işlemlerini kolaylaştırabilir ve değişen finans dünyasında güvenle hareket edebilir.
Sık Sorulan Sorular: İtibari Para Cüzdanları
İtibari para cüzdanı nedir?
İtibari para cüzdanı, USD, EUR veya GBP gibi devletler tarafından çıkarılan para birimlerini saklamak, transfer etmek ve yönetmek için kullanılan dijital bir araçtır. Geleneksel bankacılık sistemleri ile dijital finans dünyası arasında köprü kurarak işlemlerin sorunsuz gerçekleşmesini sağlar.
İtibari para cüzdanı kripto işlemlerinde nasıl çalışır?
İtibari para cüzdanları, kripto platformlarıyla entegre çalışır. Kullanıcıların itibari para yatırmasına, bu parayı kripto paraya dönüştürmesine ve ters yönde dönüşüm yapmasına olanak tanır. Dijital varlıkların alım, satım ve takas işlemlerini kolaylaştırır.
Hangi tür itibari para cüzdanları vardır?
İtibari para cüzdanları; mobil uygulamalar (ör. PayPal, Revolut), web tabanlı platformlar (ör. Binance, Coinbase) ve geleneksel bankacılığı dijital ödeme olanaklarıyla birleştiren banka entegrasyonlu cüzdanlar şeklinde sunulur.
İtibari para cüzdanları ile kripto cüzdanları arasındaki fark nedir?
İtibari para cüzdanları, devletler tarafından çıkarılan para birimlerini yönetir ve geleneksel finans sistemleriyle entegre çalışır. Kripto cüzdanları ise dijital varlıkları saklar ve blokzincir ağlarıyla etkileşim kurar.
İtibari para cüzdanı kullanmanın başlıca avantajları nelerdir?
İtibari para cüzdanlarının avantajları arasında hızlı transferler, ödeme platformlarıyla entegrasyon ve kripto paralara kıyasla daha düşük oynaklık yer alır. Kullanıcılar, birden fazla para biriminde fon tutabilir ve bunları kolayca dönüştürebilir veya çekebilir. Bu nedenle çok para birimli cüzdanlar, özellikle seyahat edenler, serbest çalışanlar ve e-ticaret satıcıları için kullanışlıdır.
Günlük hayatta kullanılan itibari para cüzdanlarına örnek verebilir misiniz?
Popüler itibari para cüzdanları arasında PayPal, Volet.com ve Revolut gibi platformlar yer alır. Bu dijital para cüzdanları, kullanıcıların itibari para bakiyelerini yönetmesine, satıcılara ödeme yapmasına veya yurt dışına para göndermesine olanak tanır. İster itibari paranızı dijital ortamda saklayın ister sınır ötesi transfer yapın, bu cüzdanlar esneklik ve kolaylık sağlar.